849,9 Milliarden US-Dollar
Prognostizierte US-Einzelhandelsrenditen
2025 · US-Einzelhandel · NRF/Happy Returns-Prognose
Geschätzter Wert der Warenrücksendungen, keine ausgestellten Gutschriften.
NRF 2025 Einzelhandelsretourenlandschaft My Inventory Items
Die Vorlagenbilder enthalten weiterhin den ursprünglichen englischen Beispieltext. Die Inhalte der Anleitungen sind übersetzt.
Vorlagen für Gutschriften und praktische Leitfäden
Eine Gutschrift erfasst eine Kürzung gegenüber einer früheren Rechnung. Verknüpfen Sie jede Retoure, jeden Nachlass oder jede Preiskorrektur mit dem ursprünglichen Verkauf und zeigen Sie genau, welche Änderungen sich ergeben.
Herunterladbare PNGs · Arbeitsbeispiele · Offizielle britische Mehrwertsteuerquellen
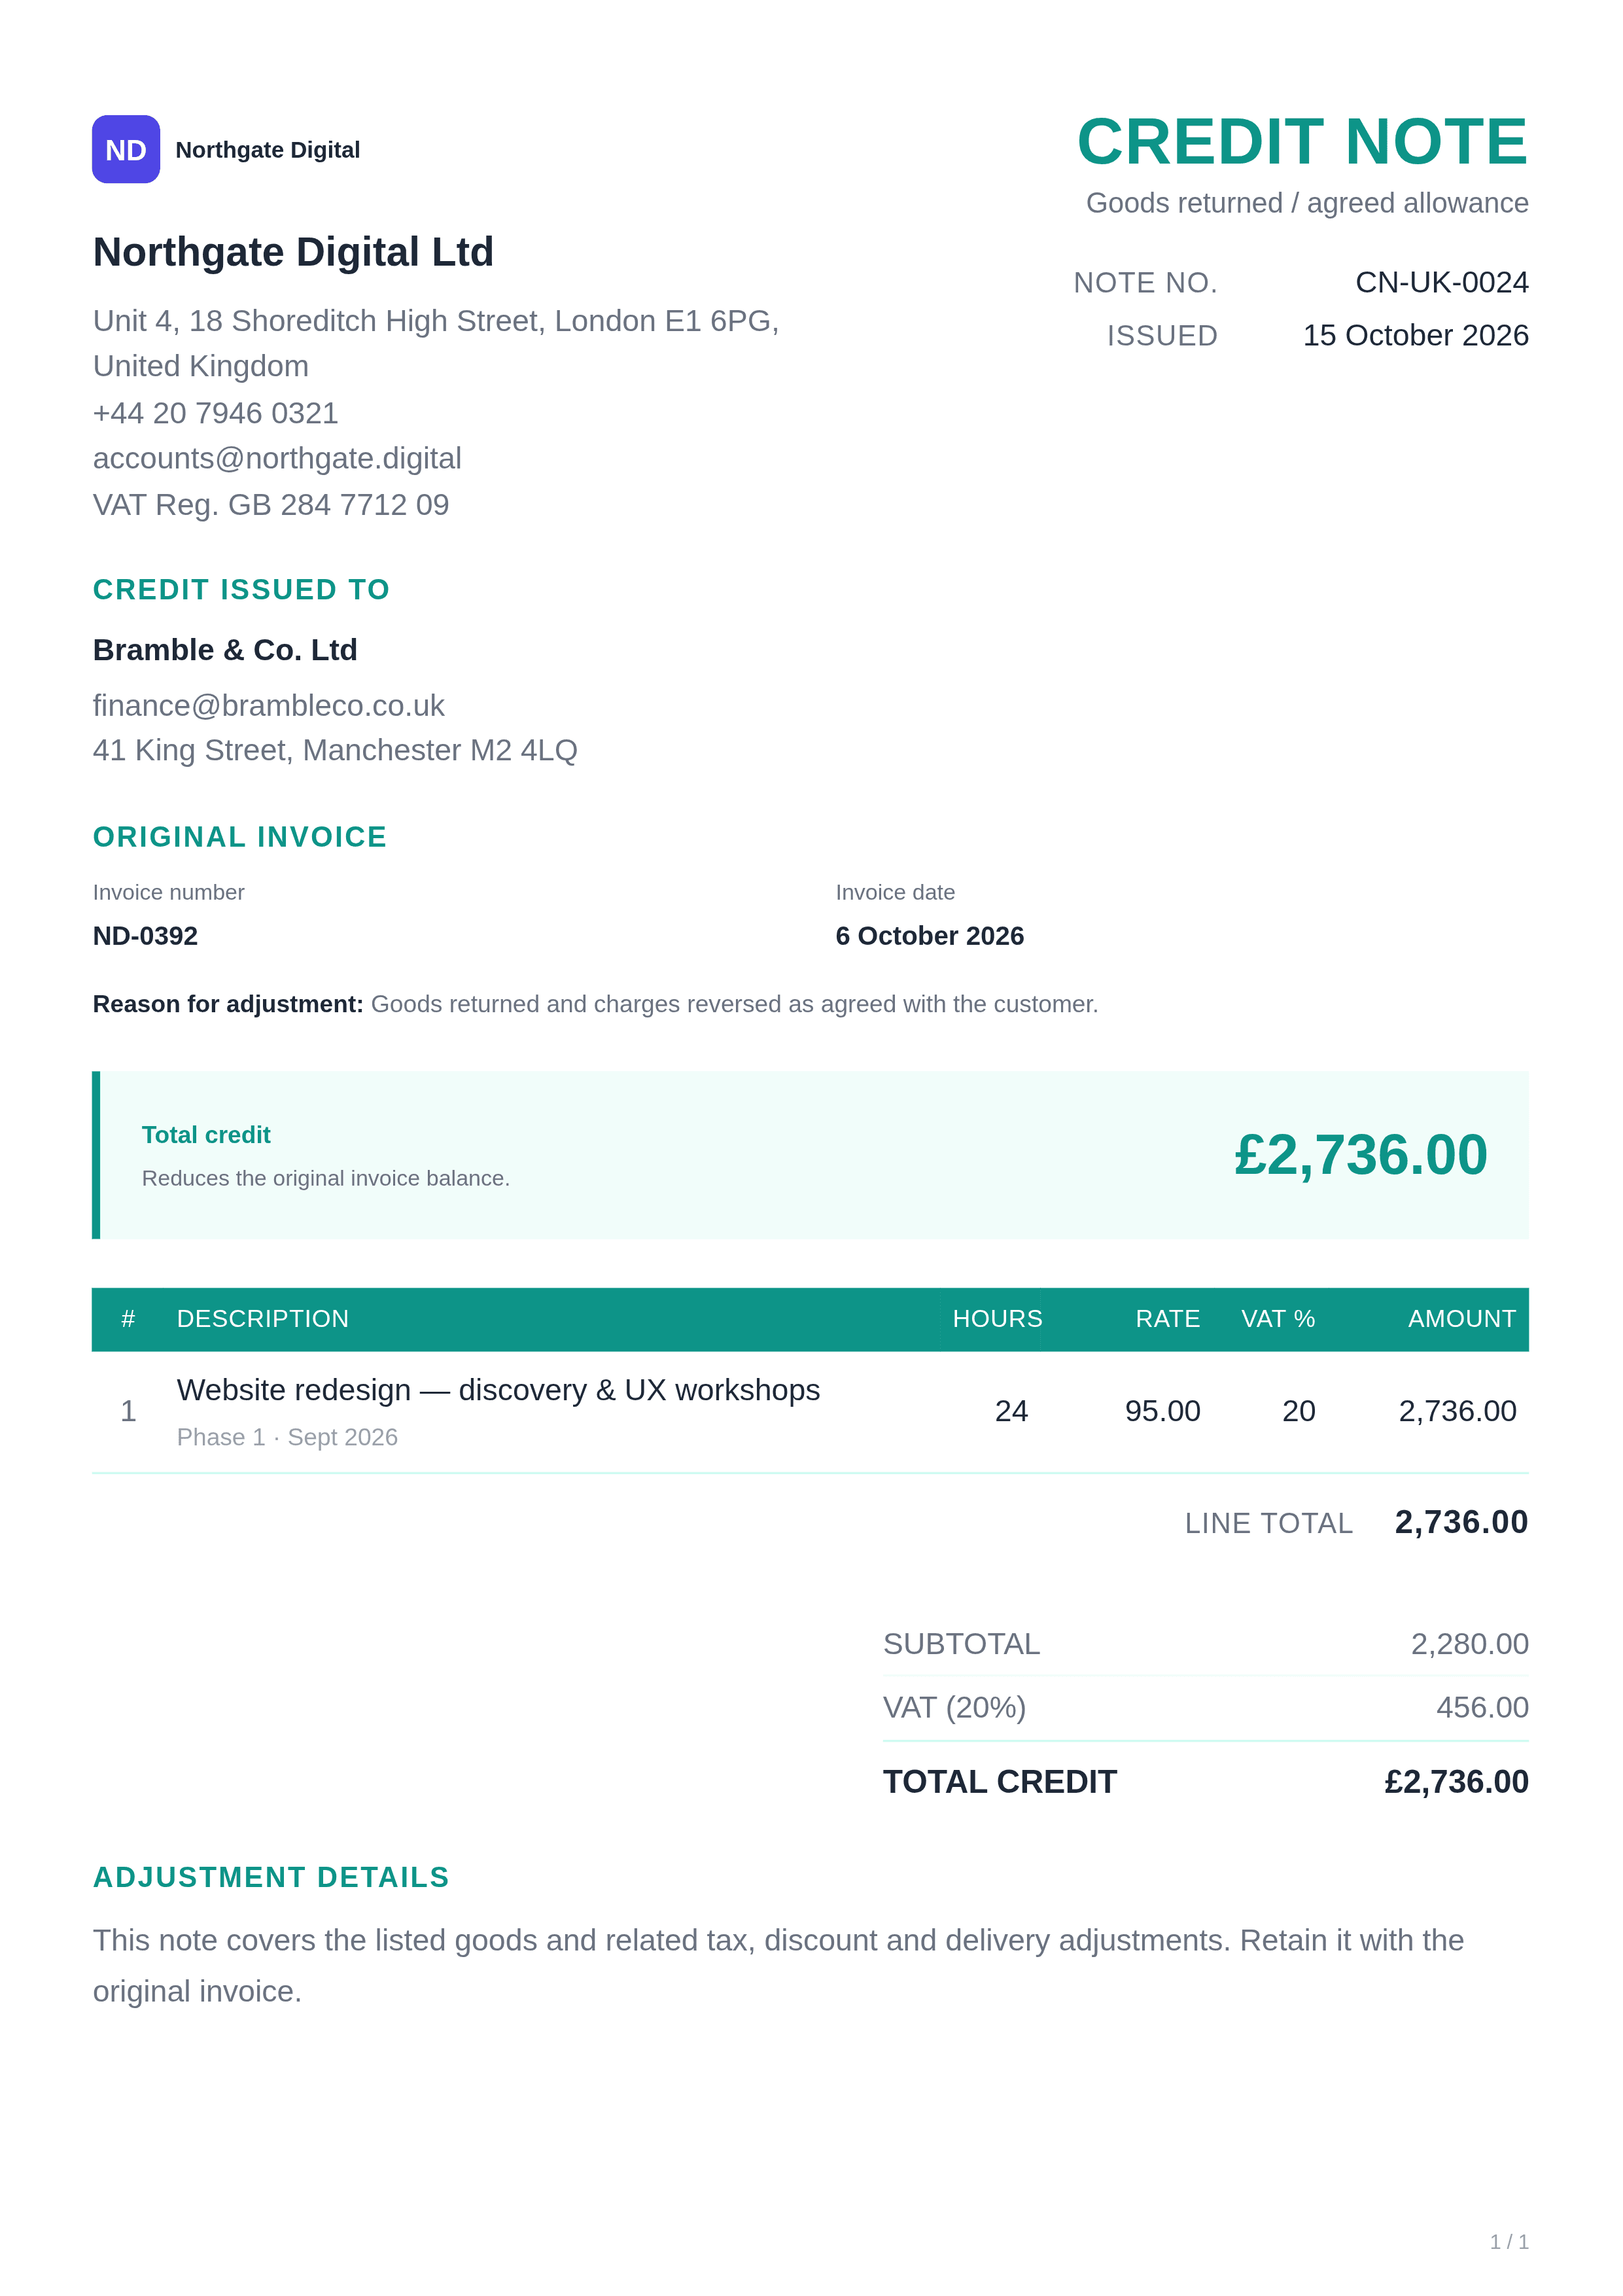
Eine Gutschrift bzw. Gutschrift dokumentiert eine vereinbarte Rechnungskürzung. Es identifiziert den Kunden, die Originalrechnung, den Grund, die gutgeschriebenen Artikel und den Gesamtbetrag. Es kann einen unbezahlten Betrag reduzieren oder eine Gutschrift für eine bereits bezahlte Rechnung erstellen.
Die Gutschrift erfasst die Anpassung. Bei einer Rückerstattung wird das zurückgegebene Geld erfasst. Ein Wareneingang dokumentiert den physischen Wareneingang. Verknüpfen Sie sie miteinander, sodass eine Anpassung nicht doppelt gezählt werden kann.
Verwenden Sie eine Checkliste für Gutschriften mit Belegnummern, Originalrechnungsreferenzen, Gründen, gutgeschriebenen Posten sowie Steuer- und Abrechnungsdetails.
Dokumentieren Sie zurückgegebene Mengen, berechnen Sie eine Rechnungsgutschrift und gleichen Sie zurückgegebene Waren mit verkaufsfähigen, beschädigten und unter Quarantäne gestellten Beständen ab.
Vergleichen Sie vom Verkäufer ausgestellte Gutschriften, Belastungsanzeigen und Rückerstattungen mit Beispielen für Rechnungserhöhungen, -kürzungen und Geldrückerstattungen.
Verstehen Sie Referenzen zu Mehrwertsteuergutschriften im Vereinigten Königreich, echte Anpassungen und unterstützende Aufzeichnungen, mit Links zu HMRC-Leitlinien und einem GBP-Beispiel.
Berechnen Sie eine Teilrechnungsgutschrift nach einer Zahlung, vermeiden Sie Doppelzählungen bei Rückerstattungen und gleichen Sie den Restbetrag des Kunden ab.
Veröffentlichte Forschung · Kontext und Umfang
Diese Studien erklären das Ausmaß von Rücksendungen und überfälligen Zahlungen. Sie zählen keine Kredit- oder Lastschriften, legen keine globale Ausgaberate für Banknoten fest und messen nicht die Ergebnisse der Nutzung dieser Website. Die Ergebnisse des US-Einzelhandels und der britischen Wirtschaft beschreiben unterschiedliche Bevölkerungsgruppen und sollten nicht kombiniert werden.
849,9 Milliarden US-Dollar
2025 · US-Einzelhandel · NRF/Happy Returns-Prognose
Geschätzter Wert der Warenrücksendungen, keine ausgestellten Gutschriften.
NRF 2025 Einzelhandelsretourenlandschaft15.8%
2025 · US-Einzelhandel · Einzelhändlerschätzung
Von NRF gemeldete Gesamtrücklaufquote; kein Rechnungskorrektursatz.
NRF-Veröffentlichung, 15. Oktober 202519.3%
2025 · US-Onlinehandel · Schätzung
Online-Retouren ermöglichen den Abgleich von Bestell-, Lager- und Zahlungsdatensätzen.
NRF 2025 Einzelhandelsretourenlandschaft9%
2025 · NRF / Happy Returns-Bericht
Unterstützt die Überprüfung von Rücksendenachweisen; misst keine betrügerischen Gutschriften.
NRF 2025 Einzelhandelsretourenlandschaft26 Milliarden Pfund
2025-Studie · Britische Unternehmen · zu einem bestimmten Zeitpunkt
Zahlungsrückstand in allen Unternehmen, nicht der Wert von Lastschriften oder umstrittenen Rechnungen.
Büro des Small Business Commissioner, 31. Juli 2025£17,000
2025-Studie · Vereinigtes Königreich · betroffene Unternehmen
Ein Durchschnitt für Unternehmen, die von Zahlungsverzug betroffen sind, nicht für alle Unternehmen.
Büro des Small Business Commissioner, 31. Juli 202528%
Forschung 2025 · Großbritannien · über 1,5 Millionen Unternehmen
Ein umfassendes Maß für die Zahlungsleistung; Die Studie isoliert keine Anpassungsdokumente.
Büro des Small Business Commissioner, 31. Juli 202586 Stunden
Studie 2025 · Großbritannien · pro betroffenem Unternehmen
Geschätzter Inkassoaufwand. Klare Referenzen helfen bei der Versöhnung; Hier wird keine Zeitersparnis behauptet.
Büro des Small Business Commissioner, 31. Juli 2025Im Jahr 2025 veröffentlichte Forschung; Links überprüft am 17. Oktober 2026. NRF-Werte sind Berichtschätzungen oder Prognosen. Die britischen Ergebnisse stammen aus in Auftrag gegebenen Umfragen und Wirtschaftsanalysen und nicht aus den Kundendaten dieser Website.
Anschauliche Betriebsszenarien, keine benannten Kundenfallstudien. In GBP-Beispielen wird nur für rechnerische Zwecke eine Steuer von 20 % angenommen; die tatsächliche Behandlung der Lieferung anwenden.
Auslösen: Der Kunde gibt zwei Artikel aus einer bezahlten Bestellung zurück.
Aktion: Vergleichen Sie die Rücksendegenehmigung mit der Originalrechnung, prüfen Sie die Ware und genehmigen Sie die Gutschrift.
Beweis: Bestellung, Rechnung, Rücksendeschein, Inspektions- und Rückerstattungsreferenz.
Originalrechnung £600.00 · Bereits bezahlt £600.00
120 £ Kundenguthaben vor Rückerstattung. Durch die Rückerstattung wird das Guthaben aufgebraucht; Lagerbestände werden separat entgegengenommen.
Auslösen: Bei einer unbezahlten Bestellung werden drei beschädigte Einheiten zur Gutschrift akzeptiert.
Aktion: Es werden nur akzeptierte Einheiten zum in Rechnung gestellten Nettopreis und der geltenden Steuer gutgeschrieben.
Beweis: Lieferprotokoll, Schadensfotos, genehmigte Anspruchs- und Rechnungszeilen.
Originalrechnung £960.00 · Bereits bezahlt £0.00
Es müssen noch 672 £ eingesammelt werden. Beschädigte Lagerbestände werden nicht automatisch zum Verkauf angeboten.
Auslösen: Kunde und Lieferant vereinbaren, einen Teil eines in Rechnung gestellten Projekts zu stornieren.
Aktion: Erfassen Sie die vereinbarte Reduzierung des Umfangs und stellen Sie eine Teilgutschrift für diese Rechnung aus.
Beweis: Vertrags-, Änderungsgenehmigungs-, Rechnungs- und Stornierungskorrespondenz.
Originalrechnung £1,200.00 · Bereits bezahlt £400.00
Nach Zahlung und Gutschrift verbleiben 560 £. Nicht erbrachte Stunden stellen keine physische Aktienrendite dar.
Auslösen: Der Käufer erhält für einen Sachmangel eine vereinbarte Vergütung, behält die Ware jedoch.
Aktion: Dokumentieren Sie den Zuschuss, ohne eine Rückbewegung zu erfinden.
Beweis: Qualitätsbericht, Chargenreferenz, Zuschussgenehmigung und Originalrechnung.
Originalrechnung £1,800.00 · Bereits bezahlt £0.00
Es bleiben 1.620 £ fällig. Die Menge bleibt unverändert, da der Kunde die Ware behält.
Schritt 1
Ordnen Sie Bestellung, Rechnungsnummer, Kunde oder Lieferant, Währung und betroffene Zeilen zu. Bewahren Sie die Originalrechnung auf.
Schritt 2
Prüfen Sie Rücksendenachweise, Preisvereinbarungen oder Widerrufsbedingungen. Vereinbaren Sie, was gutgeschrieben wird und wer es genehmigt.
Schritt 3
Verwenden Sie eine eindeutige Dokumentnummer, Ausstellungsdatum, Grund, Zeilenbeträge und relevante Steuerdetails. Teilen Sie es der Gegenpartei mit und bewahren Sie die Genehmigung auf.
Schritt 4
Verknüpfen Sie die Anpassung mit der Rechnung und dem Kunden- oder Lieferantenkonto. Gleichen Sie Zahlungen, Rückerstattungen und akzeptierte Ansprüche ohne doppelte Zuweisungen ab.
Verwenden Sie diese internen Formeln, um Ihren Prozess zu überwachen. Alle unten aufgeführten Beispielwerte sind hypothetisch, ohne Branchenziel oder versprochene Verbesserung.
| Metrisch | Formel | Ausgearbeitetes Beispiel | Wie man es benutzt |
|---|---|---|---|
| Anpassungsrate | Rechnungen mit mindestens einer Korrektur ÷ überprüfte Rechnungen × 100 | 12 angepasste Rechnungen ÷ 400 Rechnungen = 3 %. Zählen Sie Rechnungen einmal, auch wenn mehrere Notizen vorhanden sind. | Ursachen nach Kunde, Produkt und Grund untersuchen; Hierbei handelt es sich um eine interne Kennzahl, nicht um einen Maßstab. |
| Kreditwertverhältnis | Nettogutschriften für eine Rechnungskohorte ÷ ursprünglicher Nettorechnungswert × 100 | 2.000 £ Nettoguthaben ÷ 100.000 £ Nettoursprüngliche Abrechnung = 2 %. Verwenden Sie eine einheitliche Kohorte und Währung. | Verfolgen Sie Wertverluste aufgrund von Retouren, Gutschriften oder Korrekturen zu hoher Rechnungen, ohne Steuern in den Nettoumsatz einzumischen. |
| Debit-Recovery-Verhältnis | Den Belastungsanzeigen des Verkäufers zugeordnete Zahlungen ÷ fälliger Bruttobelastungswert × 100 | 900 £ erhalten ÷ 1.200 £ fällig = 75 %. Schließen Sie zukünftige Fälligkeitstermine und Schadensmeldungen des Käufers aus. | Trennen Sie dokumentierte Zusatzkosten vom tatsächlich eingezogenen Bargeld. |
| Lösungszeit | Summe der Tage von der Anspruchserfassung bis zum vereinbarten Ergebnis ÷ gelöste Ansprüche | Insgesamt 40 Kalendertage bei 8 gelösten Ansprüchen = durchschnittlich 5 Tage. | Verfolgen Sie ungelöste Alterung separat, damit offene Fälle nicht aus dem Bild verschwinden. |
| Vollständigkeit der Referenz | Notizen mit den erforderlichen Rechnungs- und Beweislinks ÷ überprüfte Notizen × 100 | 48 vollständig verknüpfte Notizen ÷ 50 Notizen = 96 %. Definieren Sie vor der Prüfung die erforderlichen Nachweise. | Suchen Sie vor der Buchung nach fehlenden Rechnungsnummern, Genehmigungen und Abrechnungsunterlagen. |
| Aufzeichnen | Ausgestellt von | Wirkung | Typische Verwendung |
|---|---|---|---|
| Gutschrift des Verkäufers | Lieferant/Verkäufer | Reduziert die in Rechnung gestellte Gebühr | Akzeptierte Rückerstattung, Zuschlag oder Korrektur der Überladung |
| Lastschrift des Verkäufers | Lieferant/Verkäufer | Erhöht den in Rechnung gestellten Betrag | Unterberechnung oder eine vereinbarte unterbliebene Gebühr |
| Lastschrift des Käufers | Kunde/Käufer | Fordert einen Lieferantenkredit an; Akzeptanz verfolgen | Kaufmangel, Beschädigung oder Rückgabeanspruch |
| Rückerstattungsprotokoll | Partei gibt Geld zurück | Aufzeichnungen, Bargeld zurückgegeben | Zahlungsreferenz zur Begleichung eines Kundenkredits |
| Lagerbewegung | Lager-/Inventarteam | Zeichnet physische Menge und Zustand auf | Rückschein, Quarantäne oder Versand |
Laden Sie statische PNG-Designvorschauen mit Beispielgeschäftsdetails herunter. Neun zeigen das mitgelieferte britische Layout; Blau ist die mitgelieferte Kurzvariante. Dabei handelt es sich um Referenzbilder, nicht um bearbeitbare Formulare oder ausgefüllte Geschäftsdokumente.
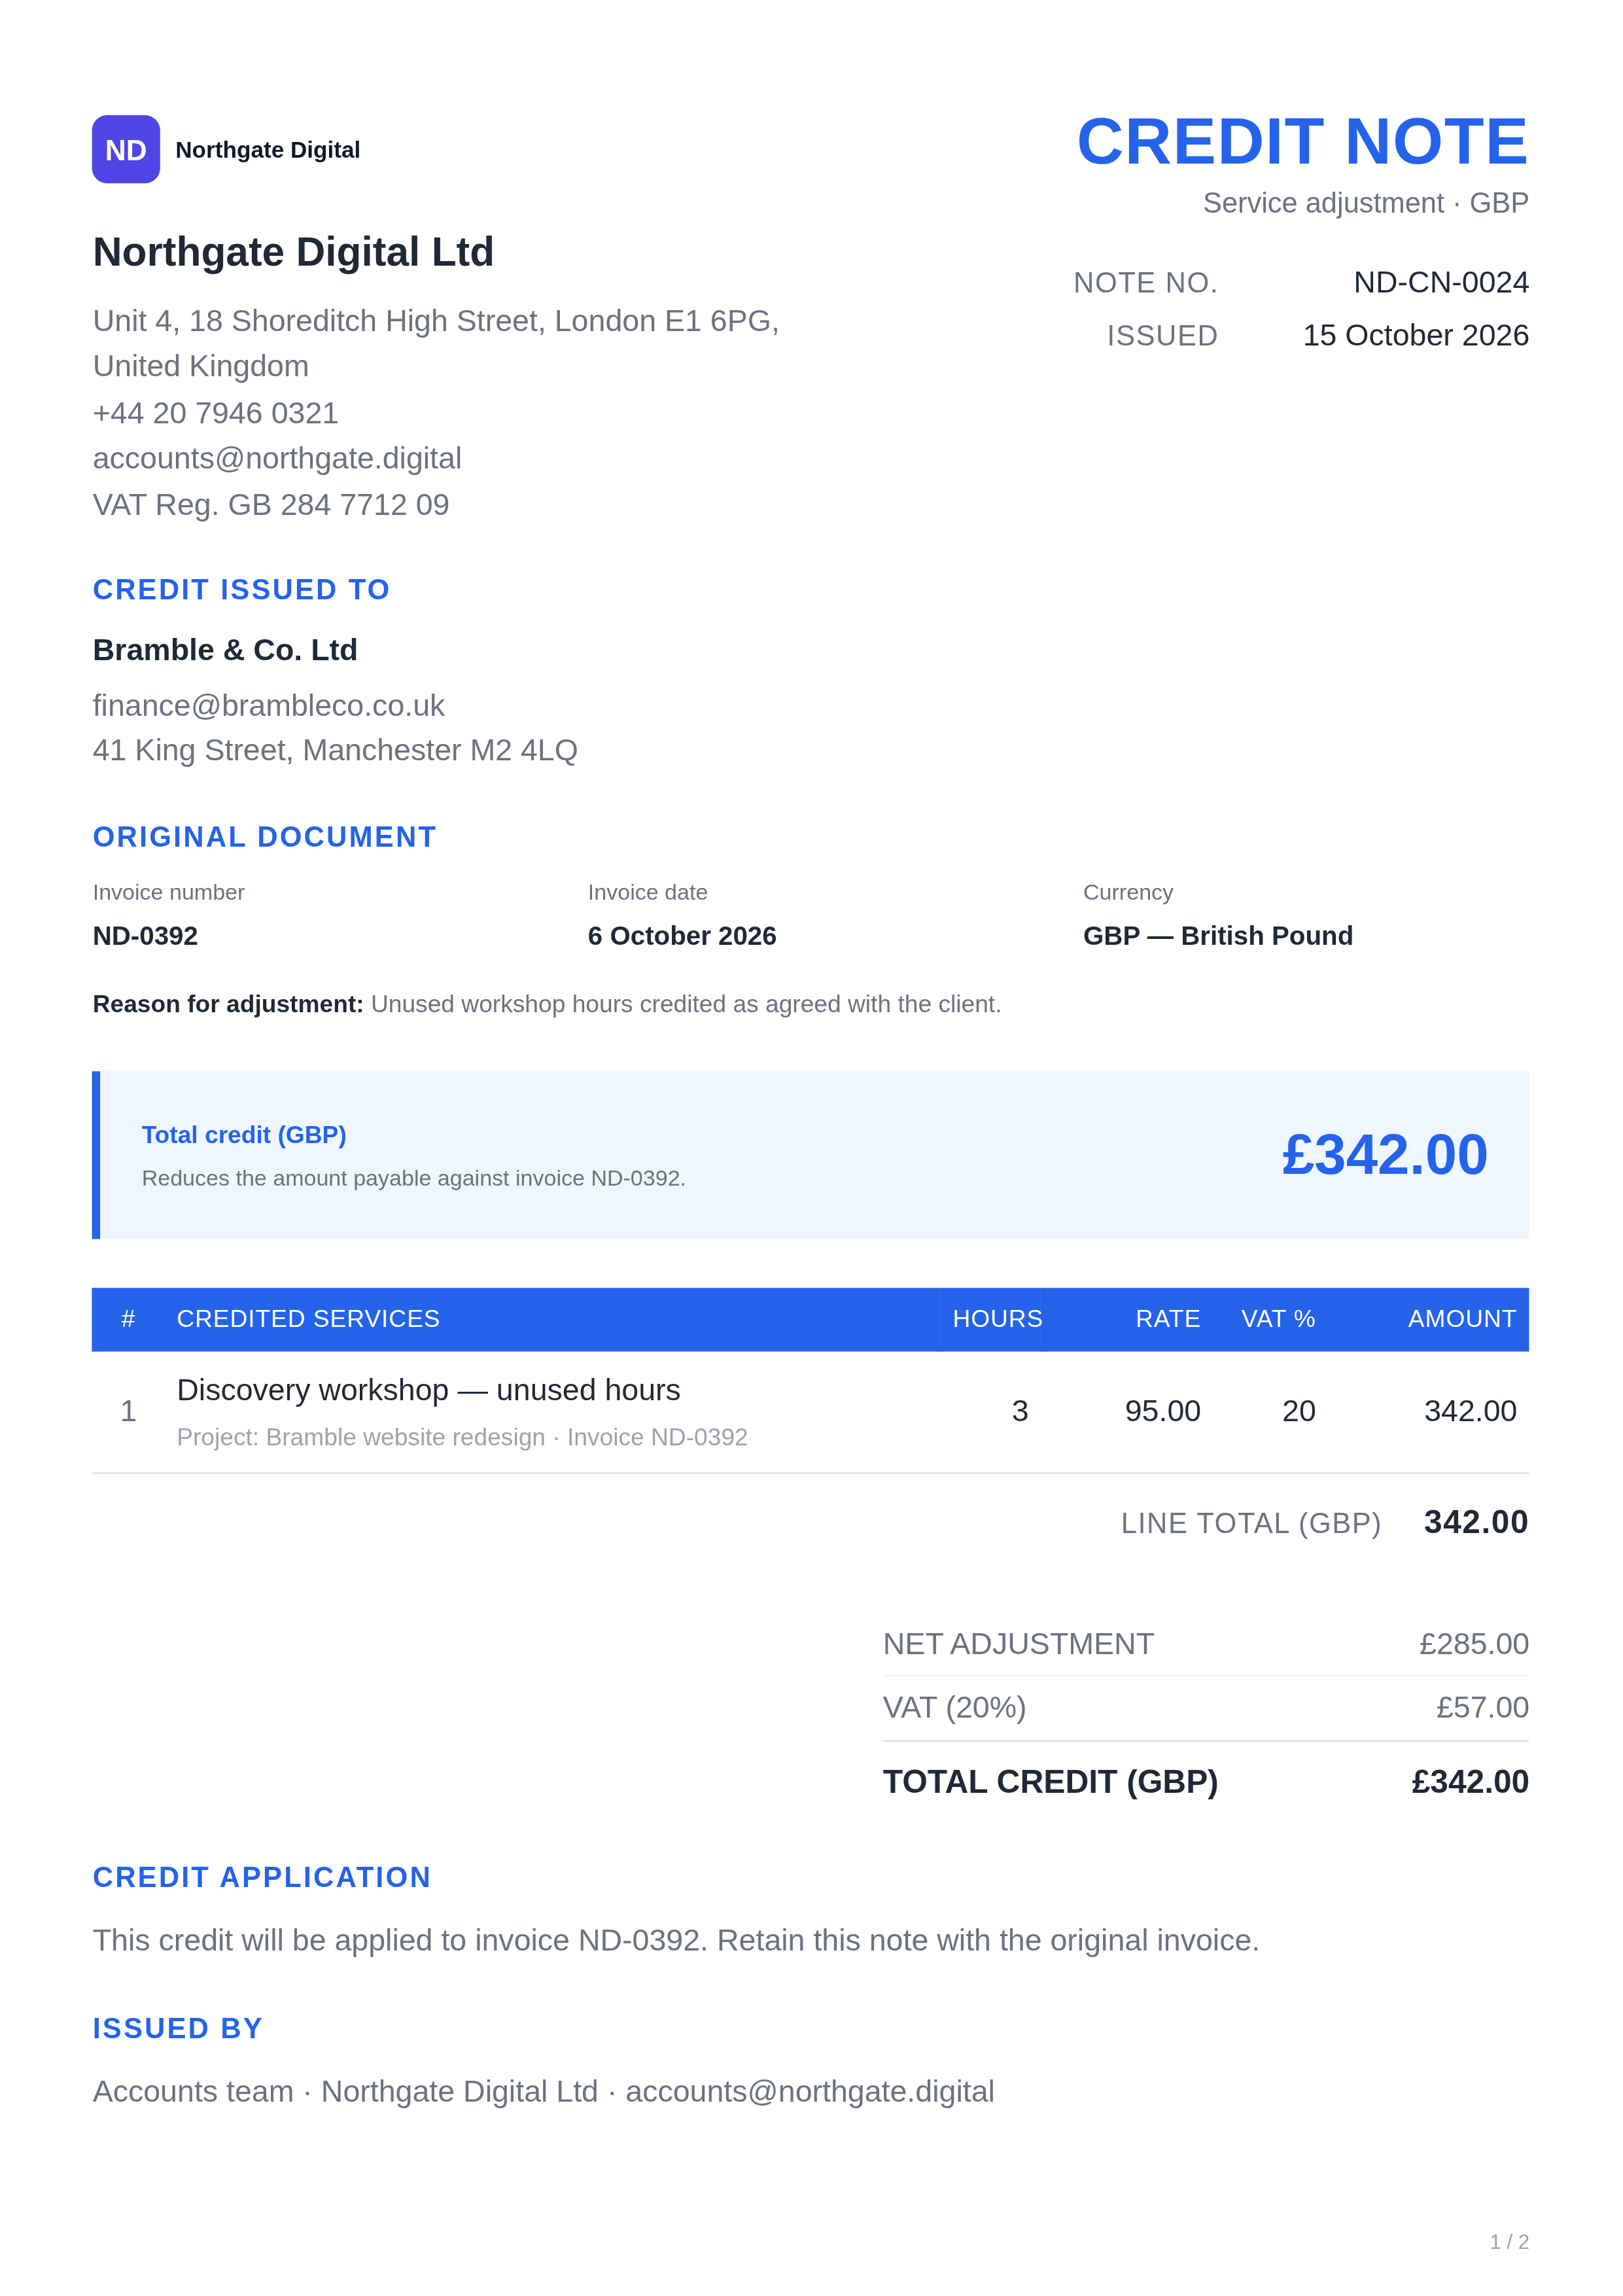
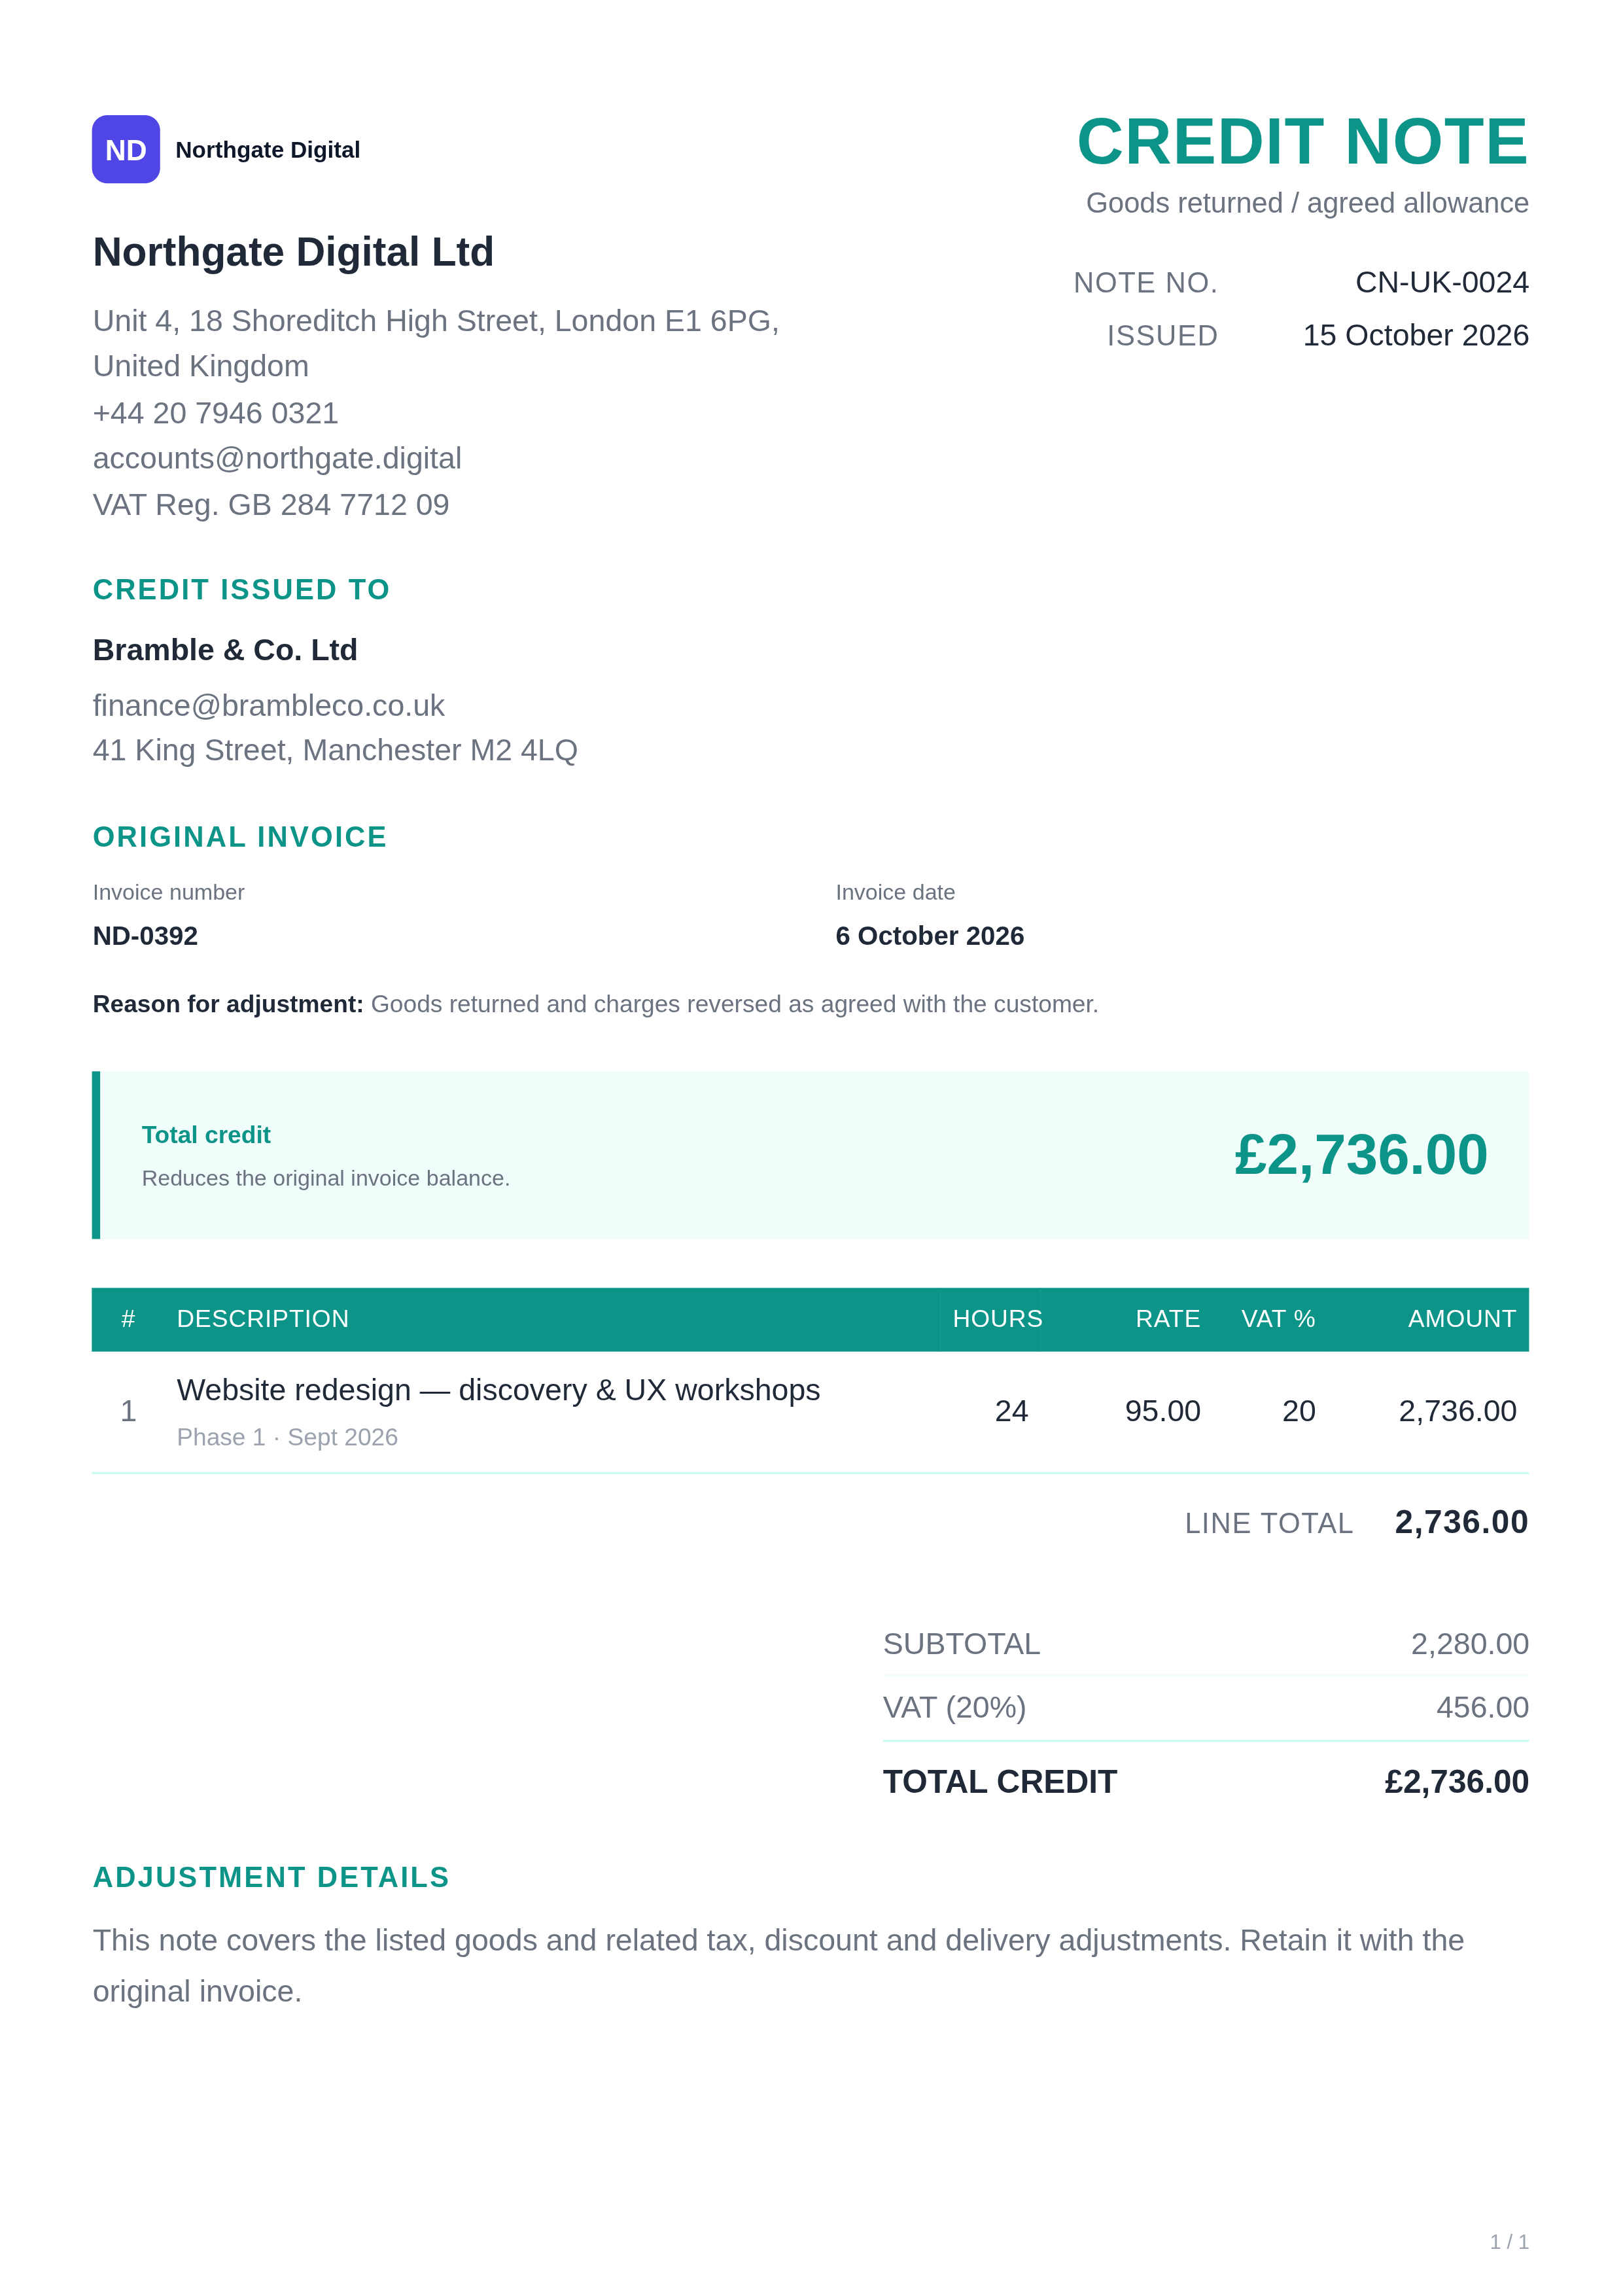
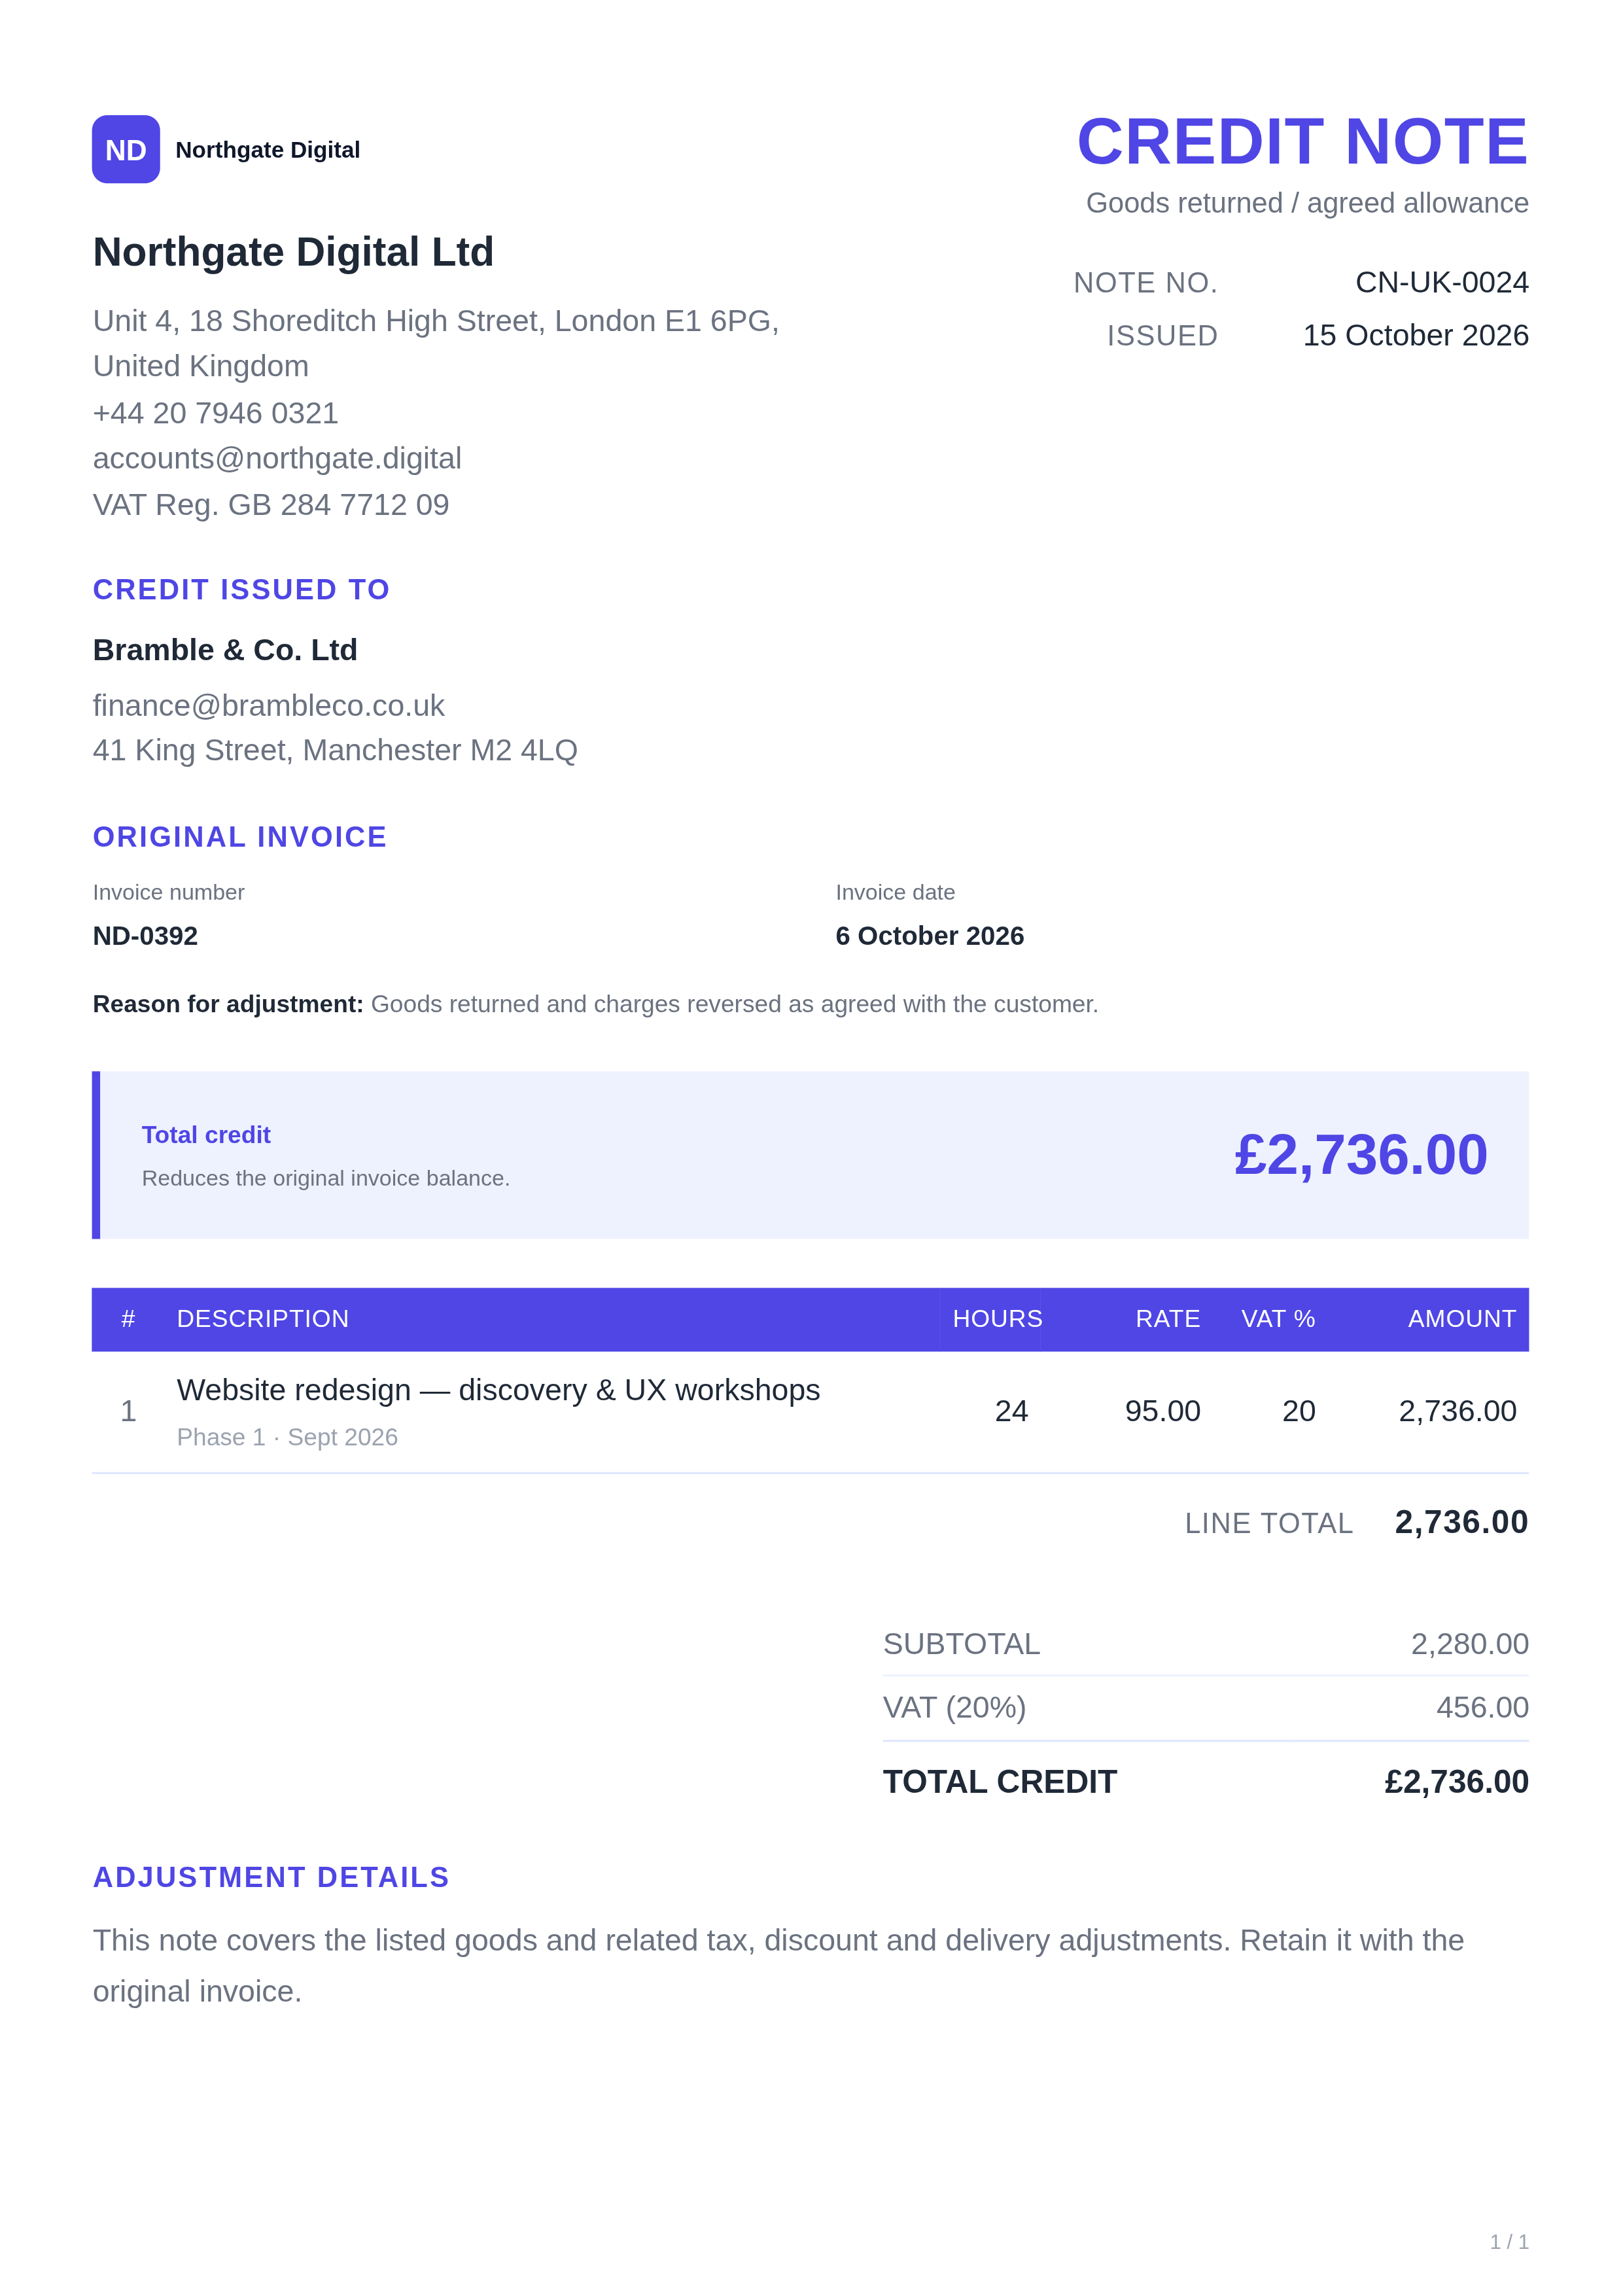
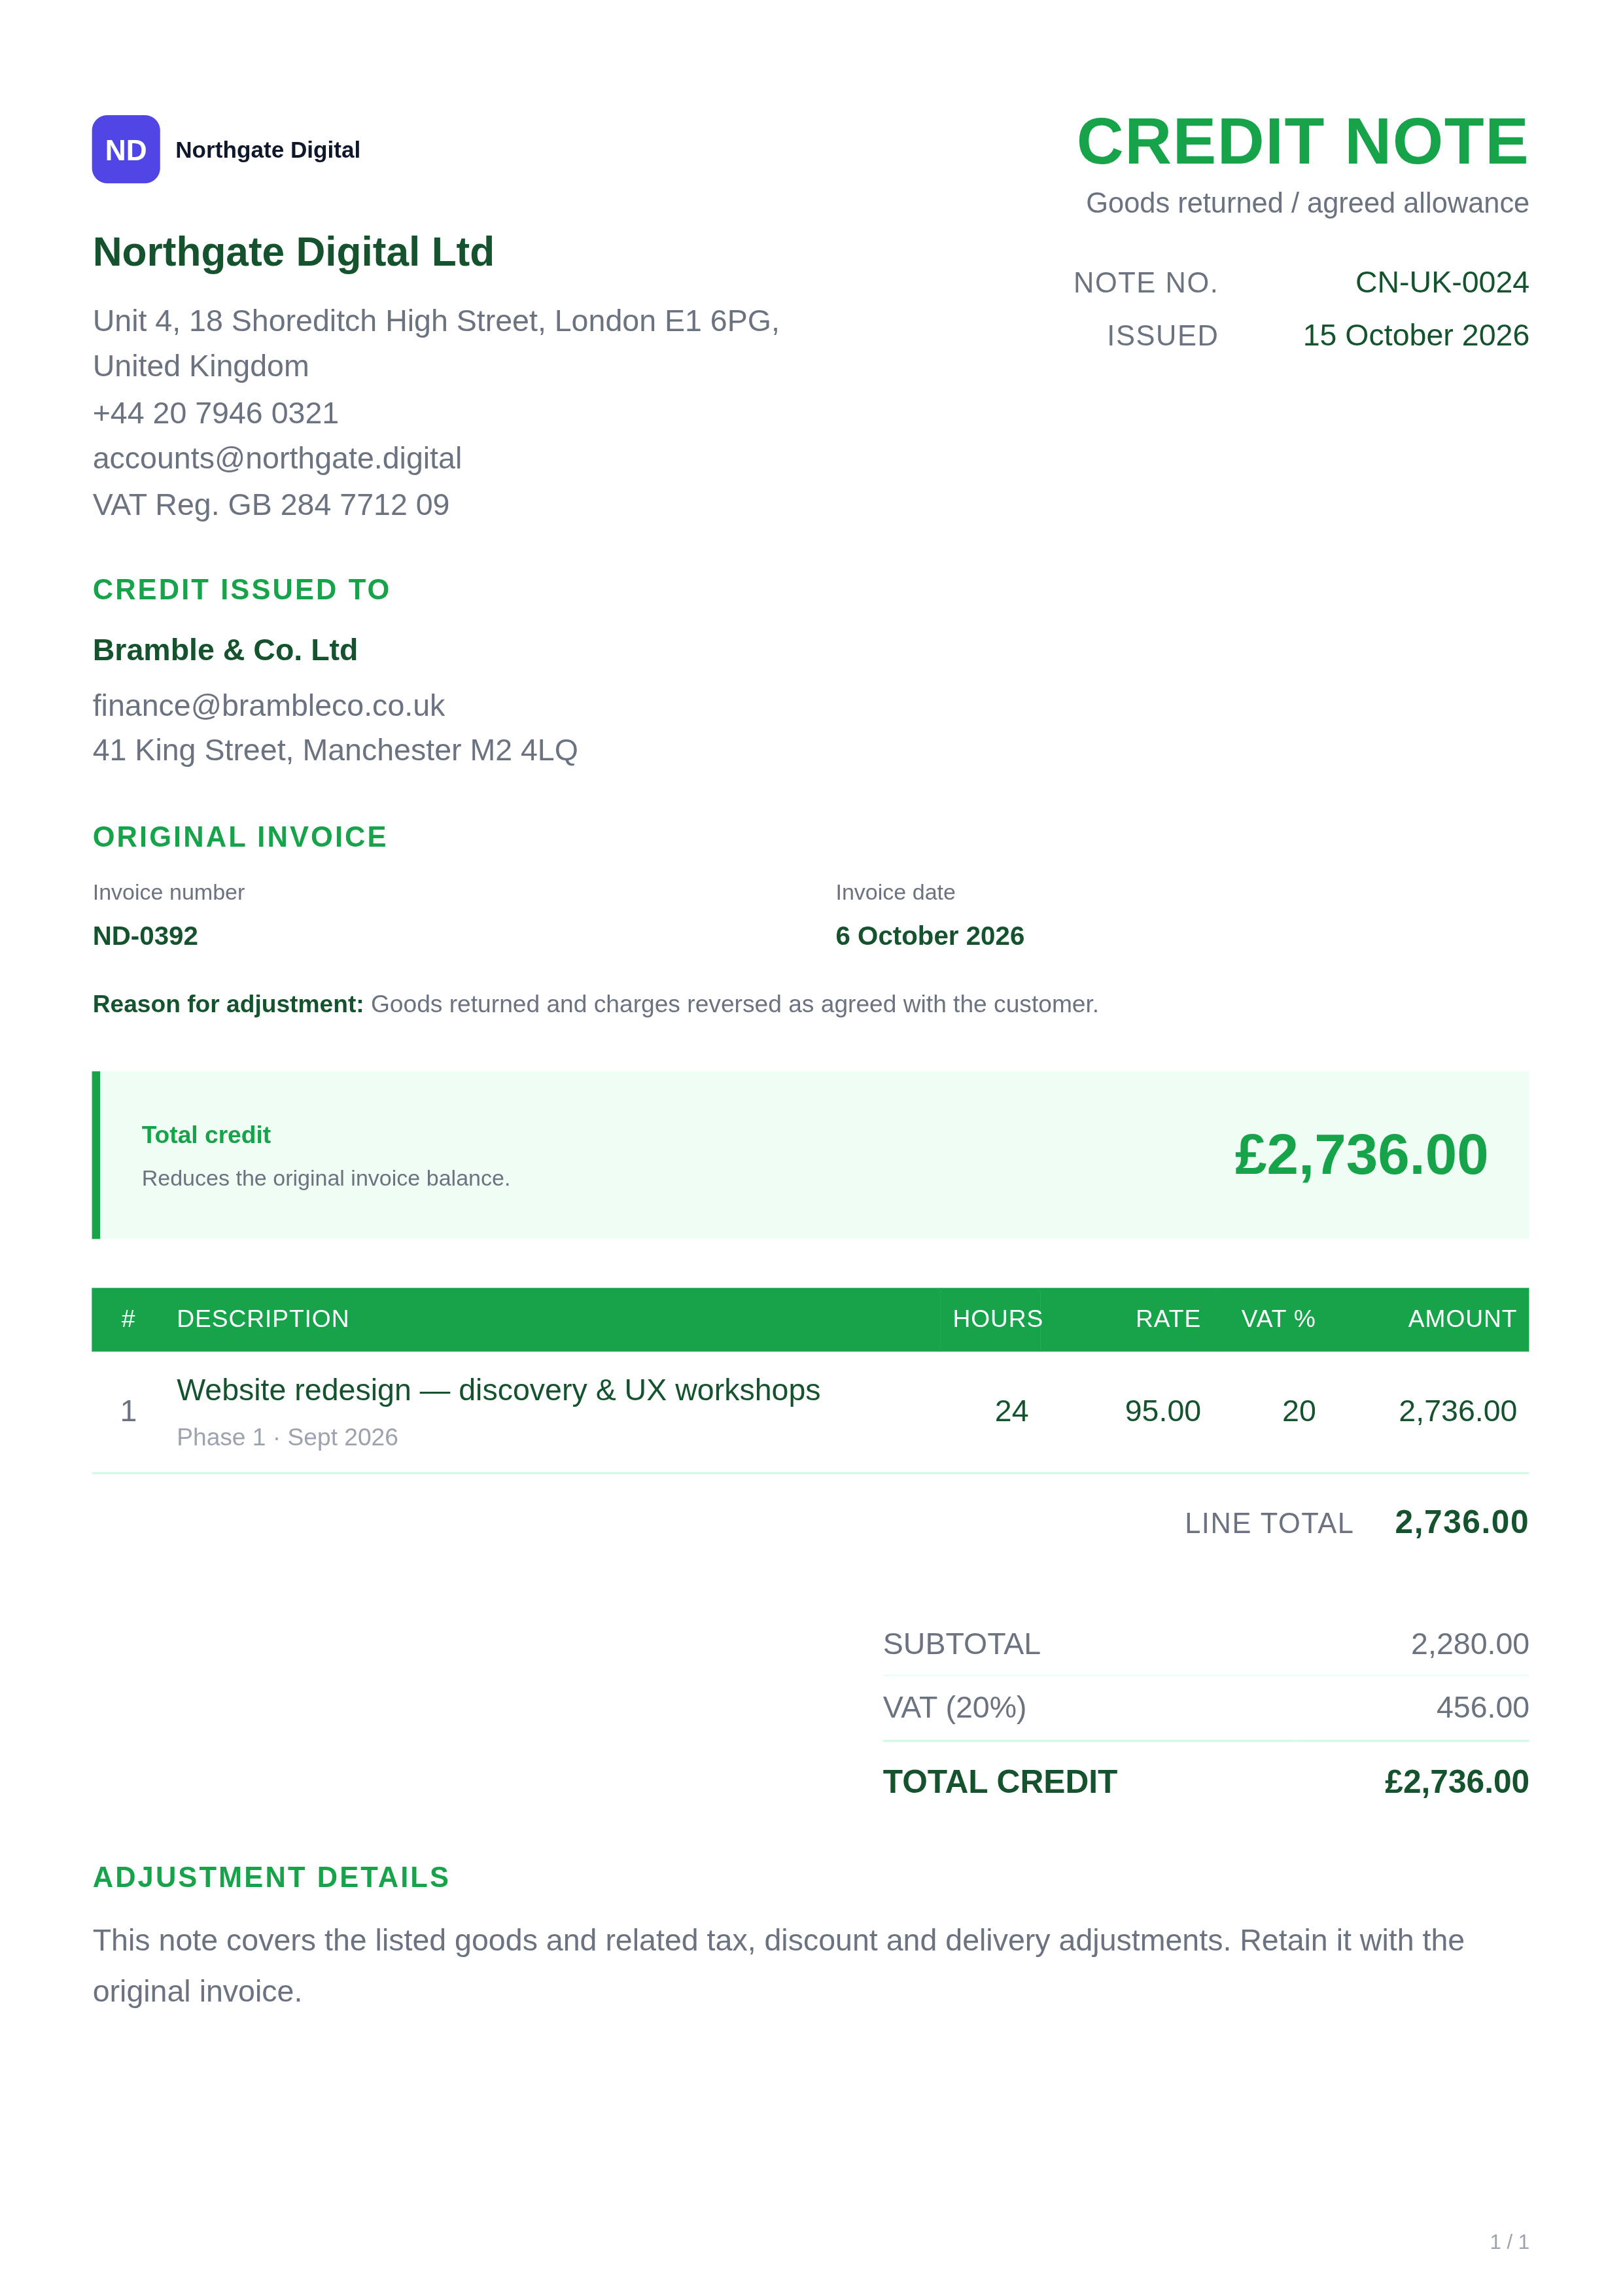
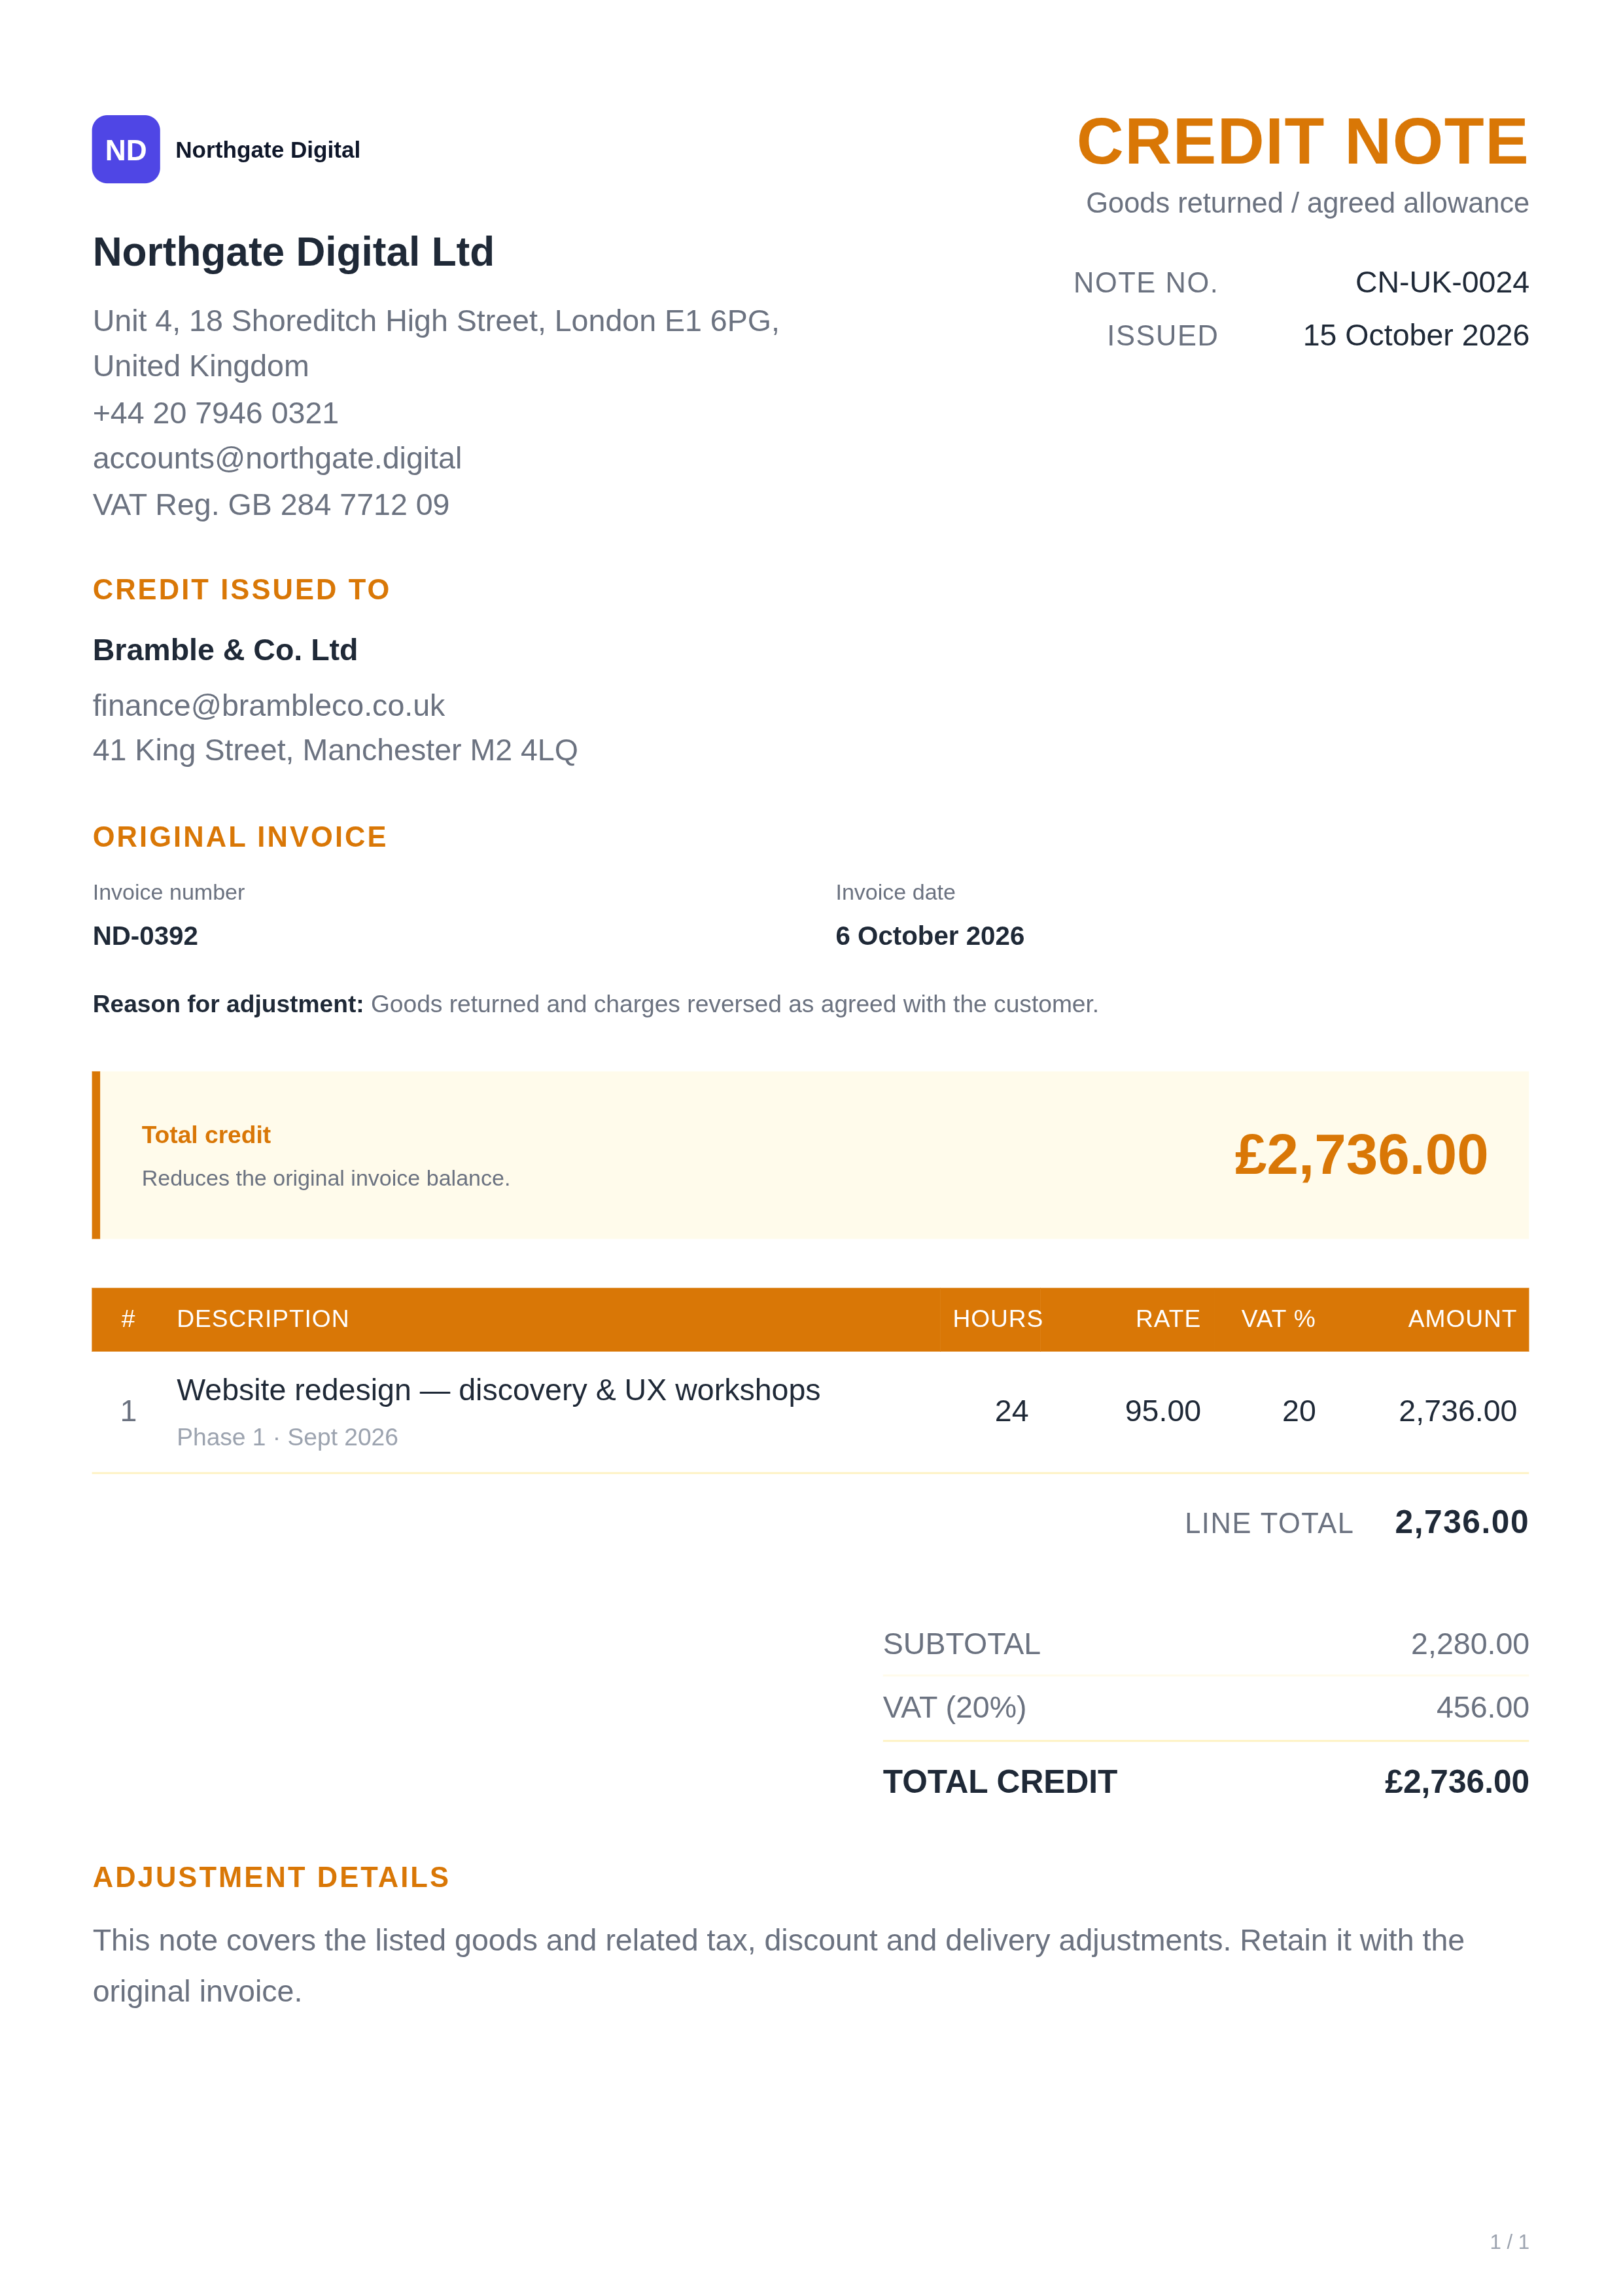
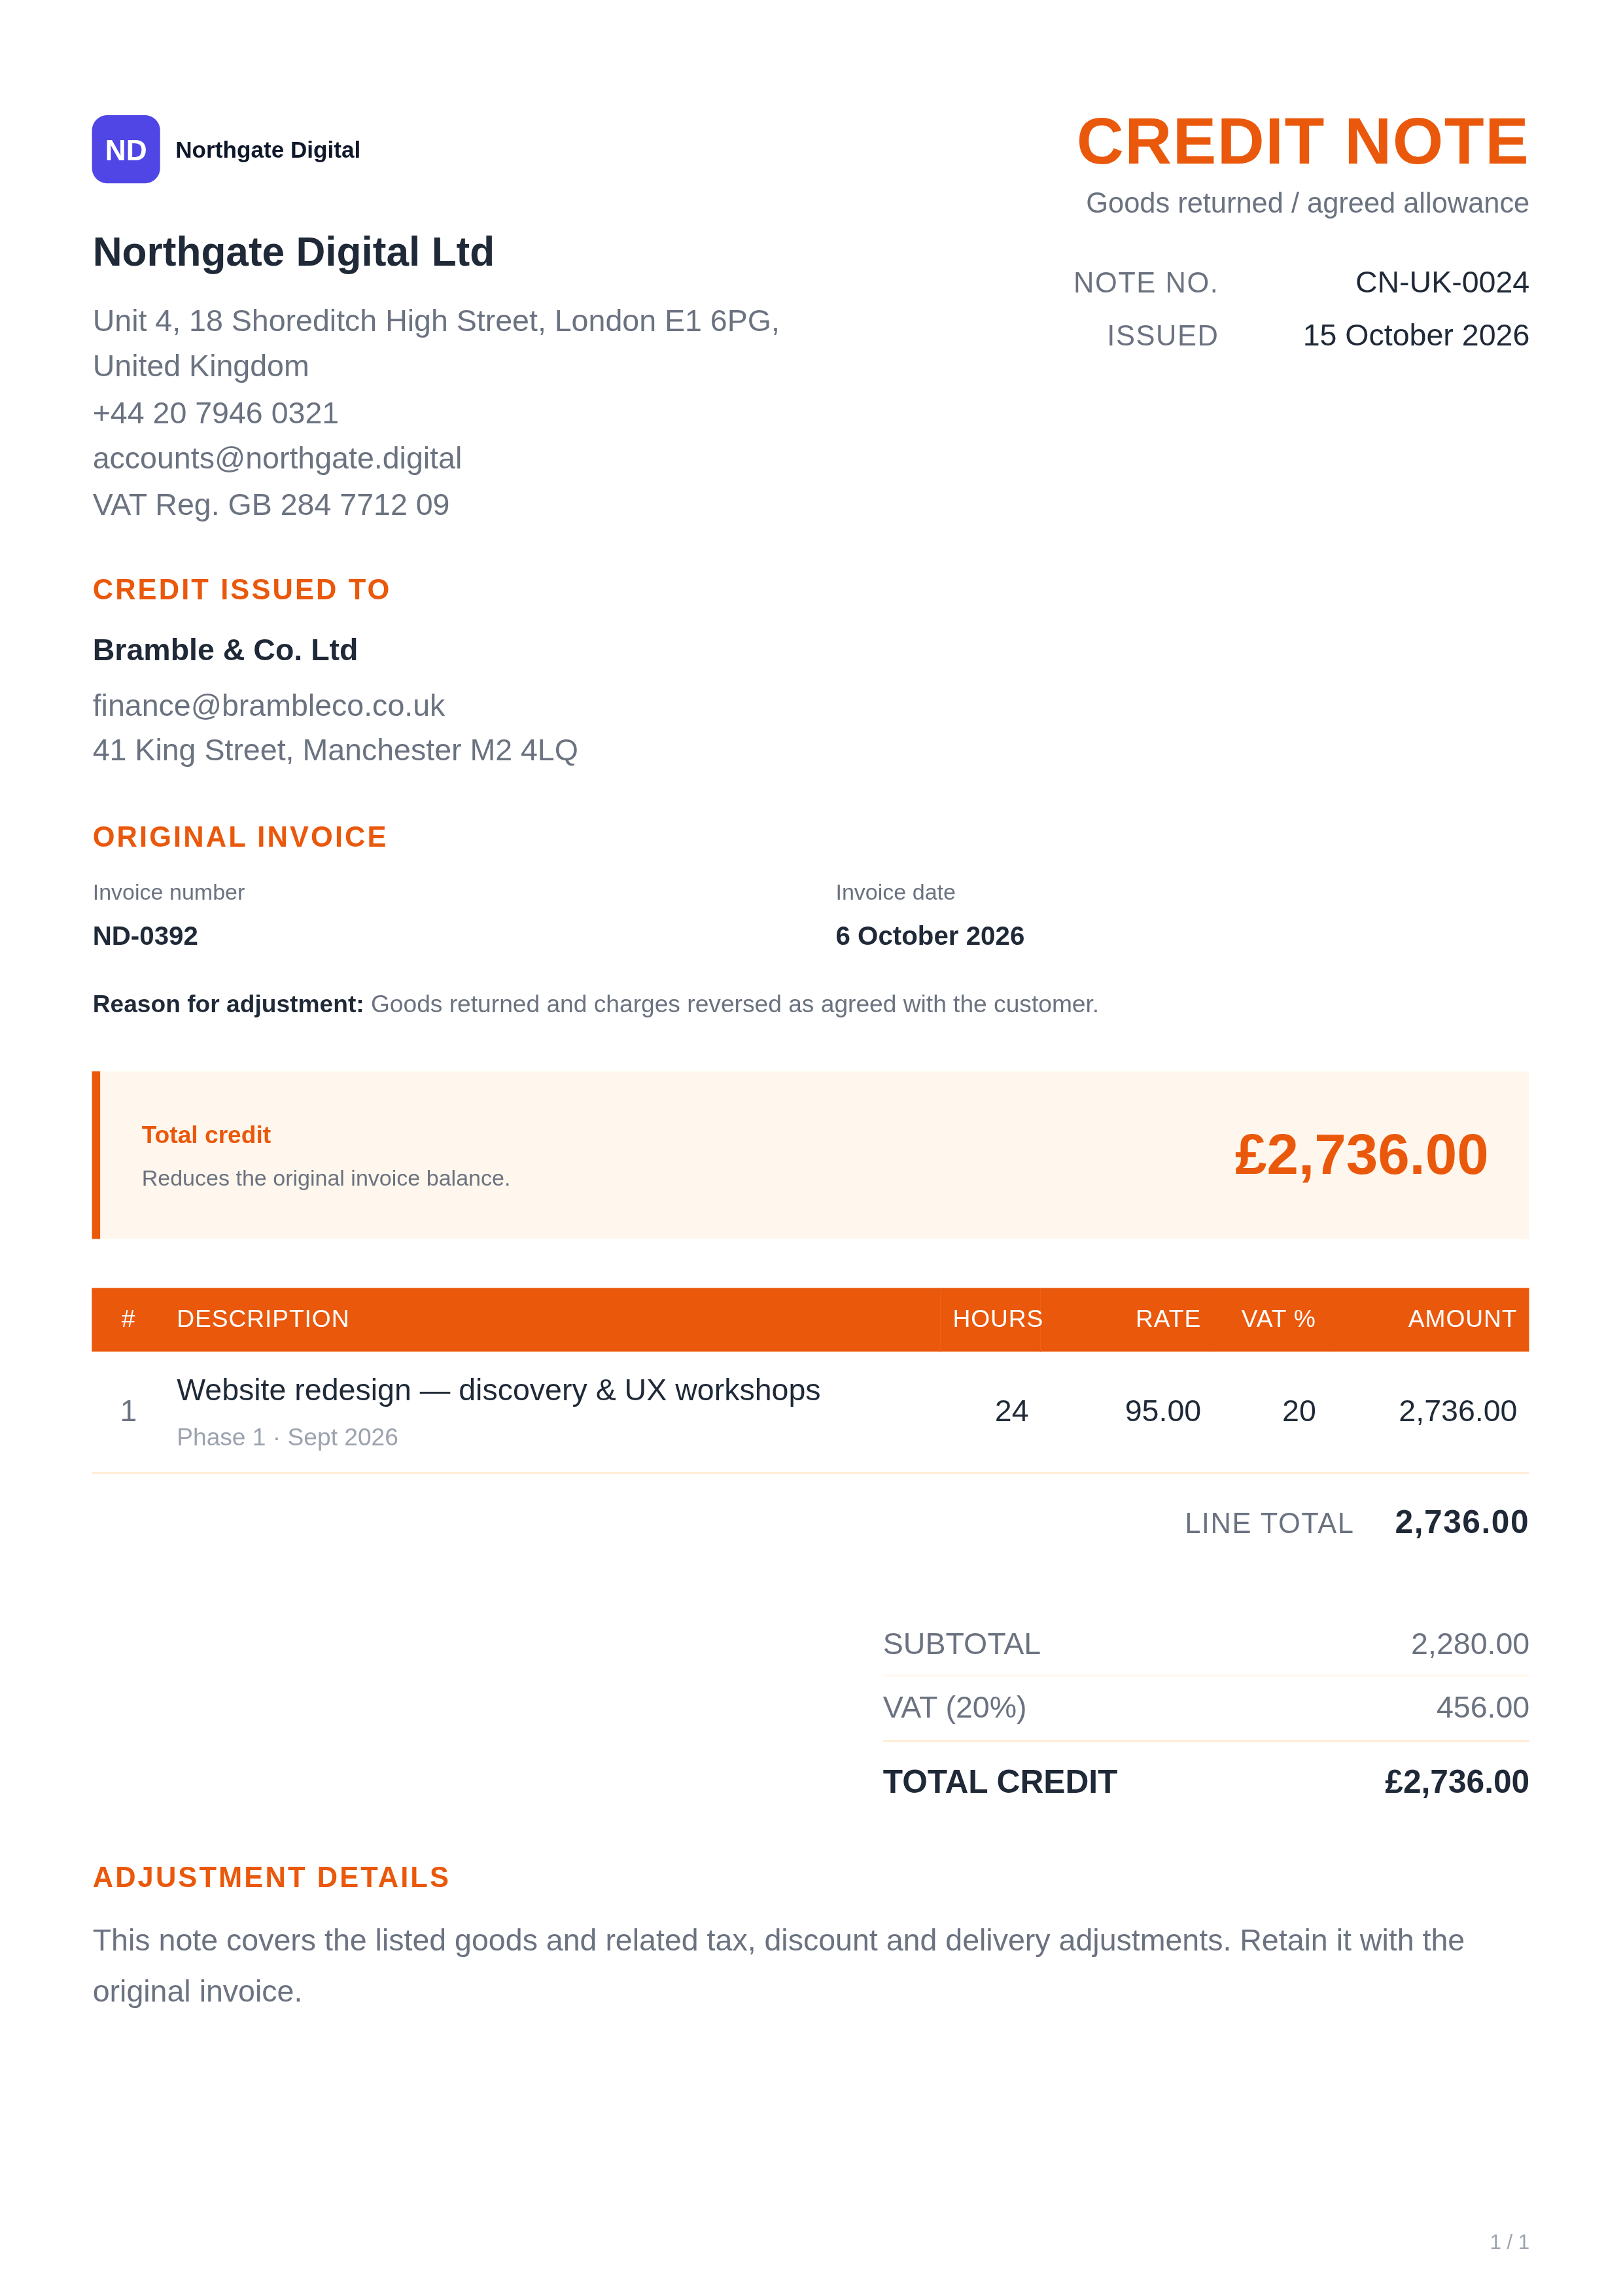
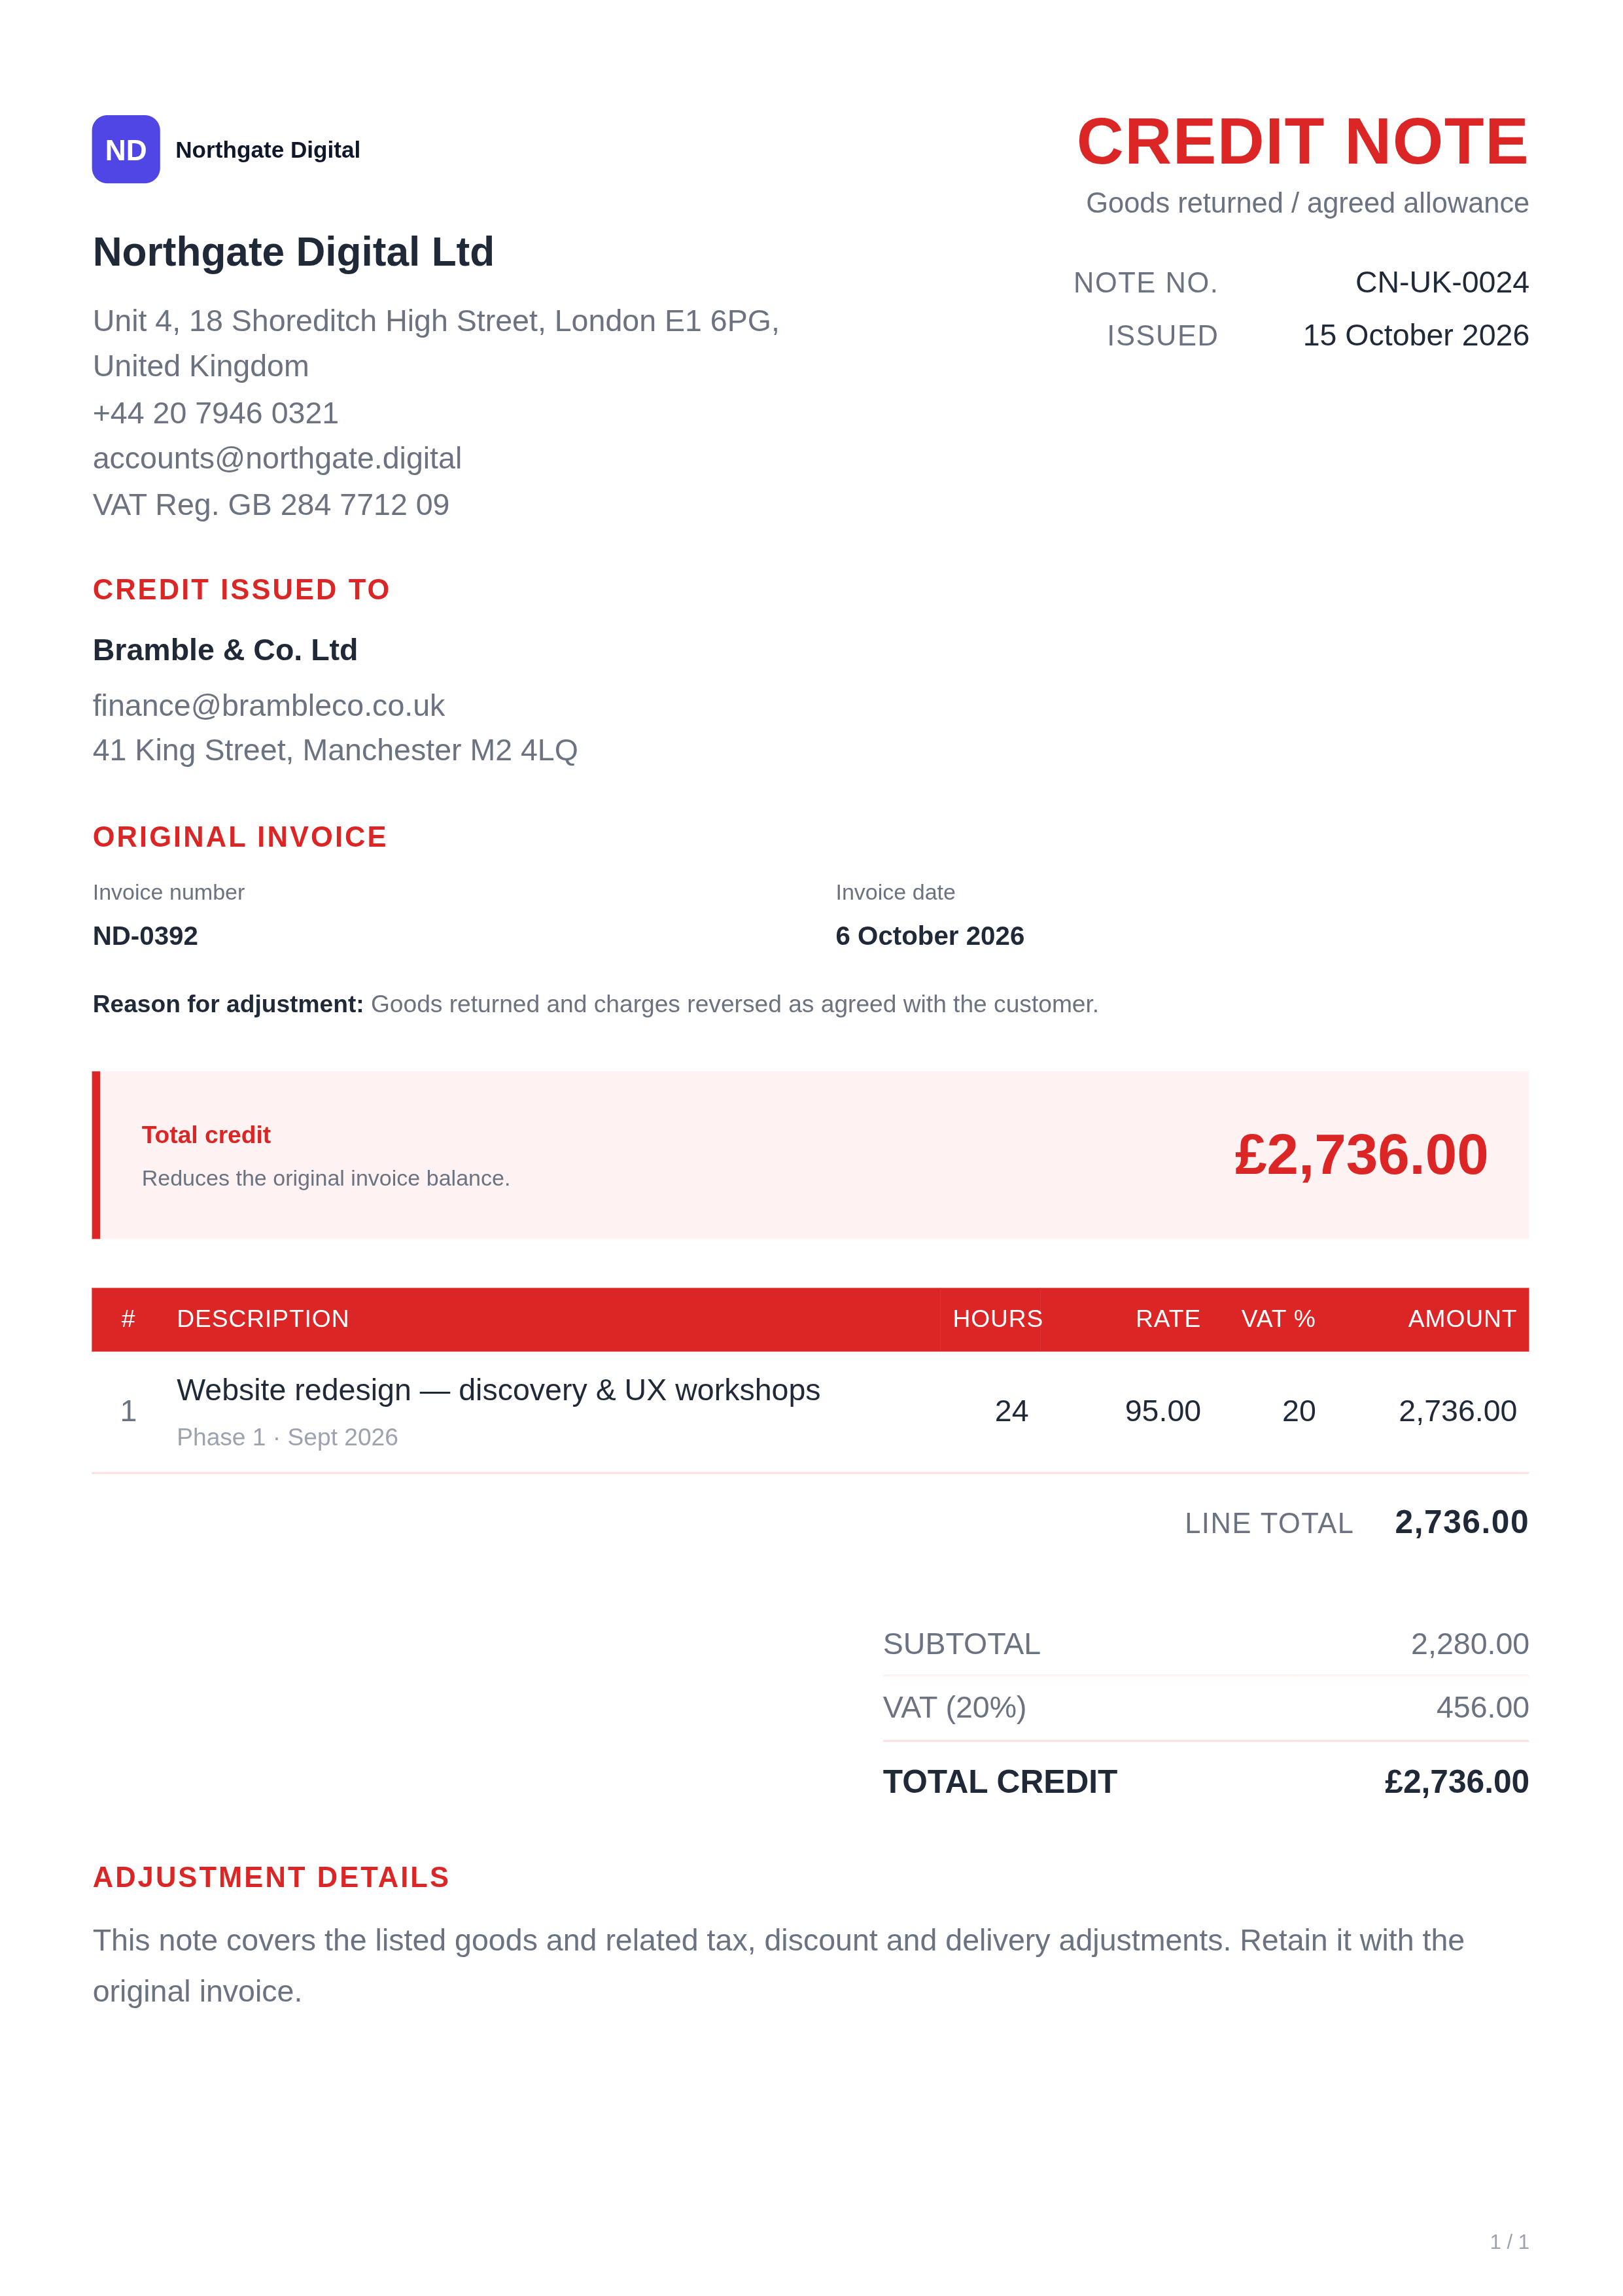
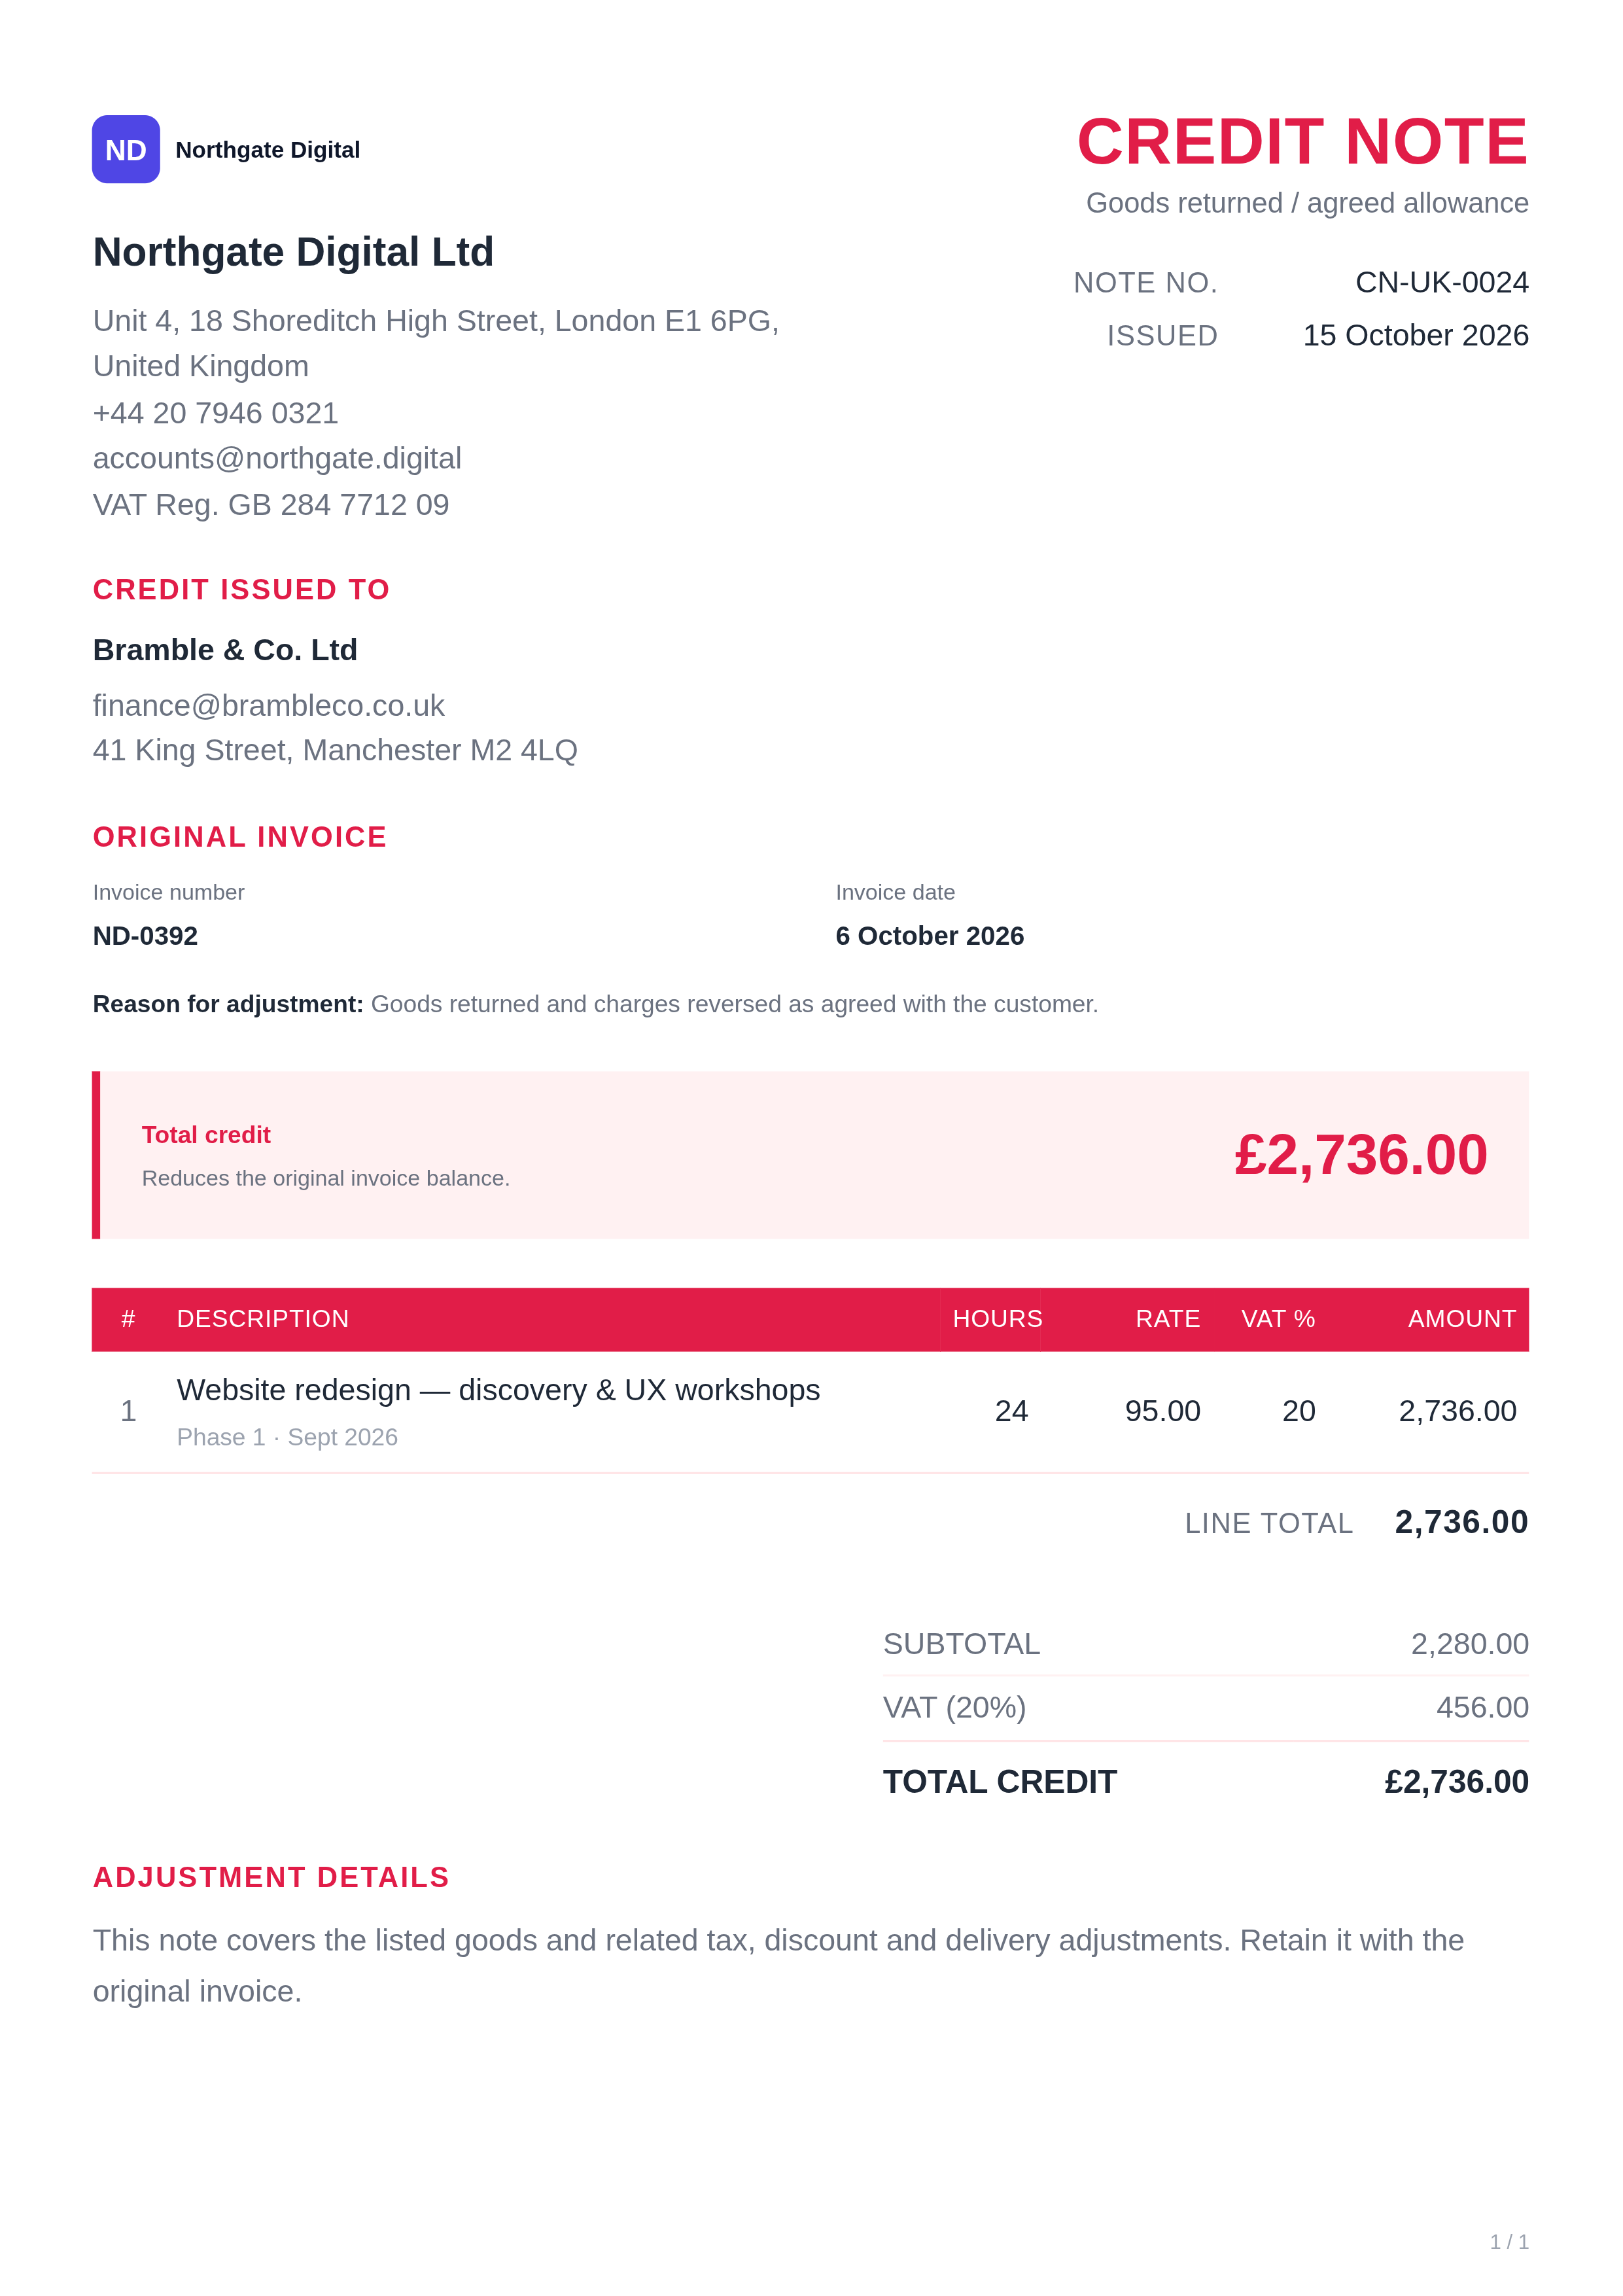
Auf einer beispielhaften Rechnung über 1.200 £ sind bereits 400 £ bezahlt. Bei einer Gutschrift von 240 £ bleiben 560 £ übrig. Der Kredit reduziert die Rechnung; Es wird keine weitere Zahlung erfasst.
| Originalrechnung | Zahlung | Kredit | Übrig |
|---|---|---|---|
| £1,200 | − £400 | − £240 | £560 |
Berechnen Sie den gutgeschriebenen Nettobetrag aus den vereinbarten Mengen, Tarifen und Rabatten und addieren Sie anschließend die entsprechende Steueranpassung. Beispiel: 100 £ netto zuzüglich einer beispielhaften Steuer von 20 £ ergeben eine Gesamtgutschrift von 120 £. Verwenden Sie die tatsächliche Behandlung des Originalangebots.
Durch die Gutschrift kann ein Kundenguthaben entstehen. Verfolgen Sie, ob der Betrag erstattet oder auf eine vereinbarte zukünftige Rechnung angewendet wird, und verhindern Sie, dass für beide Rechnungen dasselbe Guthaben verwendet wird.
Ein vereinbarter Preis- oder Qualitätsnachlass kann das Entgelt ohne Warenrückgabe mindern. Notieren Sie den Grund und die Genehmigung; Halten Sie die Lagerbestände unverändert, wenn sich keine Waren bewegen.
Nein. Die Untersuchung umfasst US-Einzelhandelsretouren und verspätete Zahlungen im Vereinigten Königreich. Es gibt einen betrieblichen Kontext an, nicht eine Gutschriftsausstellungsrate, eine globale Marktgröße oder gemessene Ergebnisse dieser Website.
Bewahren Sie die Originalrechnung, die Referenzen der betroffenen Positionen, die Anpassungsgenehmigung, die relevanten Rücksende- oder Servicenachweise sowie alle Rückerstattungs- oder späteren Zuteilungsreferenzen auf. Gleichen Sie das Kundenkonto nach der Buchung ab.
Eine Gutschrift, auch Gutschrift genannt, erfasst eine Kürzung einer zuvor ausgestellten Rechnung. Es identifiziert die Originalrechnung, den Grund für die Anpassung und den gutgeschriebenen Betrag.
Eine Gutschrift dokumentiert eine Rechnungskorrektur. Eine Rückerstattung ist eine Rückerstattung des Geldes an den Kunden. Erfassen Sie eine Rückerstattung separat und verknüpfen Sie sie mit der Gutschrift, damit das gleiche Guthaben nicht zweimal verwendet wird.
Bei den Downloads handelt es sich um statische Designvorschauen mit Beispieldetails, nicht um bearbeitbare Dokumente. Nutzen Sie den Gutschriftsgenerator, um Ihre eigenen Daten einzugeben und ein PDF auszudrucken oder zu speichern. Der Generator verwendet ein eigenes Layout und eigene GST-Felder. Die UK-Vorschau wird nicht reproduziert.
Nein. Ein Finanzkredit und eine Lagerbewegung sind separate Datensätze. Überprüfen Sie die zurückgegebenen Waren und erfassen Sie dann nur die Menge, die tatsächlich am entsprechenden verkaufsfähigen, beschädigten oder Quarantäne-Standort eingegangen ist.
Keine einzelne Vorlage erfüllt die Anforderungen aller Gerichtsbarkeiten. Diese Vorschauen zeigen GBP- und Mehrwertsteuerbeispiele im britischen Stil. Passen Sie die Felder, die steuerliche Behandlung und den Berichtsprozess an die tatsächliche Transaktion und die lokalen Vorschriften an.
In den Vorschauen werden GBP- und Mehrwertsteuerangaben im britischen Stil verwendet. Der britische Leitfaden stützt sich auf die Leitlinien der HMRC; Andere Leitfäden erläutern Dokument-Workflows und anschauliche Arithmetik. Quelllinks überprüft am 17. Oktober 2026.
Geben Sie Ihre eigenen Daten in den kostenlosen Gutschriftgenerator ein. Es bietet GST-Felder und Browser-Druck- oder PDF-Ausgabe in einem eigenen Layout. Überprüfen Sie die Steuerfelder für Ihre Transaktion.
Erstellen Sie eine Gutschrift