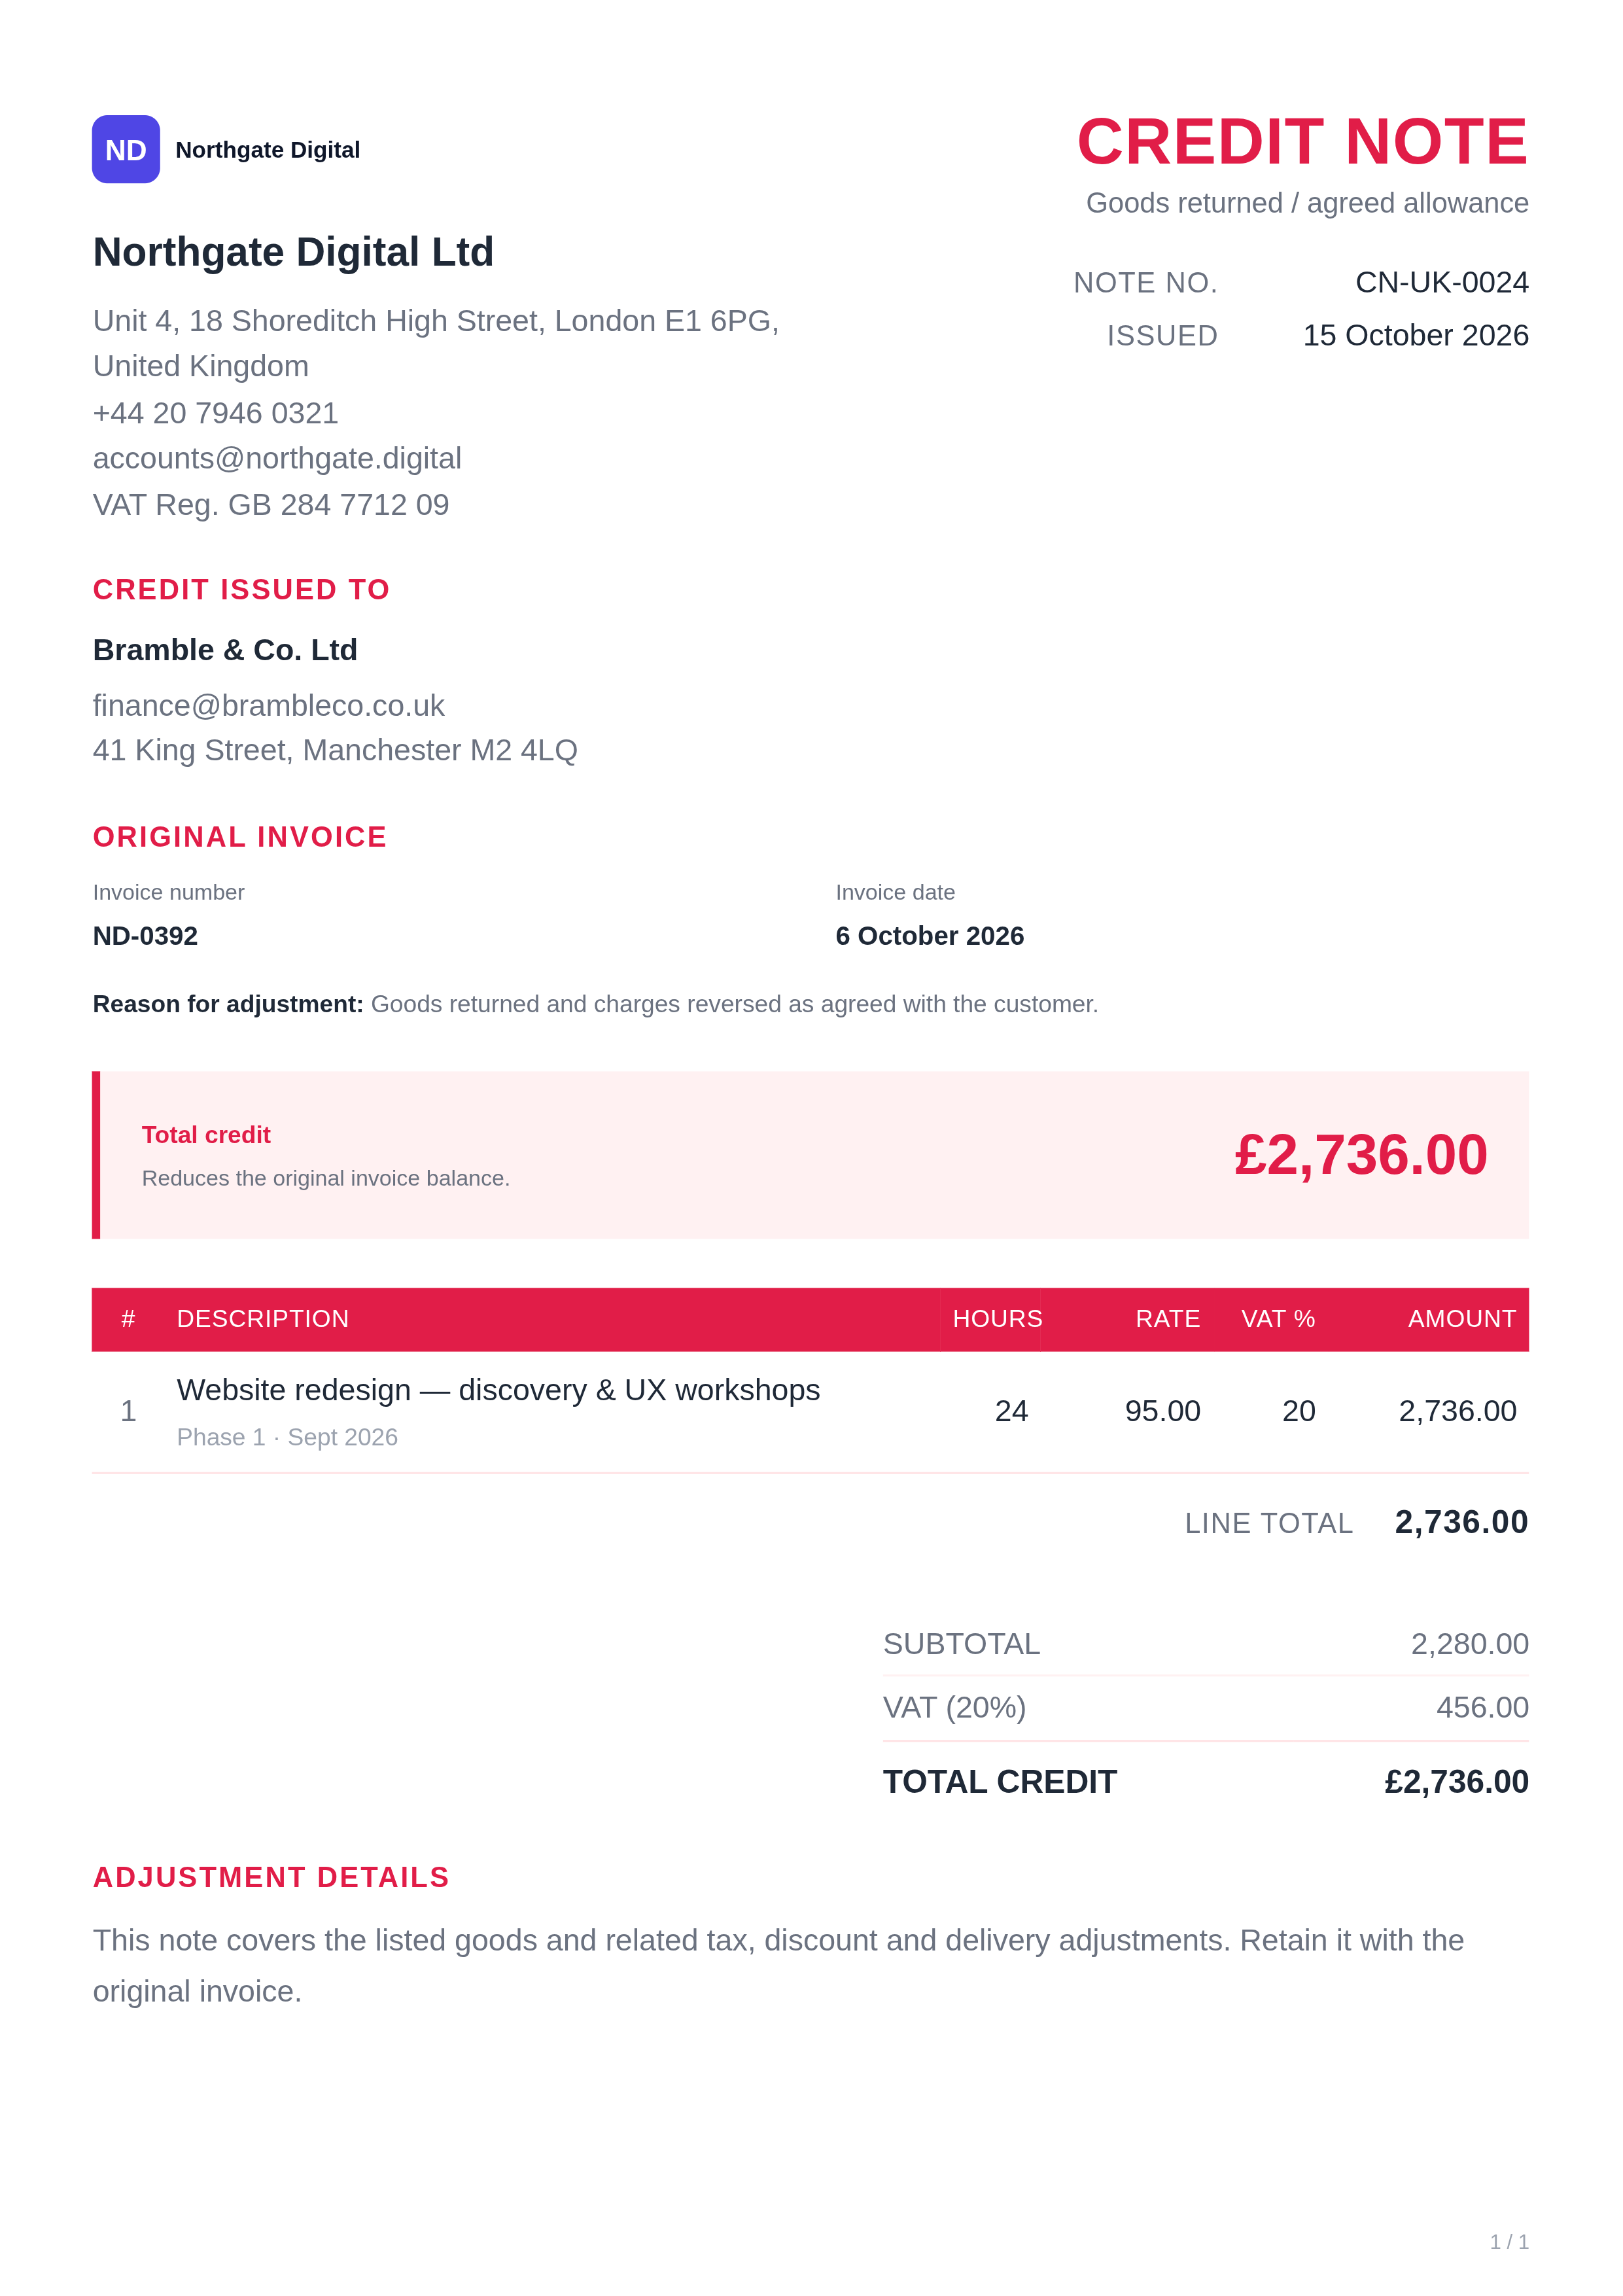
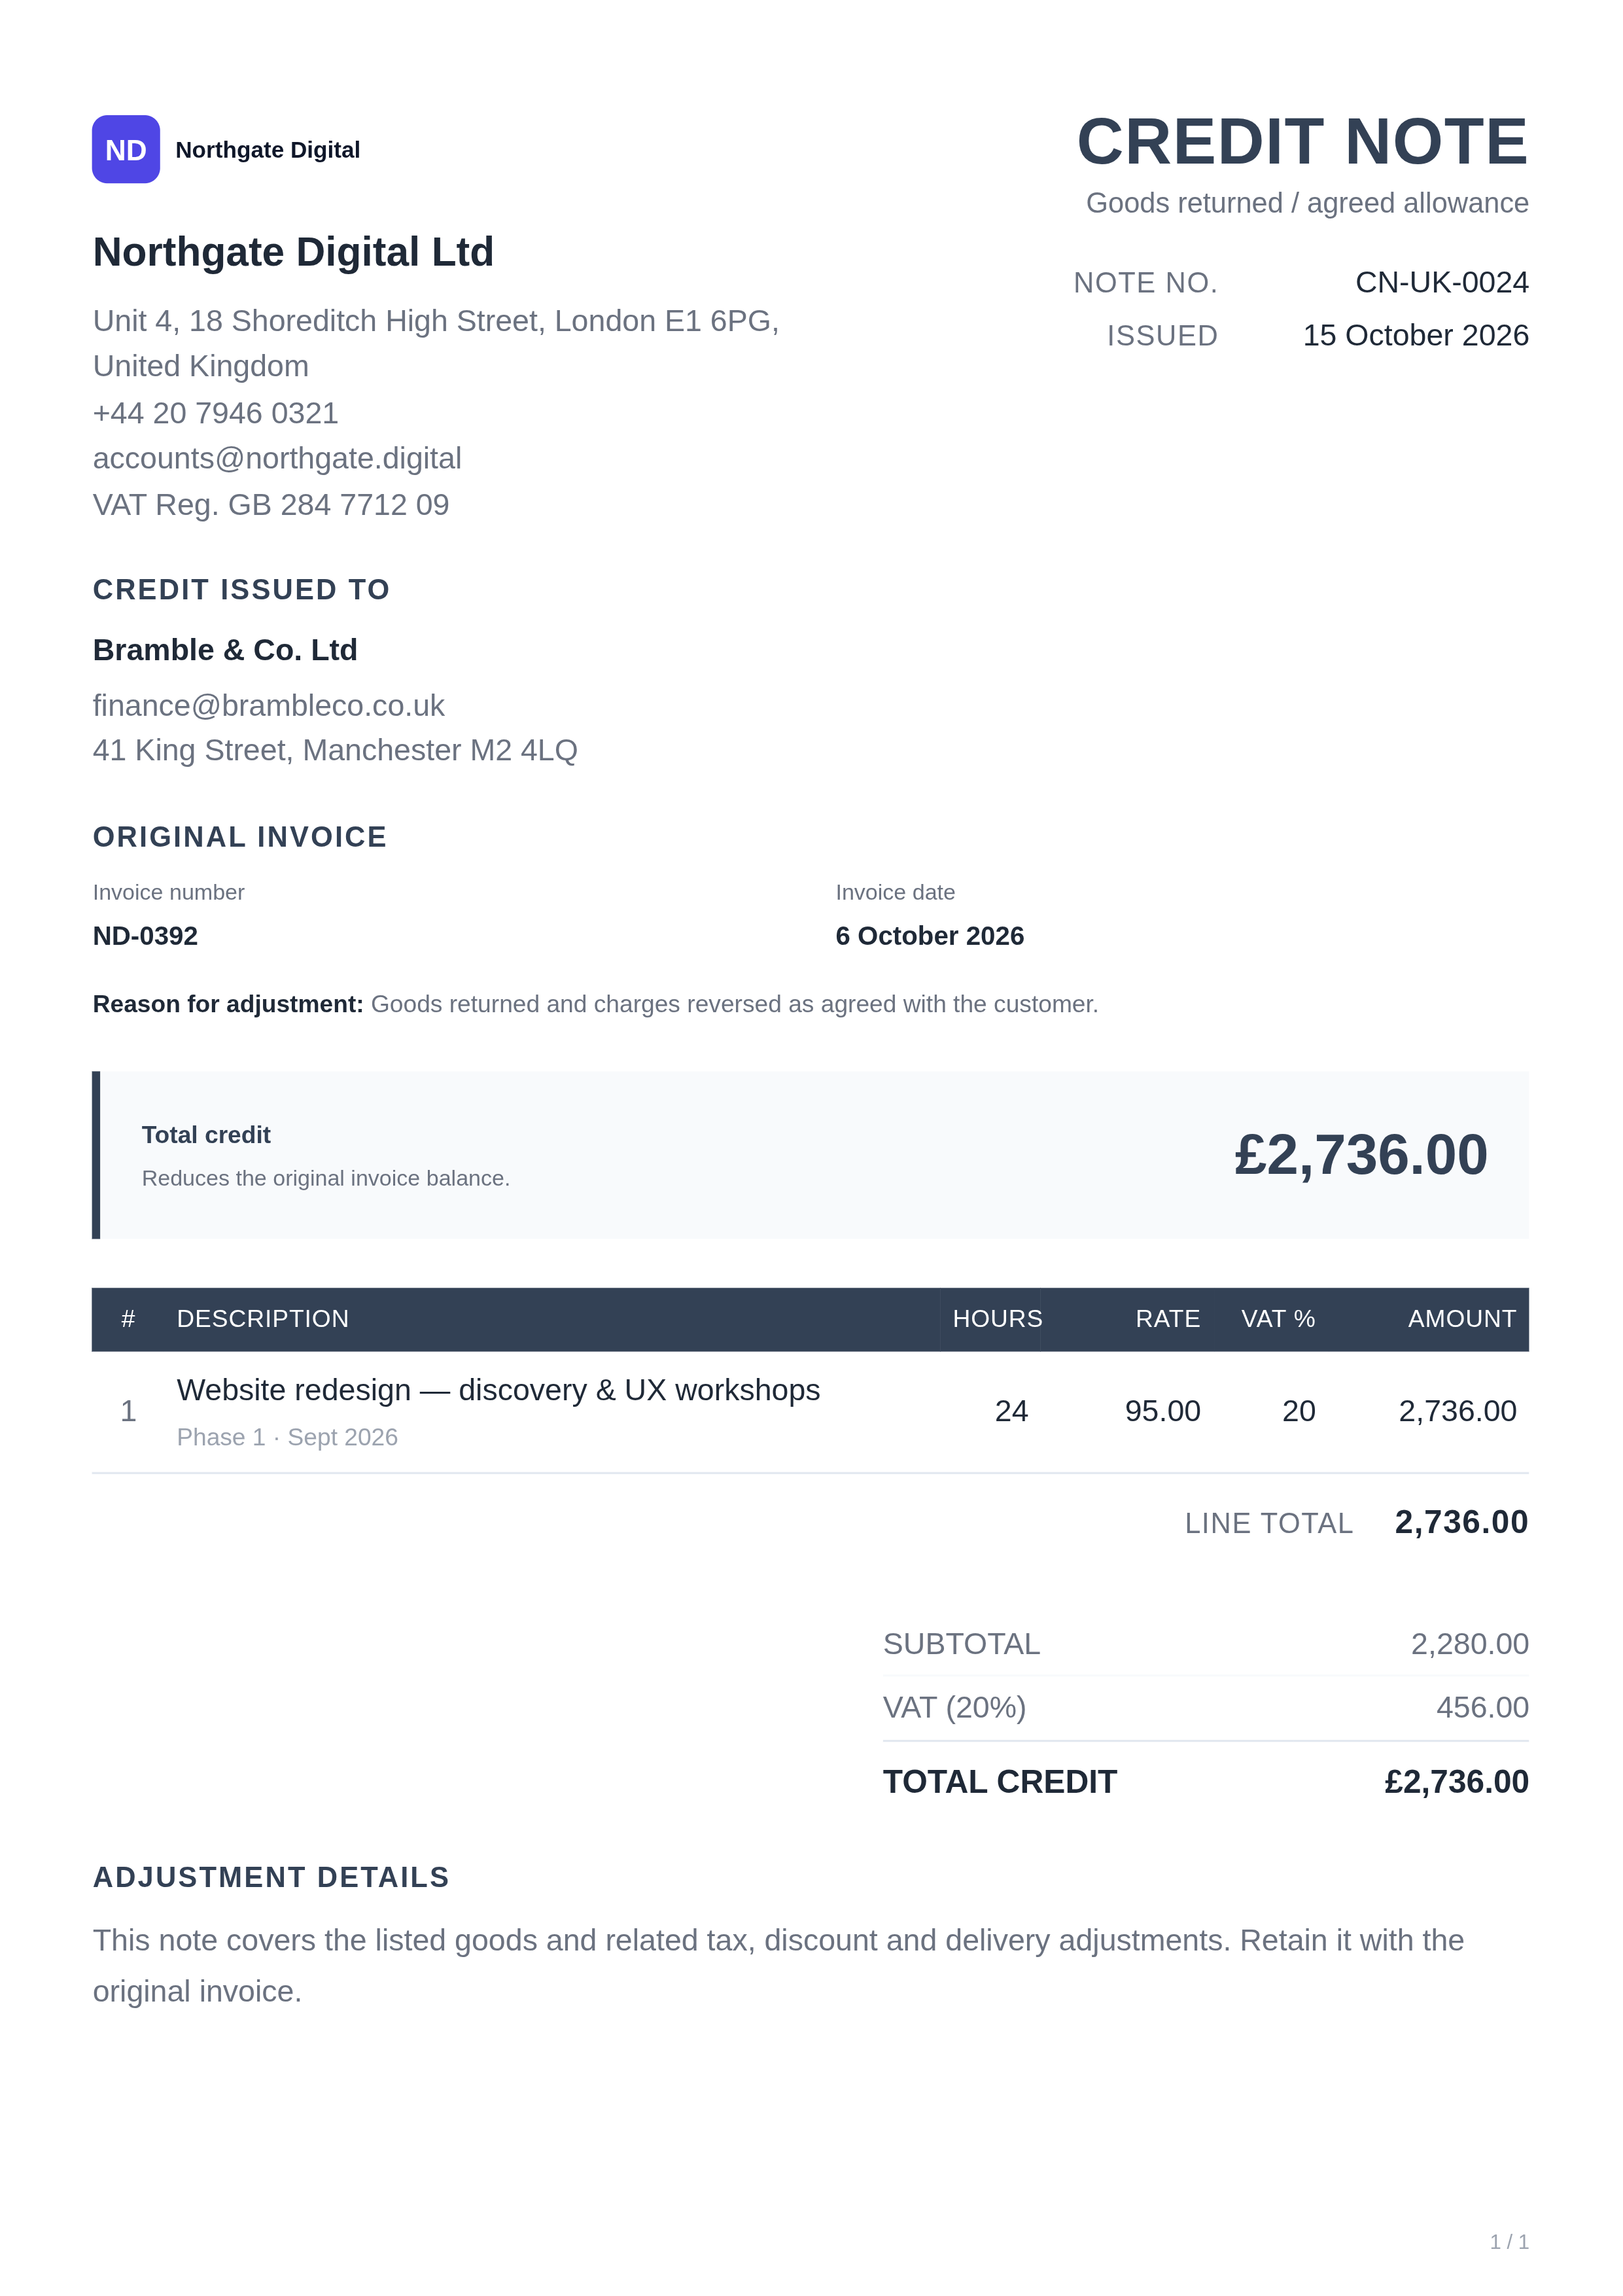
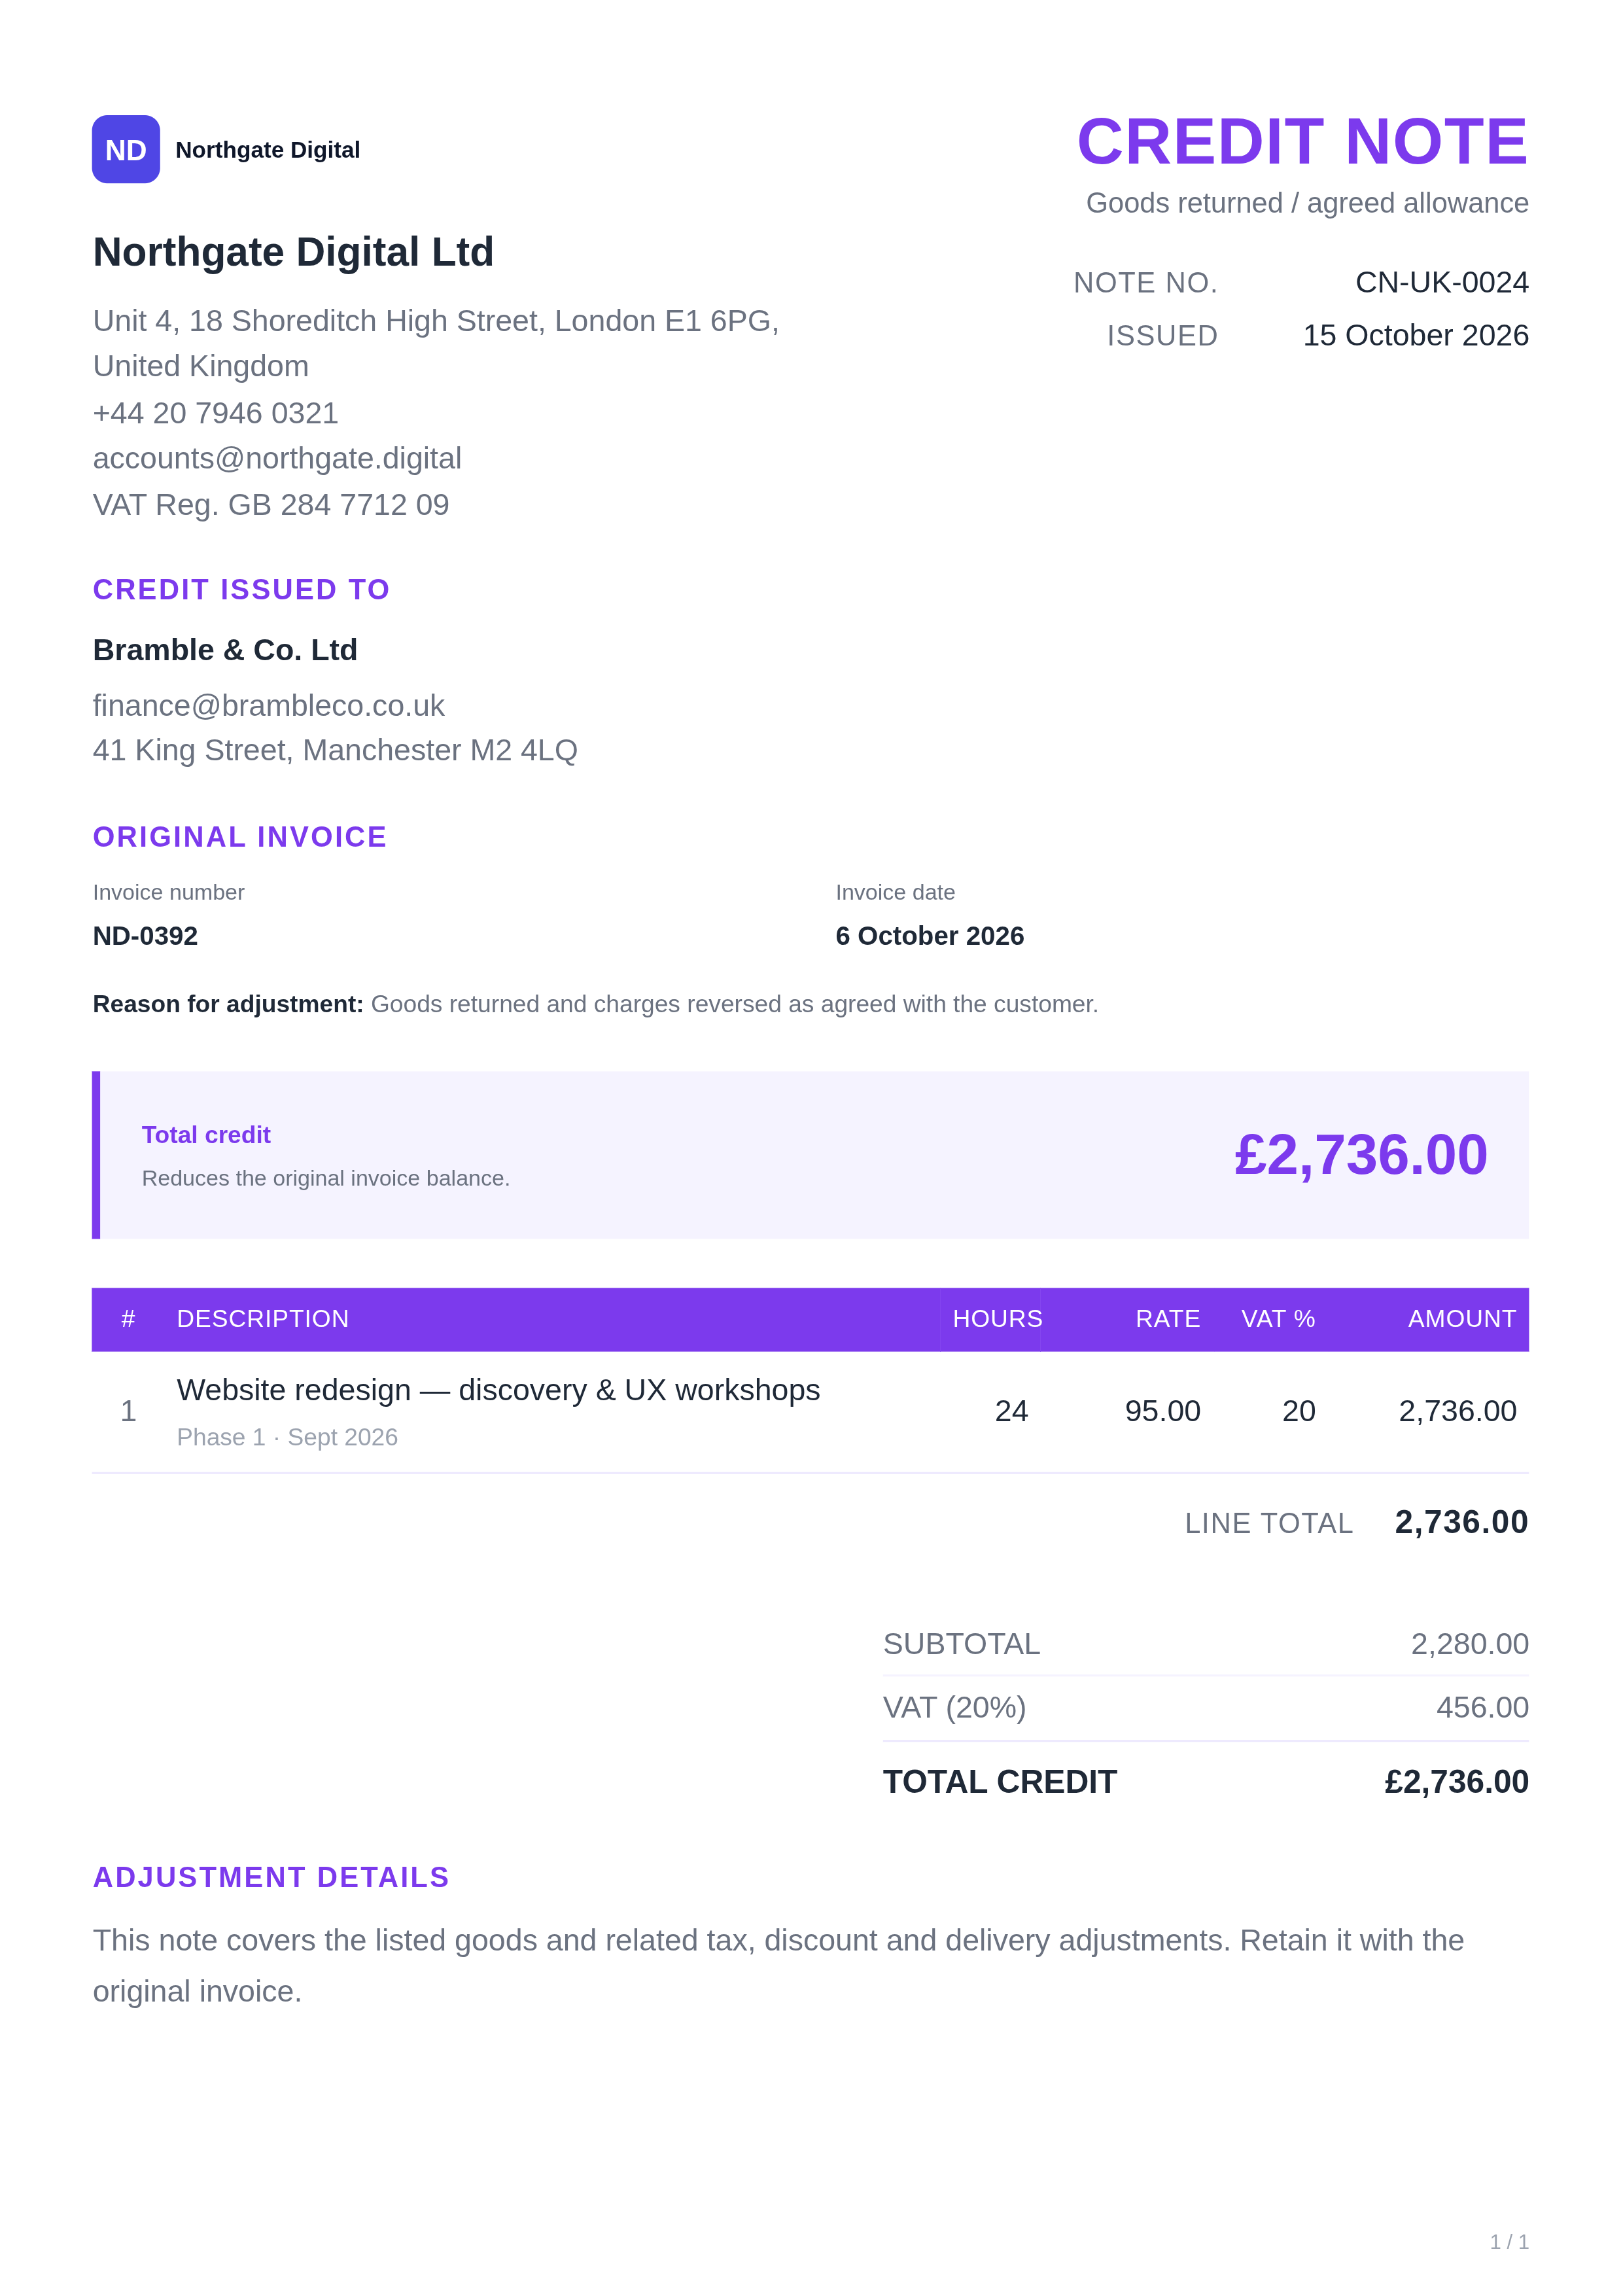
Scénarios opérationnels illustratifs, non nommés études de cas clients. Les exemples en GBP supposent une taxe de 20 % pour l'arithmétique uniquement ; appliquer le traitement réel de la fourniture.
Vente au détail et commerce électronique
Déclenchement: Le client renvoie deux articles d'une commande payée.
Action: Faites correspondre l'autorisation de retour à la facture originale, inspectez les marchandises et approuvez le crédit.
Preuve: Référence de commande, facture, accusé de réception, contrôle et remboursement.
- Ajustement net
- £100.00
- Exemple de taxe
- £20.00
- Ajustement total
- £120.00
Facture originale £600.00 · Déjà payé £600.00
Crédit client de 120 £ avant remboursement. Le rembourser consomme le crédit ; le stock est reçu séparément.
Distribution en gros
Déclenchement: Trois unités endommagées sont acceptées pour crédit sur une commande impayée.
Action: Créditez uniquement les unités acceptées au prix net facturé et taxes applicables.
Preuve: Relevé de livraison, photos des dommages, réclamation approuvée et lignes de facture.
- Ajustement net
- £240.00
- Exemple de taxe
- £48.00
- Ajustement total
- £288.00
Facture originale £960.00 · Déjà payé £0.00
Il reste 672 £ à collecter. Le stock endommagé ne devient pas automatiquement disponible à la vente.
Agence et services professionnels
Déclenchement: Client et fournisseur conviennent d'annuler une partie d'un projet facturé.
Action: Enregistrez la réduction de périmètre convenue et accordez un crédit partiel sur cette facture.
Preuve: Contrat, approbation de modification, correspondance de facture et d’annulation.
- Ajustement net
- £200.00
- Exemple de taxe
- £40.00
- Ajustement total
- £240.00
Facture originale £1,200.00 · Déjà payé £400.00
Il reste 560 £ après paiement et crédit. Les heures non effectuées ne constituent pas un rendement physique des actions.
Fabrication et approvisionnement B2B
Déclenchement: L'acheteur reçoit une indemnité convenue pour un défaut de qualité mais conserve la marchandise.
Action: Documentez l'allocation sans inventer un mouvement de retour.
Preuve: Rapport qualité, référence du lot, approbation des allocations et facture originale.
- Ajustement net
- £150.00
- Exemple de taxe
- £30.00
- Ajustement total
- £180.00
Facture originale £1,800.00 · Déjà payé £0.00
1 620 £ restent dus. La quantité reste inchangée car le client conserve la marchandise.