US$ 849,9 bilhões
Retornos projetados do varejo nos EUA
2025 · Varejo nos EUA · Projeção NRF / Happy Returns
Valor estimado das devoluções de mercadorias, não das notas de crédito emitidas.
Cenário de Devoluções de Varejo da NRF 2025 My Inventory Items
As imagens dos modelos mantêm o texto de exemplo original em inglês. O conteúdo dos guias está traduzido.
Modelos de notas de crédito e guias práticos
Uma nota de crédito registra uma redução em relação a uma fatura anterior. Vincule cada devolução, desconto ou correção de preço à venda original e mostre exatamente o que muda.
PNGs para download · Exemplos trabalhados · Fontes oficiais de IVA do Reino Unido
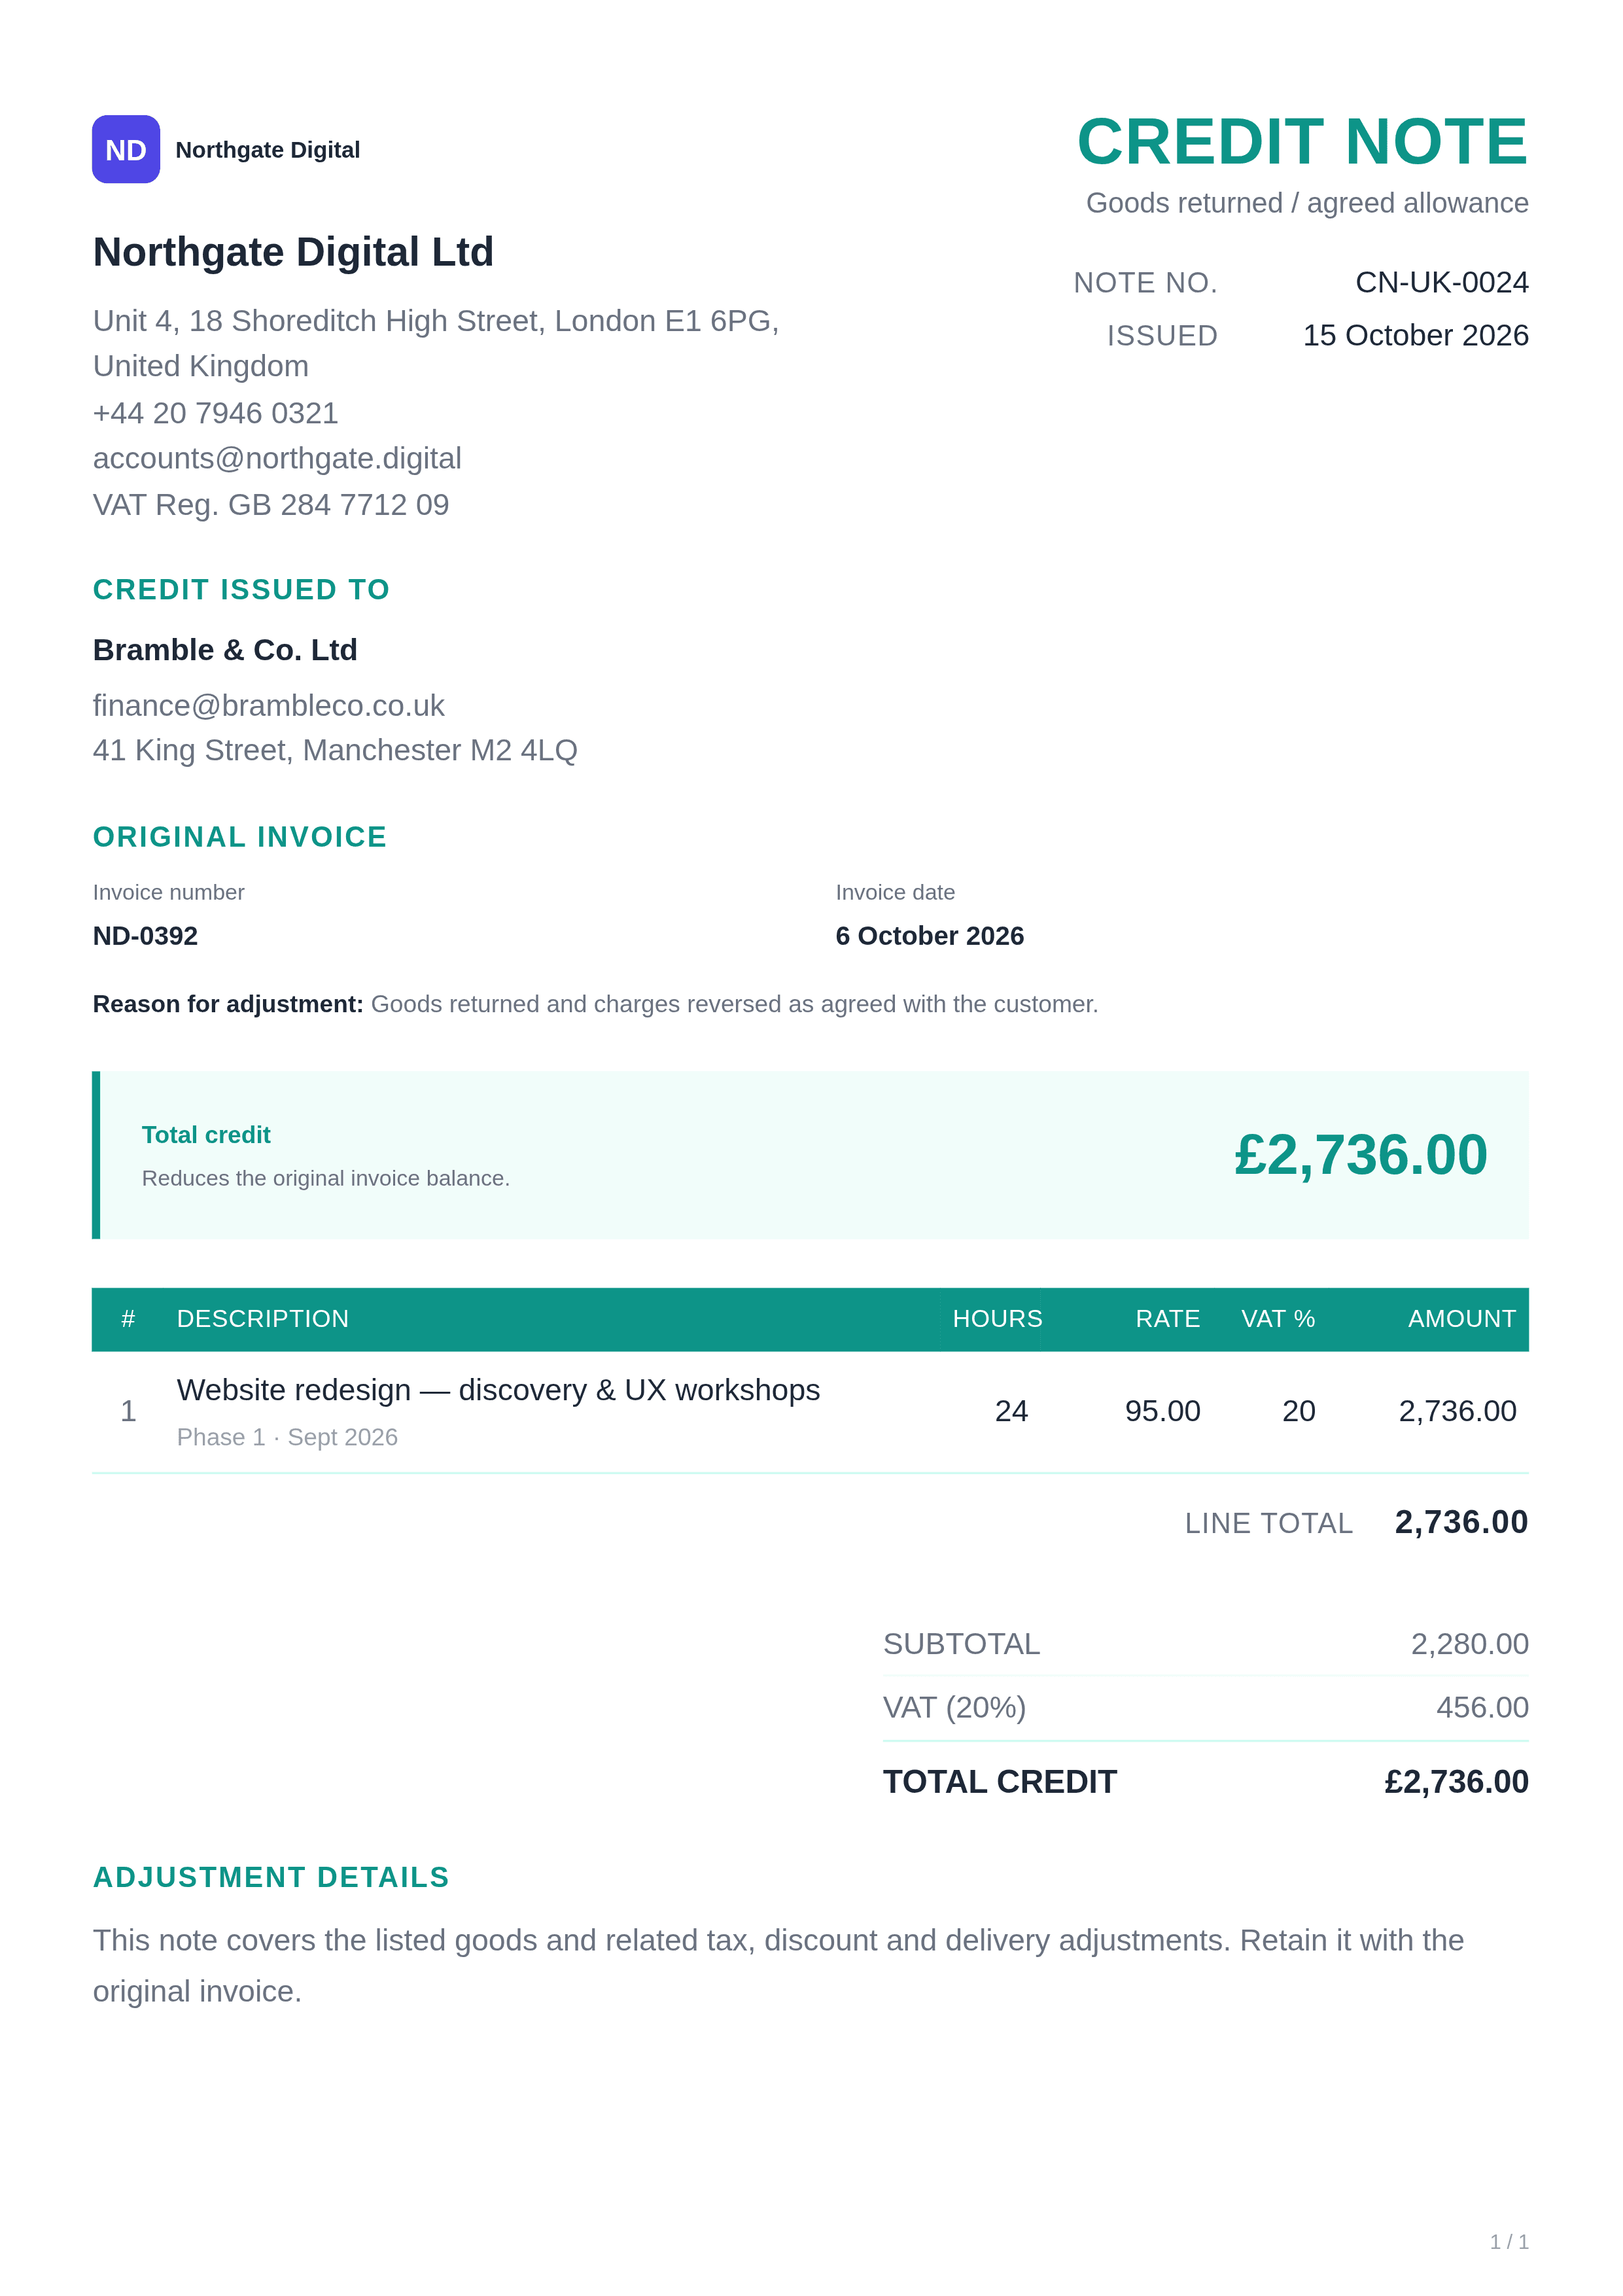
Uma nota de crédito, ou nota de crédito, documenta uma redução acordada na fatura. Identifica o cliente, fatura original, motivo, itens creditados e total. Pode reduzir um saldo não pago ou criar crédito para uma fatura já paga.
A nota de crédito registra o ajuste. Um reembolso registra o dinheiro devolvido. Um recebimento de estoque registra as mercadorias recebidas fisicamente. Vincule-os para que um ajuste não possa ser contado duas vezes.
Use uma lista de verificação de notas de crédito que cubra números de documentos, referências de faturas originais, motivos, itens creditados, impostos e detalhes de liquidação.
Documente as quantidades devolvidas, calcule um crédito na fatura e reconcilie as mercadorias devolvidas com o estoque vendável, danificado e em quarentena.
Compare notas de crédito, notas de débito e reembolsos emitidos pelo vendedor, com exemplos de aumentos, reduções de faturas e dinheiro devolvido.
Entenda as referências de notas de crédito de IVA do Reino Unido, ajustes genuínos e registros de apoio, com links para orientações do HMRC e um exemplo de GBP.
Calcule um crédito parcial da fatura após um pagamento, evite a contagem duplicada de reembolsos e reconcilie o saldo restante do cliente.
Pesquisa publicada · Contexto e escopo
Estes estudos explicam a escala dos retornos e dos pagamentos em atraso. Eles não contam notas de crédito ou débito, estabelecem uma taxa global de emissão de notas ou medem os resultados do uso deste site. As conclusões das empresas retalhistas dos EUA e do Reino Unido descrevem populações diferentes e não devem ser combinadas.
US$ 849,9 bilhões
2025 · Varejo nos EUA · Projeção NRF / Happy Returns
Valor estimado das devoluções de mercadorias, não das notas de crédito emitidas.
Cenário de Devoluções de Varejo da NRF 202515.8%
2025 · Varejo nos EUA · estimativa do varejista
Taxa global de retorno comunicada pela NRF; não é uma taxa de correção de fatura.
Lançamento da NRF, 15 de outubro de 202519.3%
2025 · Varejo on-line nos EUA · estimativa
As devoluções online criam um trabalho de reconciliação entre registros de pedidos, estoque e pagamentos.
Cenário de Devoluções de Varejo da NRF 20259%
2025 · Relatório NRF/Retornos Felizes
Suporta verificação de evidências de devolução; não mede notas de crédito fraudulentas.
Cenário de Devoluções de Varejo da NRF 2025£ 26 bilhões
Pesquisa de 2025 · Empresas do Reino Unido · em um determinado momento
Acumulação de pagamentos entre empresas, não o valor de notas de débito ou faturas contestadas.
Gabinete do Comissário para Pequenas Empresas, 31 de julho de 2025£17,000
Pesquisa de 2025 · Reino Unido · empresas afetadas
Uma média para empresas afetadas por atrasos nos pagamentos, não para todas as empresas.
Gabinete do Comissário para Pequenas Empresas, 31 de julho de 202528%
Pesquisa de 2025 · Reino Unido · mais de 1,5 milhão de empresas
Uma medida ampla de desempenho de pagamentos; o estudo não isola documentos de ajuste.
Gabinete do Comissário para Pequenas Empresas, 31 de julho de 202586 horas
Pesquisa de 2025 · Reino Unido · por empresa afetada
Carga de trabalho de coleta estimada. Referências claras ajudam na reconciliação; nenhuma economia de tempo é reivindicada aqui.
Gabinete do Comissário para Pequenas Empresas, 31 de julho de 2025Pesquisa publicada em 2025; links verificados em 17 de outubro de 2026. Os valores NRF são estimativas ou projeções de relatórios. As descobertas do Reino Unido provêm de pesquisas encomendadas e análises econômicas, e não de dados de clientes deste site.
Cenários operacionais ilustrativos, não estudos de caso de clientes nomeados. Os exemplos de GBP pressupõem um imposto de 20% apenas para aritmética; aplicar o tratamento real da oferta.
Acionar: O cliente devolve dois itens de um pedido pago.
Ação: Combine a autorização de devolução com a fatura original, inspecione as mercadorias e aprove o crédito.
Evidência: Pedido, fatura, aviso de recebimento, inspeção e referência de reembolso.
Fatura original £600.00 · Já pago £600.00
Crédito ao cliente de £ 120 antes do reembolso. O reembolso consome o crédito; o estoque é recebido separadamente.
Acionar: Três unidades danificadas são aceitas para crédito em um pedido não pago.
Ação: O crédito aceita apenas unidades ao preço líquido faturado e imposto aplicável.
Evidência: Registro de entrega, fotos de danos, reclamação aprovada e linhas de fatura.
Fatura original £960.00 · Já pago £0.00
Restam £ 672 para arrecadar. O estoque danificado não fica automaticamente disponível para venda.
Acionar: Cliente e fornecedor concordam em cancelar parte de um projeto faturado.
Ação: Registre a redução de escopo acordada e emita um crédito parcial contra essa fatura.
Evidência: Contrato, aprovação de alterações, fatura e correspondência de cancelamento.
Fatura original £1,200.00 · Já pago £400.00
Restam £560 após pagamento e crédito. As horas não executadas não são um retorno físico do estoque.
Acionar: O comprador recebe uma indenização acordada por defeito de qualidade, mas fica com a mercadoria.
Ação: Documente o subsídio sem inventar um movimento de retorno.
Evidência: Relatório de qualidade, referência de lote, aprovação de abatimento e fatura original.
Fatura original £1,800.00 · Já pago £0.00
£ 1.620 permanecem devidos. A quantidade permanece inalterada porque o cliente fica com a mercadoria.
Etapa 1
Combine o pedido, o número da fatura, o cliente ou fornecedor, a moeda e as linhas afetadas. Mantenha a fatura original intacta.
Etapa 2
Verifique as evidências de devolução, acordos de preços ou termos de cancelamento. Combine o que é creditado e quem o aprova.
Etapa 3
Use um número de documento exclusivo, data de emissão, motivo, valores de linha e detalhes fiscais relevantes. Compartilhe com a contraparte e guarde a aprovação.
Etapa 4
Vincule o ajuste à fatura e à conta do cliente ou fornecedor. Combine pagamentos, reembolsos e reivindicações aceitas sem alocações duplicadas.
Use essas fórmulas internas para monitorar seu processo. Todos os valores de exemplo abaixo são hipotéticos, sem meta do setor ou melhoria prometida.
| Métrica | Fórmula | Exemplo trabalhado | Como usar |
|---|---|---|---|
| Taxa de ajuste | Faturas com pelo menos um ajuste ÷ faturas revisadas × 100 | 12 faturas ajustadas ÷ 400 faturas = 3%. Conte as faturas uma vez, mesmo que existam várias notas. | Investigar causas por cliente, produto e motivo; esta é uma medida interna, não uma referência. |
| Índice de valor de crédito | Créditos líquidos para um grupo de faturas ÷ valor líquido original da fatura × 100 | Créditos líquidos de £ 2.000 ÷ £ 100.000 de faturamento original líquido = 2%. Use uma coorte e uma moeda consistentes. | Acompanhe o valor perdido em devoluções, descontos ou correções de superfaturamento sem misturar impostos nas vendas líquidas. |
| Taxa de recuperação de débito | Pagamentos alocados às notas de débito do vendedor ÷ valor bruto do débito devido × 100 | £ 900 recebidos ÷ £ 1.200 devidos = 75%. Exclua datas de vencimento futuras e memorandos de reclamação do comprador. | Separe as cobranças extras documentadas do dinheiro efetivamente arrecadado. |
| Tempo de resolução | Soma dos dias desde a reclamação registrada até o resultado acordado ÷ reclamações resolvidas | 40 dias corridos no total em 8 reclamações resolvidas = 5 dias em média. | Acompanhe o envelhecimento não resolvido separadamente para que os casos abertos não desapareçam da imagem. |
| Completude de referência | Notas com fatura obrigatória e links de evidências ÷ notas revisadas × 100 | 48 notas totalmente vinculadas ÷ 50 notas = 96%. Defina as evidências necessárias antes de revisar. | Encontre números de faturas, aprovações e registros de liquidação ausentes antes de lançar. |
| Registro | Emitida pela | Efeito | Uso típico |
|---|---|---|---|
| Nota de crédito do vendedor | Fornecedor/vendedor | Reduz a cobrança faturada | Devolução aceita, subsídio ou correção de sobrecarga |
| Nota de débito do vendedor | Fornecedor/vendedor | Aumenta a cobrança faturada | Subfaturamento ou cobrança omitida acordada |
| Nota de débito do comprador | Cliente/comprador | Solicita crédito de fornecedor; rastrear aceitação | Falta de compra, danos ou reclamação de devolução |
| Registro de reembolso | Festa devolvendo dinheiro | Registra dinheiro devolvido | Referência de pagamento para liquidação de crédito de cliente |
| Movimento de estoque | Equipe de armazém/inventário | Registra quantidade física e condição | Recebimento de devolução, quarentena ou expedição |
Baixe visualizações de design PNG estáticas contendo exemplos de detalhes de negócios. Nove mostram o layout fornecido no Reino Unido; azul é a variante curta fornecida. Estas são imagens de referência, não formulários editáveis ou documentos comerciais preenchidos.
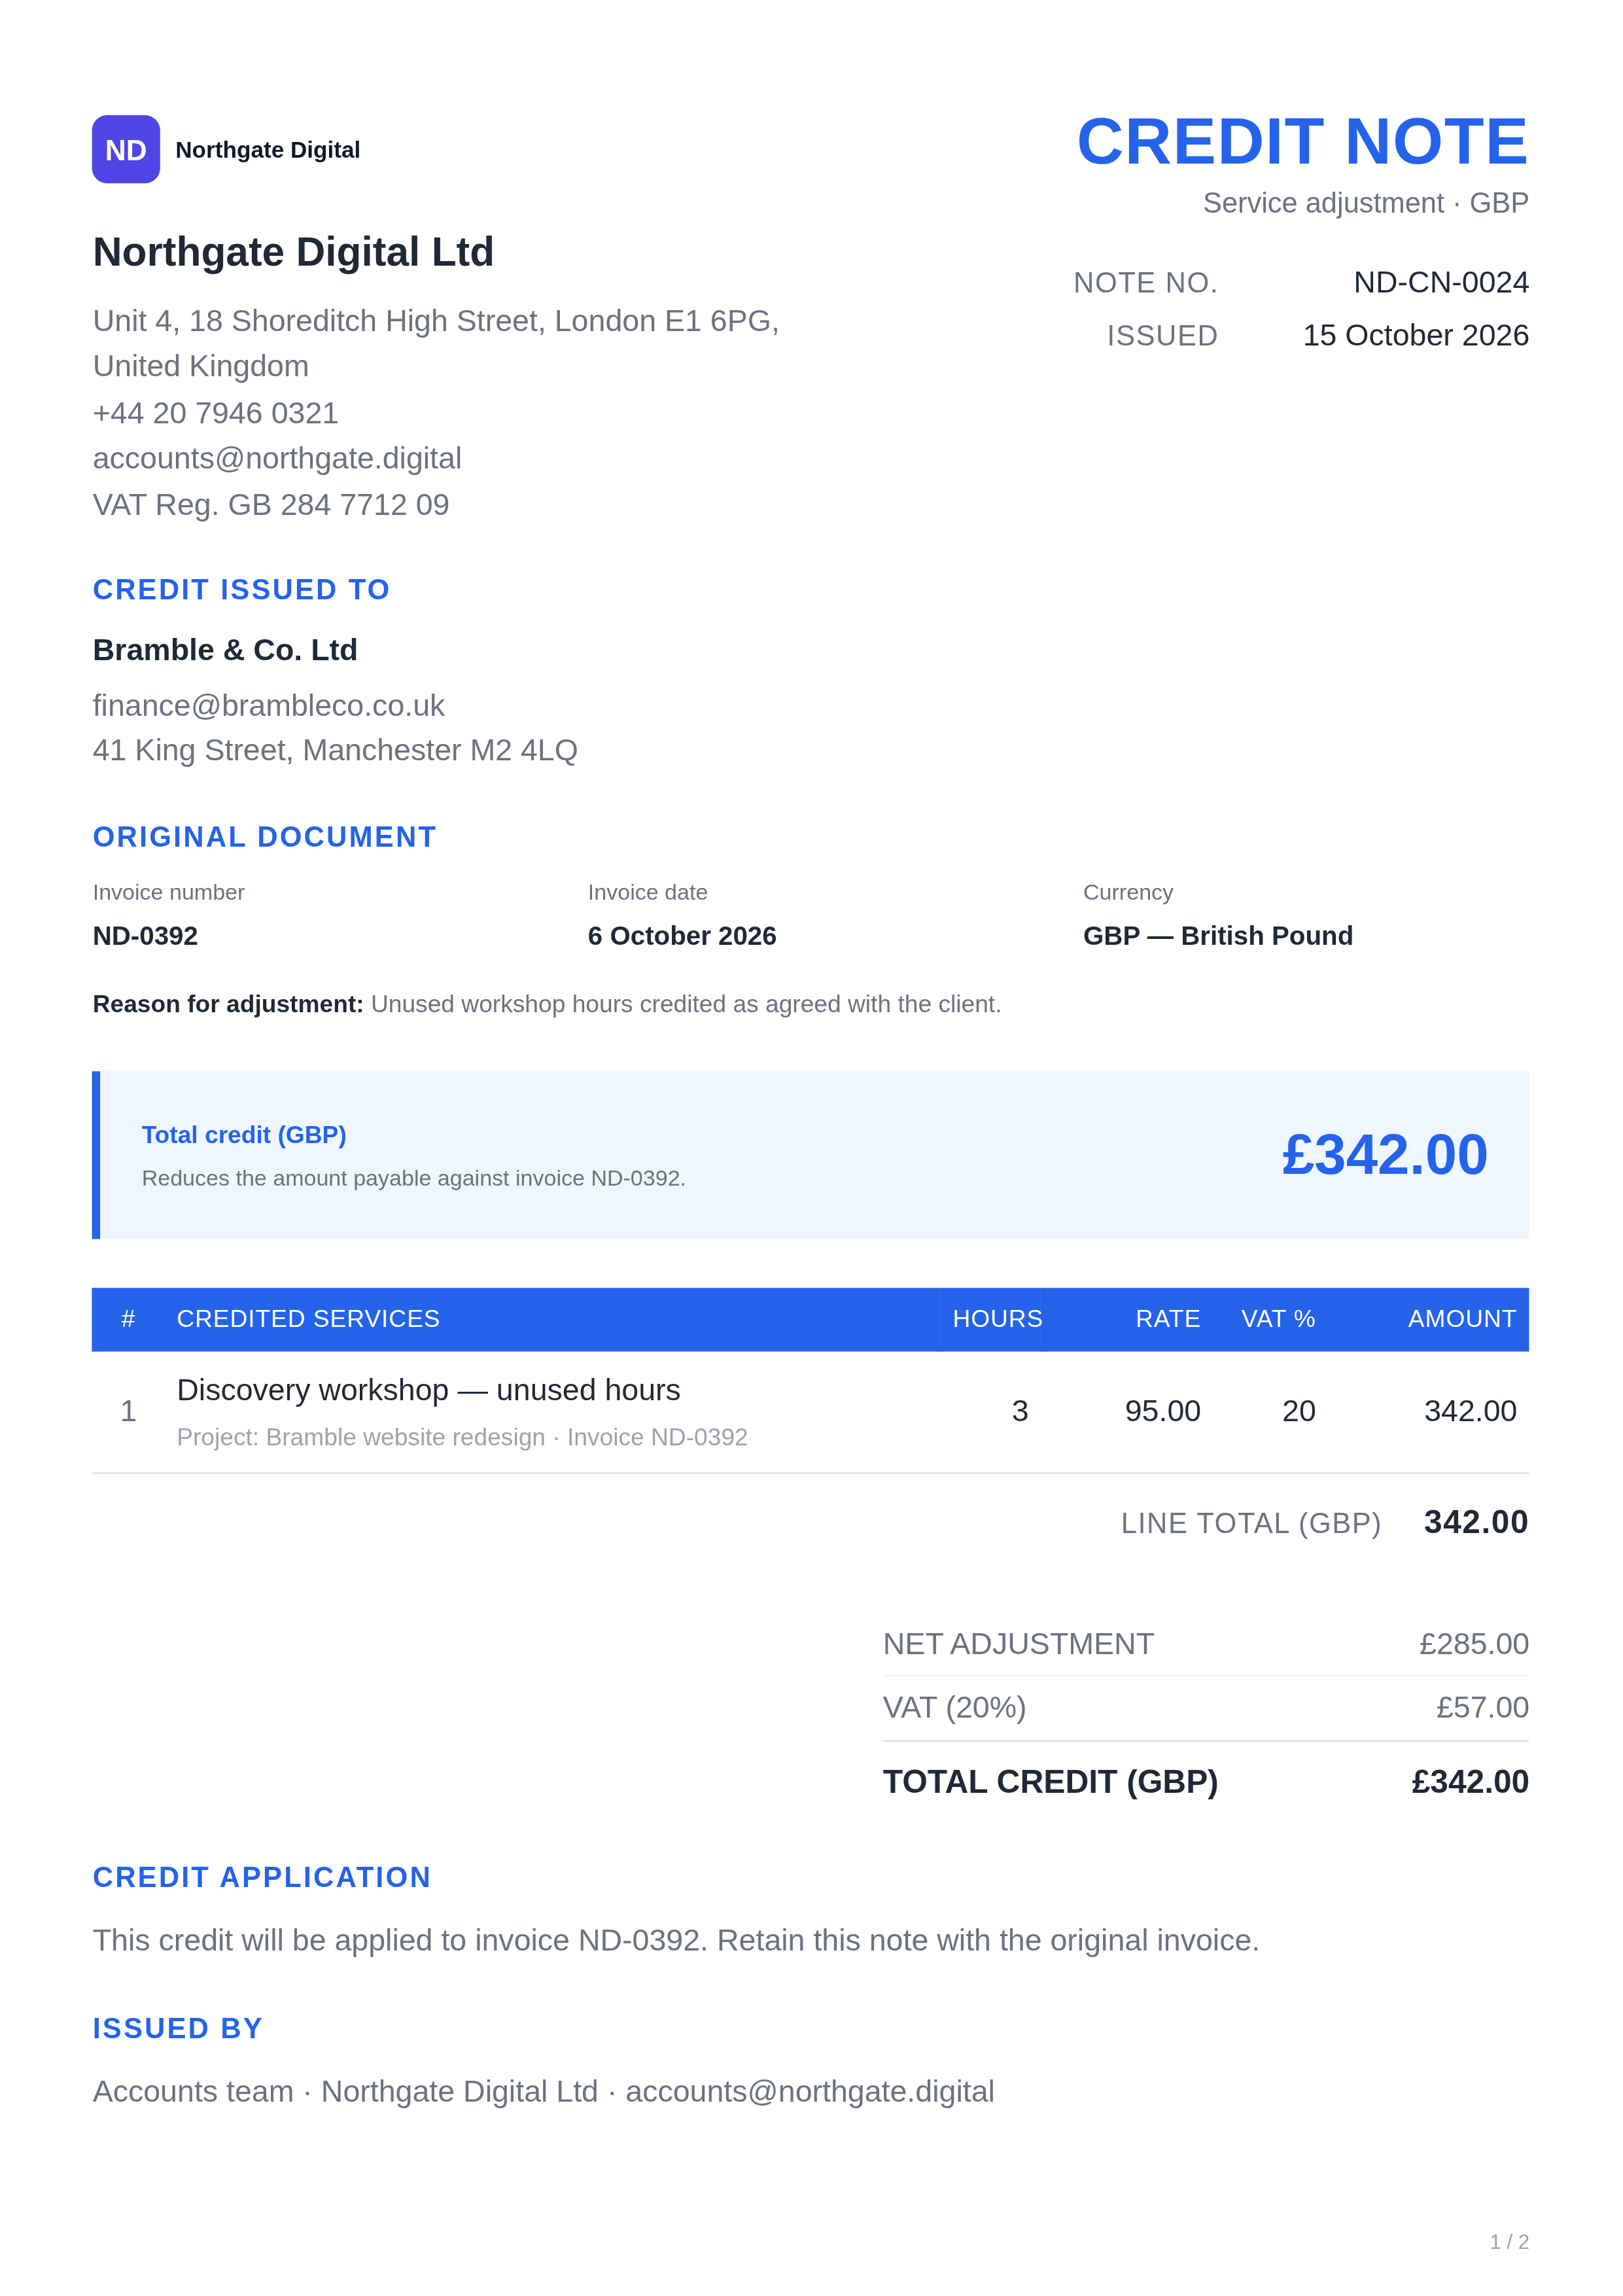
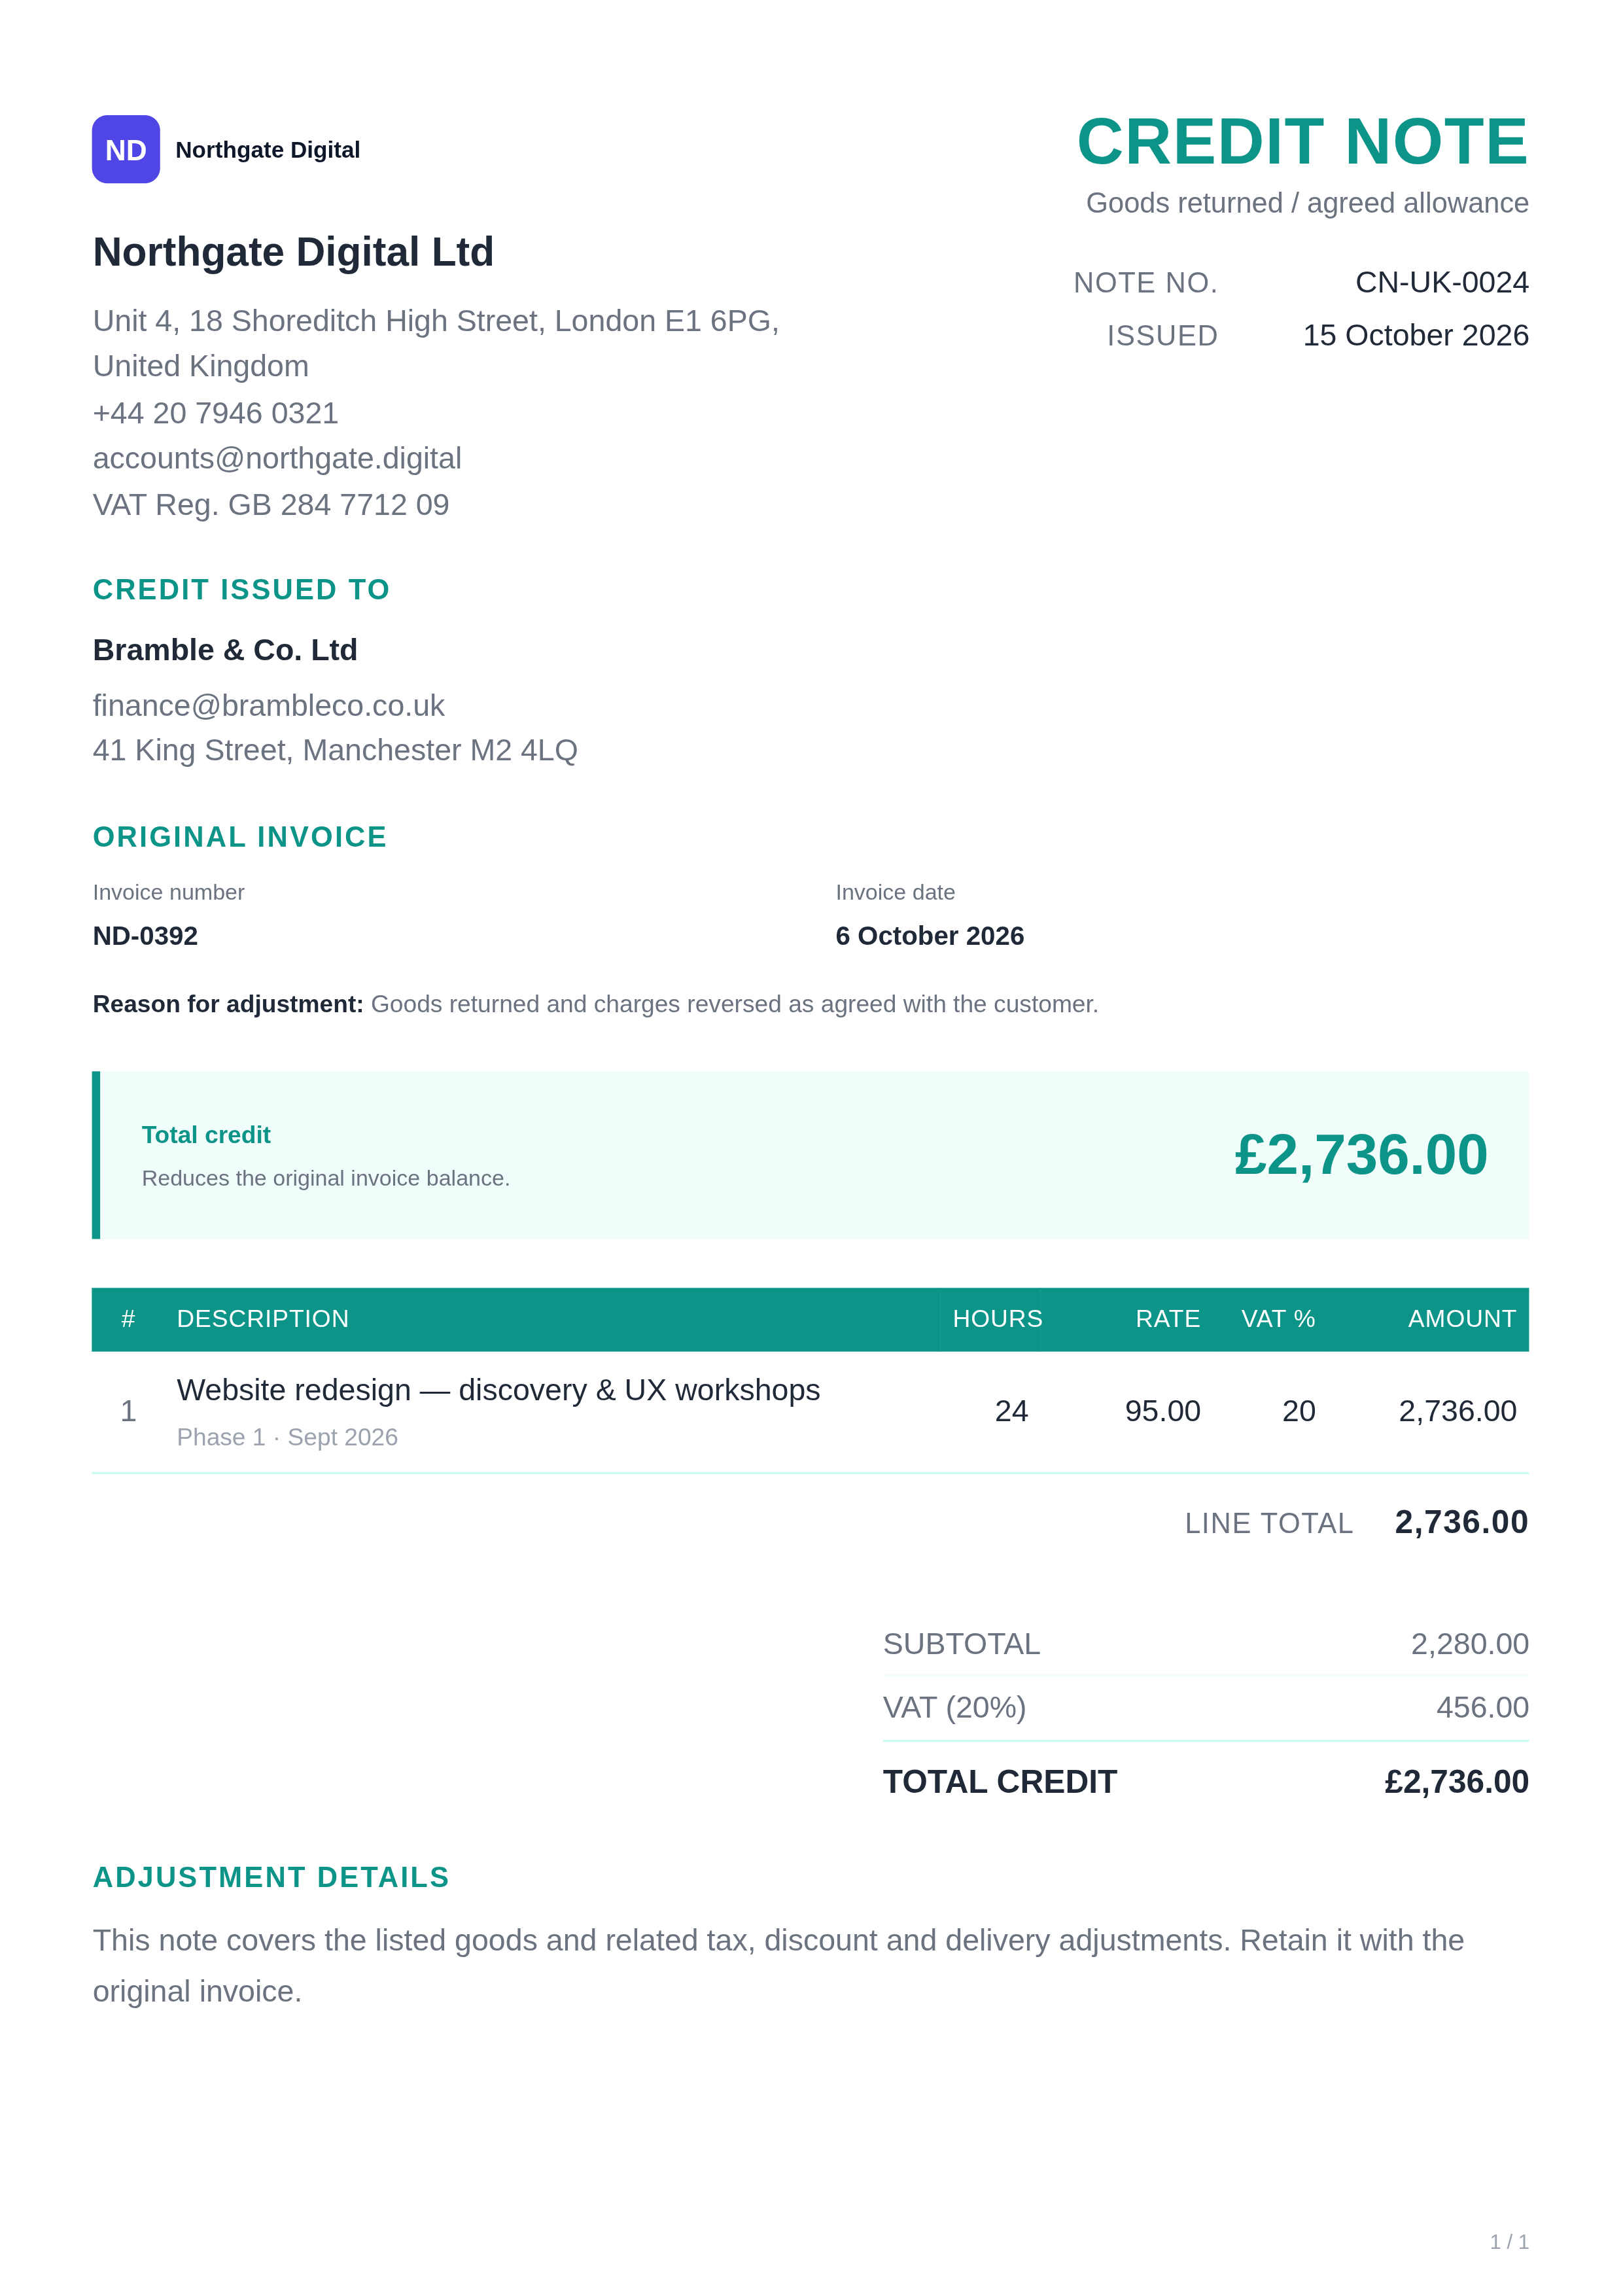
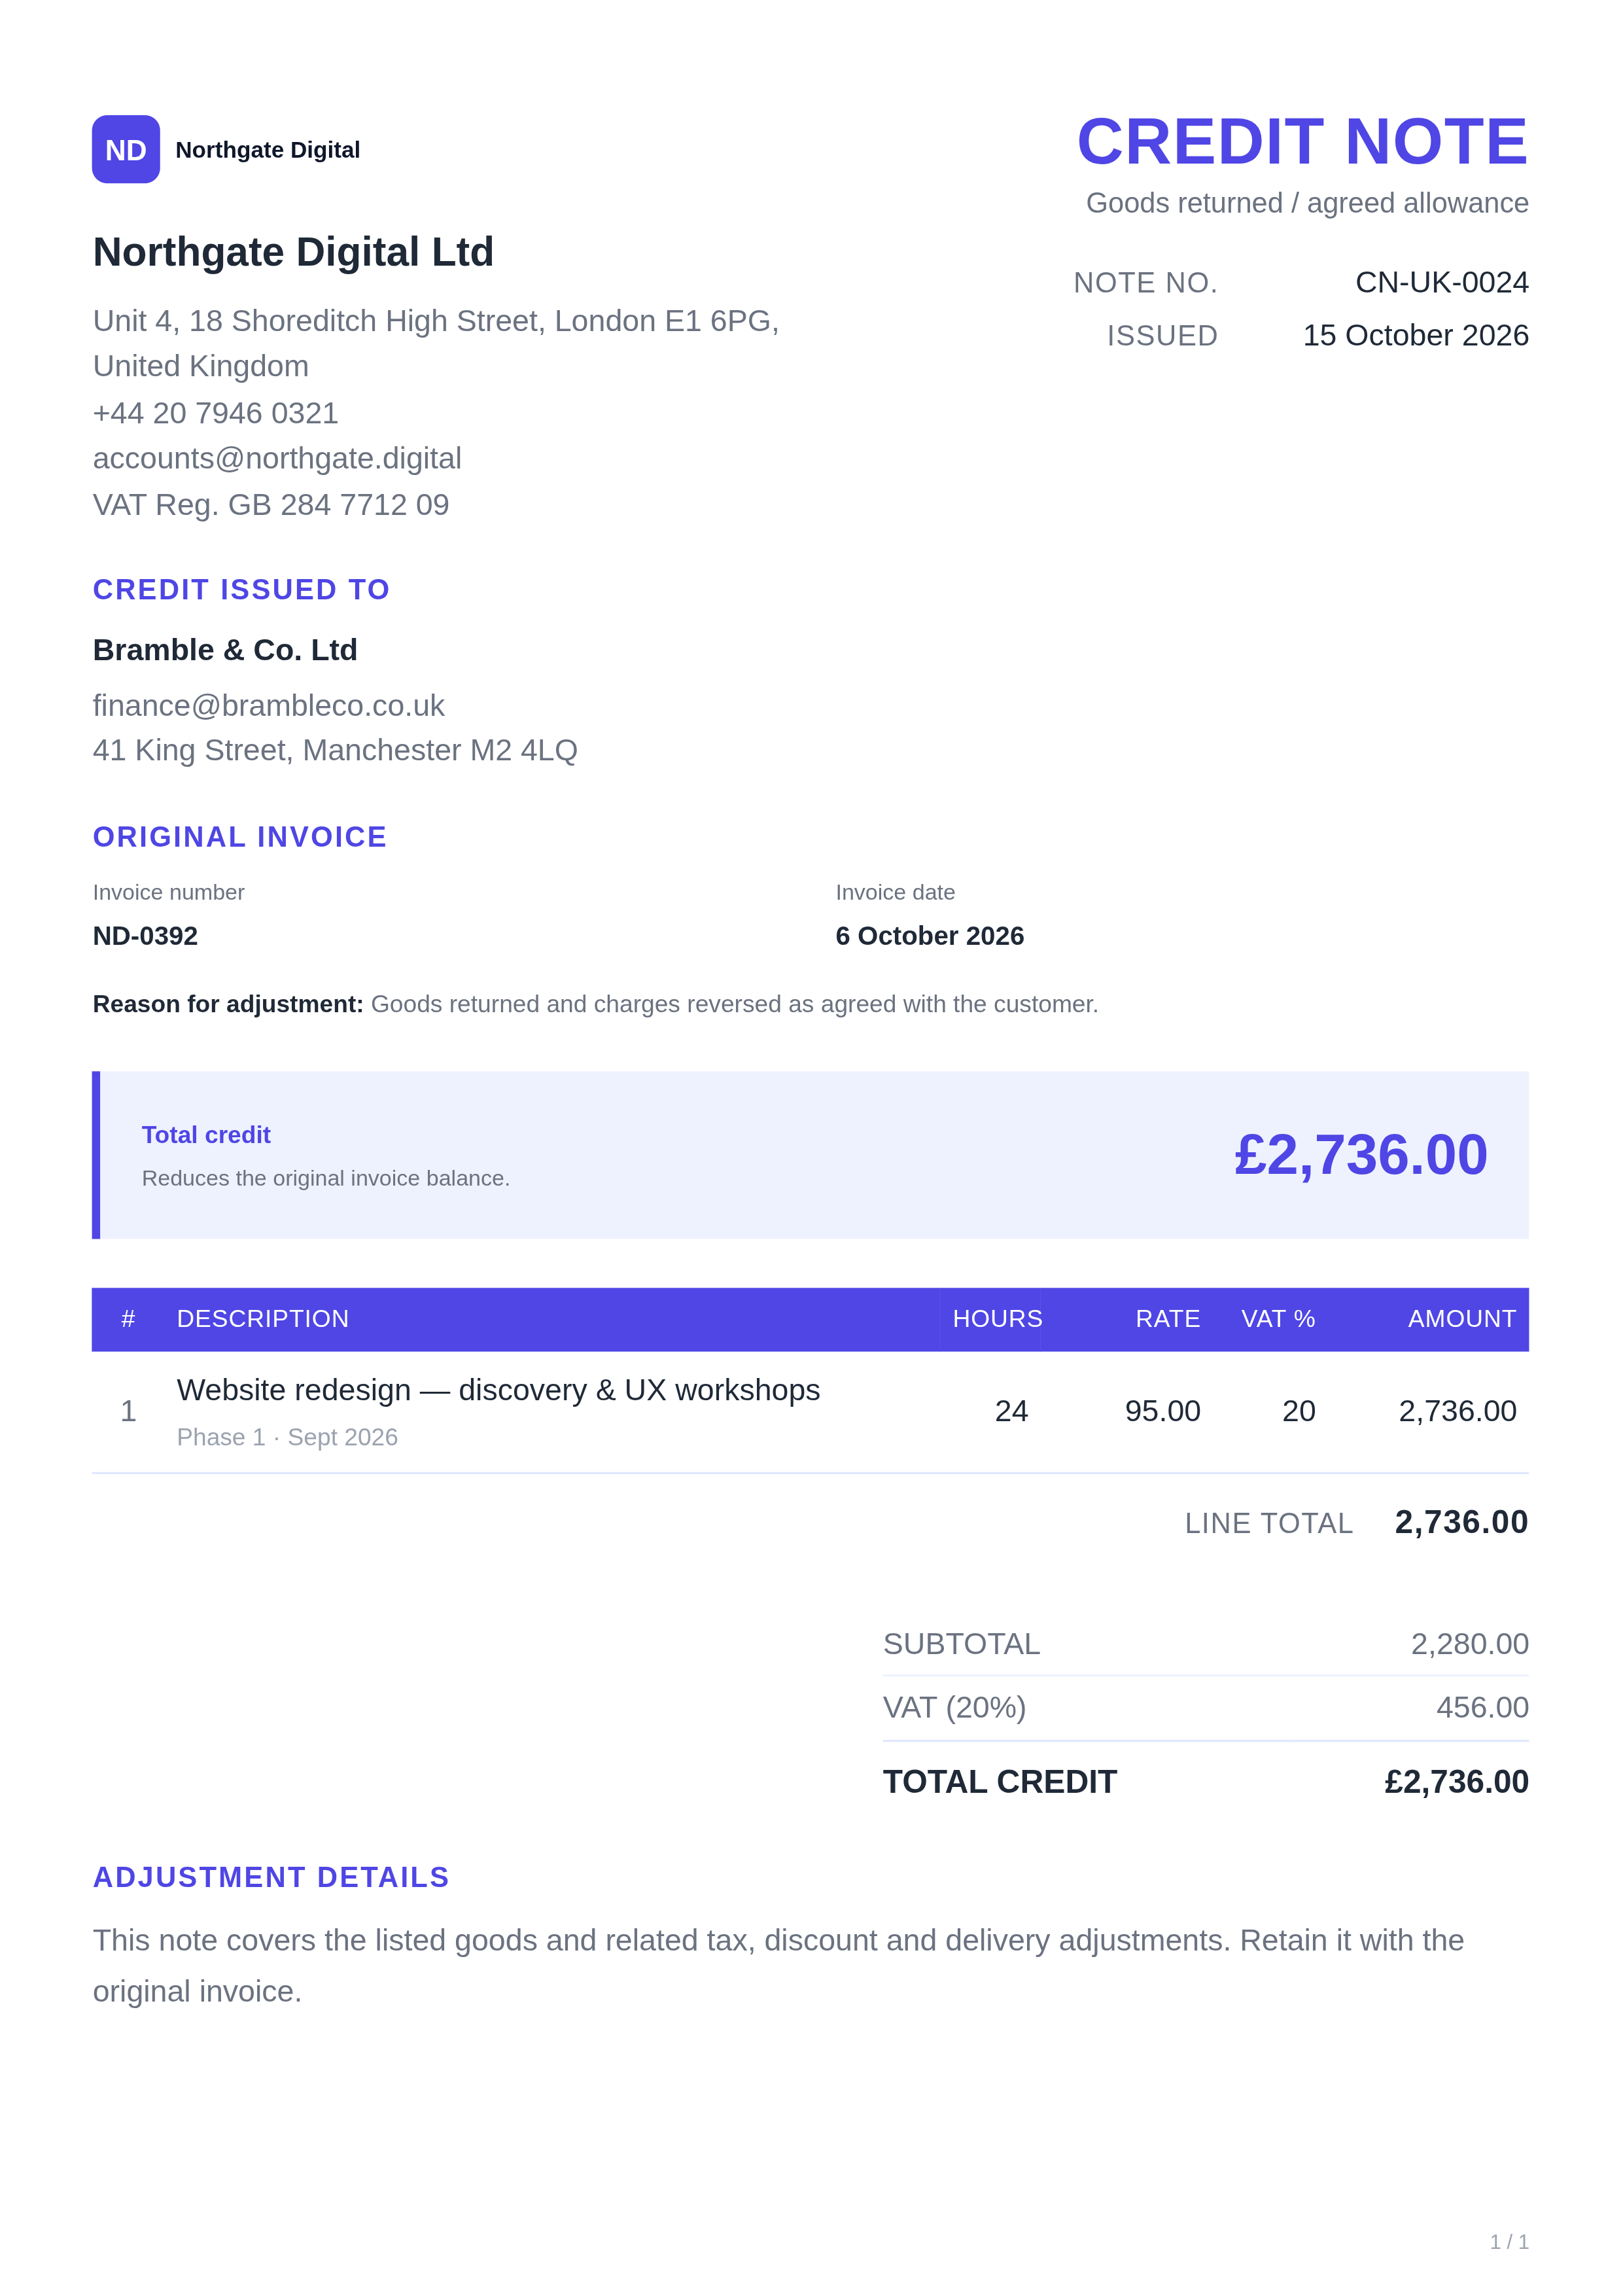
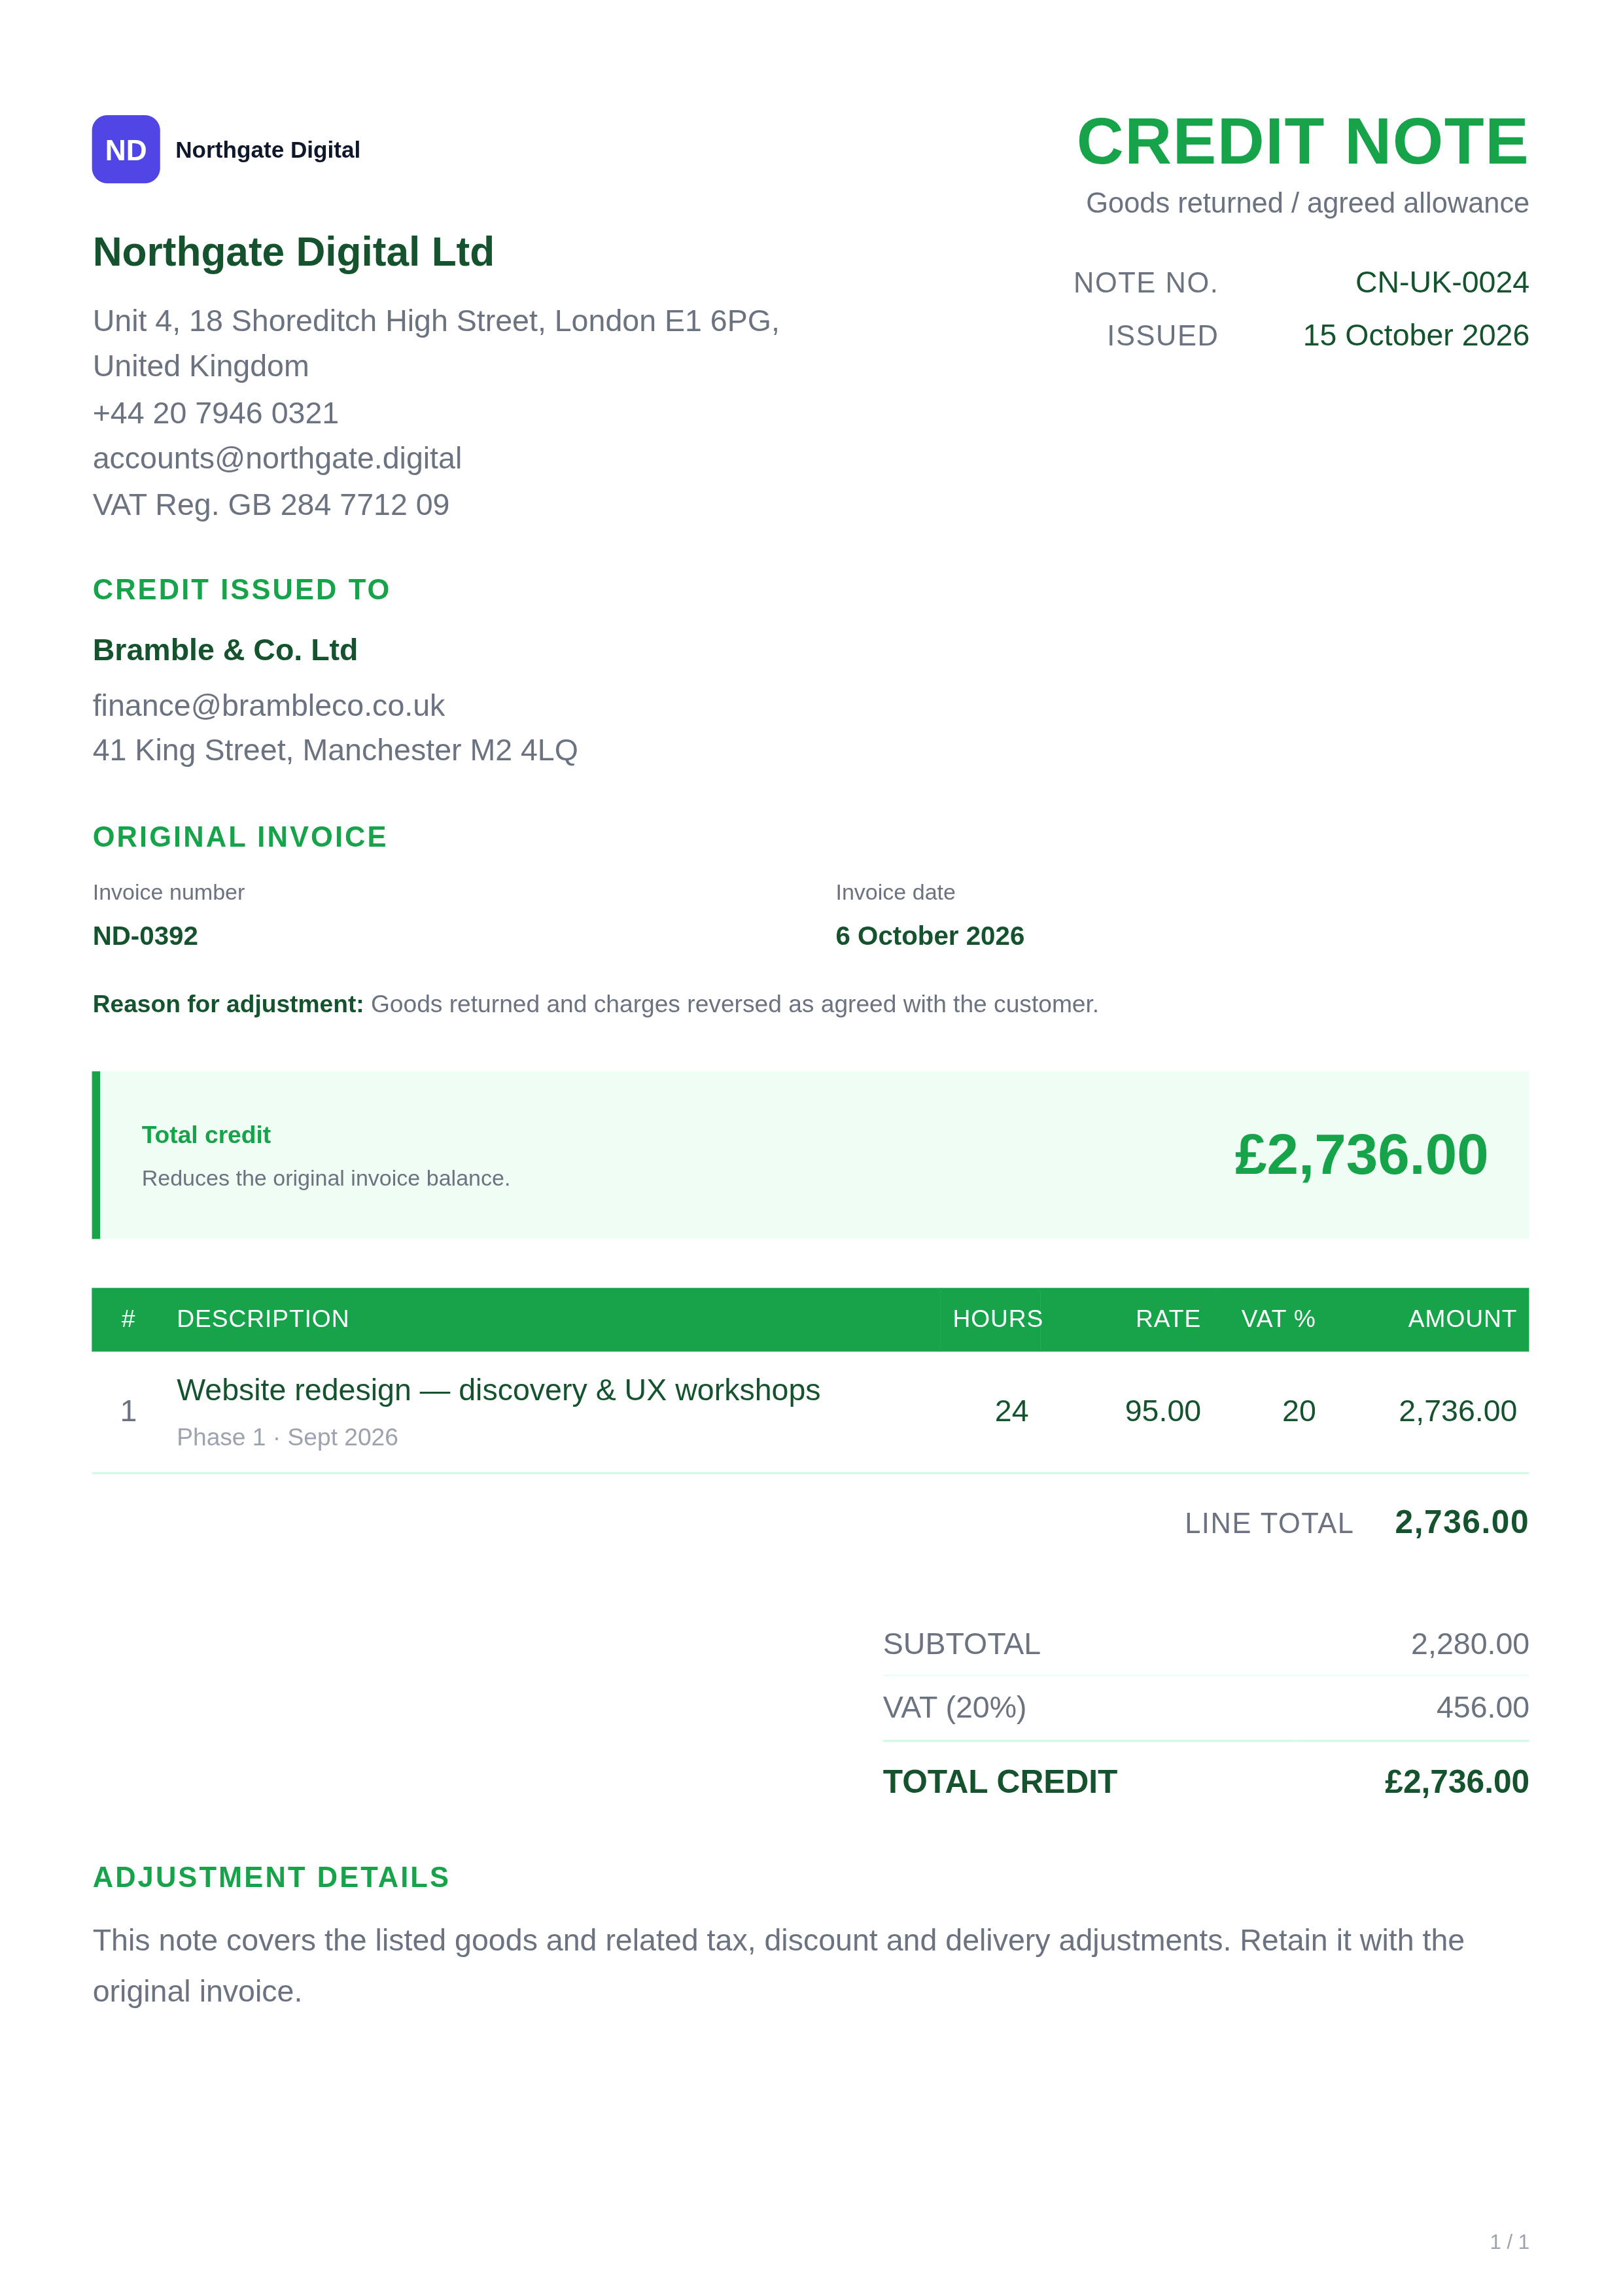
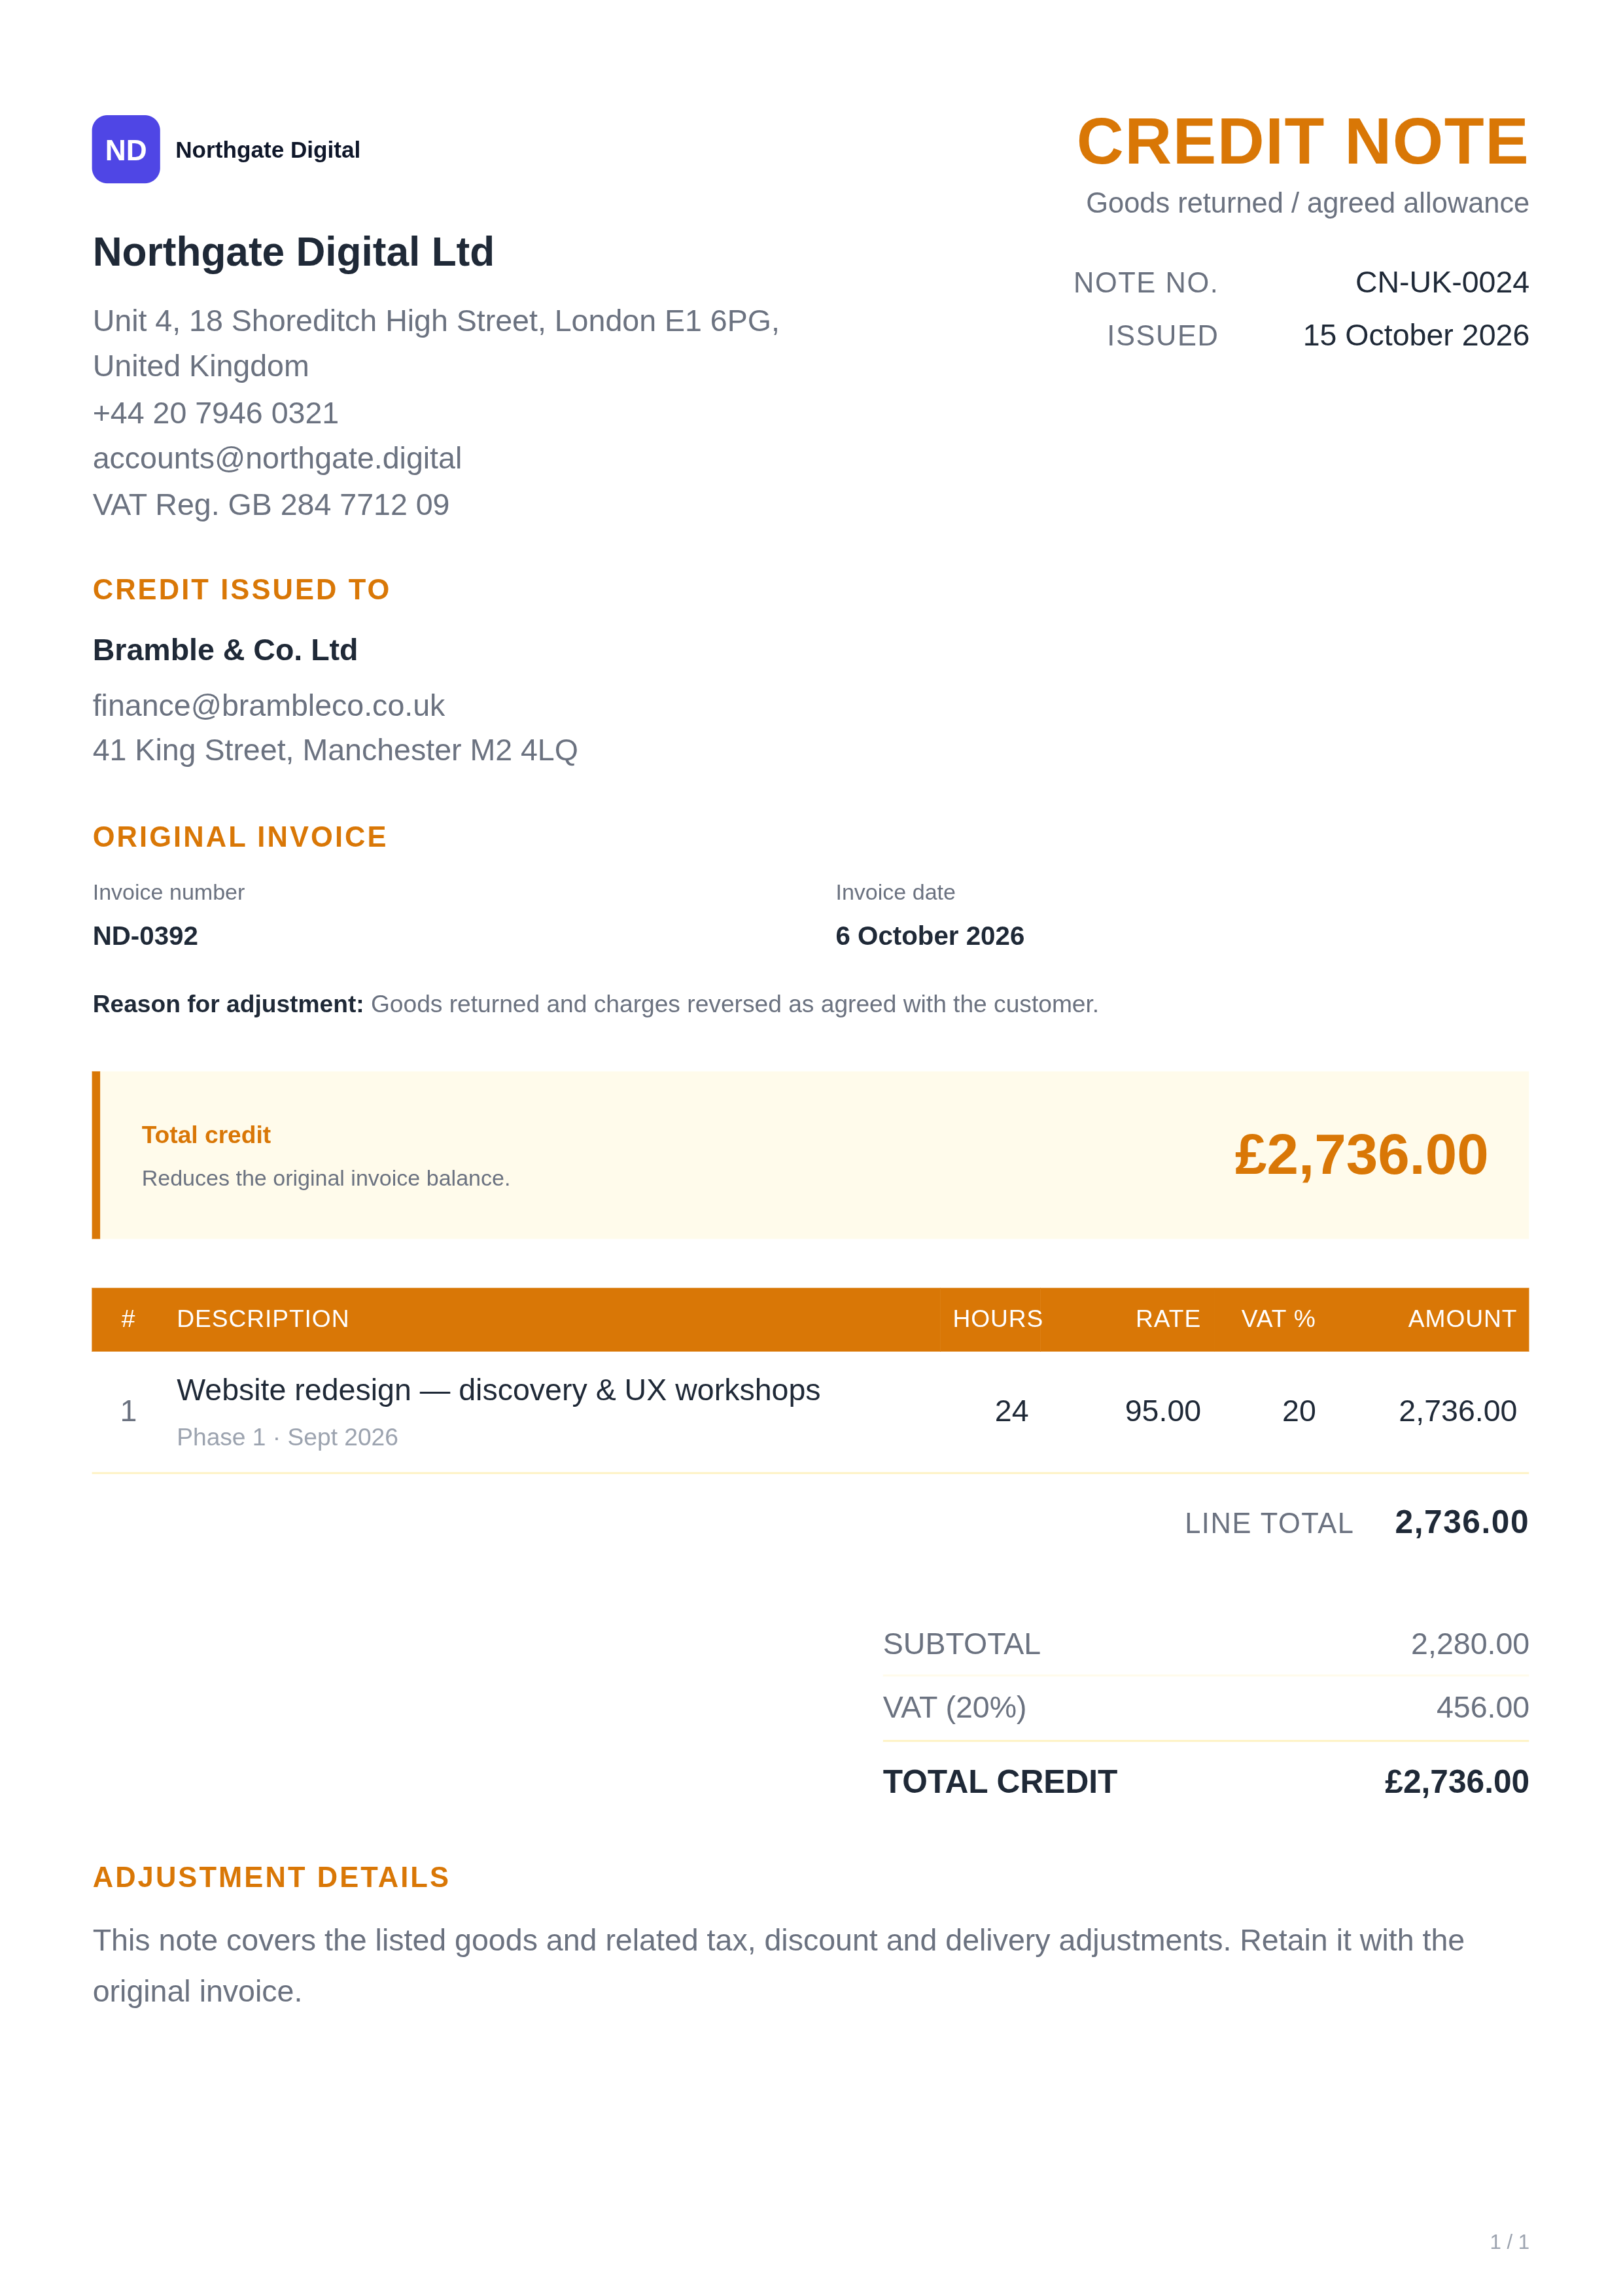
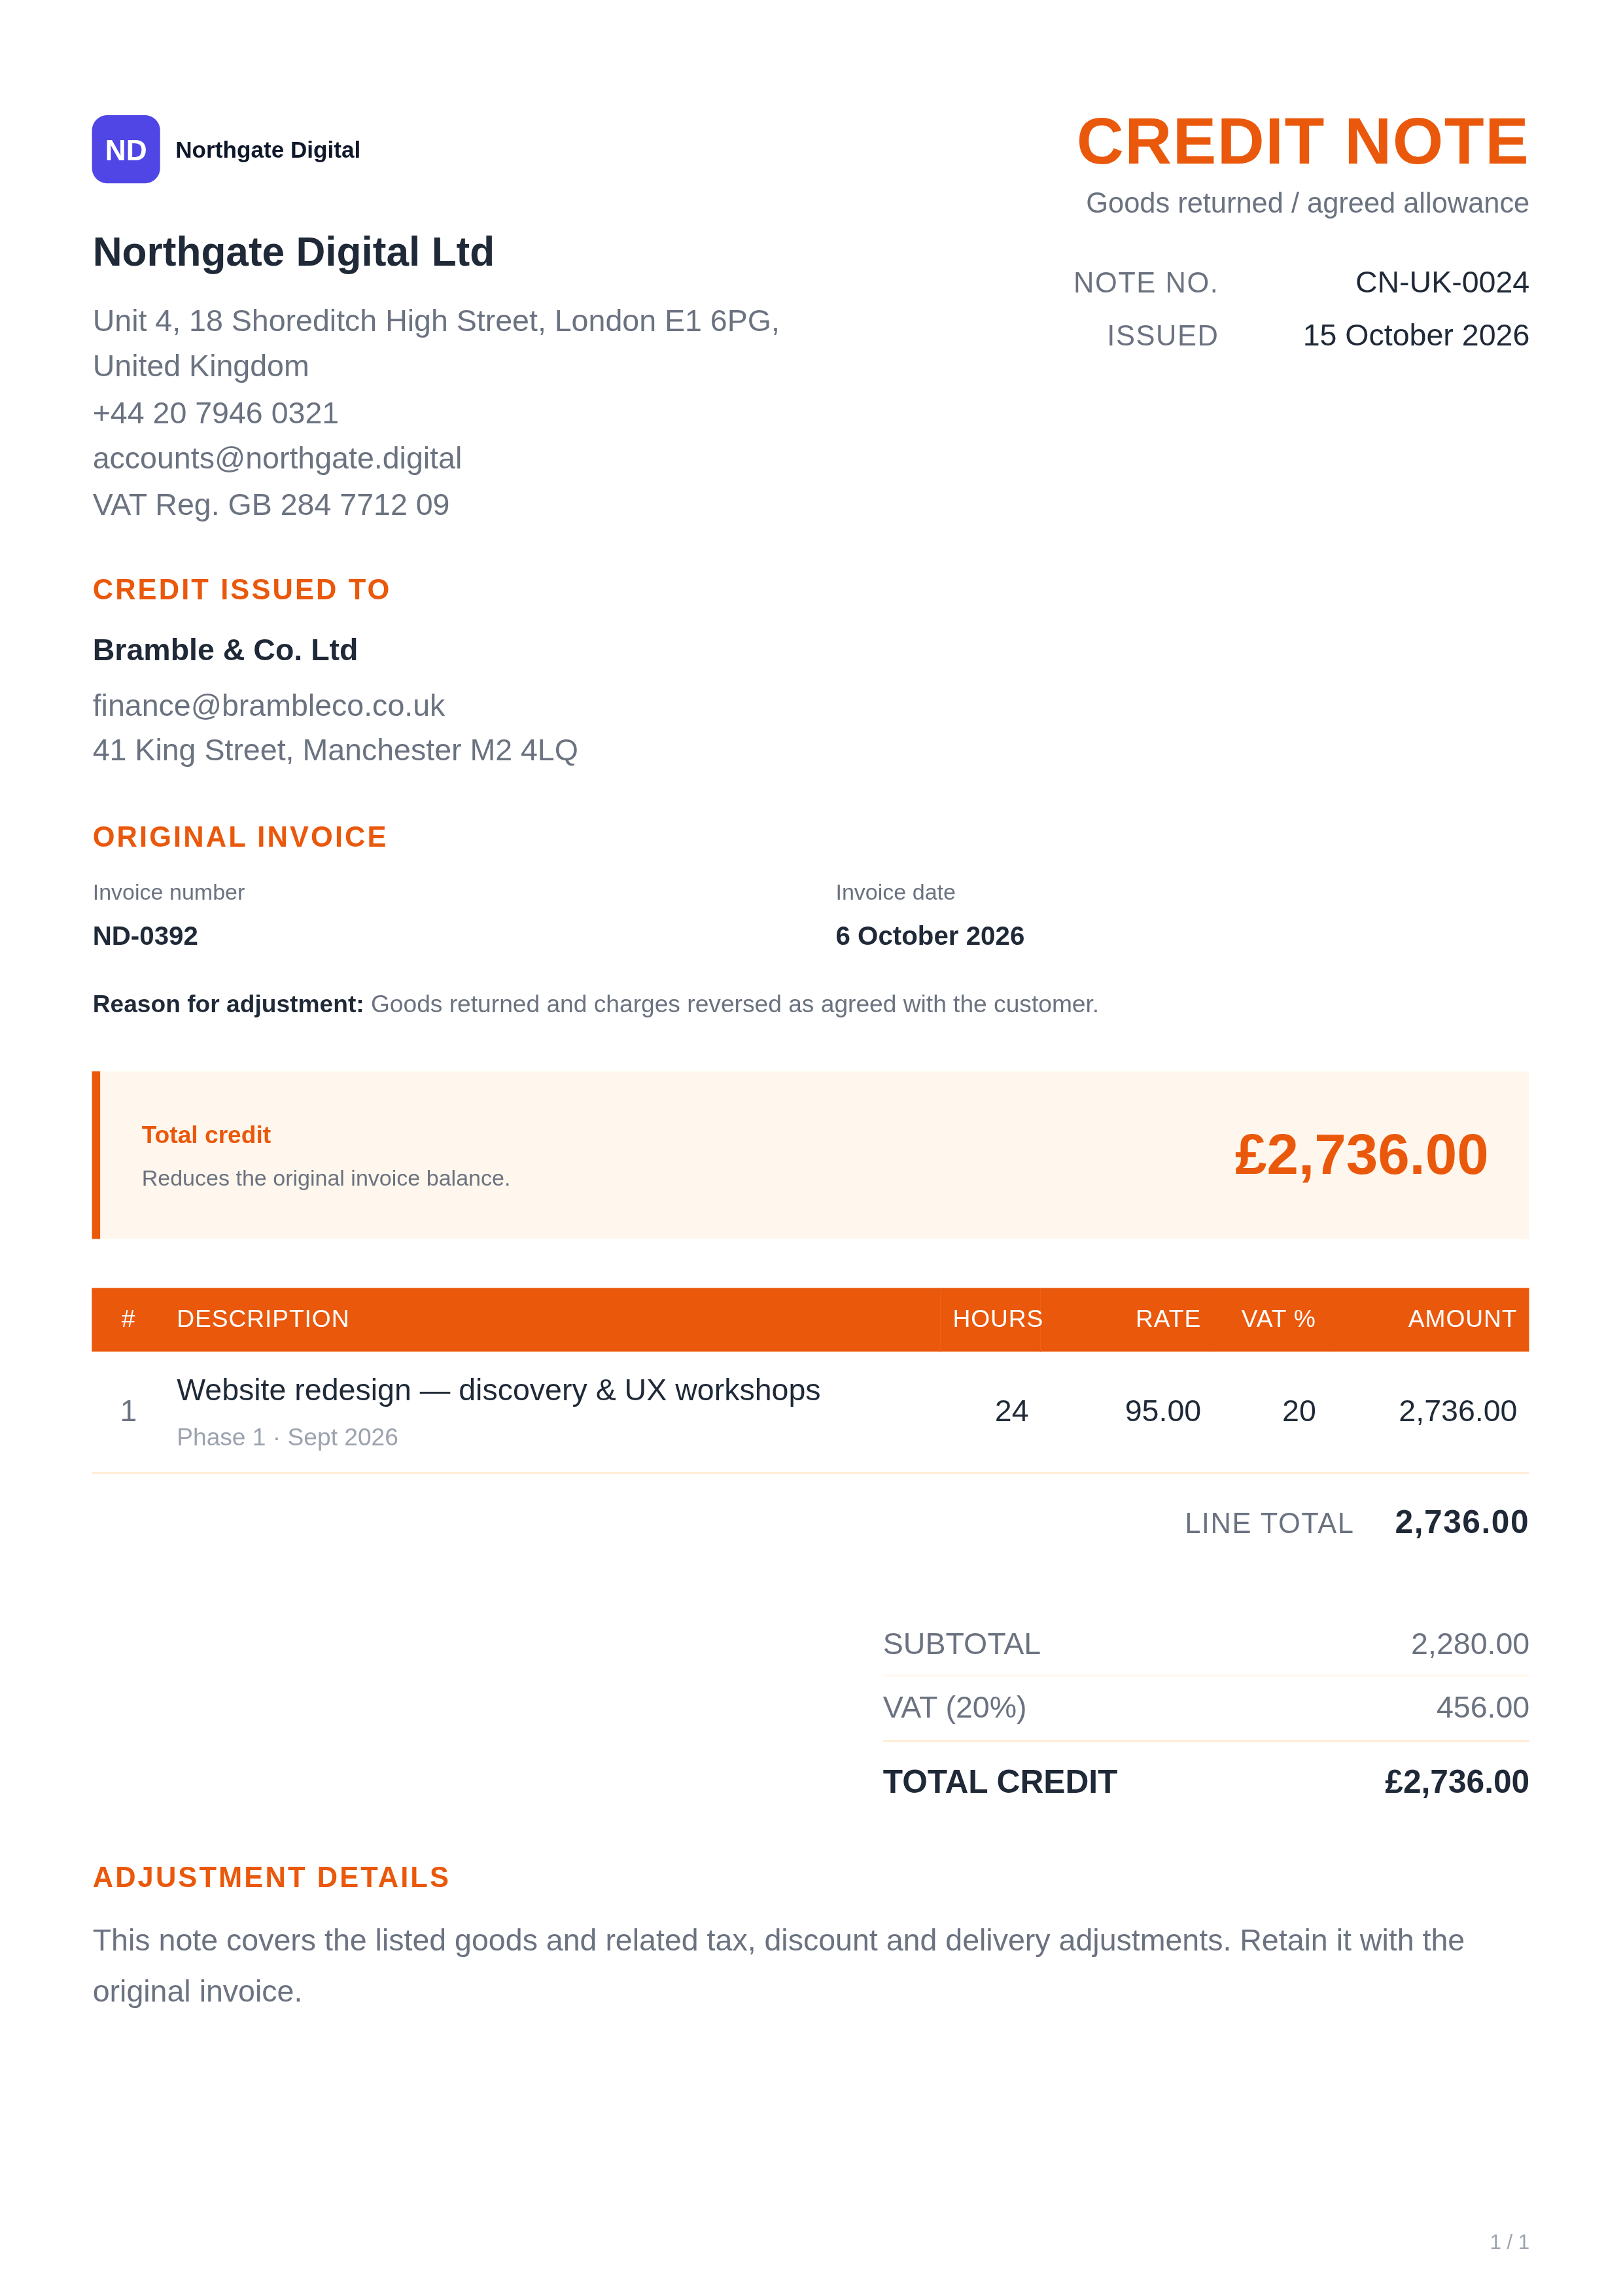
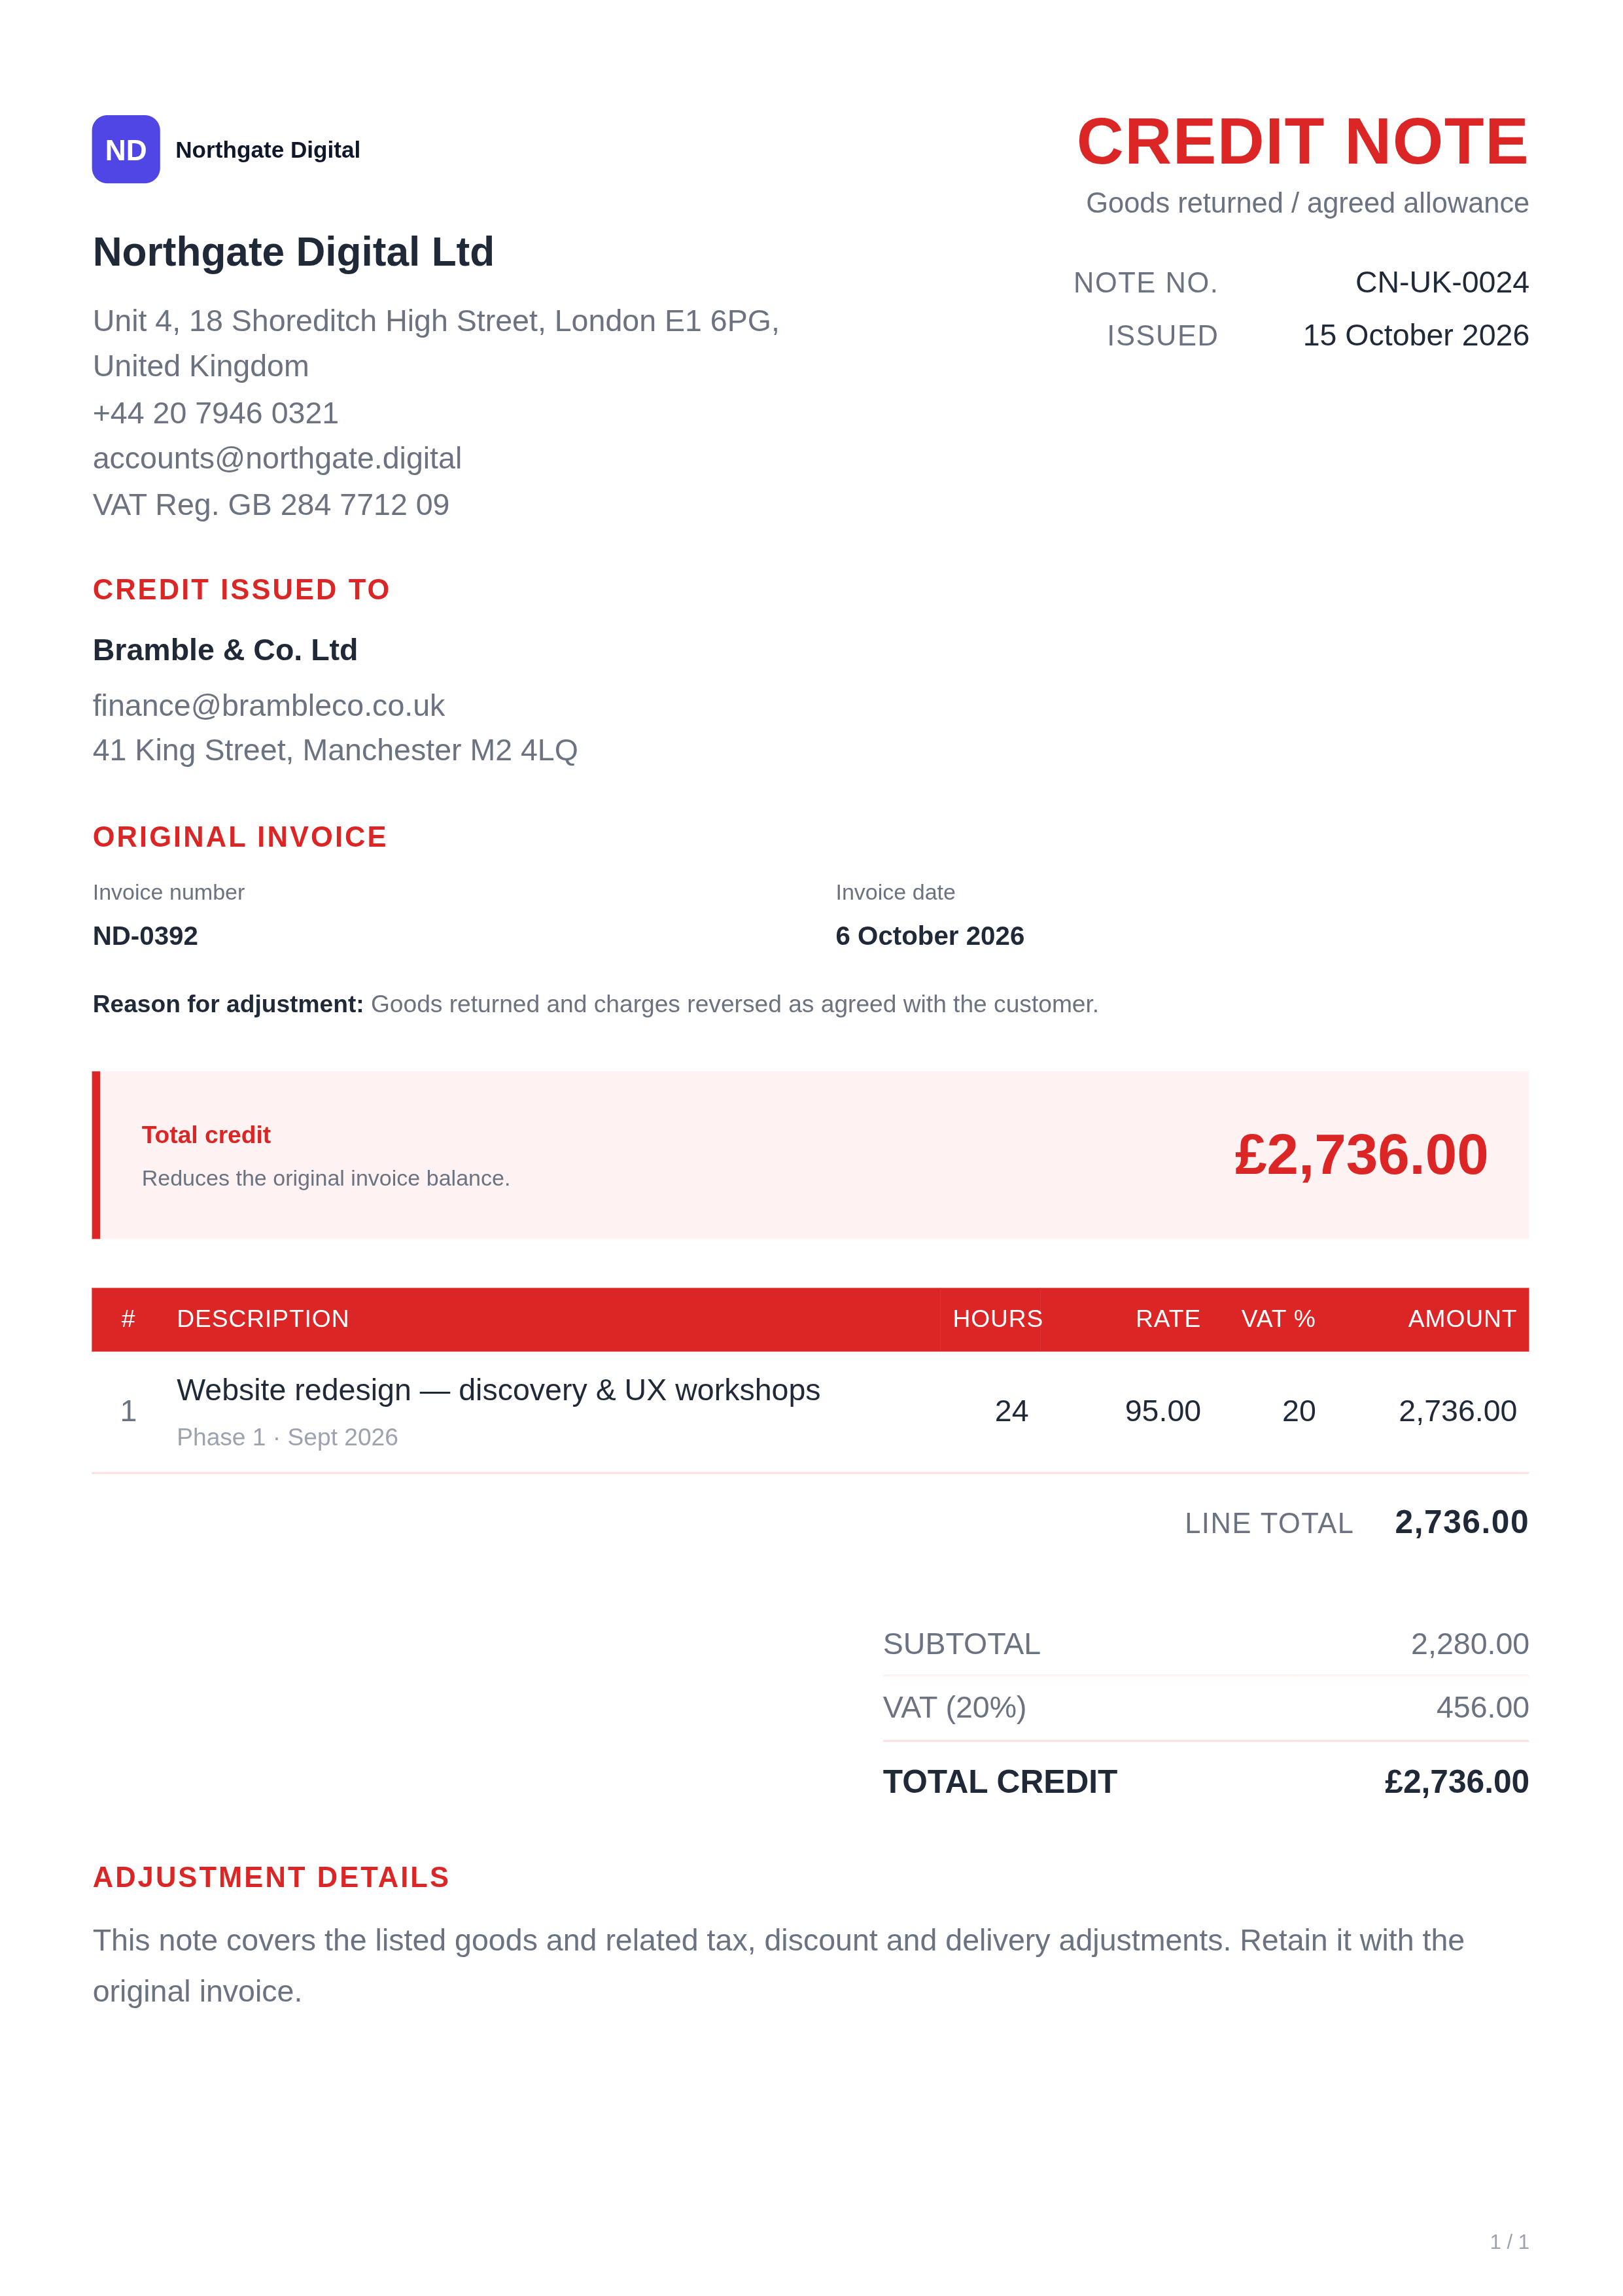
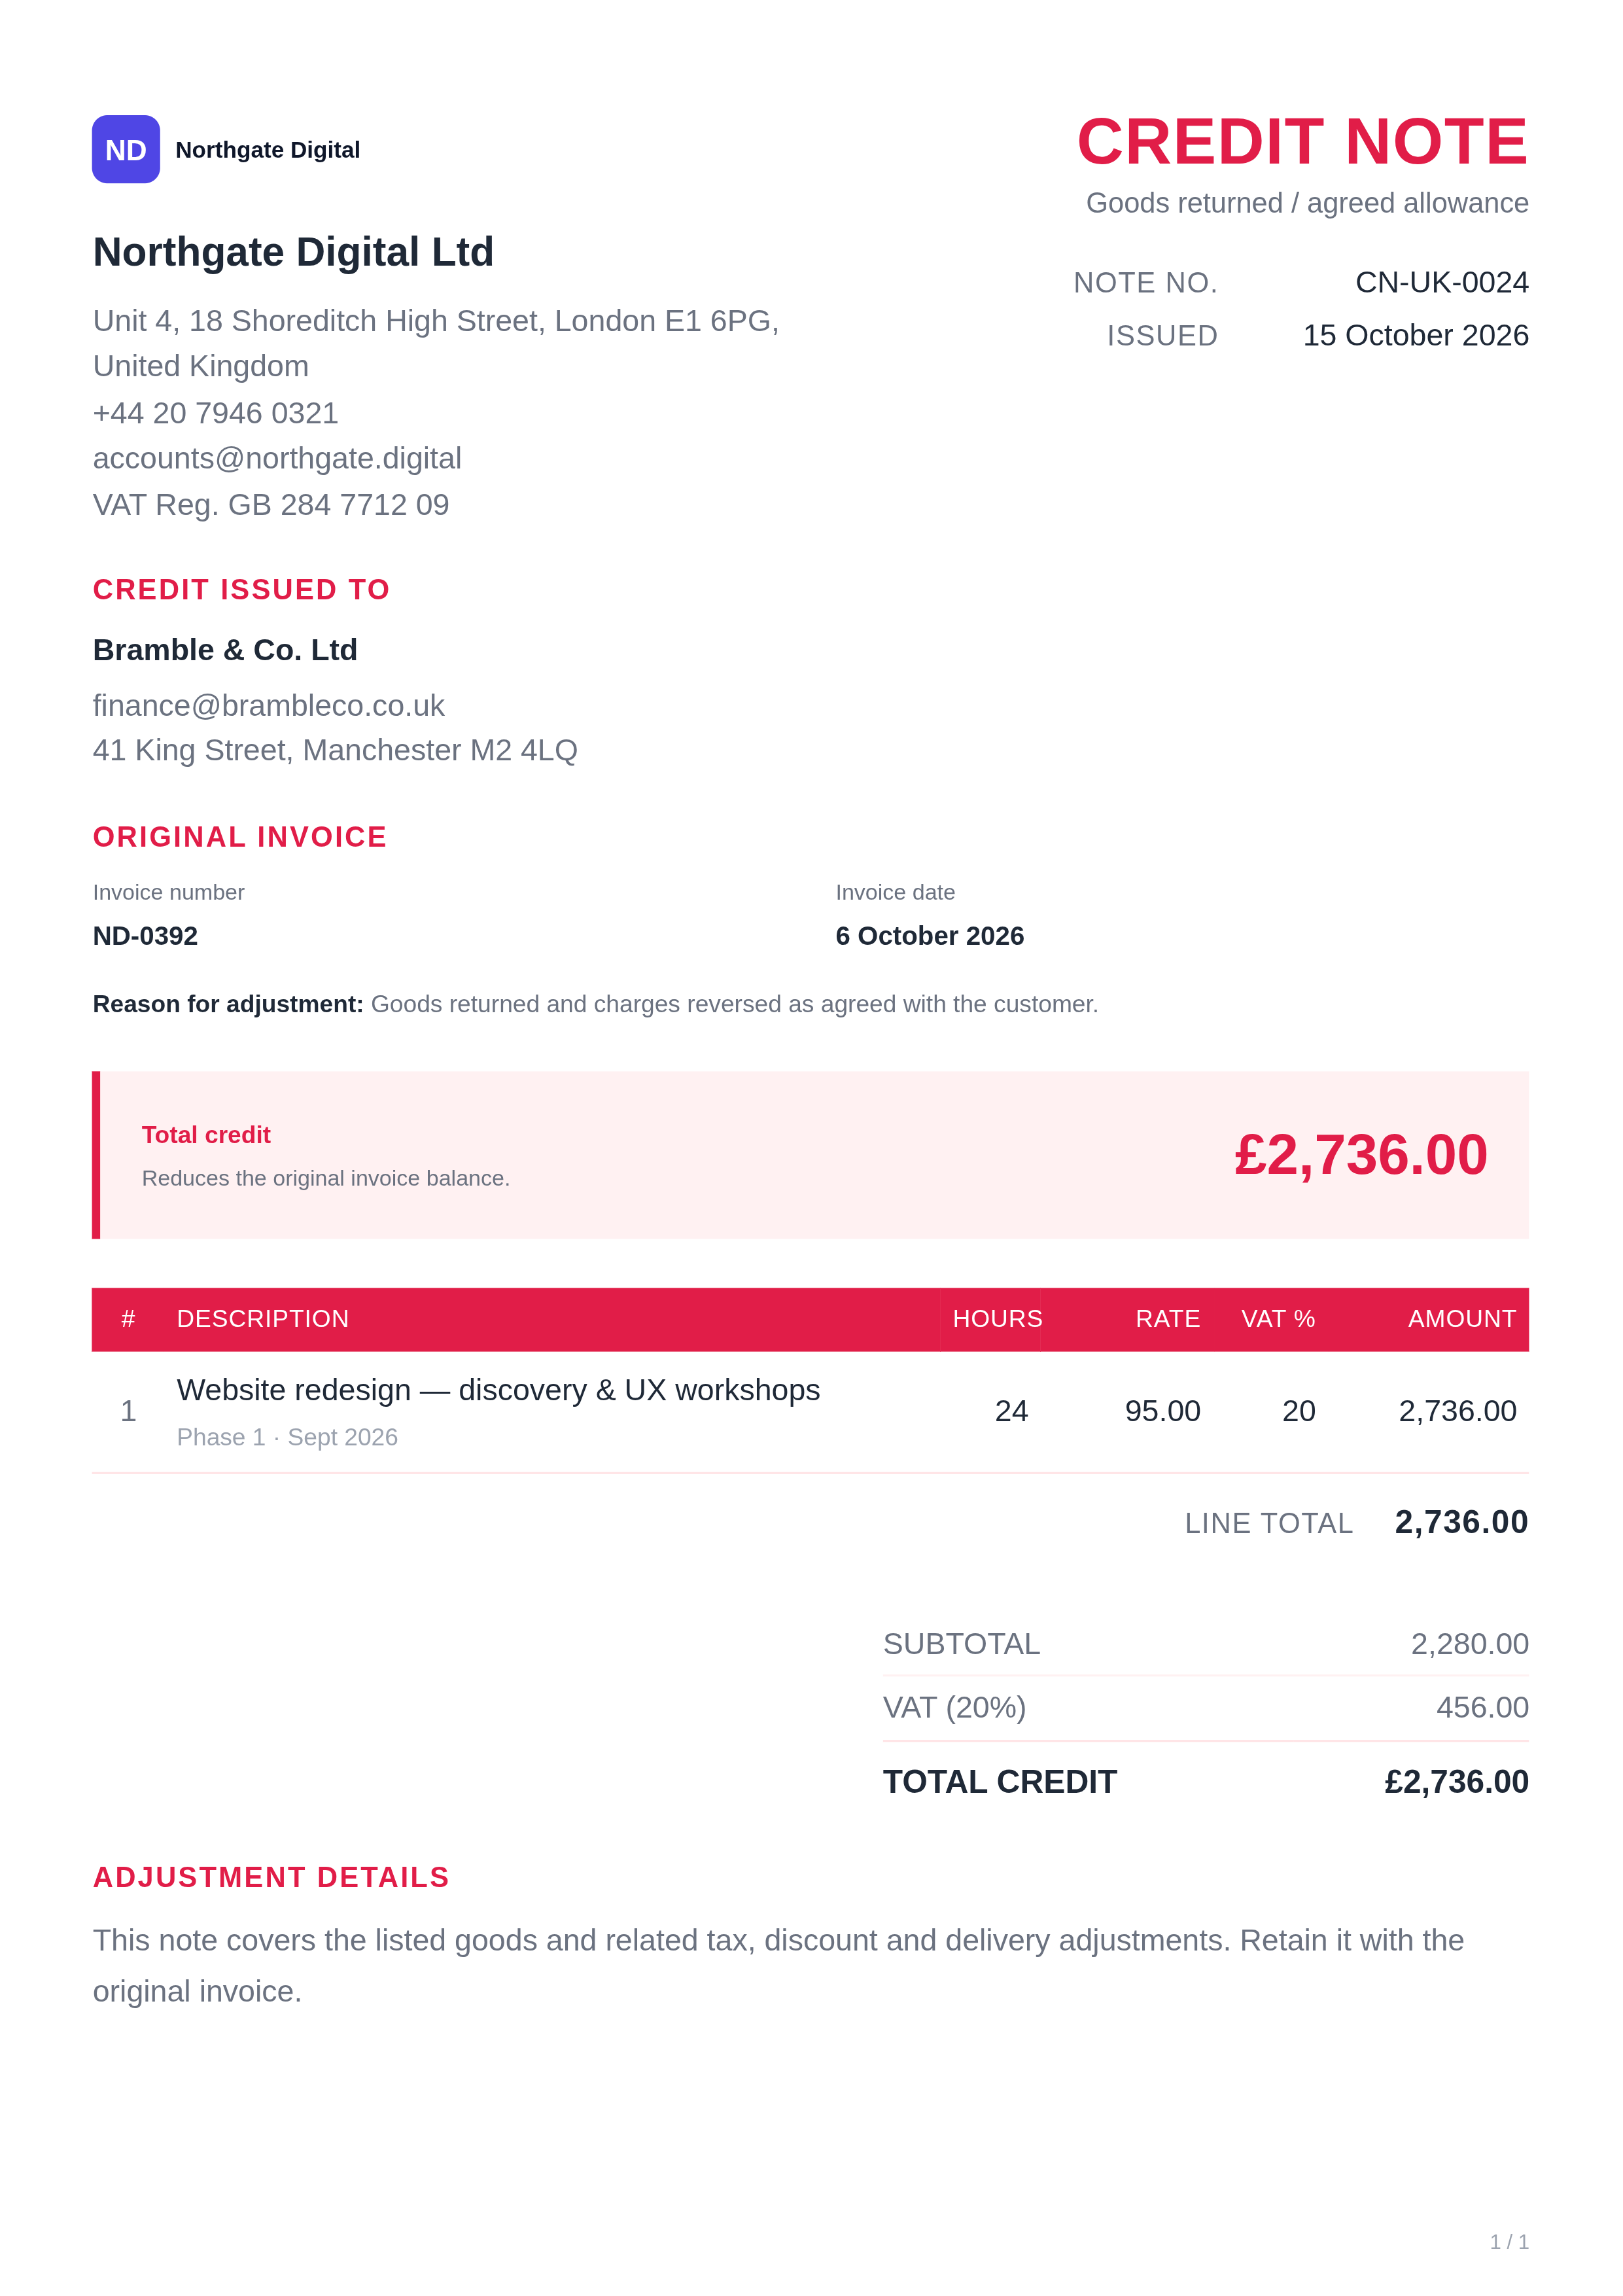
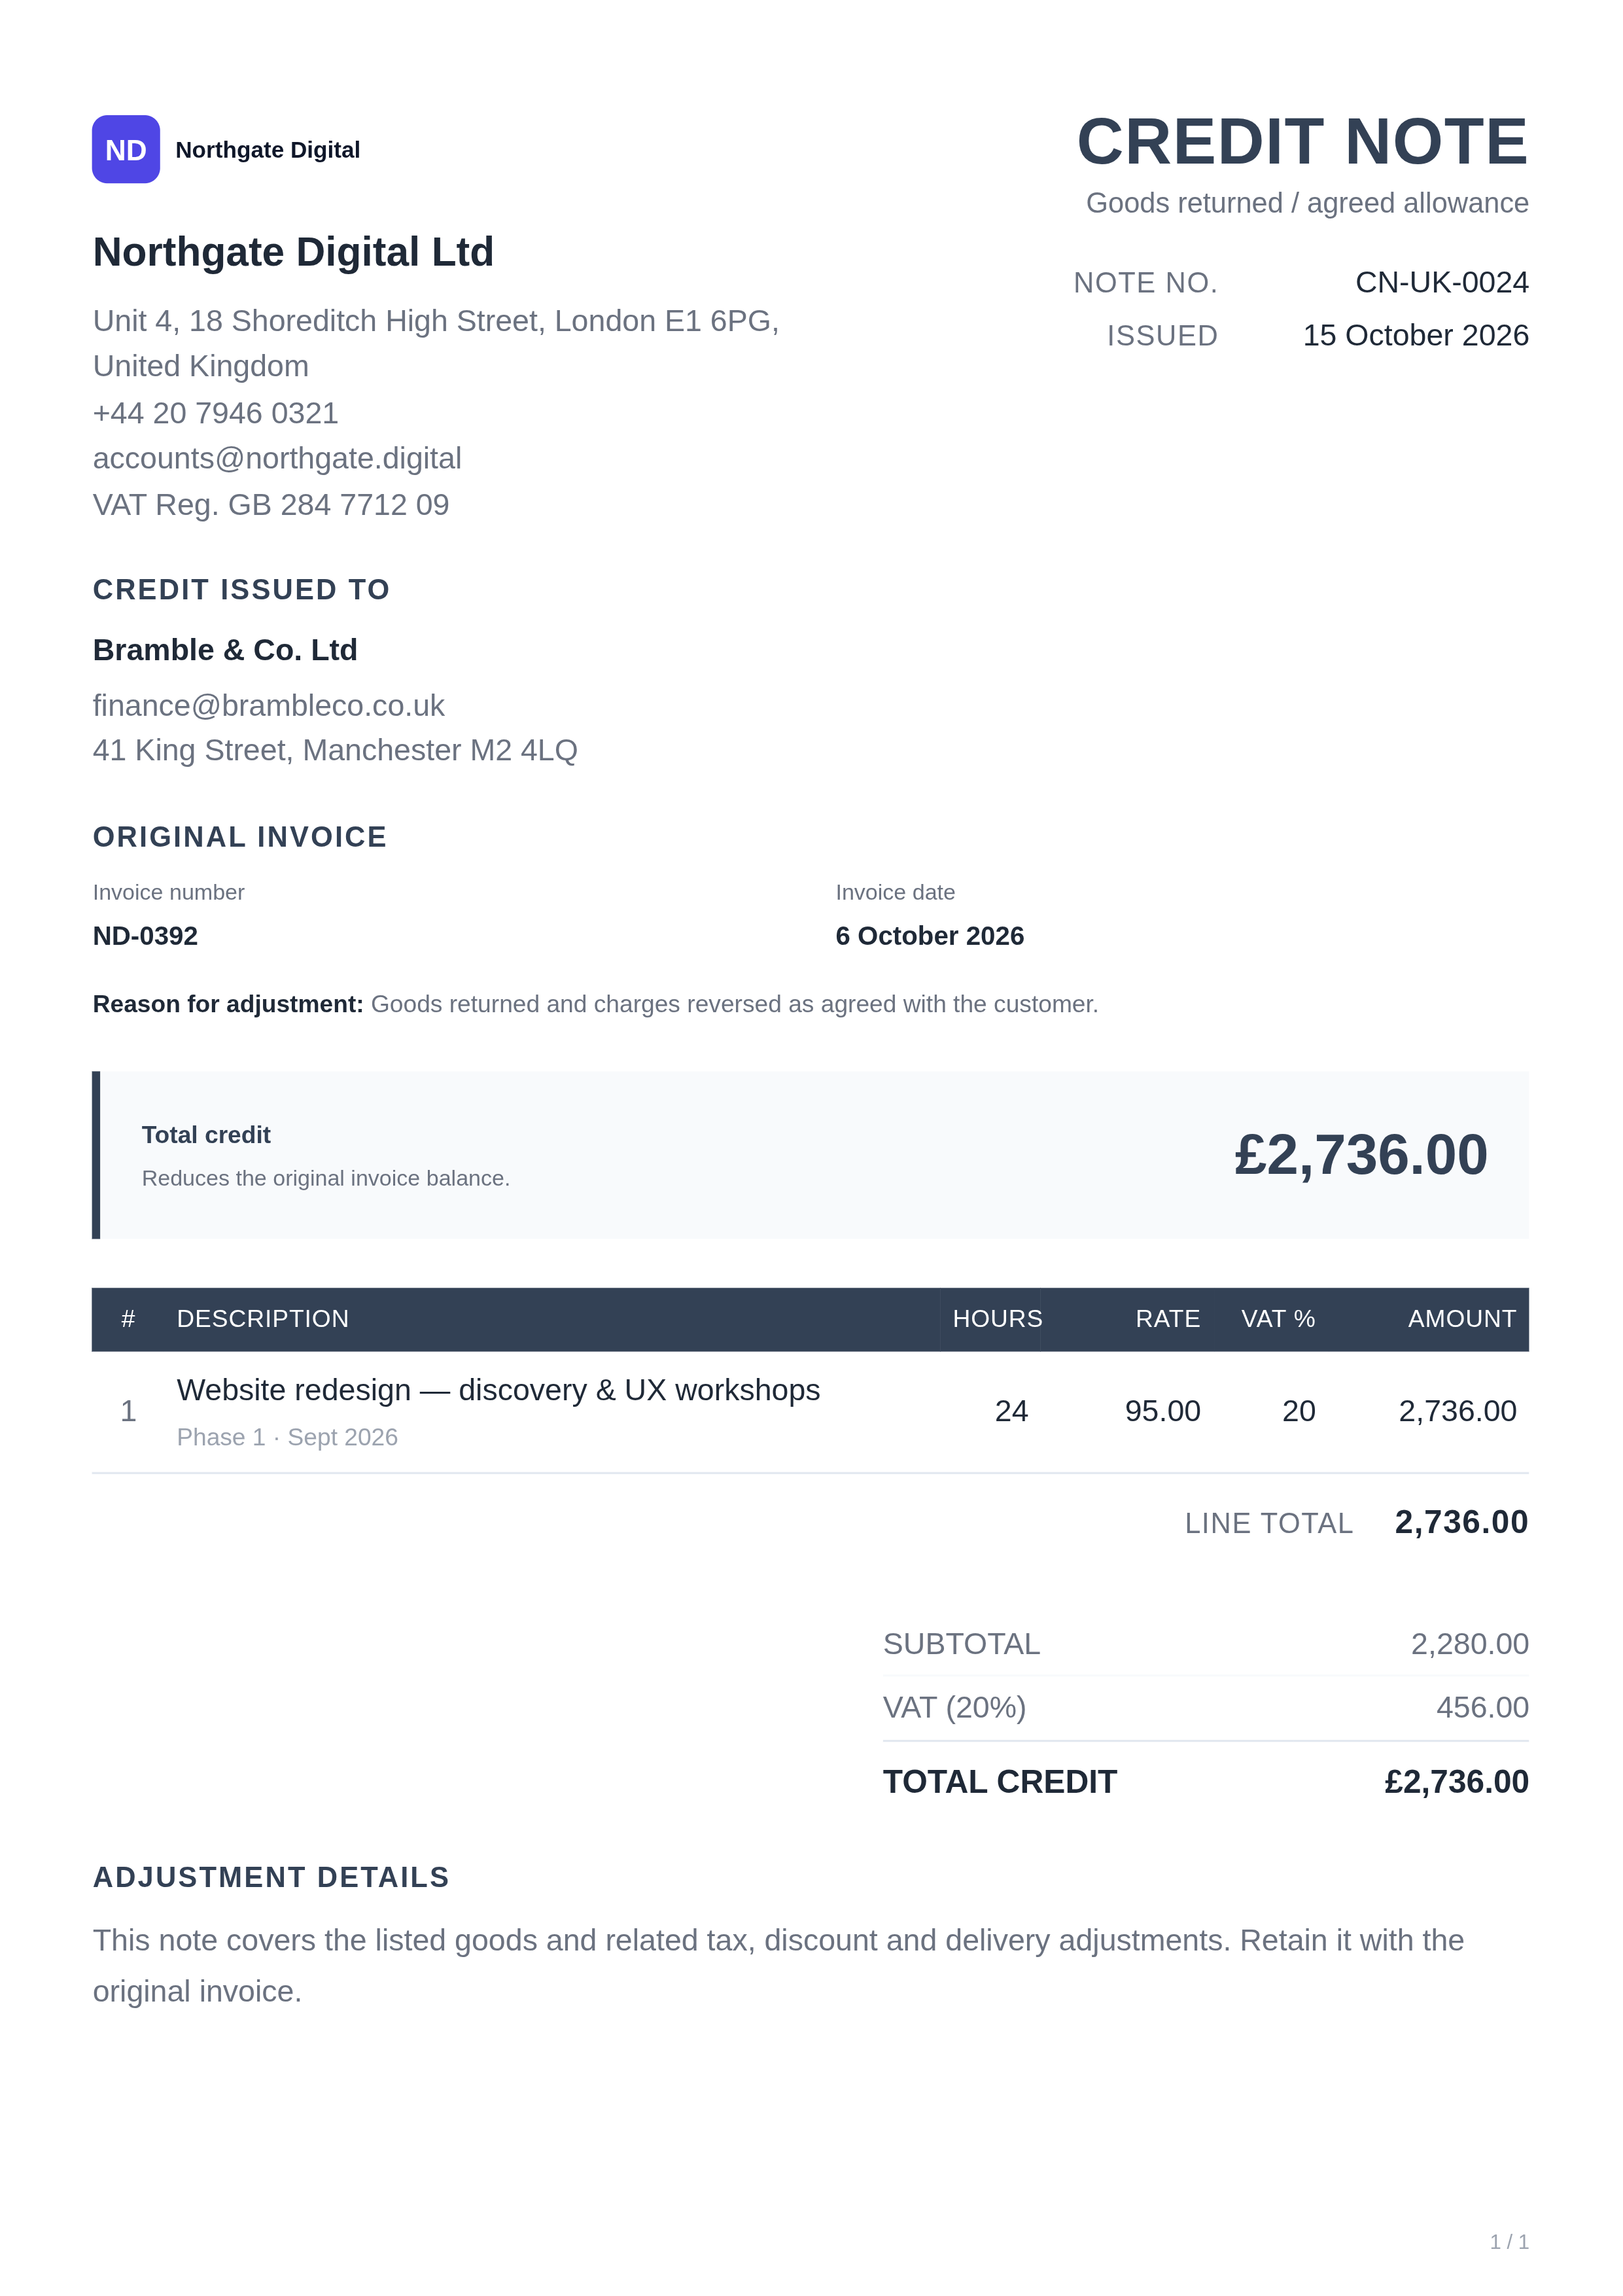
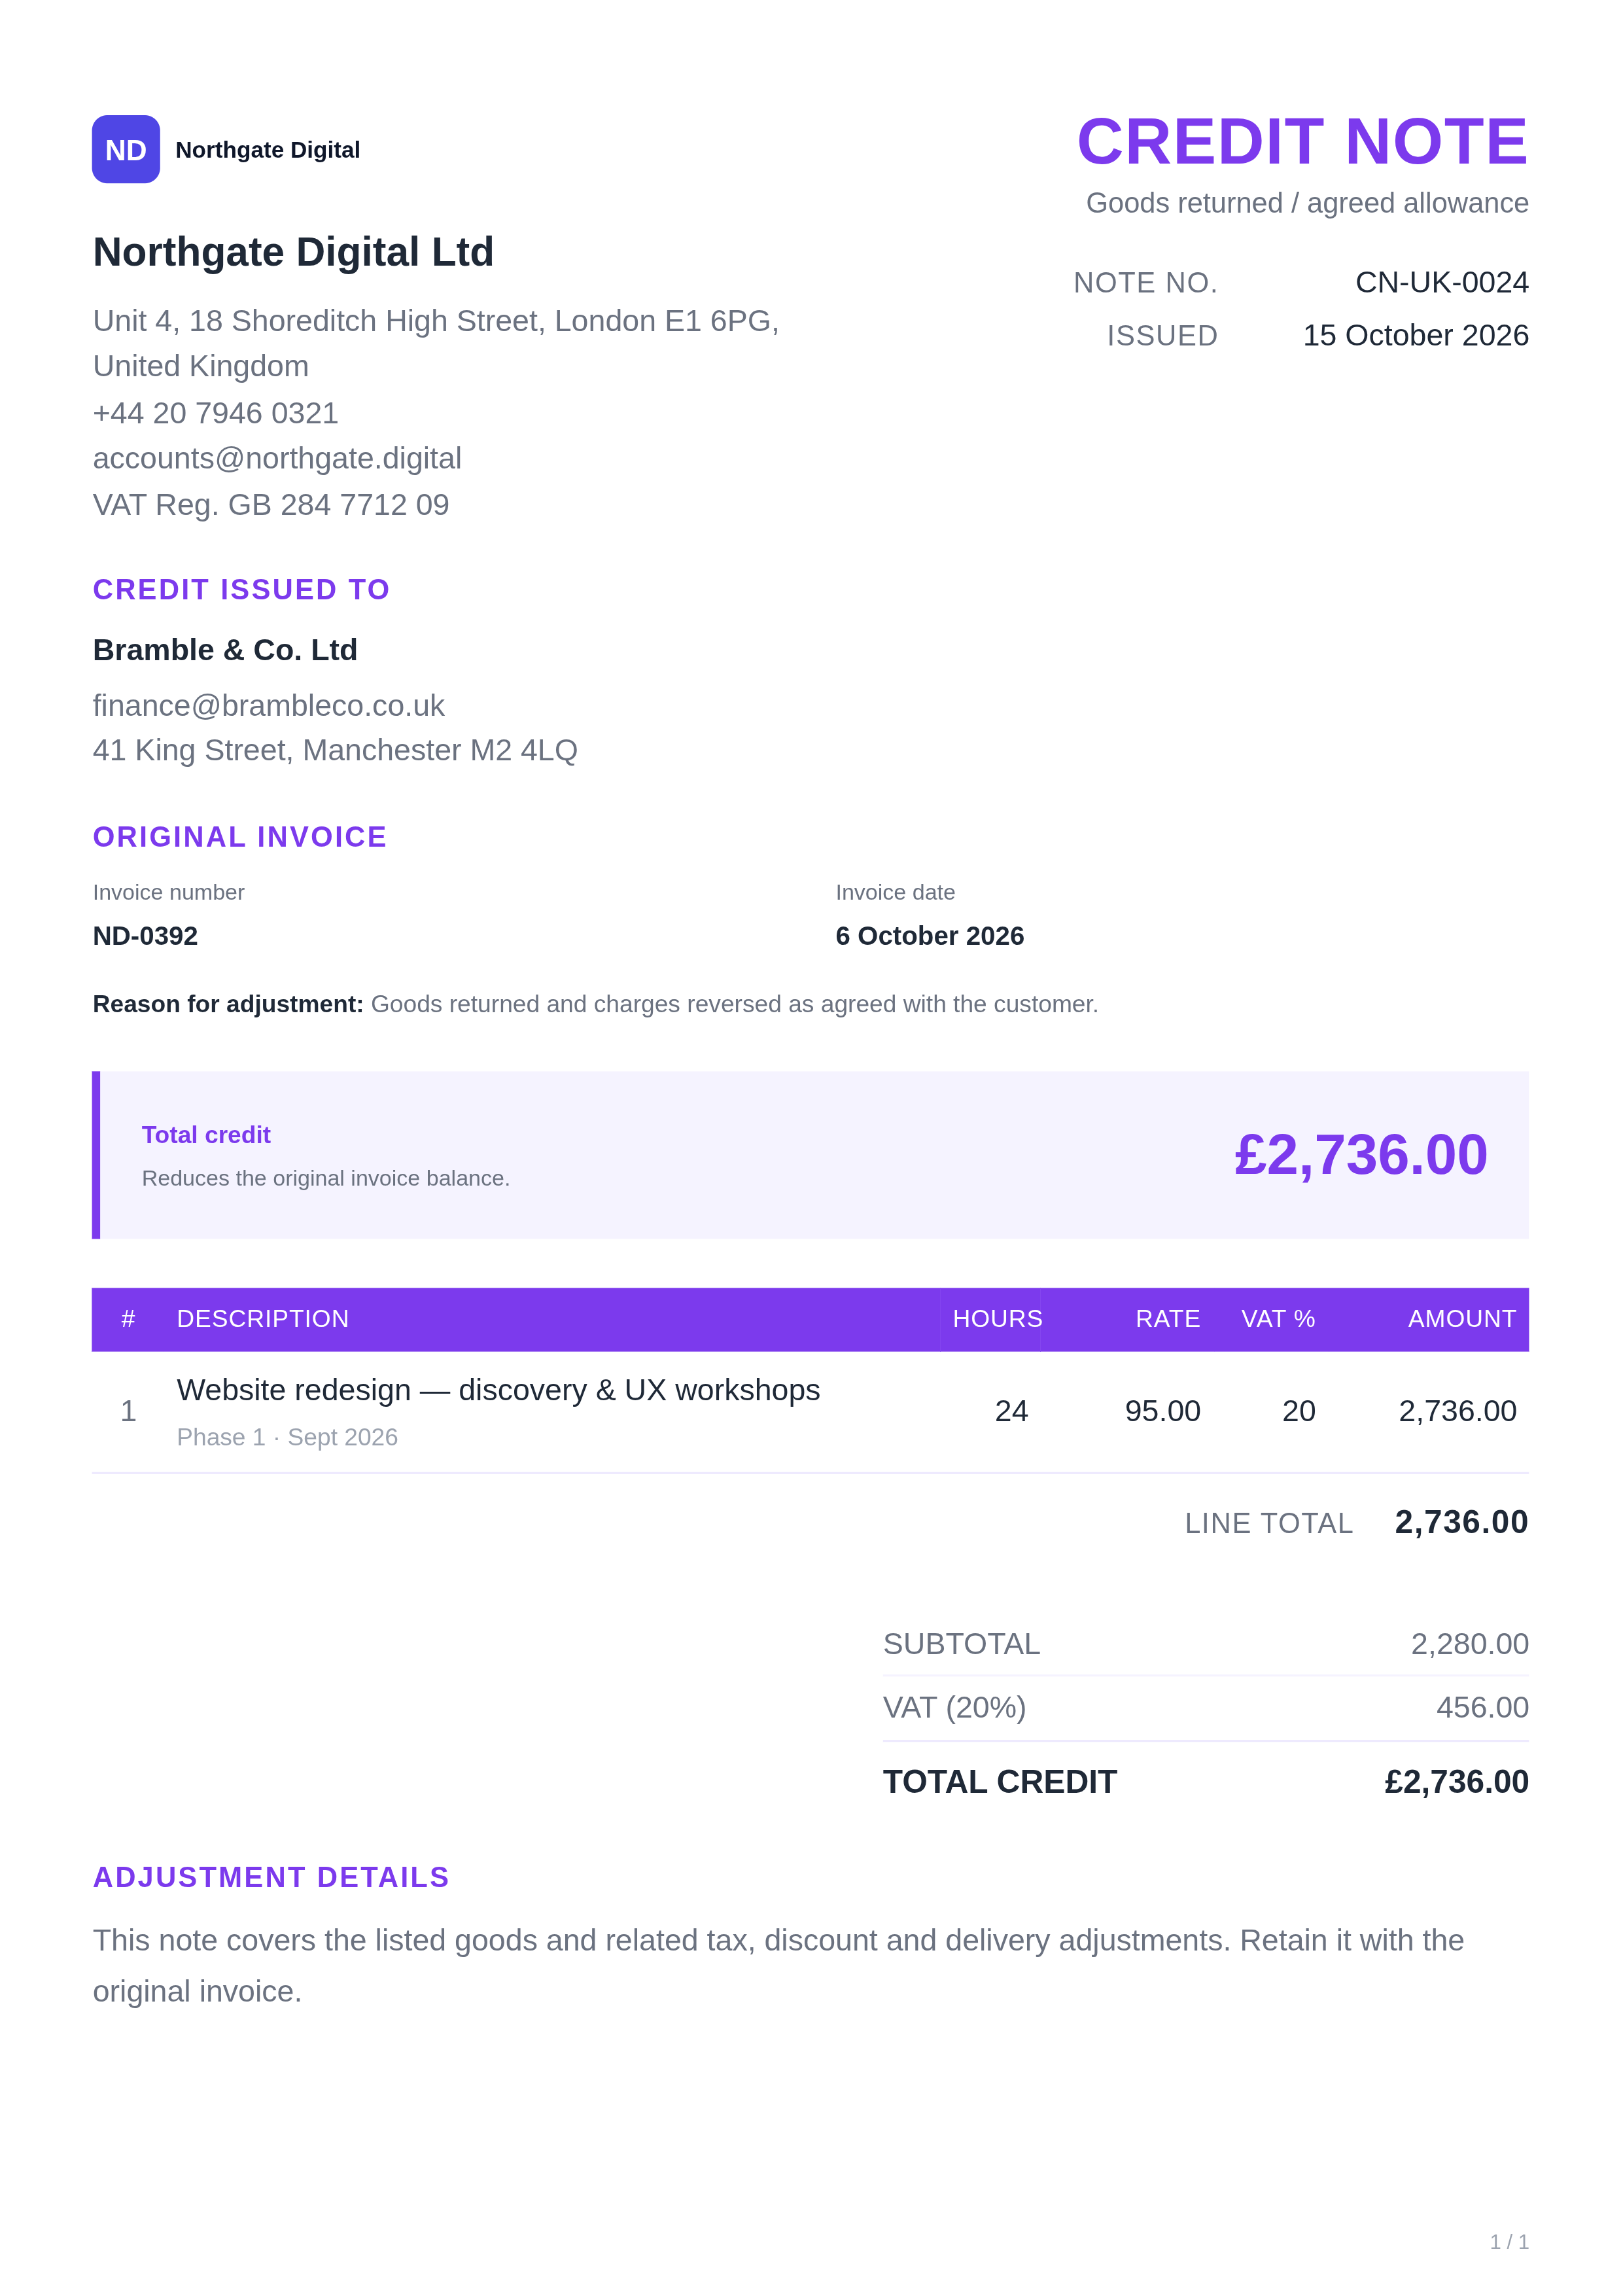
Uma fatura ilustrativa de £ 1.200 já tem £ 400 pagas. Um crédito de £ 240 deixa £ 560 para coletar. O crédito reduz a conta; não registra outro pagamento.
| Fatura original | Pagamento | Crédito | Restante |
|---|---|---|---|
| £1,200 | − £400 | − £240 | £560 |
Calcule o valor líquido creditado a partir das quantidades, taxas e descontos acordados e, em seguida, adicione o ajuste fiscal aplicável. Por exemplo, £100 líquidos mais um imposto ilustrativo de £20 dão um crédito total de £120. Use o tratamento real do suprimento original.
O crédito pode criar um saldo de crédito do cliente. Acompanhe se ele é reembolsado ou aplicado a uma fatura futura acordada e evite que o mesmo crédito seja usado para ambos.
Um preço acordado ou um subsídio de qualidade pode reduzir o encargo sem devolução de mercadorias. Registre o motivo e a aprovação; manter as quantidades de estoque inalteradas quando nenhuma mercadoria for movimentada.
Não. A pesquisa abrange devoluções de varejo nos EUA e pagamentos atrasados no Reino Unido. Fornece contexto operacional, não uma taxa de emissão de notas de crédito, um tamanho de mercado global ou resultados medidos neste site.
Guarde a fatura original, as referências de linha afetadas, a aprovação de ajuste, a evidência relevante de devolução ou serviço e quaisquer referências de reembolso ou alocação posterior. Reconcilie a conta do cliente após a postagem.
Uma nota de crédito, também chamada de nota de crédito, registra uma redução em uma fatura emitida anteriormente. Identifica a fatura original, o motivo do reajuste e o valor creditado.
Uma nota de crédito documenta um ajuste na fatura. Um reembolso é o dinheiro devolvido ao cliente. Registre um reembolso separadamente e vincule-o à nota de crédito para que o mesmo crédito não seja usado duas vezes.
Os downloads são visualizações estáticas de design com detalhes de amostra, não documentos editáveis. Use o gerador de notas de crédito para inserir seus próprios dados e imprimir ou salvar um PDF. O gerador usa seu próprio layout e campos GST; ele não reproduz a visualização do Reino Unido.
Não. Um crédito financeiro e uma movimentação de ações são registros separados. Inspecione as mercadorias devolvidas e registre apenas a quantidade realmente recebida no local apropriado para venda, danificado ou em quarentena.
Nenhum modelo atende aos requisitos de todas as jurisdições. Essas visualizações mostram exemplos de GBP e IVA no estilo do Reino Unido. Combine os campos, o tratamento fiscal e o processo de relatório com a transação real e as regras locais.
As visualizações usam detalhes de GBP e IVA no estilo do Reino Unido. O guia do Reino Unido baseia-se nas orientações do HMRC; outros guias explicam fluxos de trabalho de documentos e aritmética ilustrativa. Links de fontes verificados em 17 de outubro de 2026.
Insira seus próprios dados no gerador gratuito de notas de crédito. Oferece campos GST e impressão em navegador ou saída em PDF em seu próprio layout. Revise os campos fiscais da sua transação.
Crie uma nota de crédito