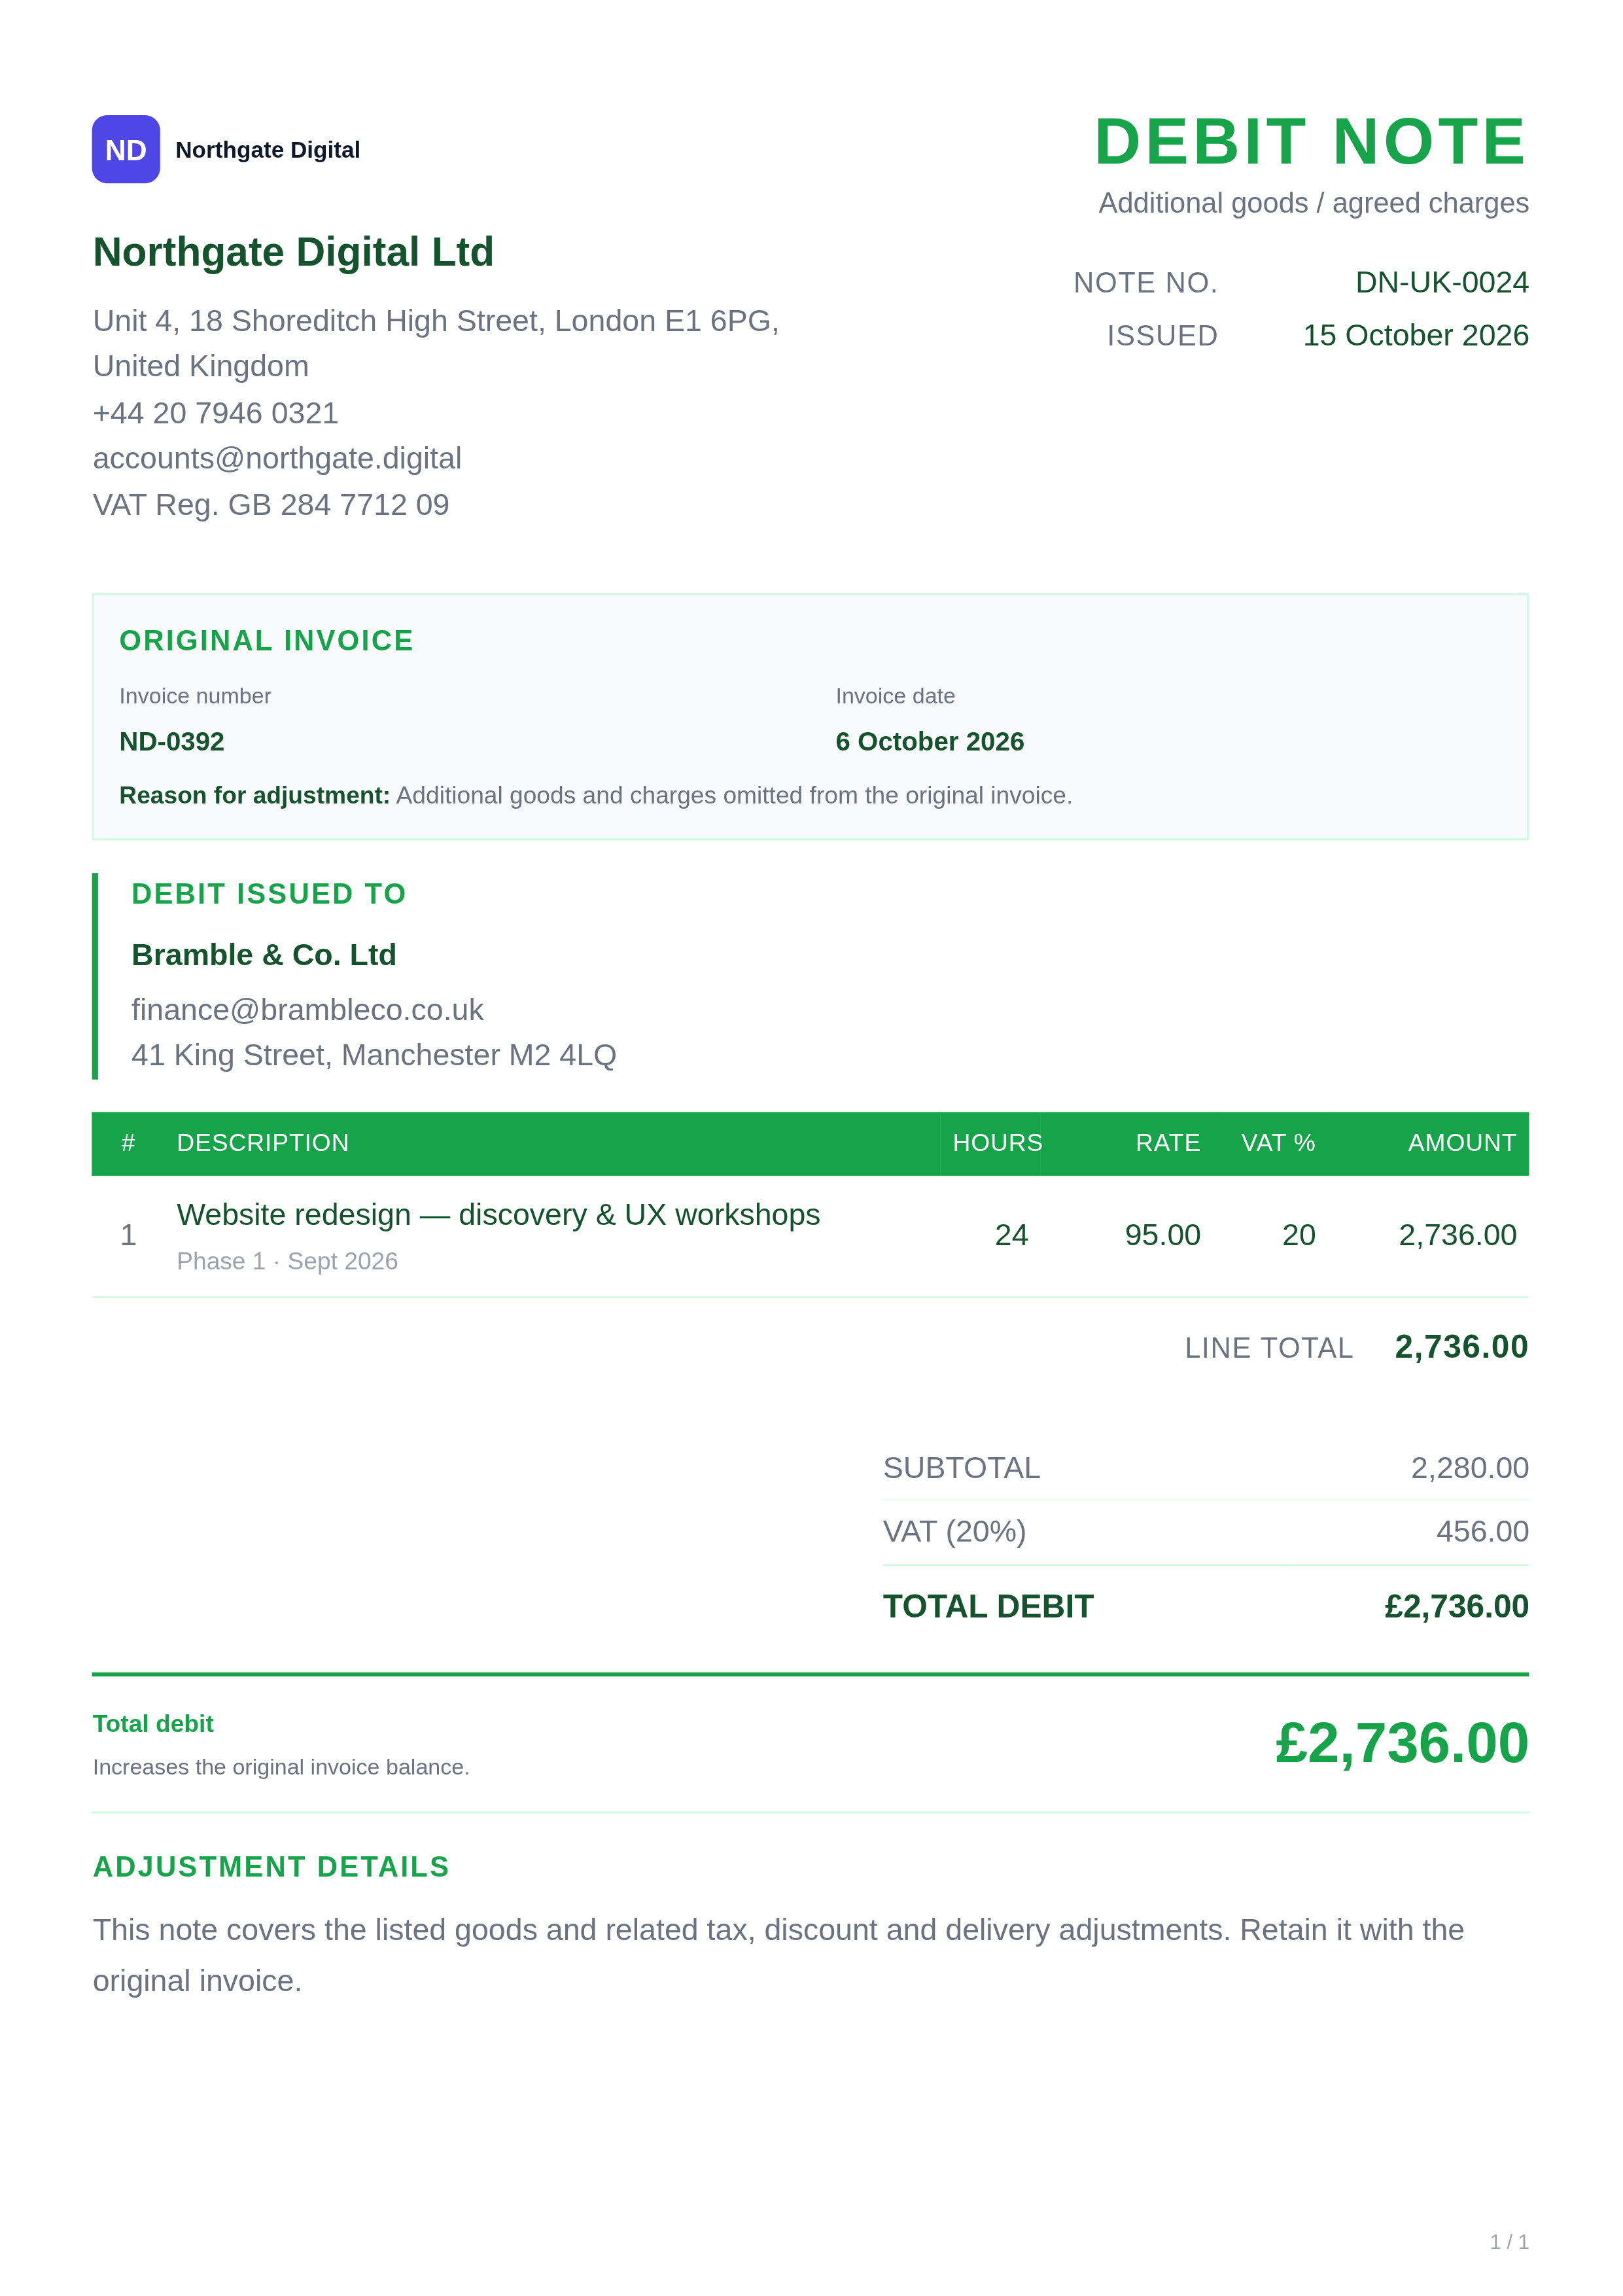
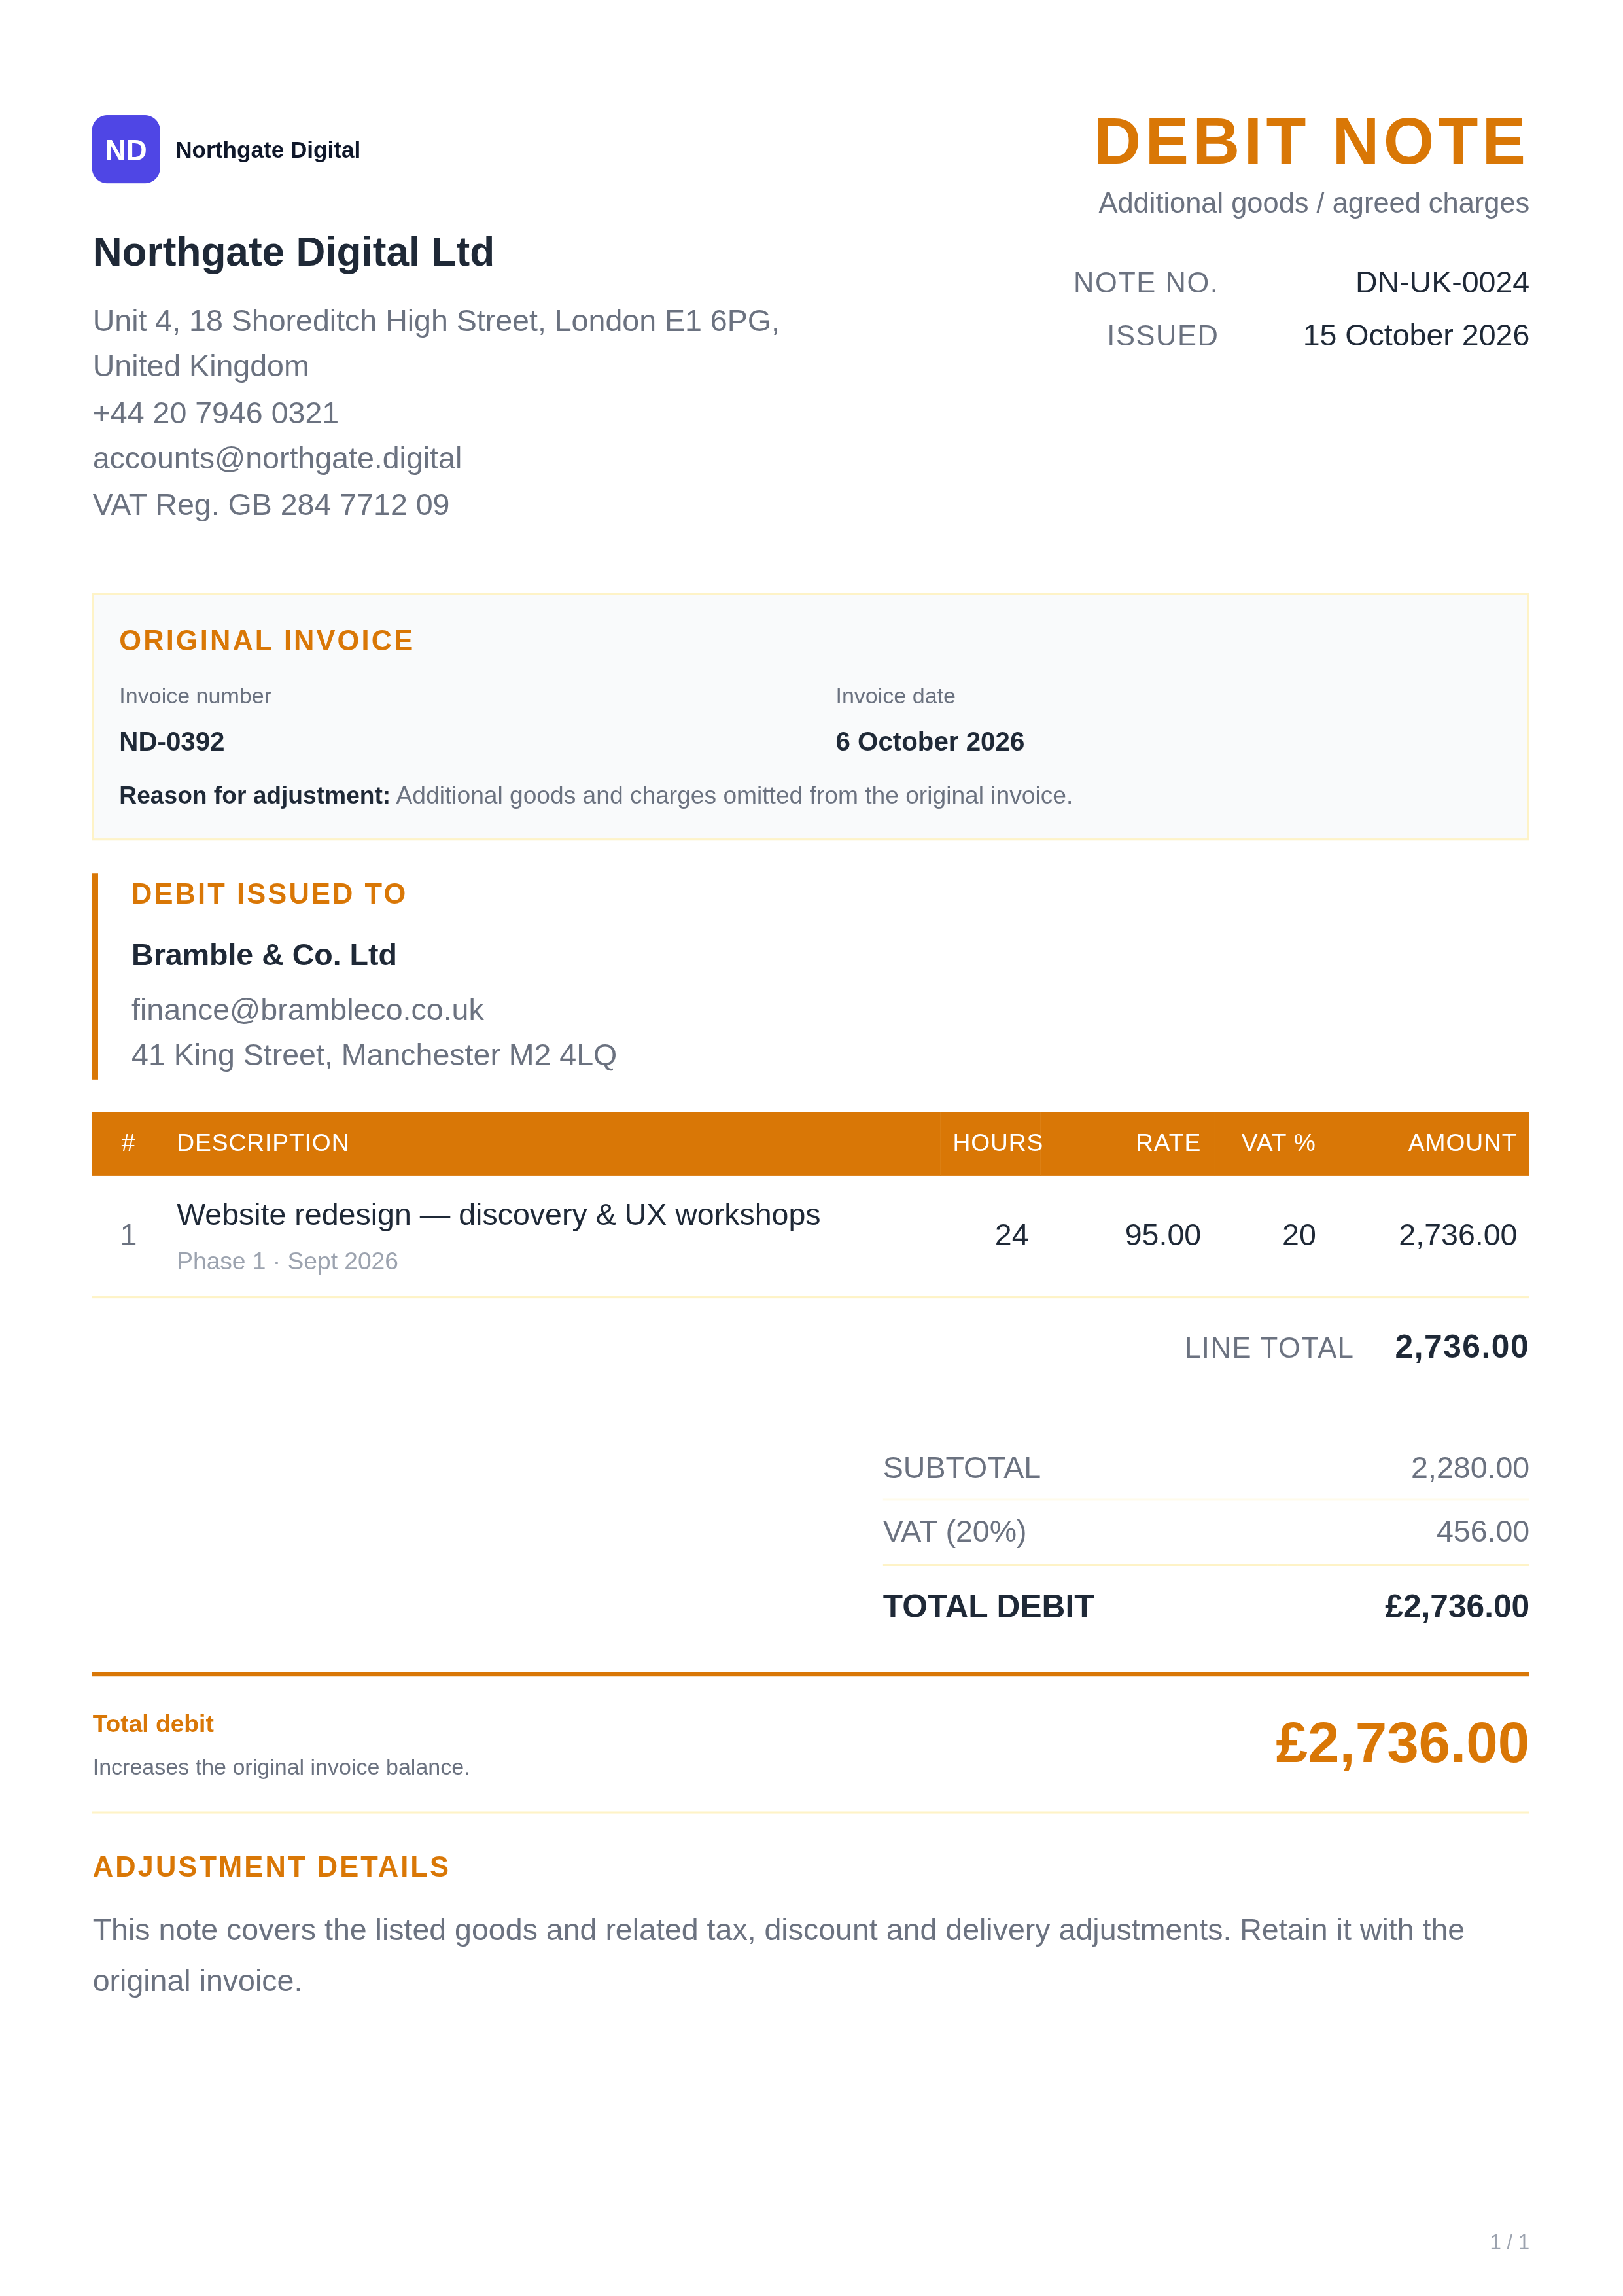
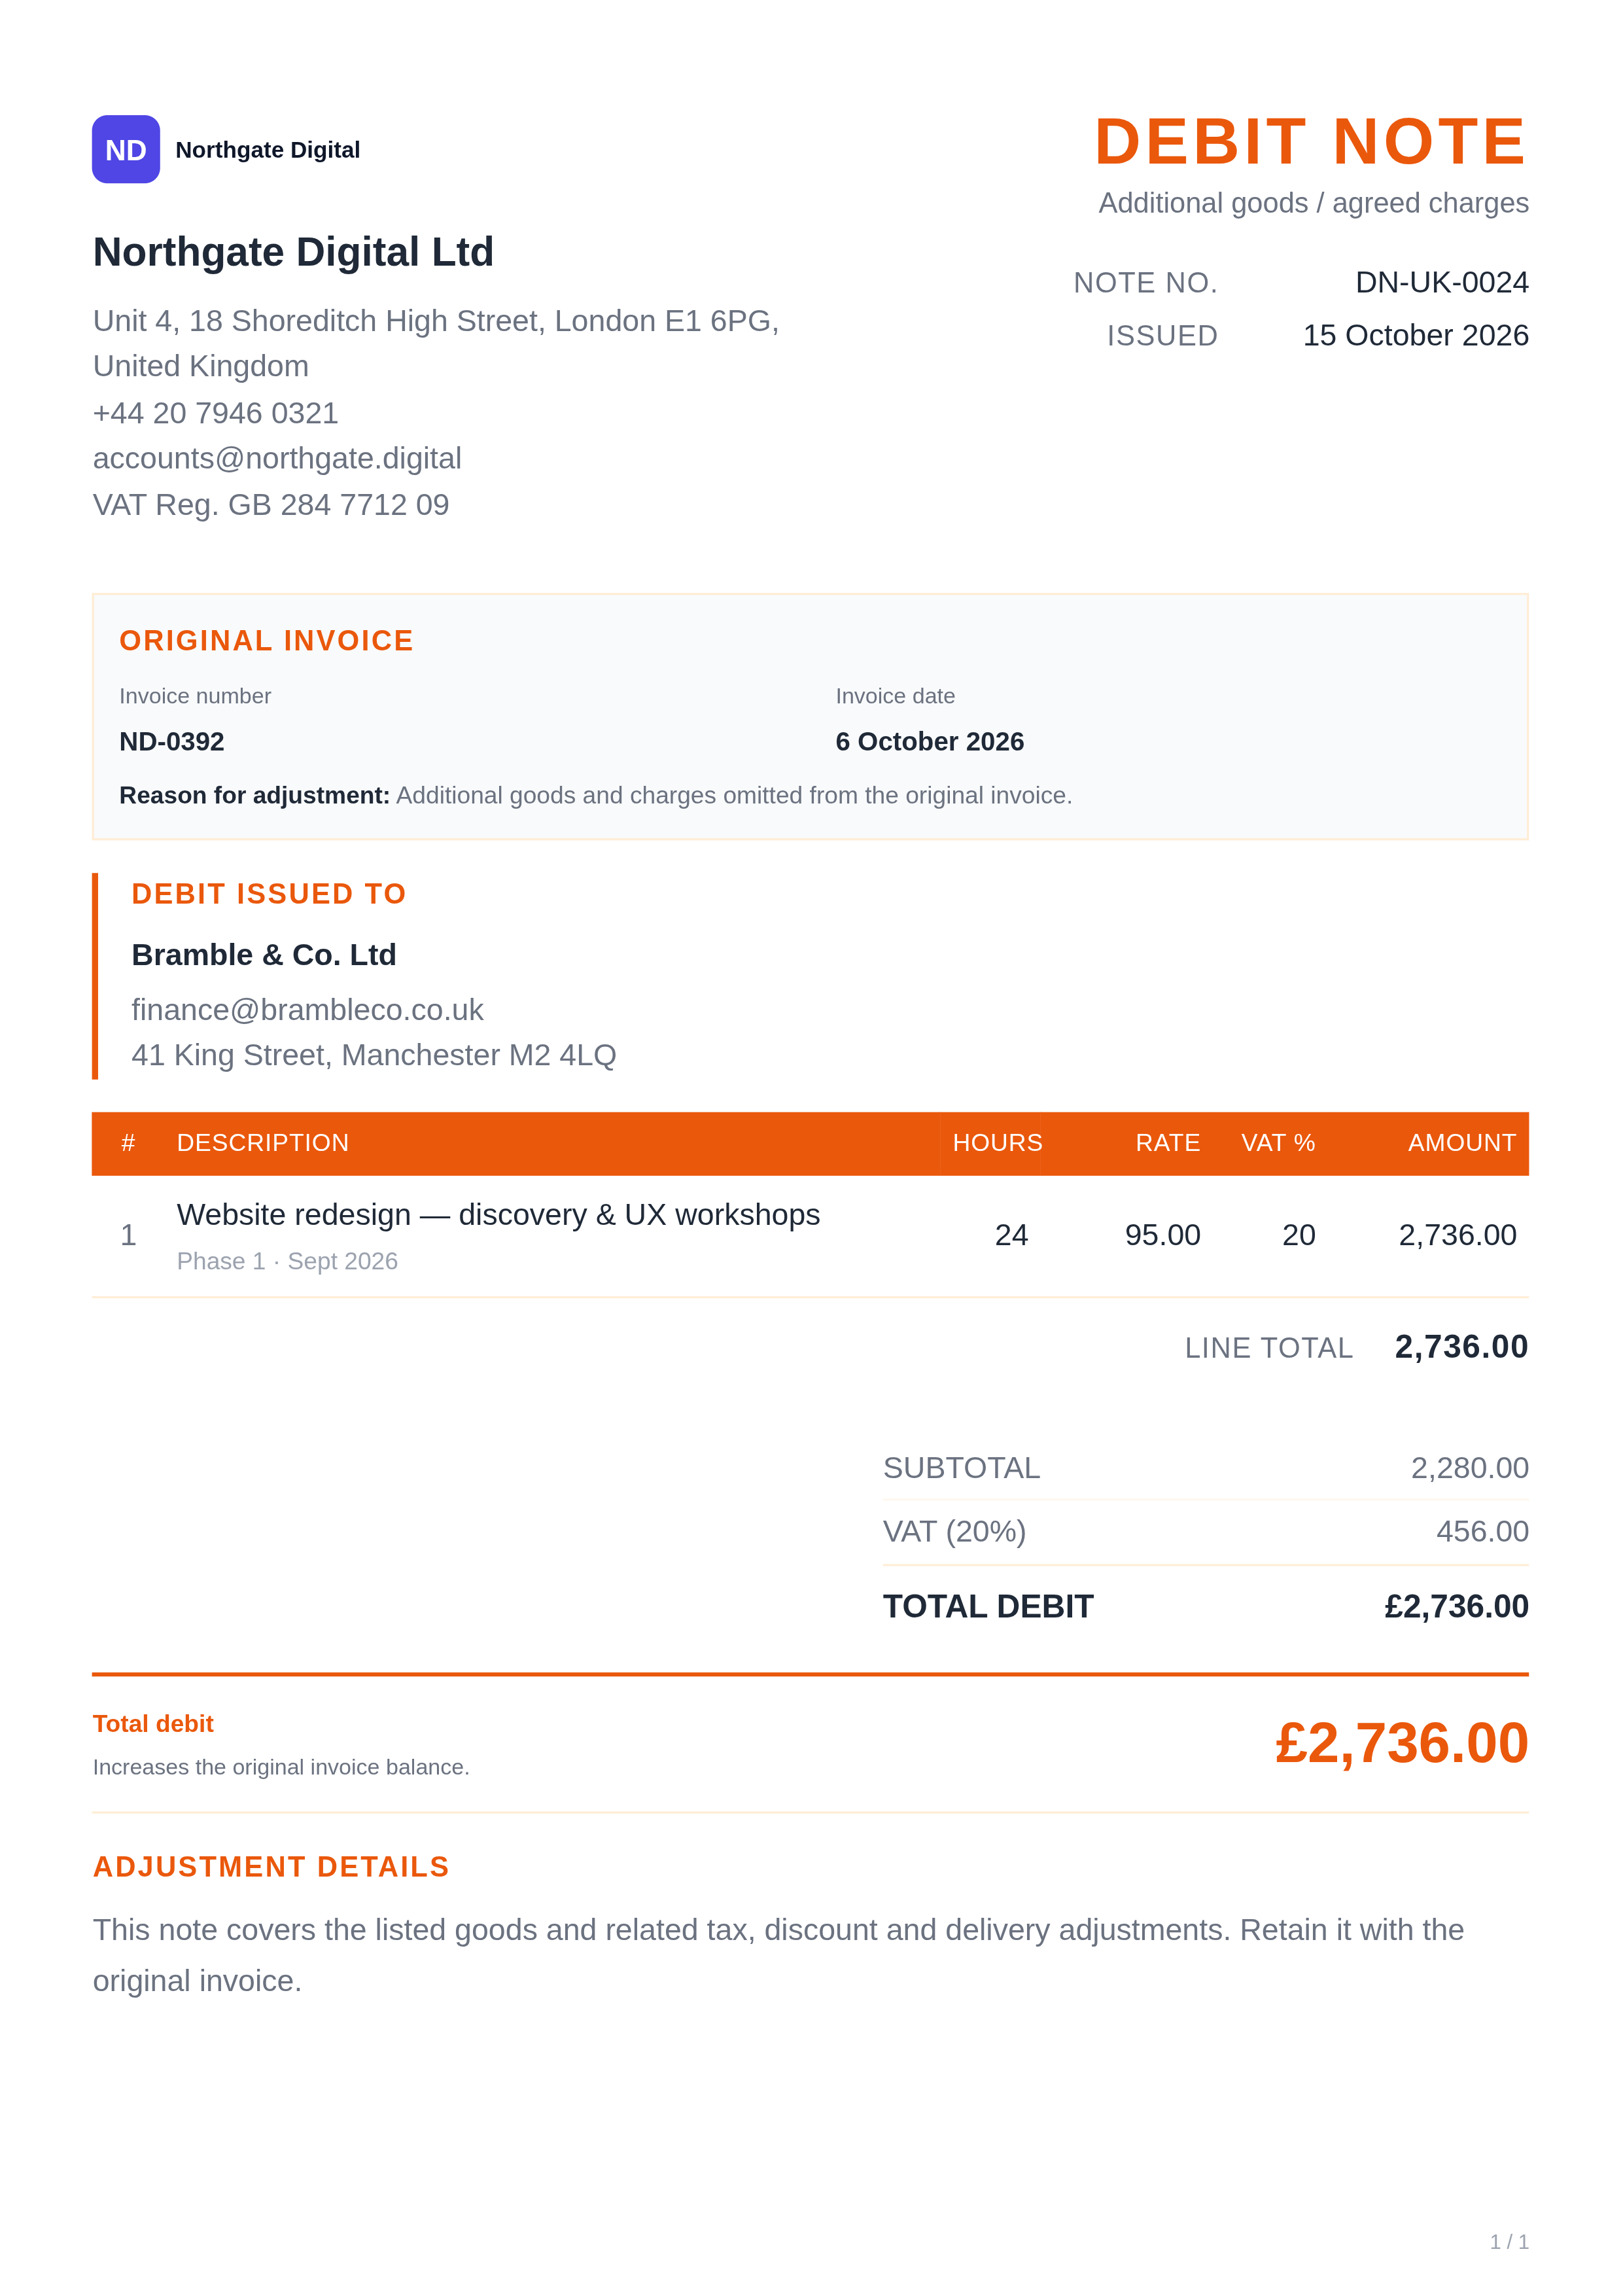
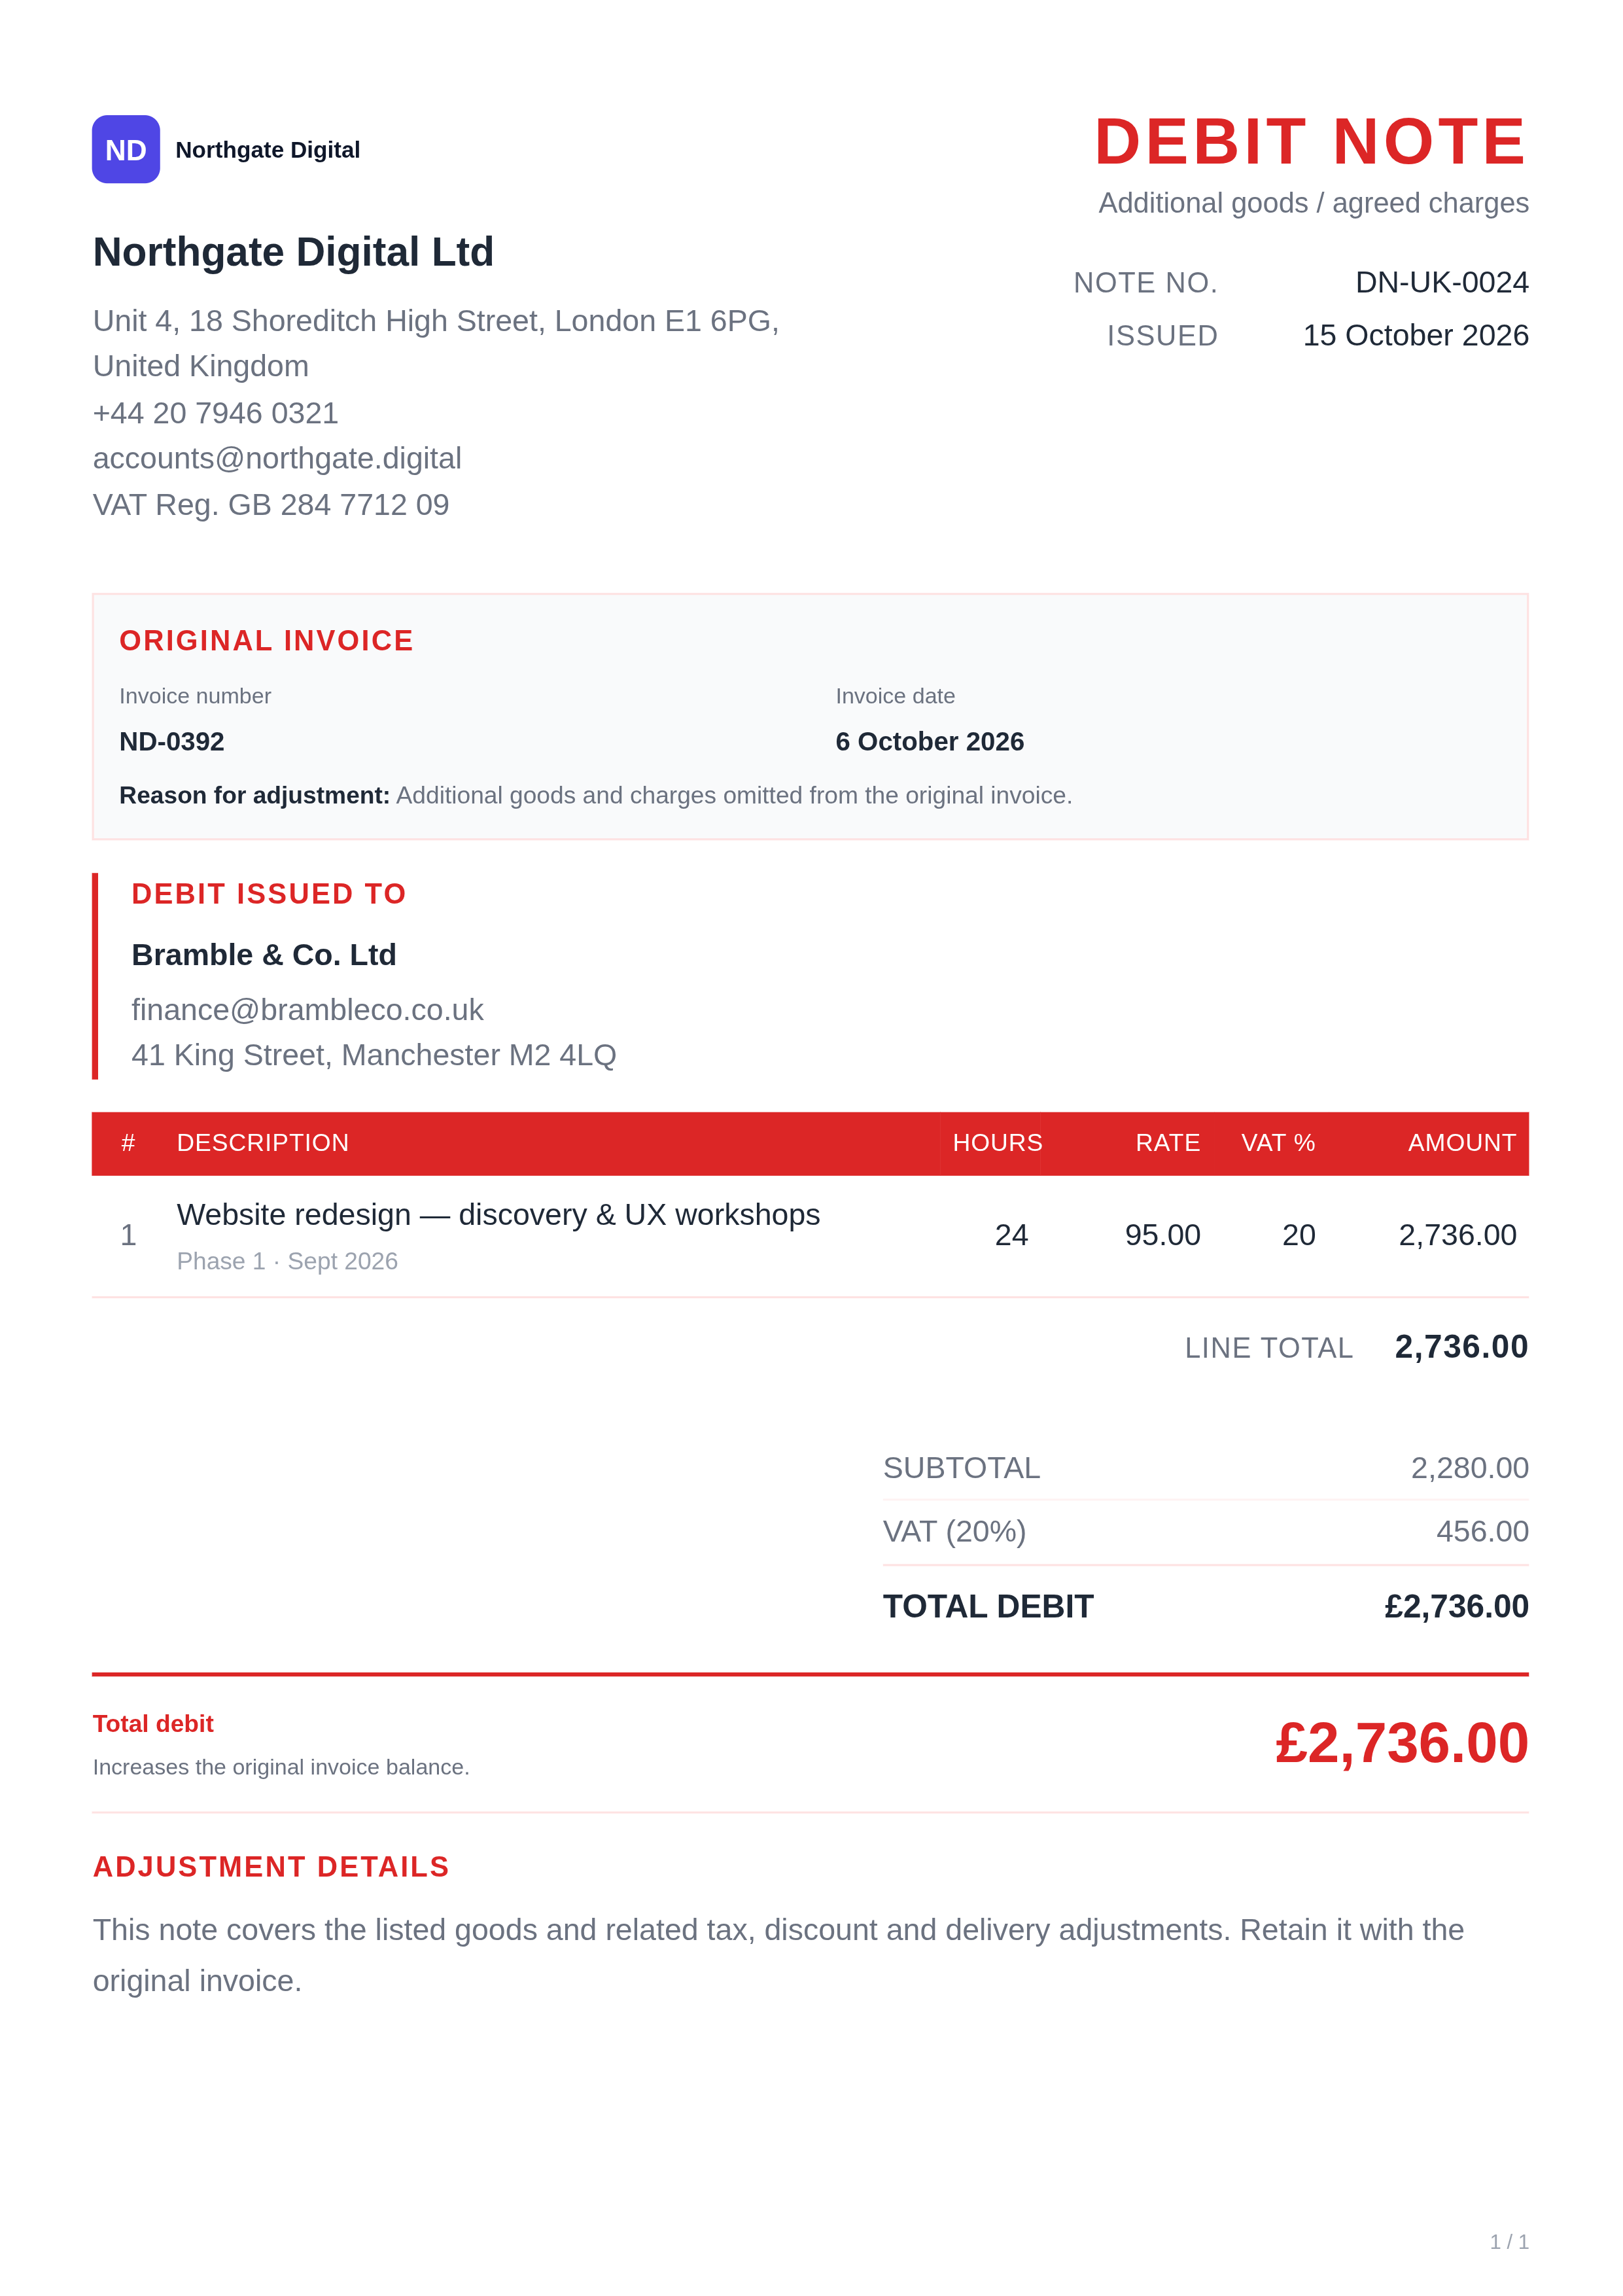
Cenários operacionais ilustrativos, não estudos de caso de clientes nomeados. Os exemplos de GBP pressupõem um imposto de 20% apenas para aritmética; aplicar o tratamento real da oferta.
Agência e serviços profissionais
Acionar: Uma extensão do projeto aprovada foi omitida do projeto de lei original.
Ação: Vincule o trabalho extra aprovado à fatura original e cobre apenas o valor omitido.
Evidência: Mudança de escopo assinada, quadro de horários, taxas e fatura original.
- Ajuste líquido
- £300.00
- Exemplo de imposto
- £60.00
- Ajuste total
- £360.00
Fatura original £1,200.00 · Já pago £400.00
£ 1.160 permanecem devidos após o pagamento existente. Não fature o trabalho original duas vezes.
Distribuição por atacado
Acionar: Cinco unidades entregues foram omitidas da fatura original.
Ação: Reconcilie a quantidade entregue com a quantidade faturada e documente o aumento acordado.
Evidência: Encomenda, nota de expedição, comprovativo de entrega e fatura original.
- Ajuste líquido
- £250.00
- Exemplo de imposto
- £50.00
- Ajuste total
- £300.00
Fatura original £900.00 · Já pago £0.00
£ 1.200 são devidos agora. Nenhum segundo envio de estoque ocorre apenas porque a fatura foi corrigida.
Logística e frete
Acionar: Uma taxa de entrega acordada foi omitida de uma fatura paga.
Ação: Verifique o contrato e o tratamento fiscal de frete aplicável antes de adicionar a cobrança omitida.
Evidência: Contrato de frete, comprovante de entrega, cobrança da transportadora e fatura.
- Ajuste líquido
- £80.00
- Exemplo de imposto
- £16.00
- Ajuste total
- £96.00
Fatura original £600.00 · Já pago £600.00
£ 96 ainda são devidos. O exemplo pressupõe imposto de 20%; frete pode exigir um tratamento diferente.
Aquisições e reclamações de fornecedores
Acionar: O comprador encontra uma escassez e envia uma nota de débito solicitando crédito do fornecedor.
Ação: Acompanhe o memorando como uma reivindicação. Combine qualquer crédito acordado com o fornecedor antes de liquidar a dívida.
Evidência: Pedido de compra, recebimento de mercadorias, fatura de fornecedor e aceitação de reclamação.
- Ajuste líquido
- £100.00
- Exemplo de imposto
- £20.00
- Ajuste total
- £120.00
Fatura original £600.00 · Já pago £0.00
£480 continuariam a ser pagos após um crédito de fornecedor de £120 ser aceito e publicado. A reivindicação do comprador por si só não é essa aceitação.