26 مليار جنيه استرليني
المدفوعات المتأخرة المقدرة المستحقة
بحث 2025 · الشركات البريطانية · في وقت معين
تراكم الدفعات عبر الشركات، وليس قيمة سندات الخصم أو الفواتير المتنازع عليها.
مكتب مفوض الأعمال الصغيرة، 31 يوليو 2025تحتفظ صور القوالب بالنصوص النموذجية الأصلية باللغة الإنجليزية. أما محتوى الأدلة فمترجم.
قوالب الإشعار المدين والأدلة العملية
تسجل الإشعار المدين الخاصة بالبائع زيادة في فاتورة سابقة. قم بربط كل تكلفة أقل أو عنصر محذوف أو إضافة متفق عليها بالبيع الأصلي وإظهار التغييرات بالضبط.
ملفات PNG القابلة للتنزيل · أمثلة عملية · مصادر ضريبة القيمة المضافة الرسمية في المملكة المتحدة
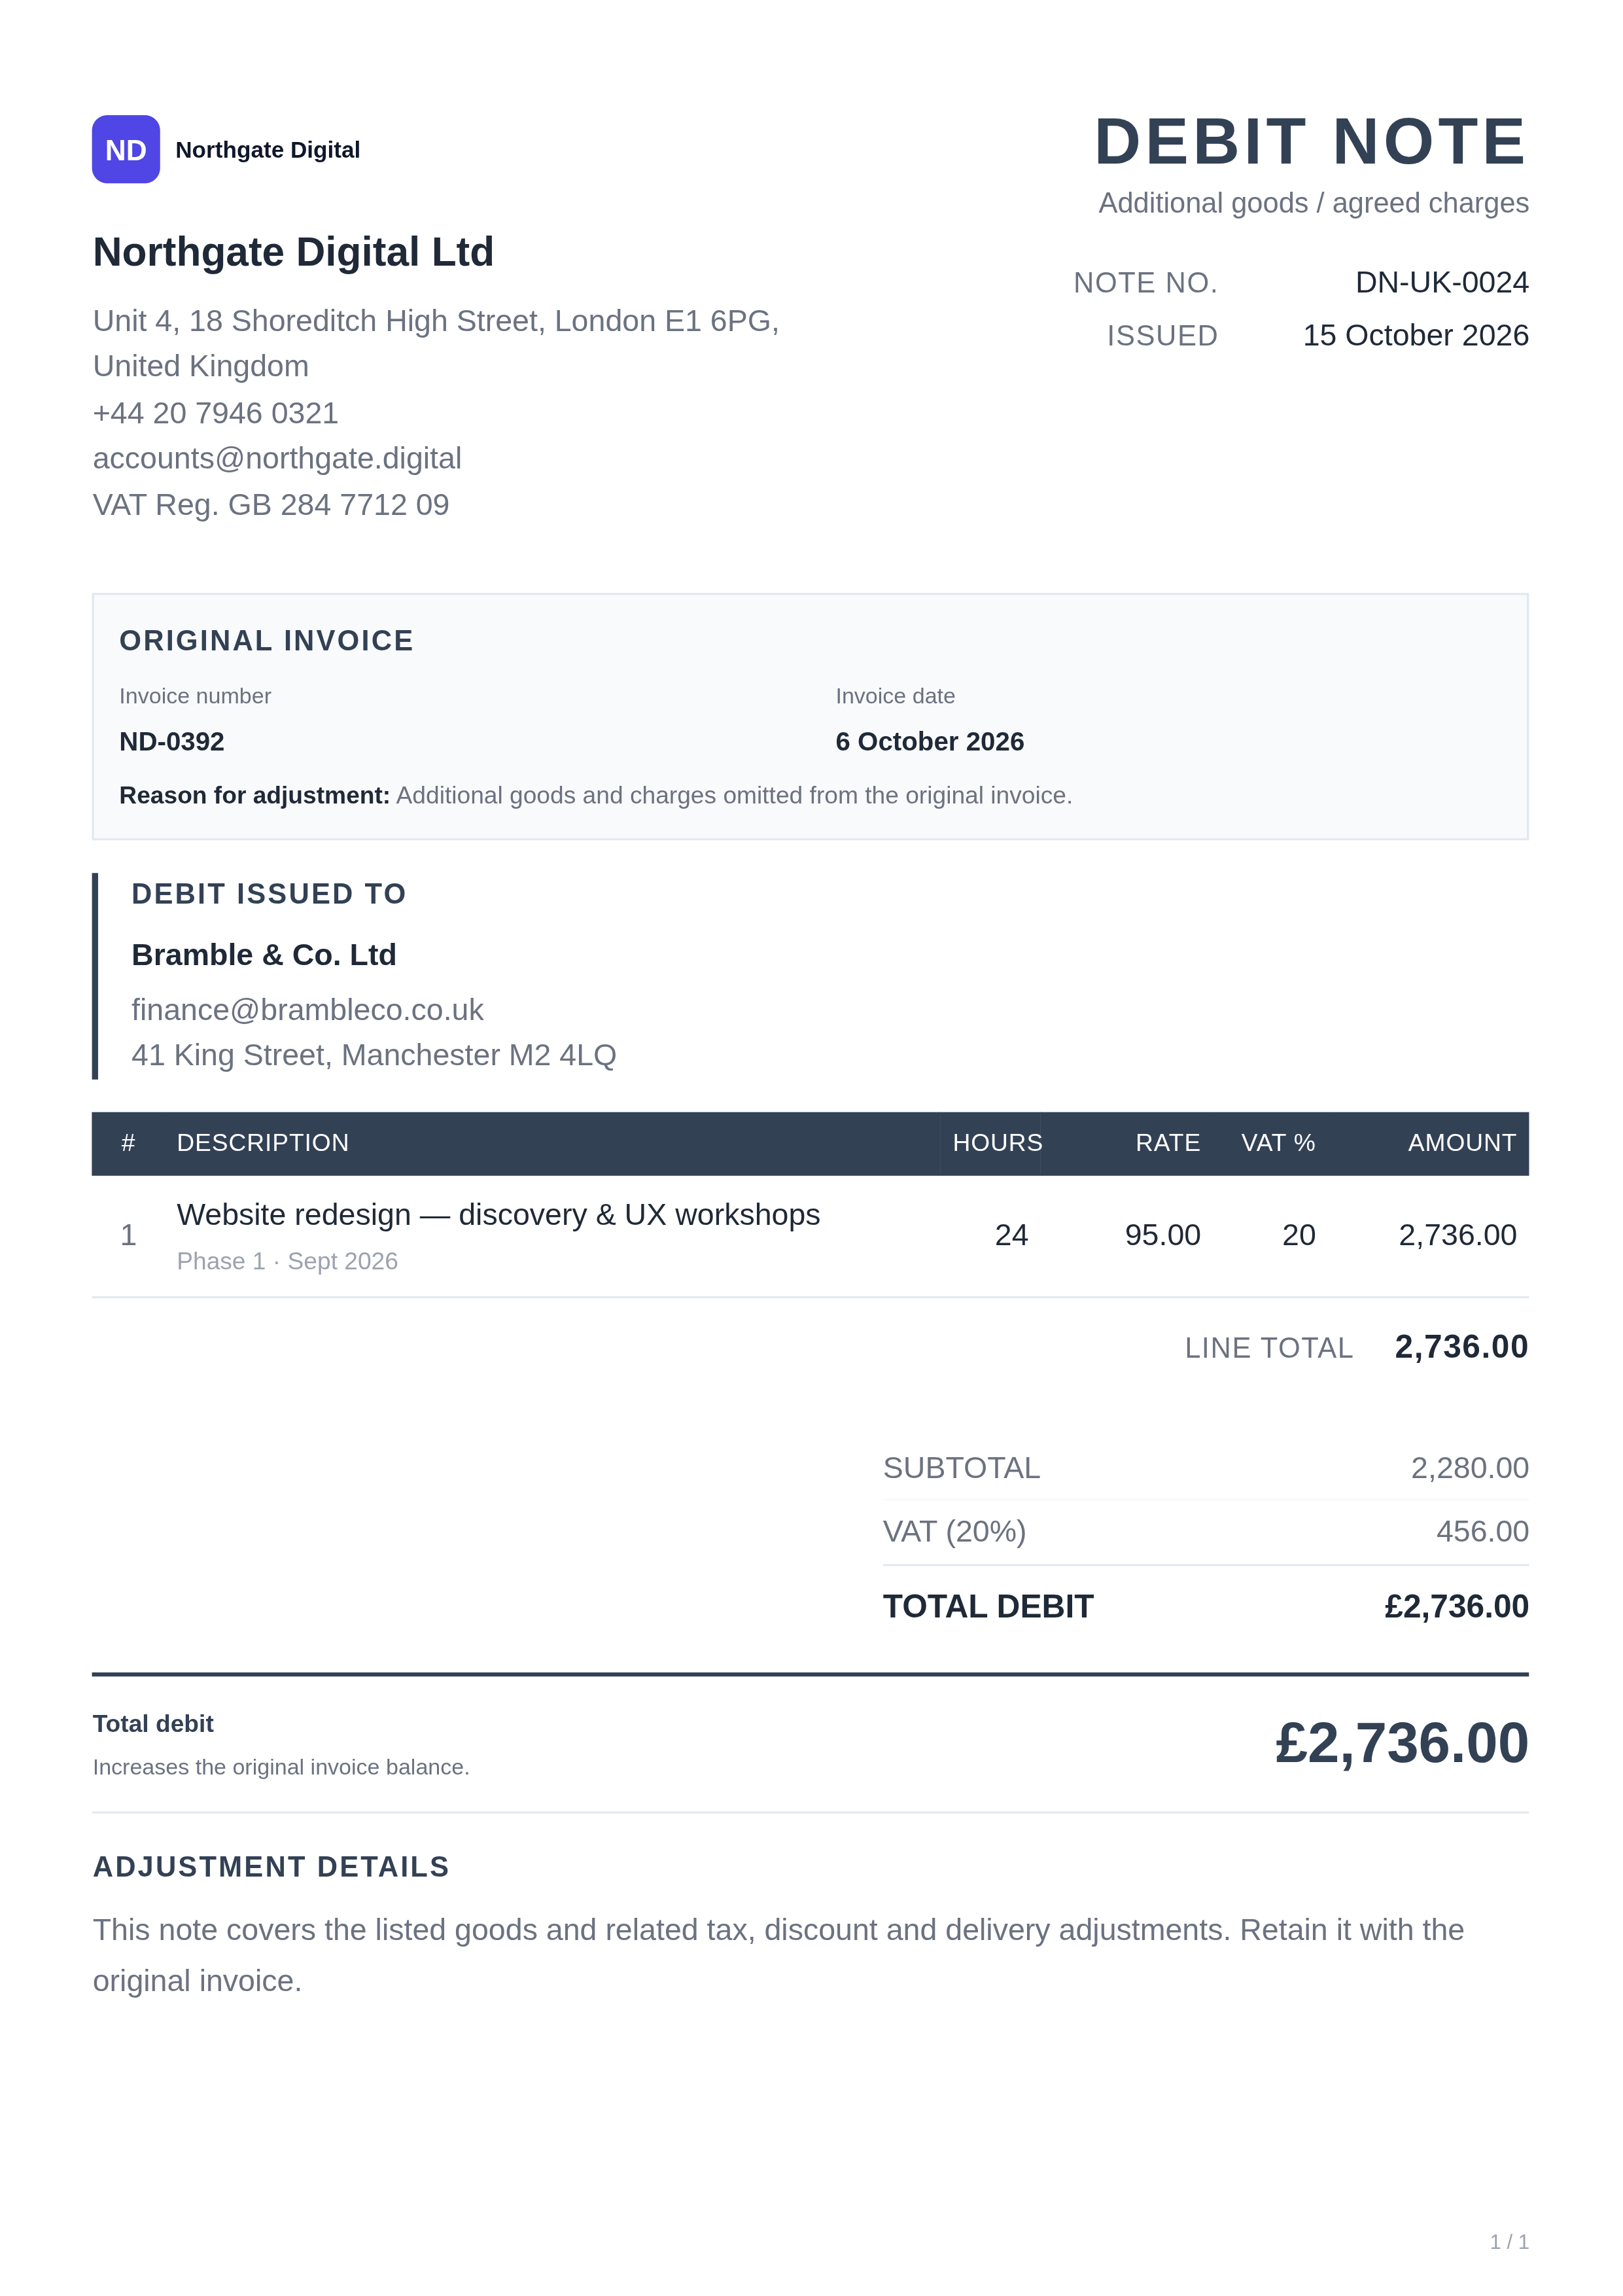
تسجل الإشعار المدين الخاصة بالبائع رسومًا إضافية مقابل فاتورة سابقة. يمكن لالإشعار المدين الخاصة بالمشتري أن تطلب بدلاً من ذلك ائتمان المورد مقابل الإرجاع أو النقص. تحديد من أصدرها والأثر المقصود على الرصيد قبل الترحيل.
يسجل دين البائع رسومًا إضافية. تسجل مذكرة المشتري مطالبة المورد. تحتاج المدفوعات وحركات البضائع إلى أدلة خاصة بها. اربطهم معًا بحيث لا يمكن حساب التعديل مرتين.
قم بإعداد إشعار مدين تتضمن تفاصيل جهة الإصدار ومراجع الفاتورة الأصلية والرسوم الإضافية المعتمدة والضريبة وإجمالي واضح.
تعامل مع البضائع المحذوفة والخدمات الإضافية المعتمدة ورسوم الشحن مع الأدلة وروابط الفواتير وأمثلة الرصيد العملي.
تتبع الإشعارات المدينة الخاصة بالمشتري مثل مطالبات الموردين، ونقص المستندات، وتسوية اعتمادات الموردين المقبولة دون العد المزدوج.
راجع أمثلة مبسطة لخصم البائع ومطالبة المشتري، وتأثيرات المستحقات والمستحقات الدفع، والضوابط ضد إدخالات المحاسبة المكررة.
فهم الإشعارات المدينة للمورد بموجب القسم 34 من CGST، ورسوم الفاتورة المنخفضة، وحقول ضريبة السلع والخدمات وسجلات التسوية الداعمة.
البحوث المنشورة · السياق والنطاق
تشرح هذه الدراسات حجم العوائد والمدفوعات المتأخرة. إنهم لا يحسبون سندات الائتمان أو الخصم، ولا يحددون معدل إصدار عالمي للمذكرات، أو يقيسون نتائج استخدام هذا الموقع. تصف نتائج تجارة التجزئة في الولايات المتحدة وقطاع الأعمال في المملكة المتحدة مجموعات سكانية مختلفة ولا ينبغي الجمع بينها.
26 مليار جنيه استرليني
بحث 2025 · الشركات البريطانية · في وقت معين
تراكم الدفعات عبر الشركات، وليس قيمة سندات الخصم أو الفواتير المتنازع عليها.
مكتب مفوض الأعمال الصغيرة، 31 يوليو 2025£17,000
بحث 2025 · المملكة المتحدة · الشركات المتضررة
متوسط للشركات المتضررة من التأخر في الدفع، وليس لجميع الشركات.
مكتب مفوض الأعمال الصغيرة، 31 يوليو 202528%
بحث 2025 · المملكة المتحدة · أكثر من 1.5 مليون شركة
مقياس واسع لأداء الدفع؛ الدراسة لا تعزل وثائق التكيف.
مكتب مفوض الأعمال الصغيرة، 31 يوليو 202586 ساعة
بحث 2025 · المملكة المتحدة · لكل شركة متأثرة
عبء العمل المقدر للتحصيل. المراجع الواضحة تساعد على المصالحة؛ لا تتم المطالبة بتوفير الوقت هنا.
مكتب مفوض الأعمال الصغيرة، 31 يوليو 2025849.9 مليار دولار
2025 · البيع بالتجزئة في الولايات المتحدة · توقعات NRF / العودة السعيدة
القيمة المقدرة لمرتجعات البضائع، وليس إشعارات الائتمان الصادرة.
NRF 2025 مشهد عوائد التجزئة15.8%
2025 · البيع بالتجزئة في الولايات المتحدة · تقديرات بائعي التجزئة
معدل العائد الإجمالي الذي أبلغت عنه NRF؛ وليس معدل تصحيح الفاتورة.
إصدار NRF، 15 أكتوبر 202519.3%
2025 · البيع بالتجزئة عبر الإنترنت في الولايات المتحدة · التقدير
تعمل عمليات الإرجاع عبر الإنترنت على إنشاء أعمال تسوية عبر سجلات الطلب والمخزون والدفع.
NRF 2025 مشهد عوائد التجزئة9%
2025 · NRF / تقرير العودة السعيدة
يدعم التحقق من أدلة الإرجاع؛ لا يقيس ملاحظات الائتمان الاحتيالية.
NRF 2025 مشهد عوائد التجزئةالأبحاث المنشورة عام 2025؛ تم فحص الروابط في 17 أكتوبر 2026. قيم NRF هي تقديرات أو توقعات للتقارير. تأتي النتائج في المملكة المتحدة من المسح والتحليل الاقتصادي، وليس من بيانات عملاء هذا الموقع.
سيناريوهات تشغيلية توضيحية، وليست دراسات حالة للعملاء. تفترض أمثلة الجنيه الاسترليني ضريبة بنسبة 20% على العمليات الحسابية فقط؛ تطبيق المعالجة الفعلية للتوريد.
مشغل: تم حذف تمديد المشروع المعتمد من الفاتورة الأصلية.
فعل: ربط العمل الإضافي المعتمد بالفاتورة الأصلية وتحصيل المبلغ المحذوف فقط.
شهادة: تغيير النطاق الموقع والجدول الزمني والأسعار والفاتورة الأصلية.
الفاتورة الأصلية £1,200.00 · دفعت بالفعل £400.00
يظل مبلغ 1160 جنيهًا إسترلينيًا مستحقًا بعد الدفع الحالي. لا تقم بفاتورة العمل الأصلي مرتين.
مشغل: تم حذف خمس وحدات تم تسليمها من الفاتورة الأصلية.
فعل: مطابقة كمية التسليم مع الكمية المفوترة وتوثيق الزيادة المتفق عليها.
شهادة: الطلب ومذكرة الإرسال وإثبات التسليم والفاتورة الأصلية.
الفاتورة الأصلية £900.00 · دفعت بالفعل £0.00
1200 جنيه إسترليني مستحقة الآن. ولا يحدث إرسال ثانٍ للمخزون لمجرد تصحيح الفاتورة.
مشغل: تم استبعاد رسوم التسليم المتفق عليها من الفاتورة المدفوعة.
فعل: تحقق من العقد ومعالجة ضريبة الشحن المطبقة قبل إضافة الرسوم المحذوفة.
شهادة: اتفاقية الشحن وأدلة التسليم ورسوم الناقل والفاتورة.
الفاتورة الأصلية £600.00 · دفعت بالفعل £600.00
لا يزال 96 جنيهًا إسترلينيًا مستحقًا. يفترض المثال ضريبة بنسبة 20%؛ يمكن أن يتطلب الشحن معاملة مختلفة.
مشغل: يجد المشتري نقصًا ويرسل إشعار مدين يطلب فيها ائتمان المورد.
فعل: تتبع المذكرة كمطالبة. قم بمطابقة أي ائتمان للمورد متفق عليه قبل تسوية المبالغ المستحقة الدفع.
شهادة: أمر الشراء واستلام البضائع وفاتورة المورد وقبول المطالبة.
الفاتورة الأصلية £600.00 · دفعت بالفعل £0.00
سيظل مبلغ 480 جنيهًا إسترلينيًا مستحق الدفع بعد قبول رصيد المورد بقيمة 120 جنيهًا إسترلينيًا ونشره. مطالبة المشتري وحدها ليست هذا القبول.
خطوة 1
مطابقة الطلب ورقم الفاتورة والعميل أو المورد والعملة والخطوط المتضررة. احتفظ بالفاتورة الأصلية سليمة.
خطوة 2
حدد ما إذا كان المُصدر بائعًا يضيف رسومًا أو مشتريًا يطلب ائتمان المورد. التحقق من العقد والقبول.
خطوة 3
استخدم رقم مستند فريدًا وتاريخ الإصدار والسبب ومبالغ البنود والتفاصيل الضريبية ذات الصلة. شاركها مع الطرف المقابل واحتفظ بالموافقة.
خطوة 4
ربط التعديل بالفاتورة وحساب العميل أو المورد. مطابقة المدفوعات والمبالغ المستردة والمطالبات المقبولة دون تخصيصات مكررة.
استخدم هذه الصيغ الداخلية لمراقبة عمليتك. جميع الأمثلة الواردة أدناه هي قيم افتراضية، مع عدم وجود هدف صناعي أو تحسين موعود.
| متري | صيغة | عملت المثال | كيفية استخدامه |
|---|---|---|---|
| معدل التعديل | الفواتير التي بها تعديل واحد على الأقل ÷ الفواتير التي تمت مراجعتها × 100 | 12 فاتورة معدلة ÷ 400 فاتورة = 3%. عد الفواتير مرة واحدة حتى في حالة وجود عدة ملاحظات. | التحقيق في الأسباب حسب العميل والمنتج والسبب؛ وهذا مقياس داخلي وليس معيارا. |
| نسبة قيمة الائتمان | صافي الأرصدة لمجموعة الفاتورة ÷ صافي قيمة الفاتورة الأصلية × 100 | 2000 جنيه إسترليني صافي الأرصدة ÷ 100000 جنيه إسترليني صافي الفاتورة الأصلية = 2%. استخدم مجموعة نموذجية وعملة متسقة. | تتبع القيمة المفقودة بسبب العوائد أو البدلات أو تصحيحات المبالغة في الفواتير دون خلط الضريبة مع صافي المبيعات. |
| نسبة استرداد الديون | الدفعات المخصصة لسندات الخصم الخاصة بالبائع ÷ إجمالي قيمة الخصم المستحقة × 100 | تم استلام 900 جنيه إسترليني ÷ 1200 جنيه إسترليني مستحق = 75%. استبعاد تواريخ الاستحقاق المستقبلية ومذكرات مطالبة المشتري. | افصل الرسوم الإضافية الموثقة عن المبالغ النقدية التي تم تحصيلها بالفعل. |
| وقت القرار | مجموع الأيام منذ تسجيل المطالبة وحتى النتيجة المتفق عليها ÷ المطالبات التي تم حلها | إجمالي 40 يومًا تقويميًا عبر 8 مطالبات تم حلها = 5 أيام في المتوسط. | تتبع الشيخوخة التي لم يتم حلها بشكل منفصل حتى لا تختفي الحالات المفتوحة من الصورة. |
| اكتمال المرجع | ملاحظات مع روابط الفاتورة والأدلة المطلوبة ÷ ملاحظات تمت مراجعتها × 100 | 48 ملاحظة مرتبطة بالكامل ÷ 50 ملاحظة = 96%. تحديد الأدلة المطلوبة قبل المراجعة. | ابحث عن أرقام الفواتير والموافقات وسجلات التسوية المفقودة قبل الترحيل. |
| سِجِلّ | صادرة عن | تأثير | الاستخدام النموذجي |
|---|---|---|---|
| إشعار دائن صادر عن البائع | المورد / البائع | يخفض المبلغ المفوتر | قبول الإرجاع أو البدل أو تصحيح الشحن الزائد |
| إشعار مدين صادر عن البائع | المورد / البائع | يزيد المبلغ المفوتر | Underbilling أو تهمة المحذوفة المتفق عليها |
| مذكرة مطالبة مدينة صادرة عن المشتري | العميل / المشتري | يطلب تخفيضًا من المورد؛ يجب متابعة قبول المطالبة | نقص الشراء أو التلف أو المطالبة بالإرجاع |
| سجل استرداد | الطرف يعيد المال | السجلات النقدية التي تم إرجاعها | مرجع الدفع لتسوية ائتمان العميل |
| حركة الأسهم | فريق المستودعات/المخزون | يسجل الكمية والحالة المادية | إيصال الإرجاع أو الحجر الصحي أو الإرسال |
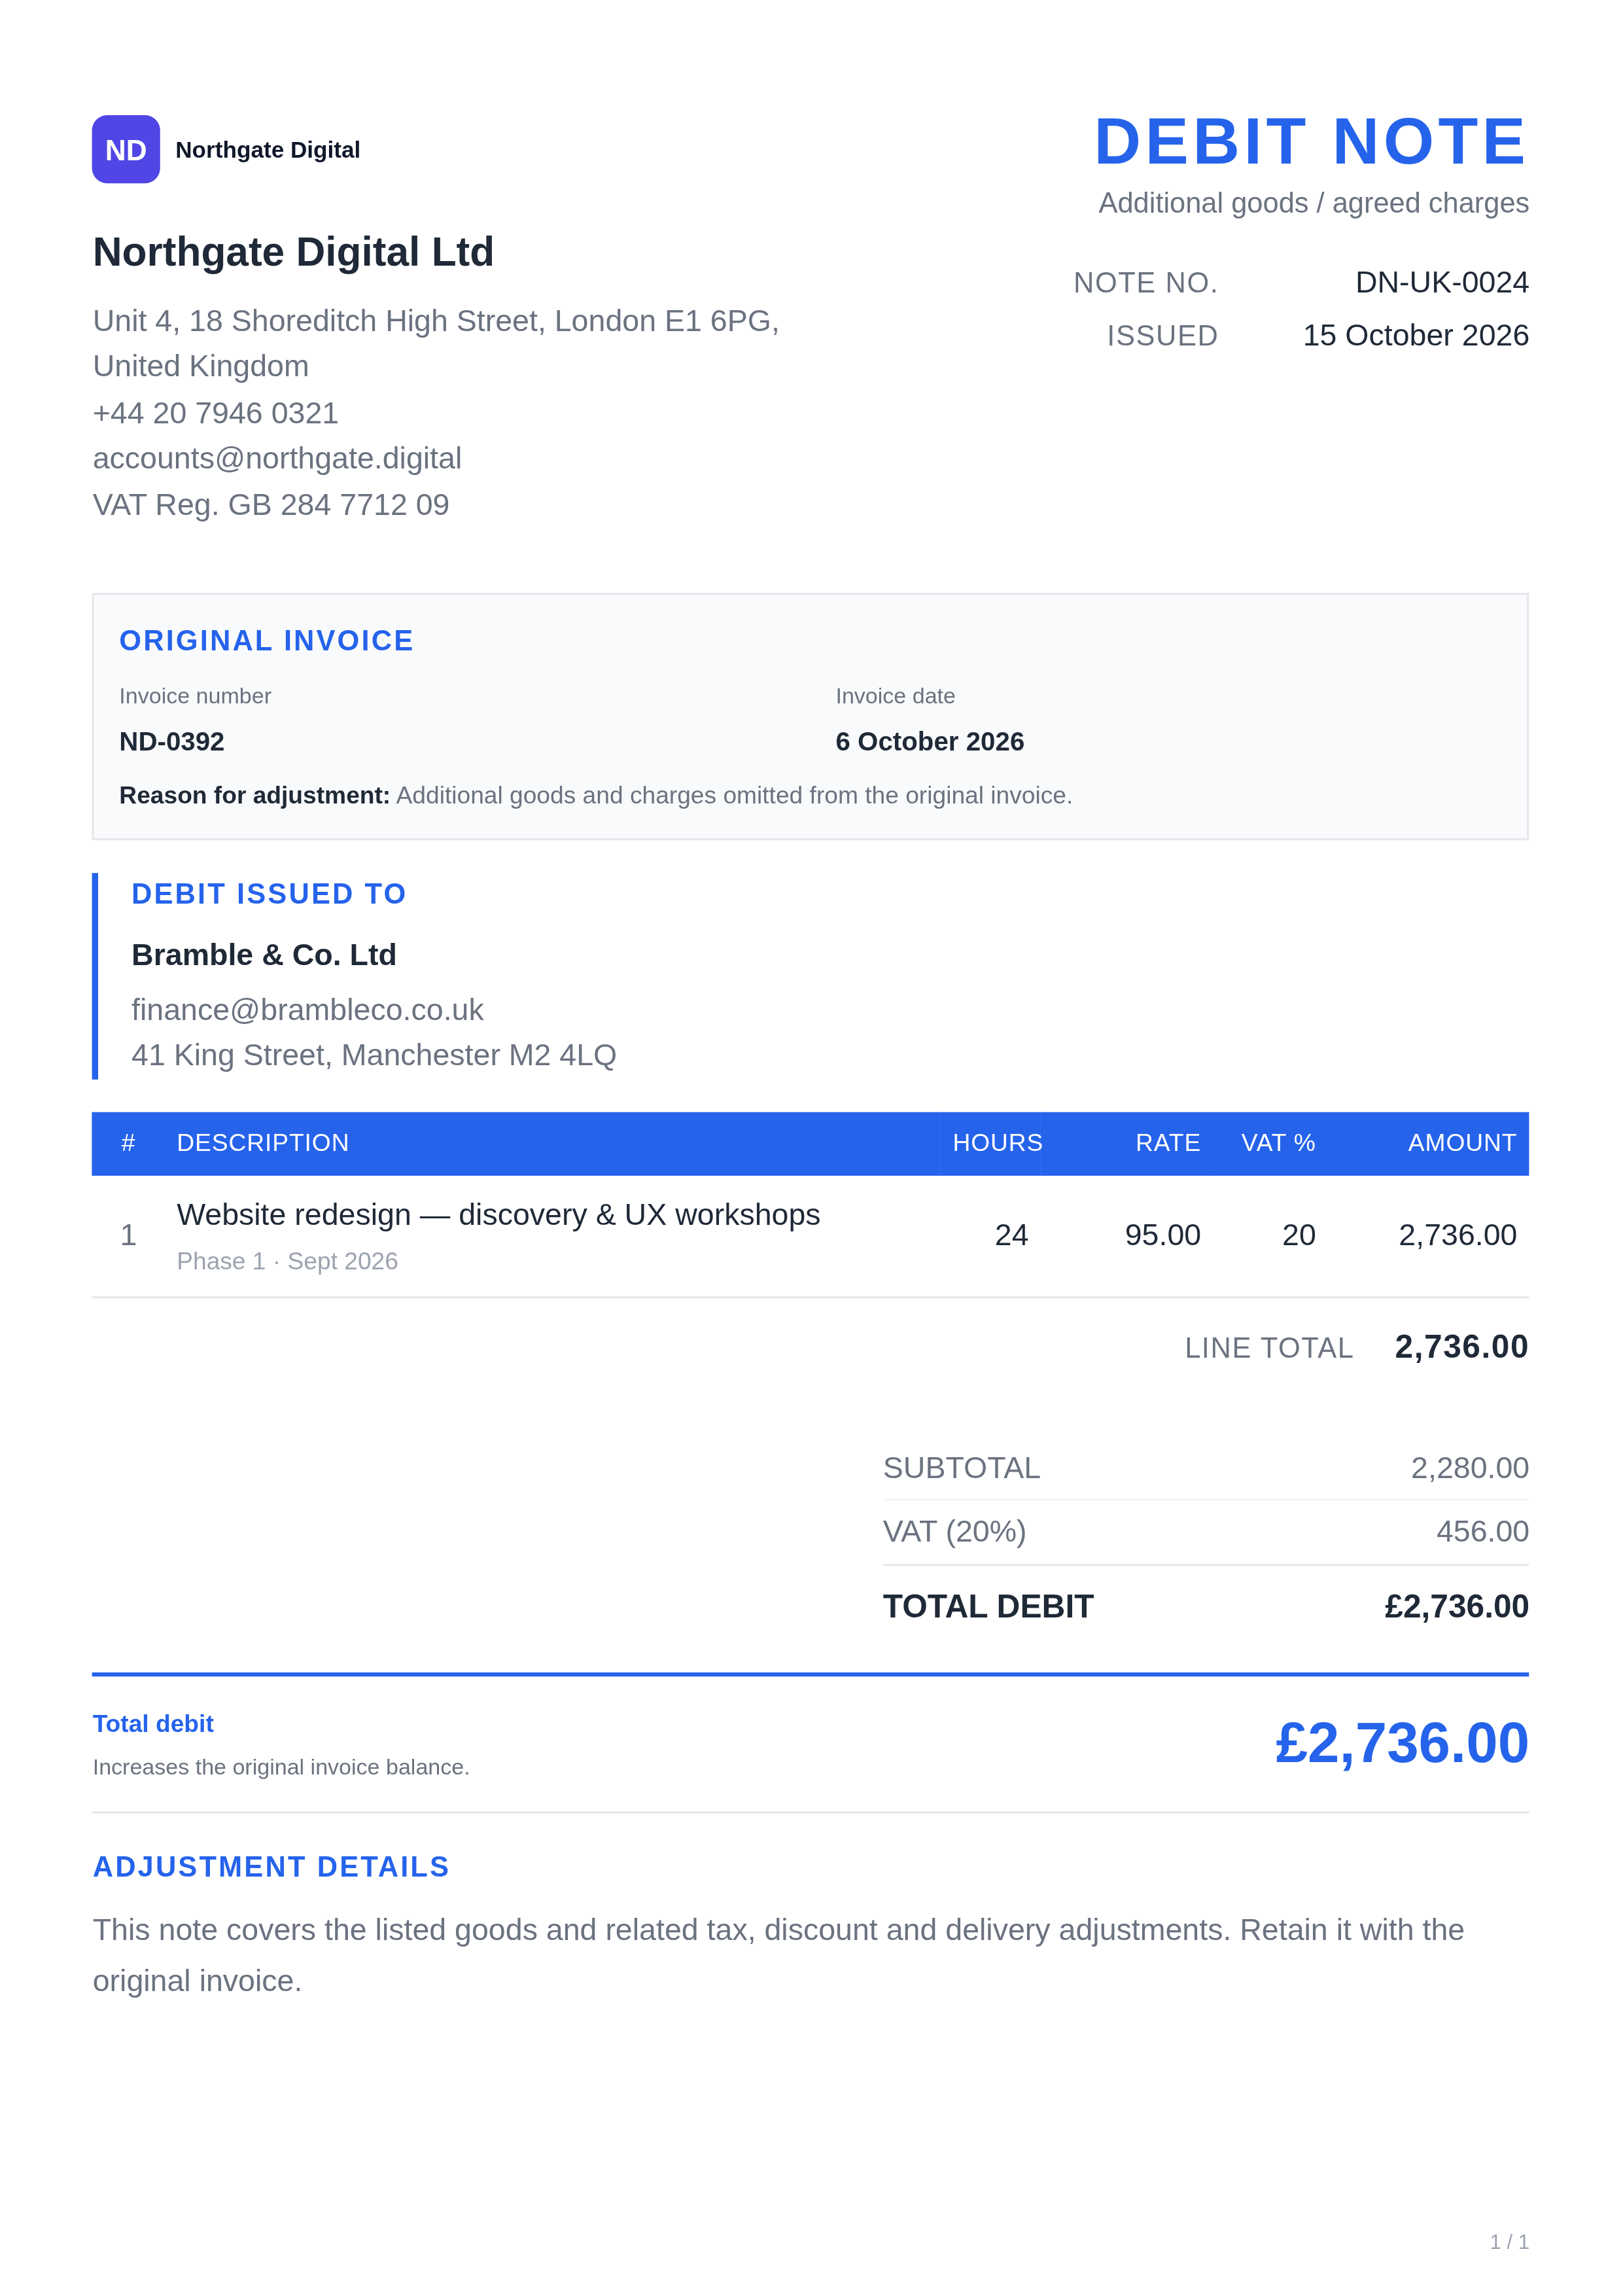
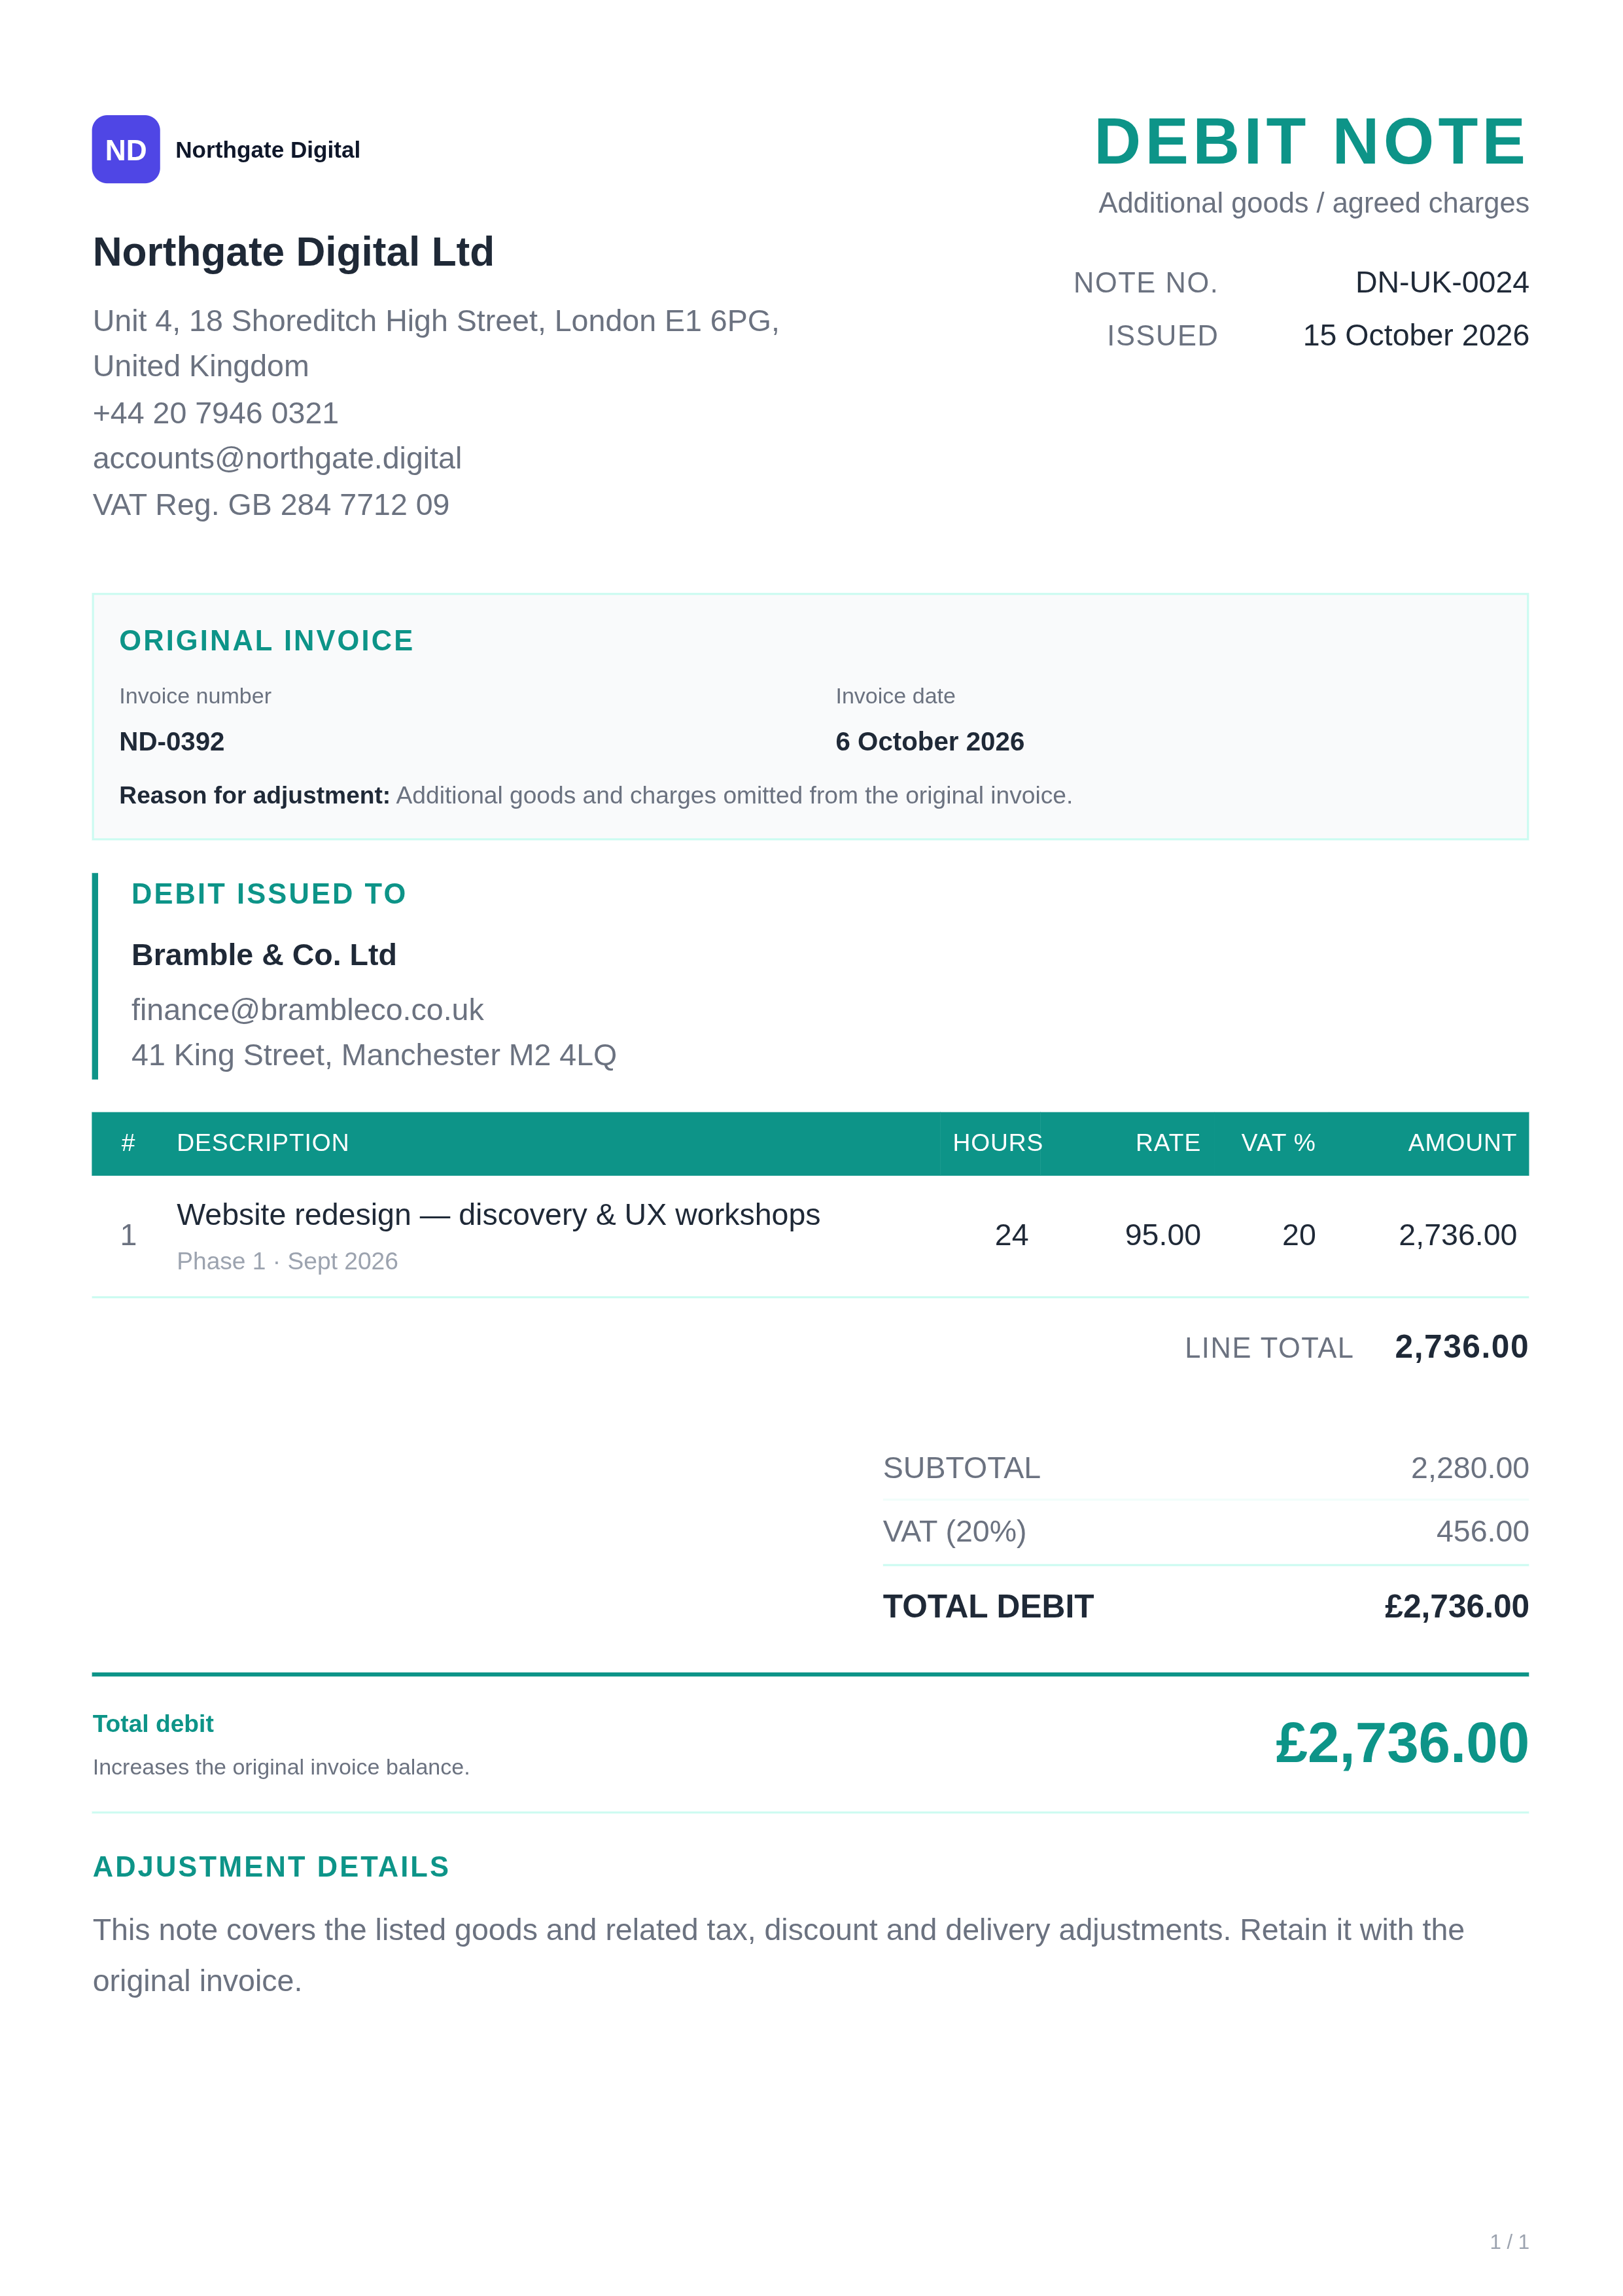
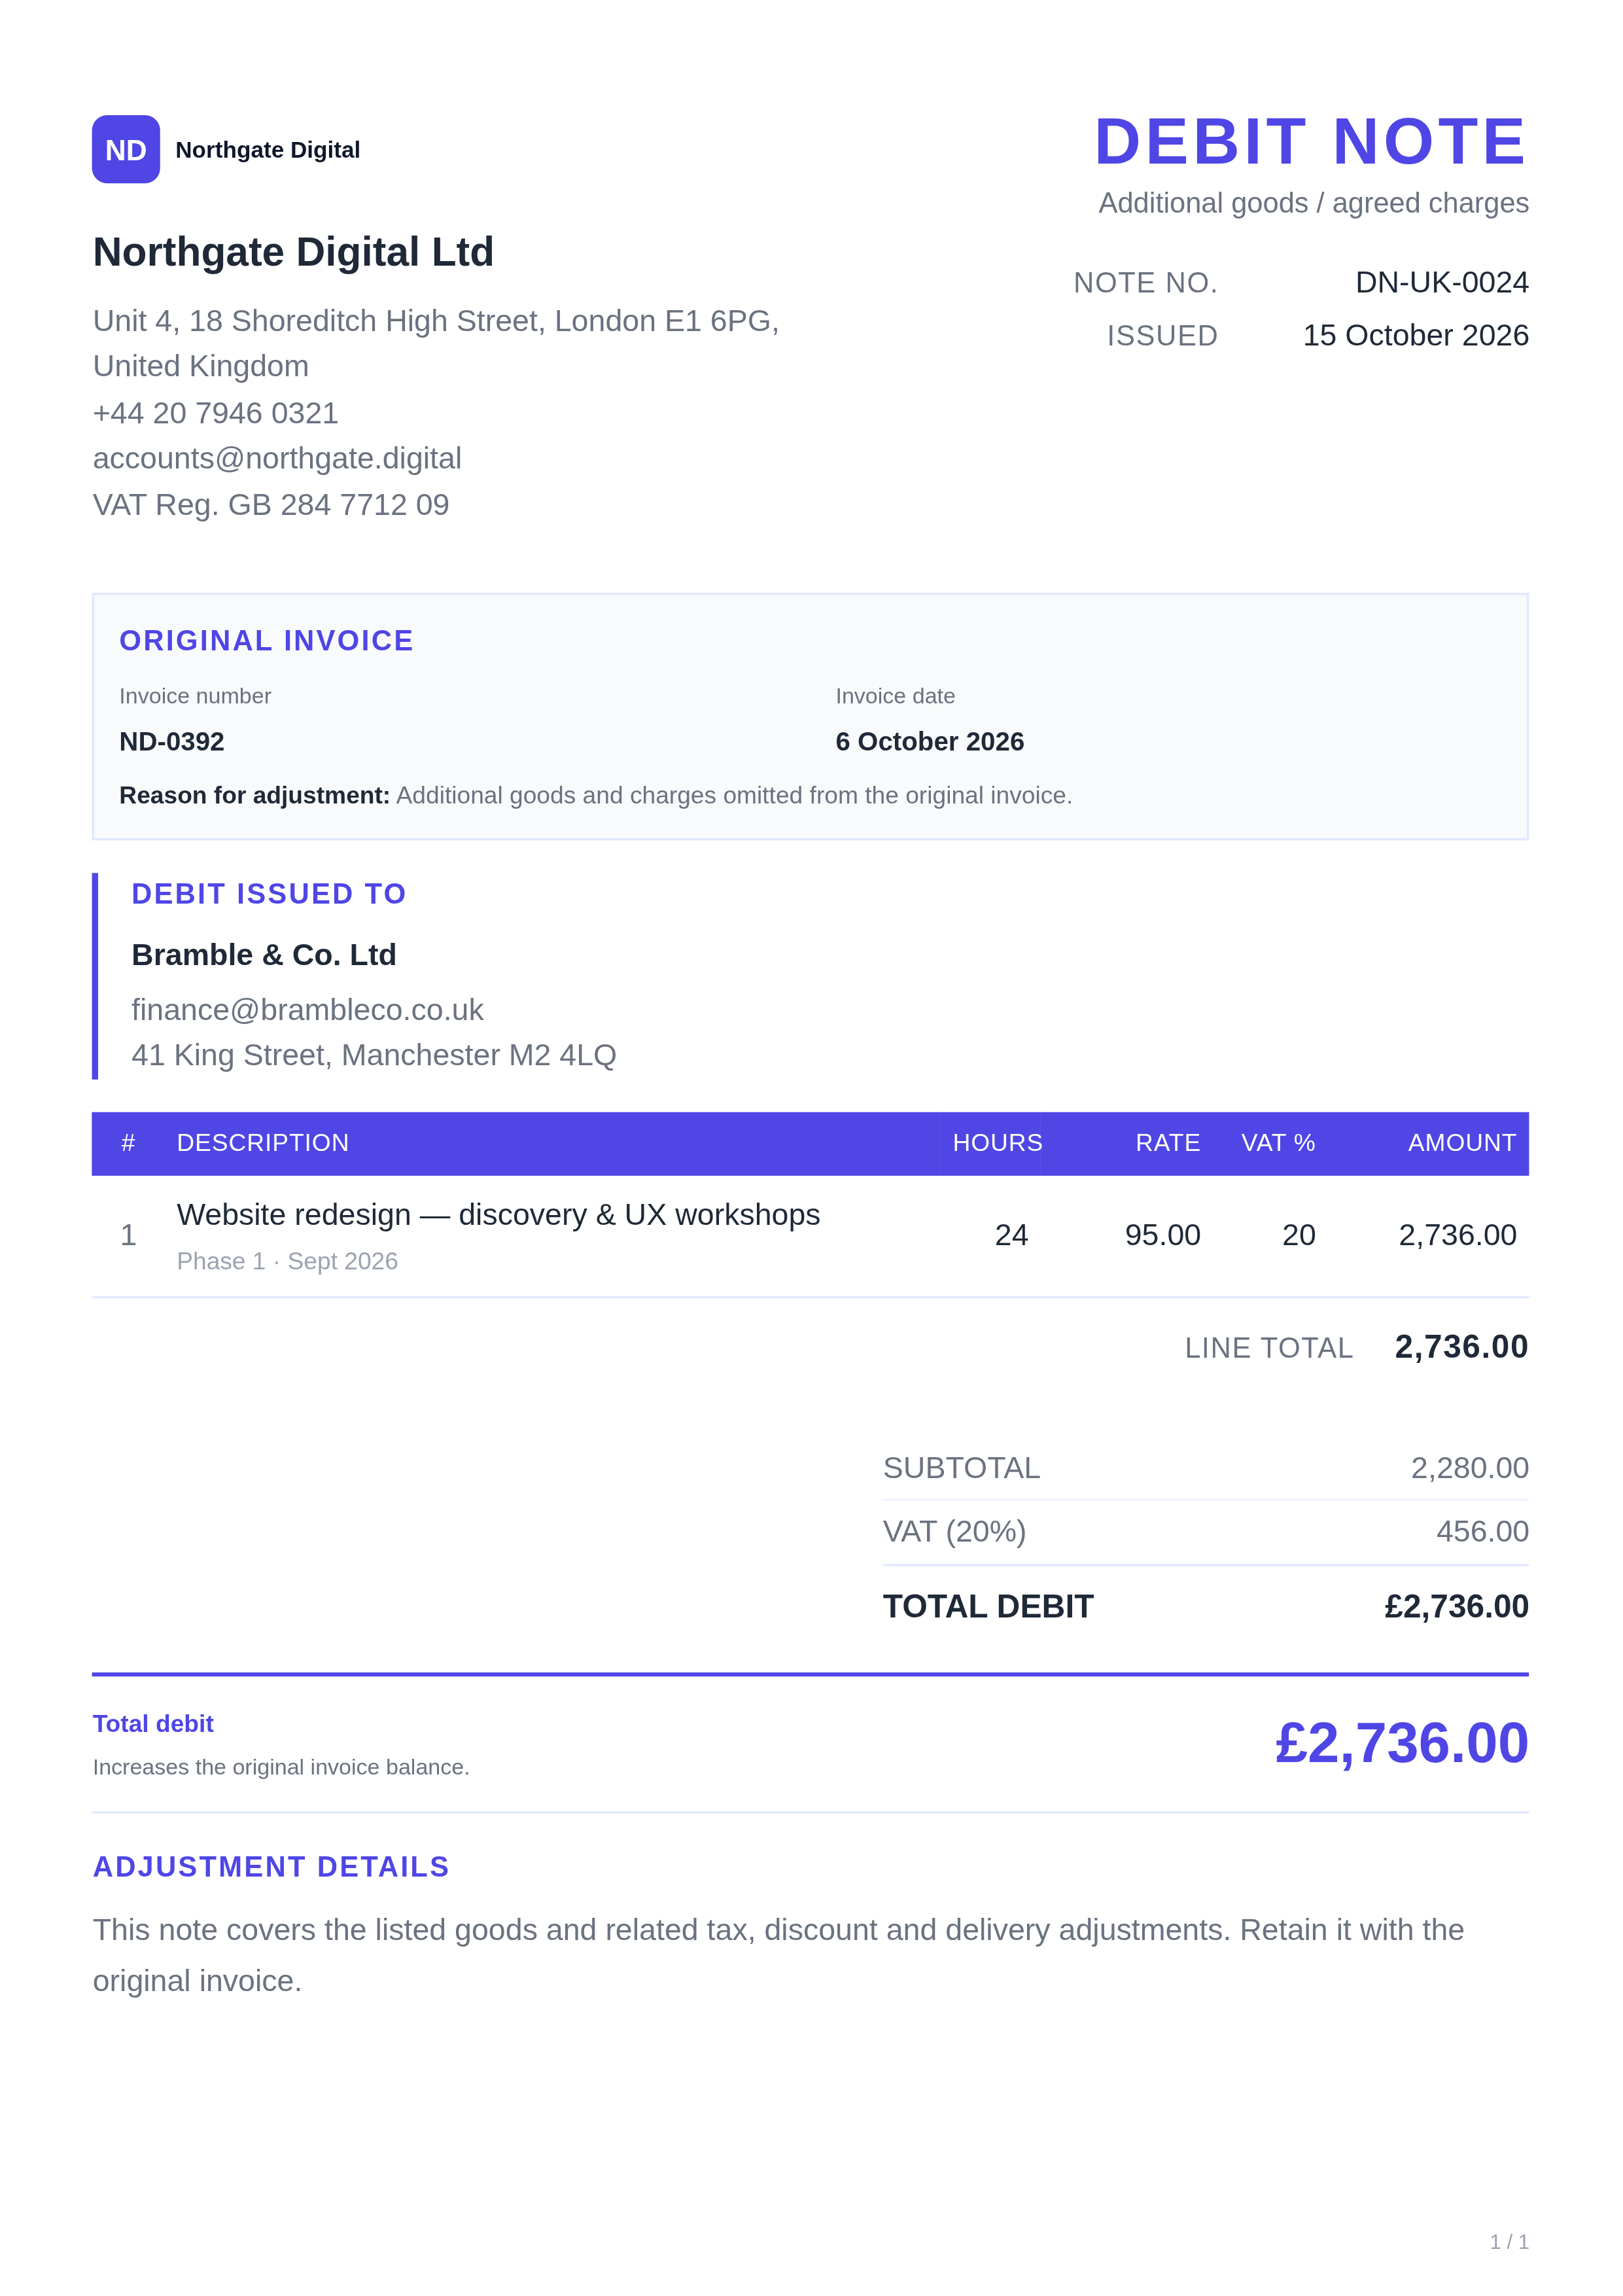
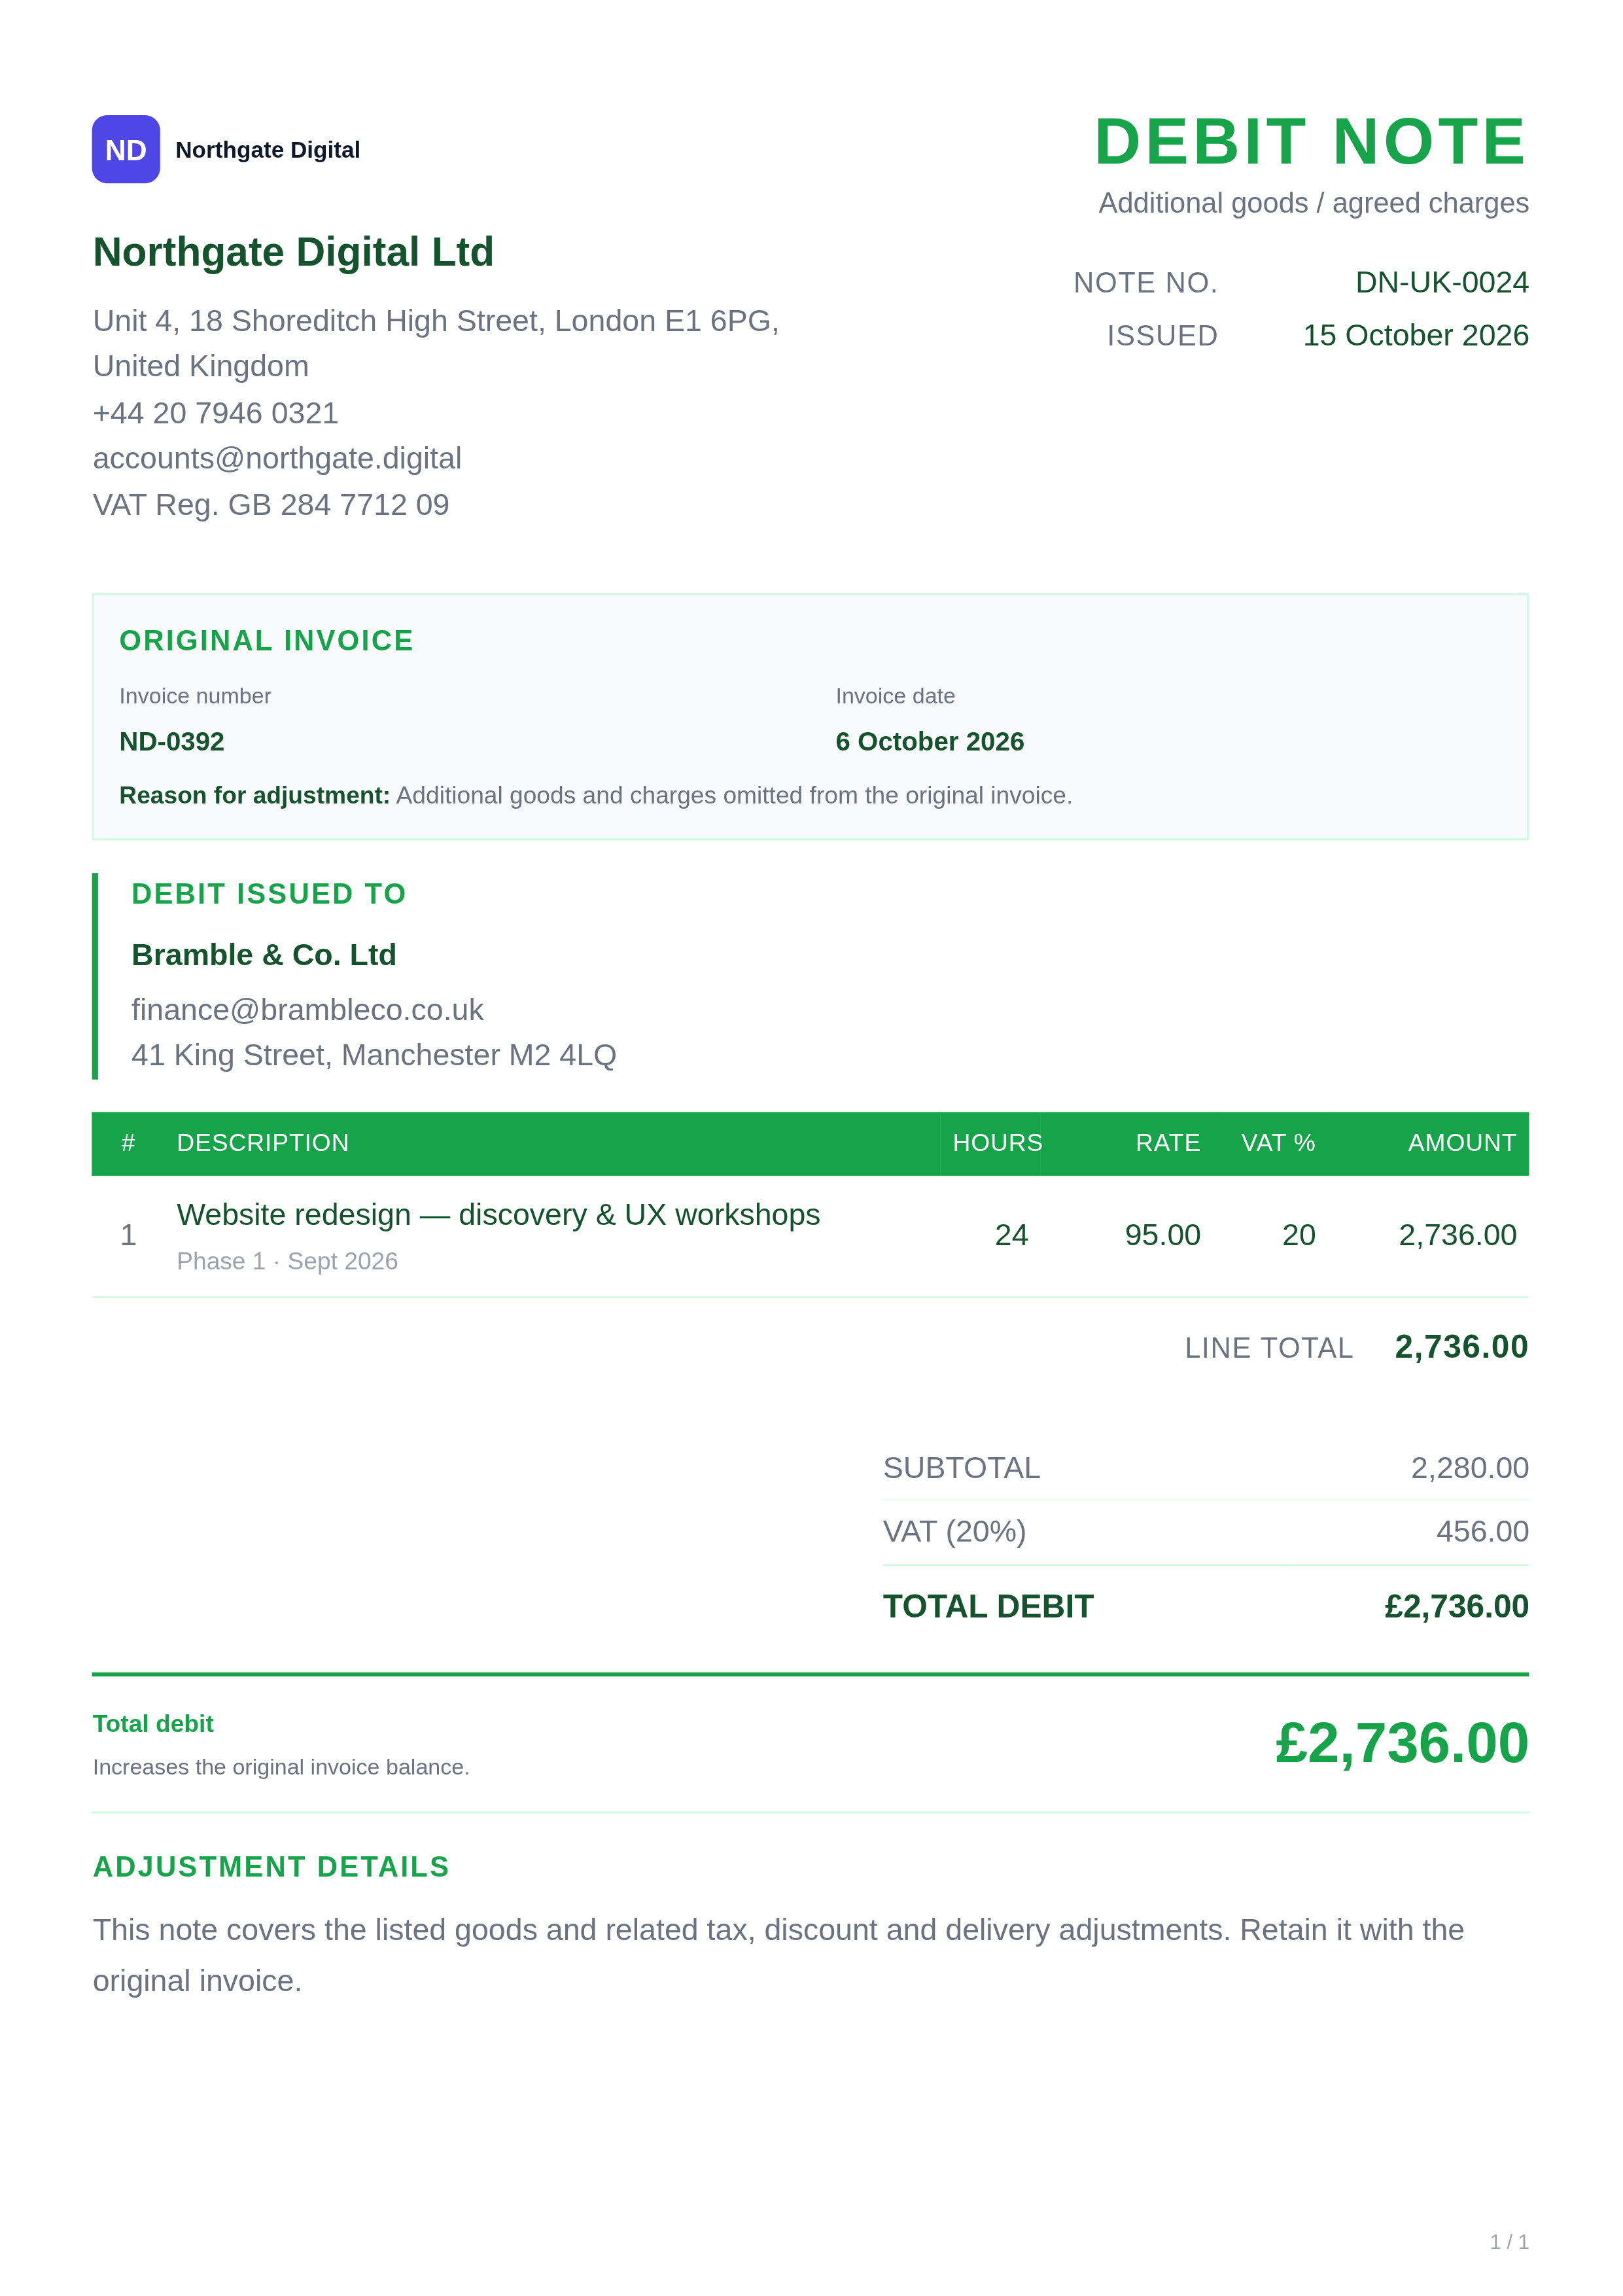
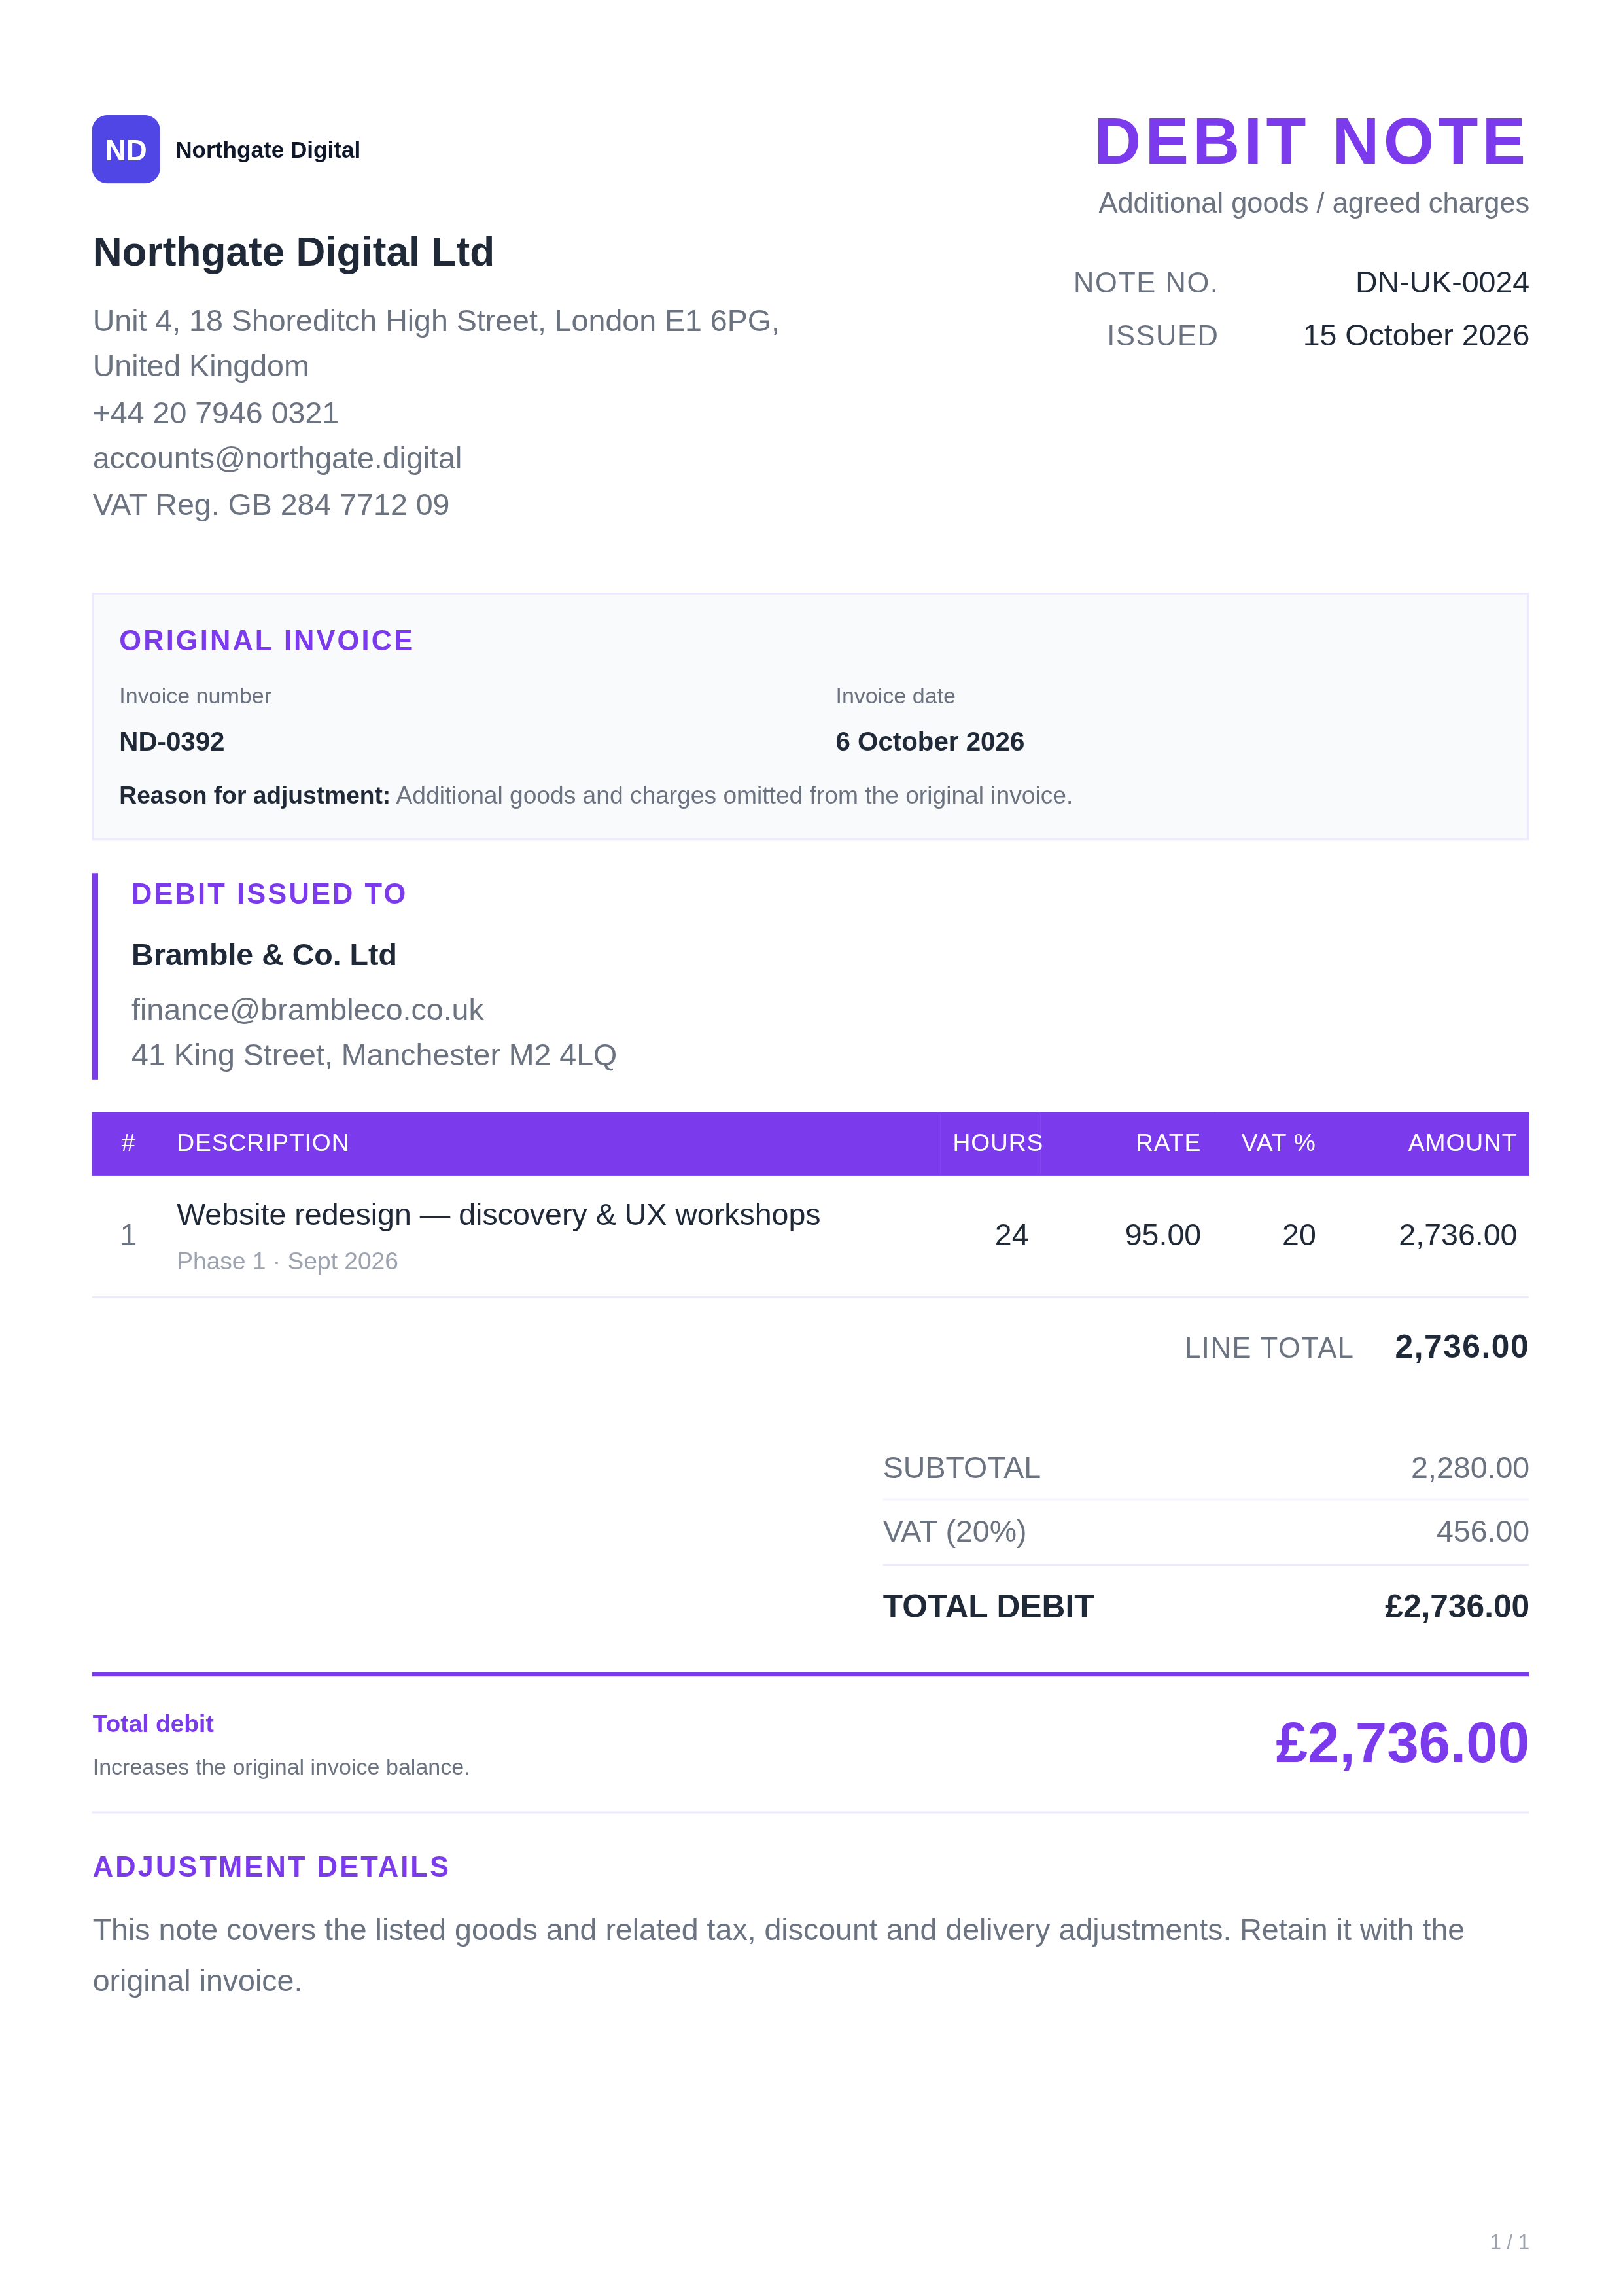
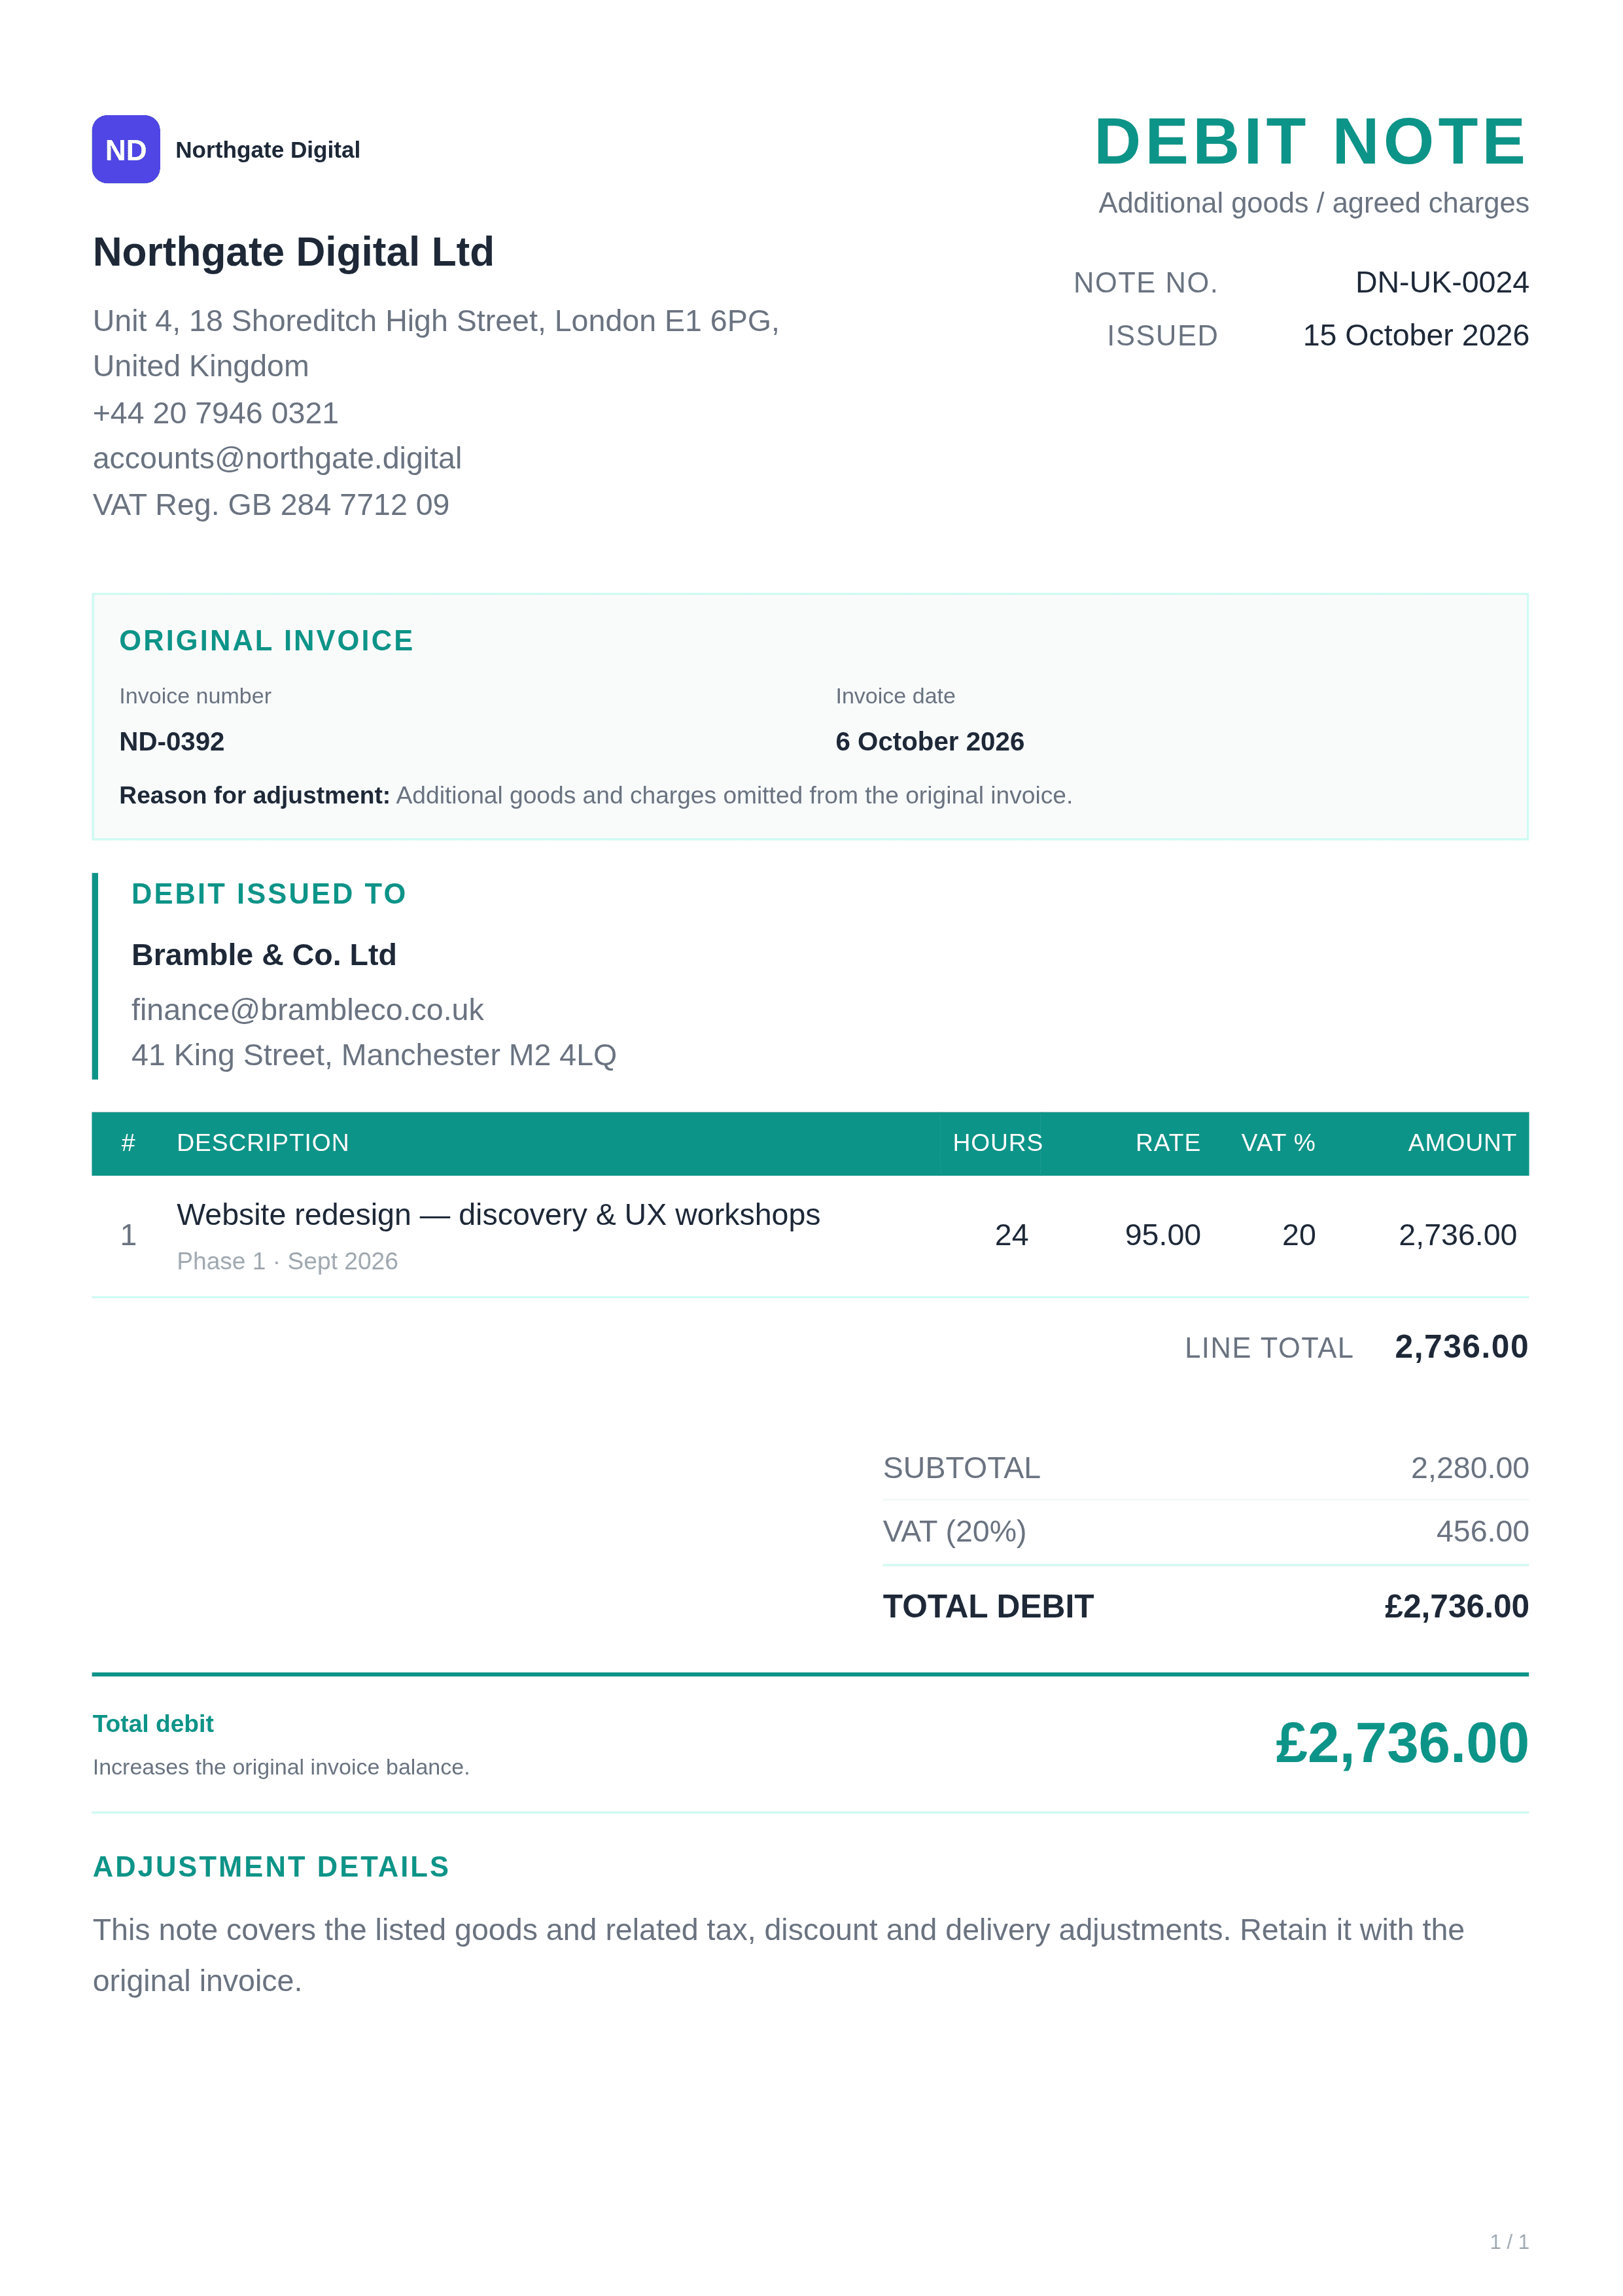
قم بتنزيل معاينات تصميم PNG الثابتة التي تحتوي على تفاصيل الأعمال النموذجية. يتوفر تخطيط المملكة المتحدة المزود بعشرة ألوان مميزة. هذه صور مرجعية، وليست نماذج قابلة للتحرير أو مستندات عمل مكتملة.
فاتورة توضيحية بقيمة 1200 جنيه إسترليني تحتوي على 400 جنيه إسترليني مدفوعة بالفعل. يترك خصم البائع بقيمة 240 جنيهًا إسترلينيًا 1040 جنيهًا إسترلينيًا للتحصيل. الخصم يزيد الفاتورة. ولا يسجل دفعة أخرى.
| الفاتورة الأصلية | قسط | دَين | متبقي |
|---|---|---|---|
| £1,200 | − £400 | + £240 | £1,040 |
يوثق الإشعار المدين الصادر عن البائع زيادة في فاتورة سابقة، مثل رسوم إضافية أو رسوم إضافية متفق عليها. يمكن لالإشعار المدين الصادرة عن المشتري أن تطلب بدلاً من ذلك ائتمان المورد مقابل النقص أو الإرجاع. تحديد المصدر والغرض قبل نشره.
تضيف الإشعار المدين الصادرة عن البائع إلى رسوم العميل. قد تطلب المطالبة الصادرة عن المشتري تخفيض المبلغ المستحق على المشتري، وفقًا لاتفاقية المورد. عنوان الوثيقة وحده لا يثبت تأثيرها.
لا، فهو يسجل تسوية أو مطالبة، وليس تحويل أموال. إبقاء الدفعات وتواريخها ومبالغها ومراجعها مرتبطة بشكل منفصل بالحساب.
التنزيلات العشرة المتوفرة عبارة عن معاينات PNG ثابتة على الطراز البريطاني مع تفاصيل نموذجية. يتيح لك المولد المجاني المنفصل إدخال التفاصيل الخاصة بك وطباعة أو حفظ ملف PDF باستخدام تخطيط GST الخاص به.
إن إنشاء ملاحظة لا يثبت في حد ذاته أن الرسوم مستحقة. التحقق من الأمر والعقد وأدلة التوريد وأي قبول ضروري قبل التعامل معه على أنه قابل للتحصيل.
لا. يؤدي تصحيح البضائع التي تم تسليمها بالفعل إلى تغيير الفواتير دون إرسال آخر. يحتاج إرجاع المشتري إلى حركة بضائع منفصلة وتسوية للموردين.
لا. إن الخصم البنكي هو عبارة عن أموال تخرج من الحساب. يوثق الإشعار المدين التجاري تعديل الفاتورة أو مطالبة المورد.
يؤدي الخصم الصحيح للبائع إلى إنشاء مبلغ إضافي للتحصيل. احتفظ بتخصيص الدفعة الأصلية وتتبع الدفع مقابل الرسوم الجديدة دون إعادة فتح المبالغ التي تمت تسويتها بالفعل.
تستخدم المعاينات تفاصيل الجنيه الاسترليني وضريبة القيمة المضافة على الطريقة البريطانية. تغطي مصادر HMRC تعديلات الفاتورة في المملكة المتحدة. يشير دليل ضريبة السلع والخدمات (GST) إلى القسم 34 من قانون CGST الهندي. وتلعب مطالبات المشتري التجاري ومستندات ضريبة الموردين أدوارًا مختلفة. تم فحص روابط المصدر في 17 أكتوبر 2026.
أدخل التفاصيل الخاصة بك في منشئ ملاحظات الخصم المجاني. يوفر حقول GST وطباعة المتصفح أو إخراج PDF في تخطيطه الخاص. قم بمراجعة الحقول الضريبية لمعاملتك.
إنشاء الإشعار المدين