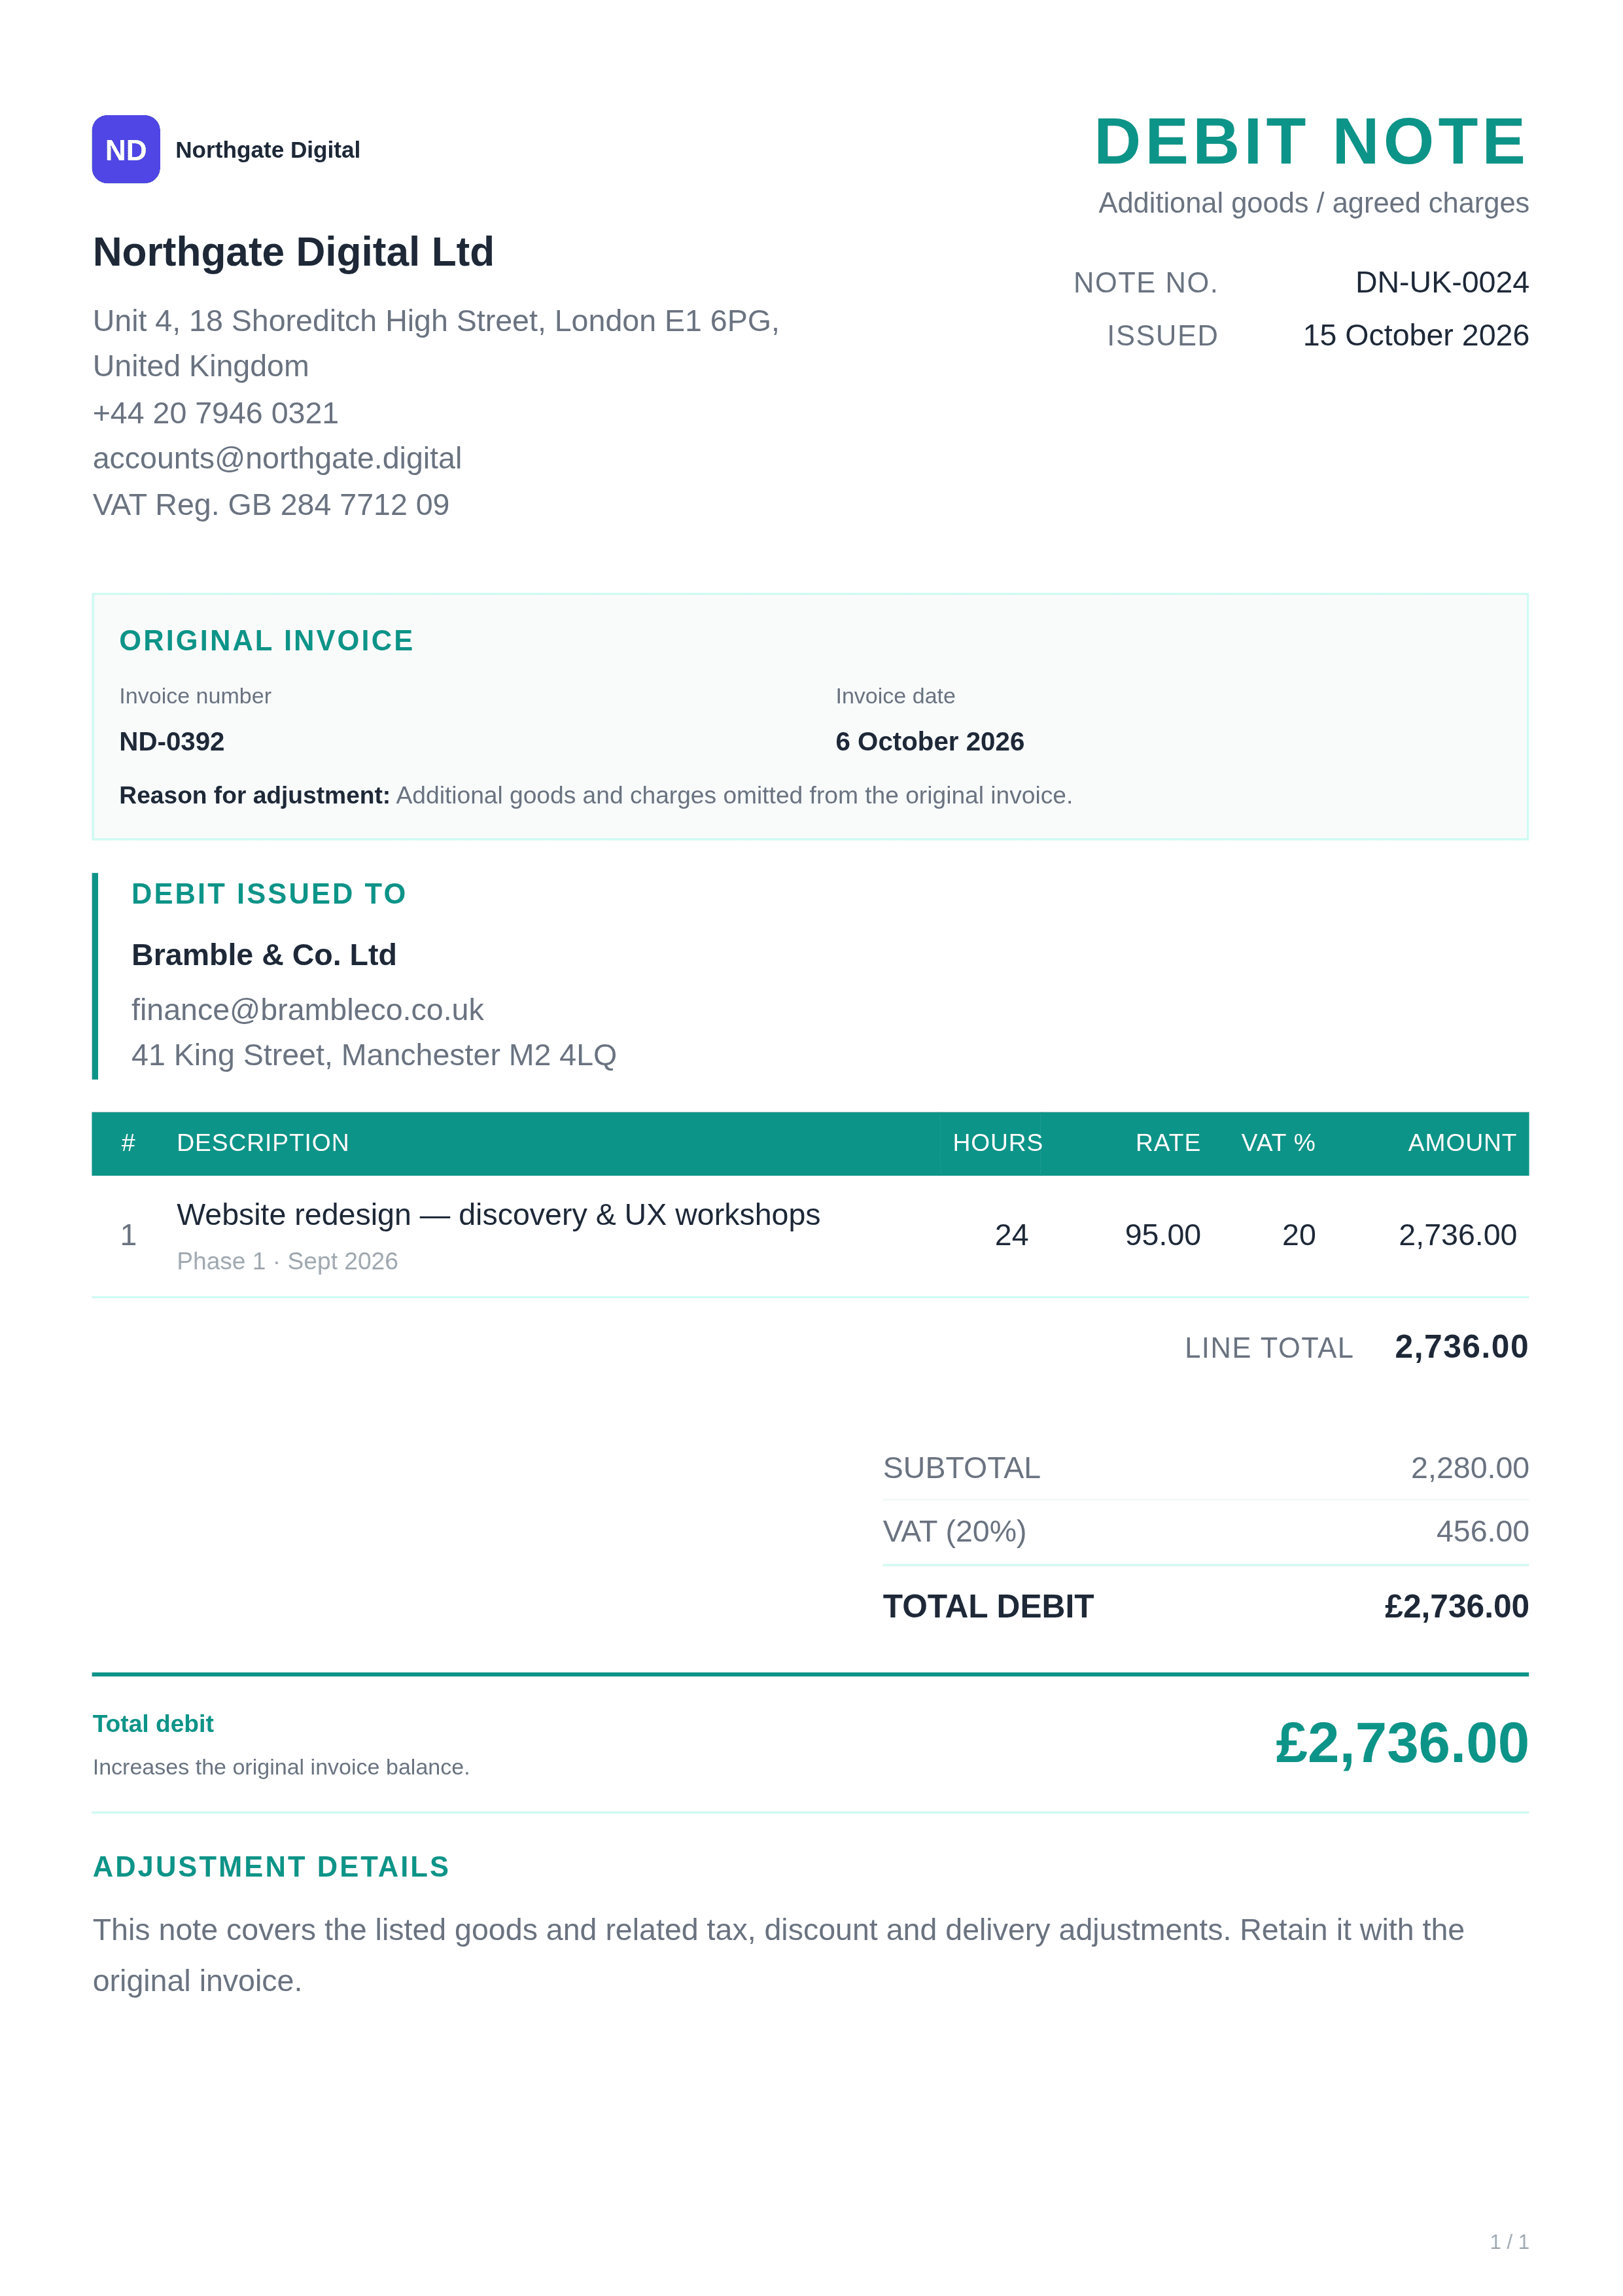
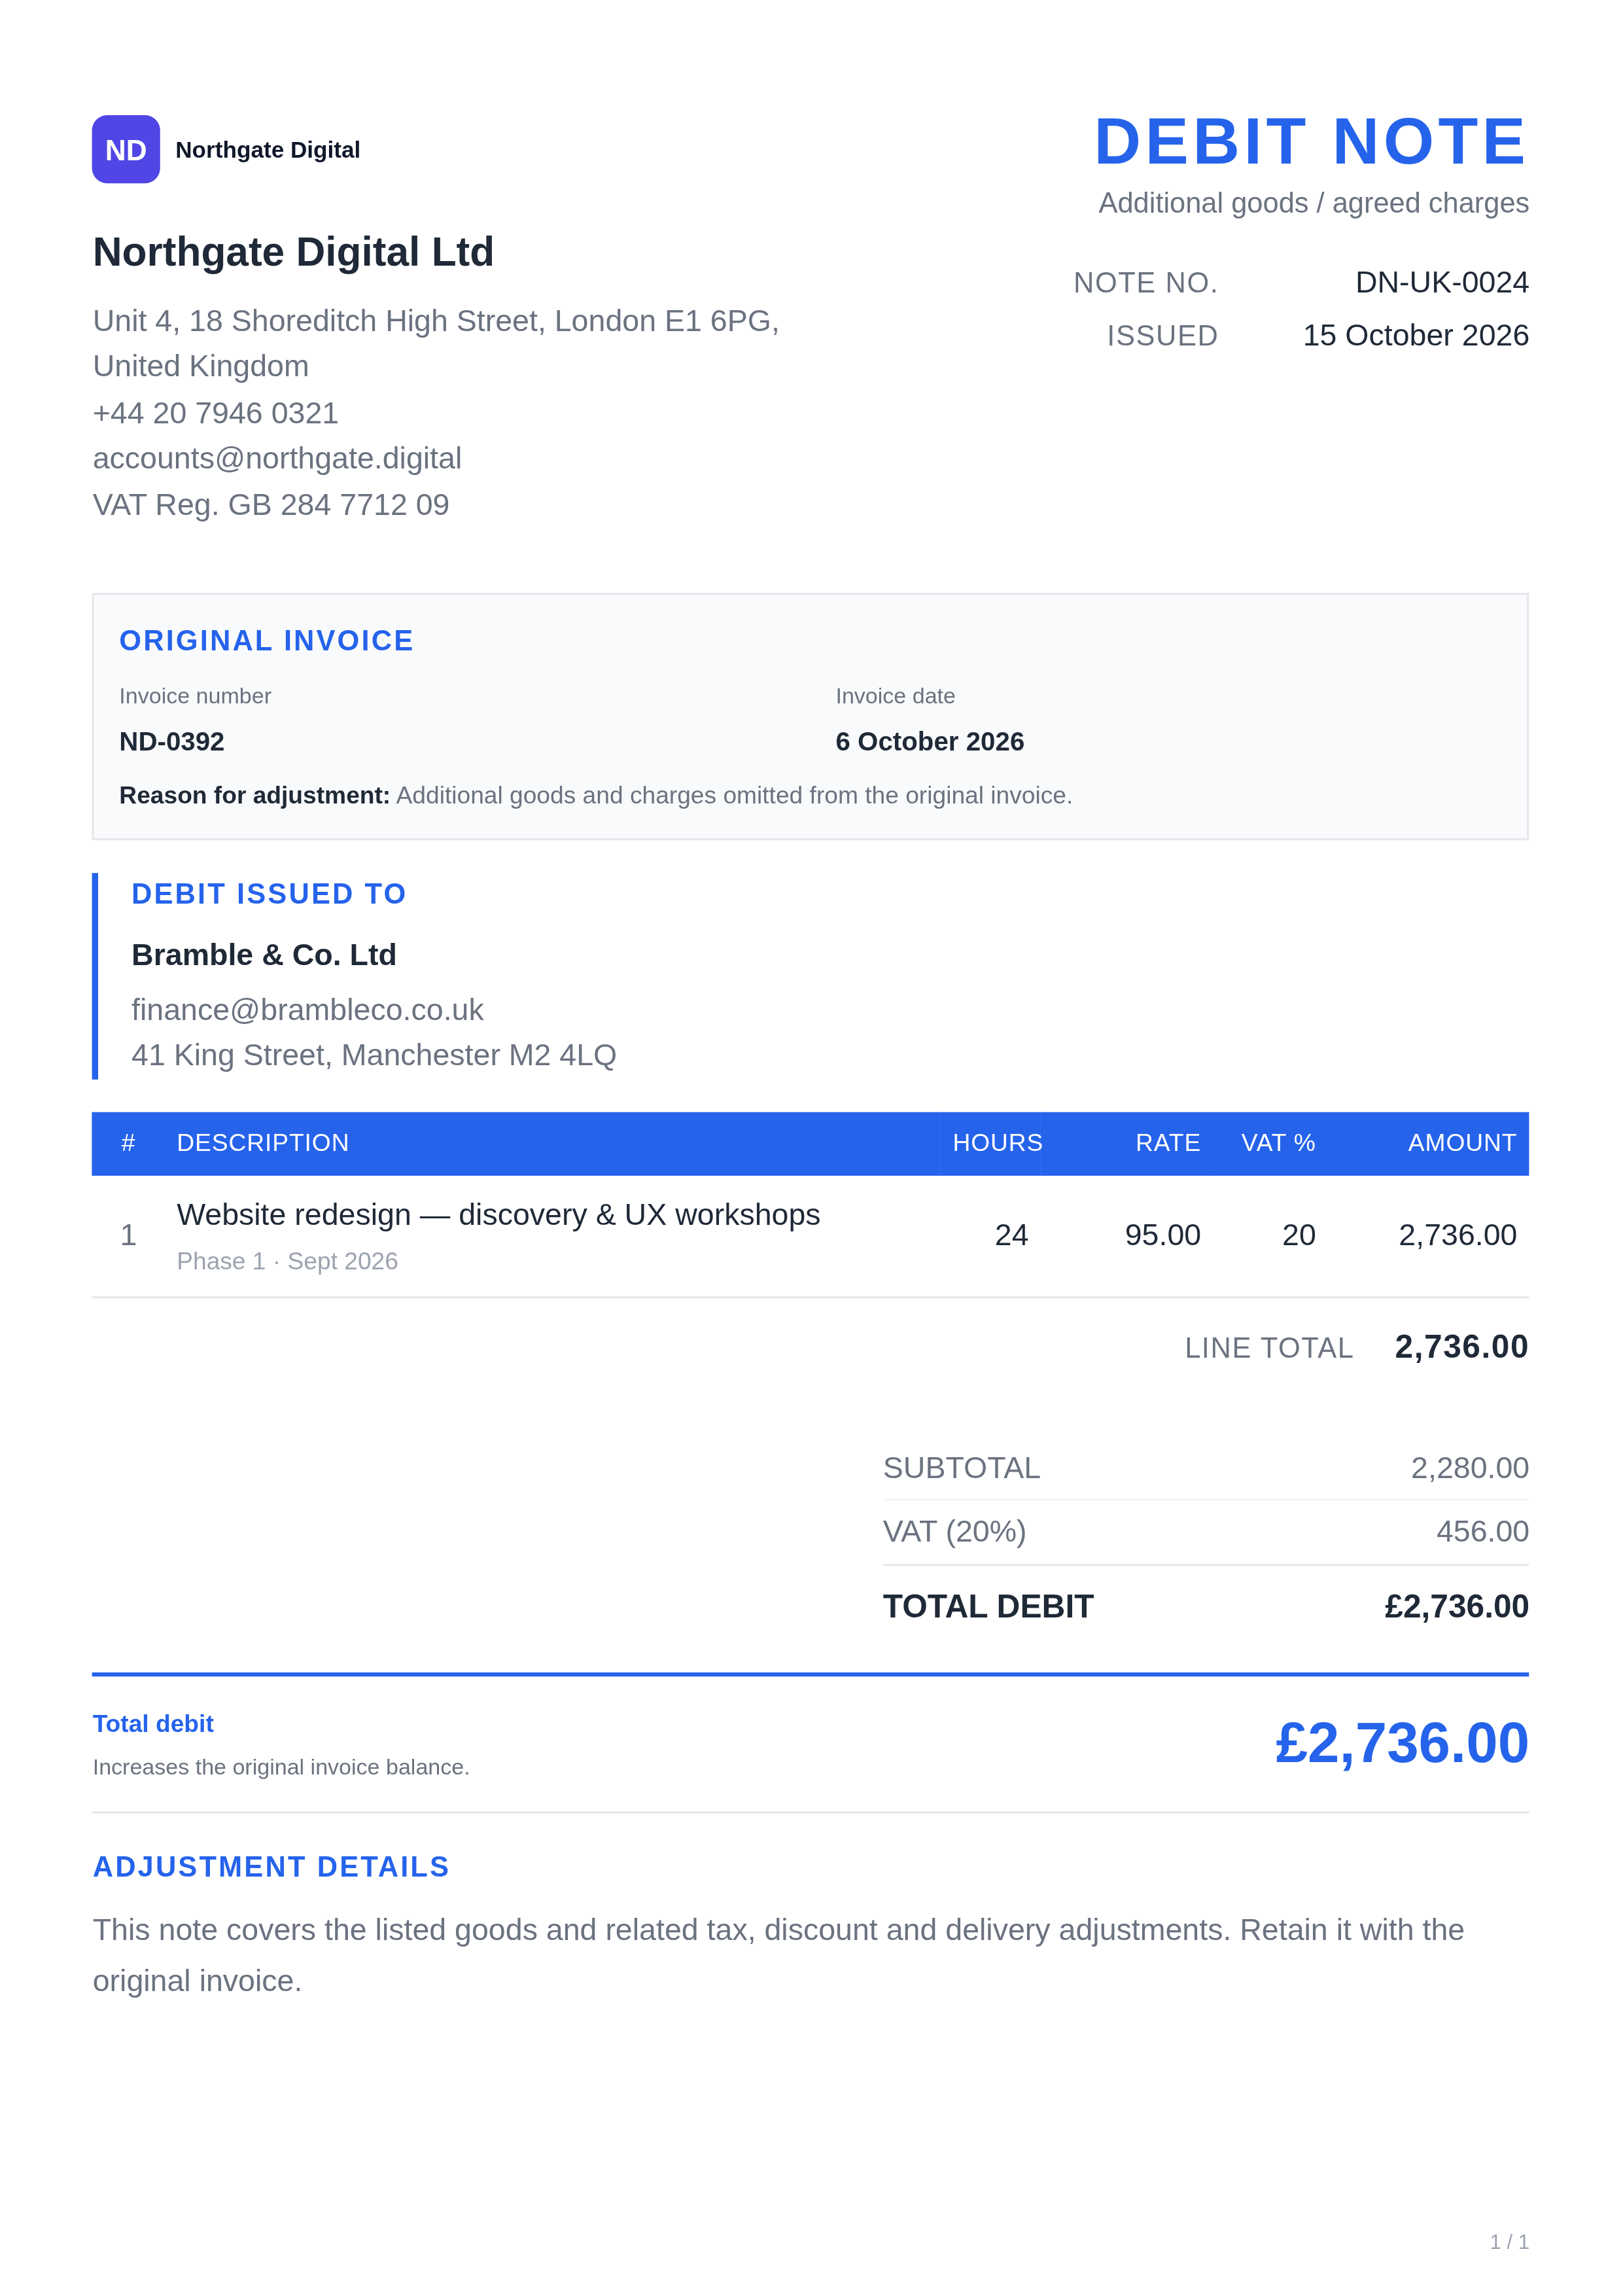
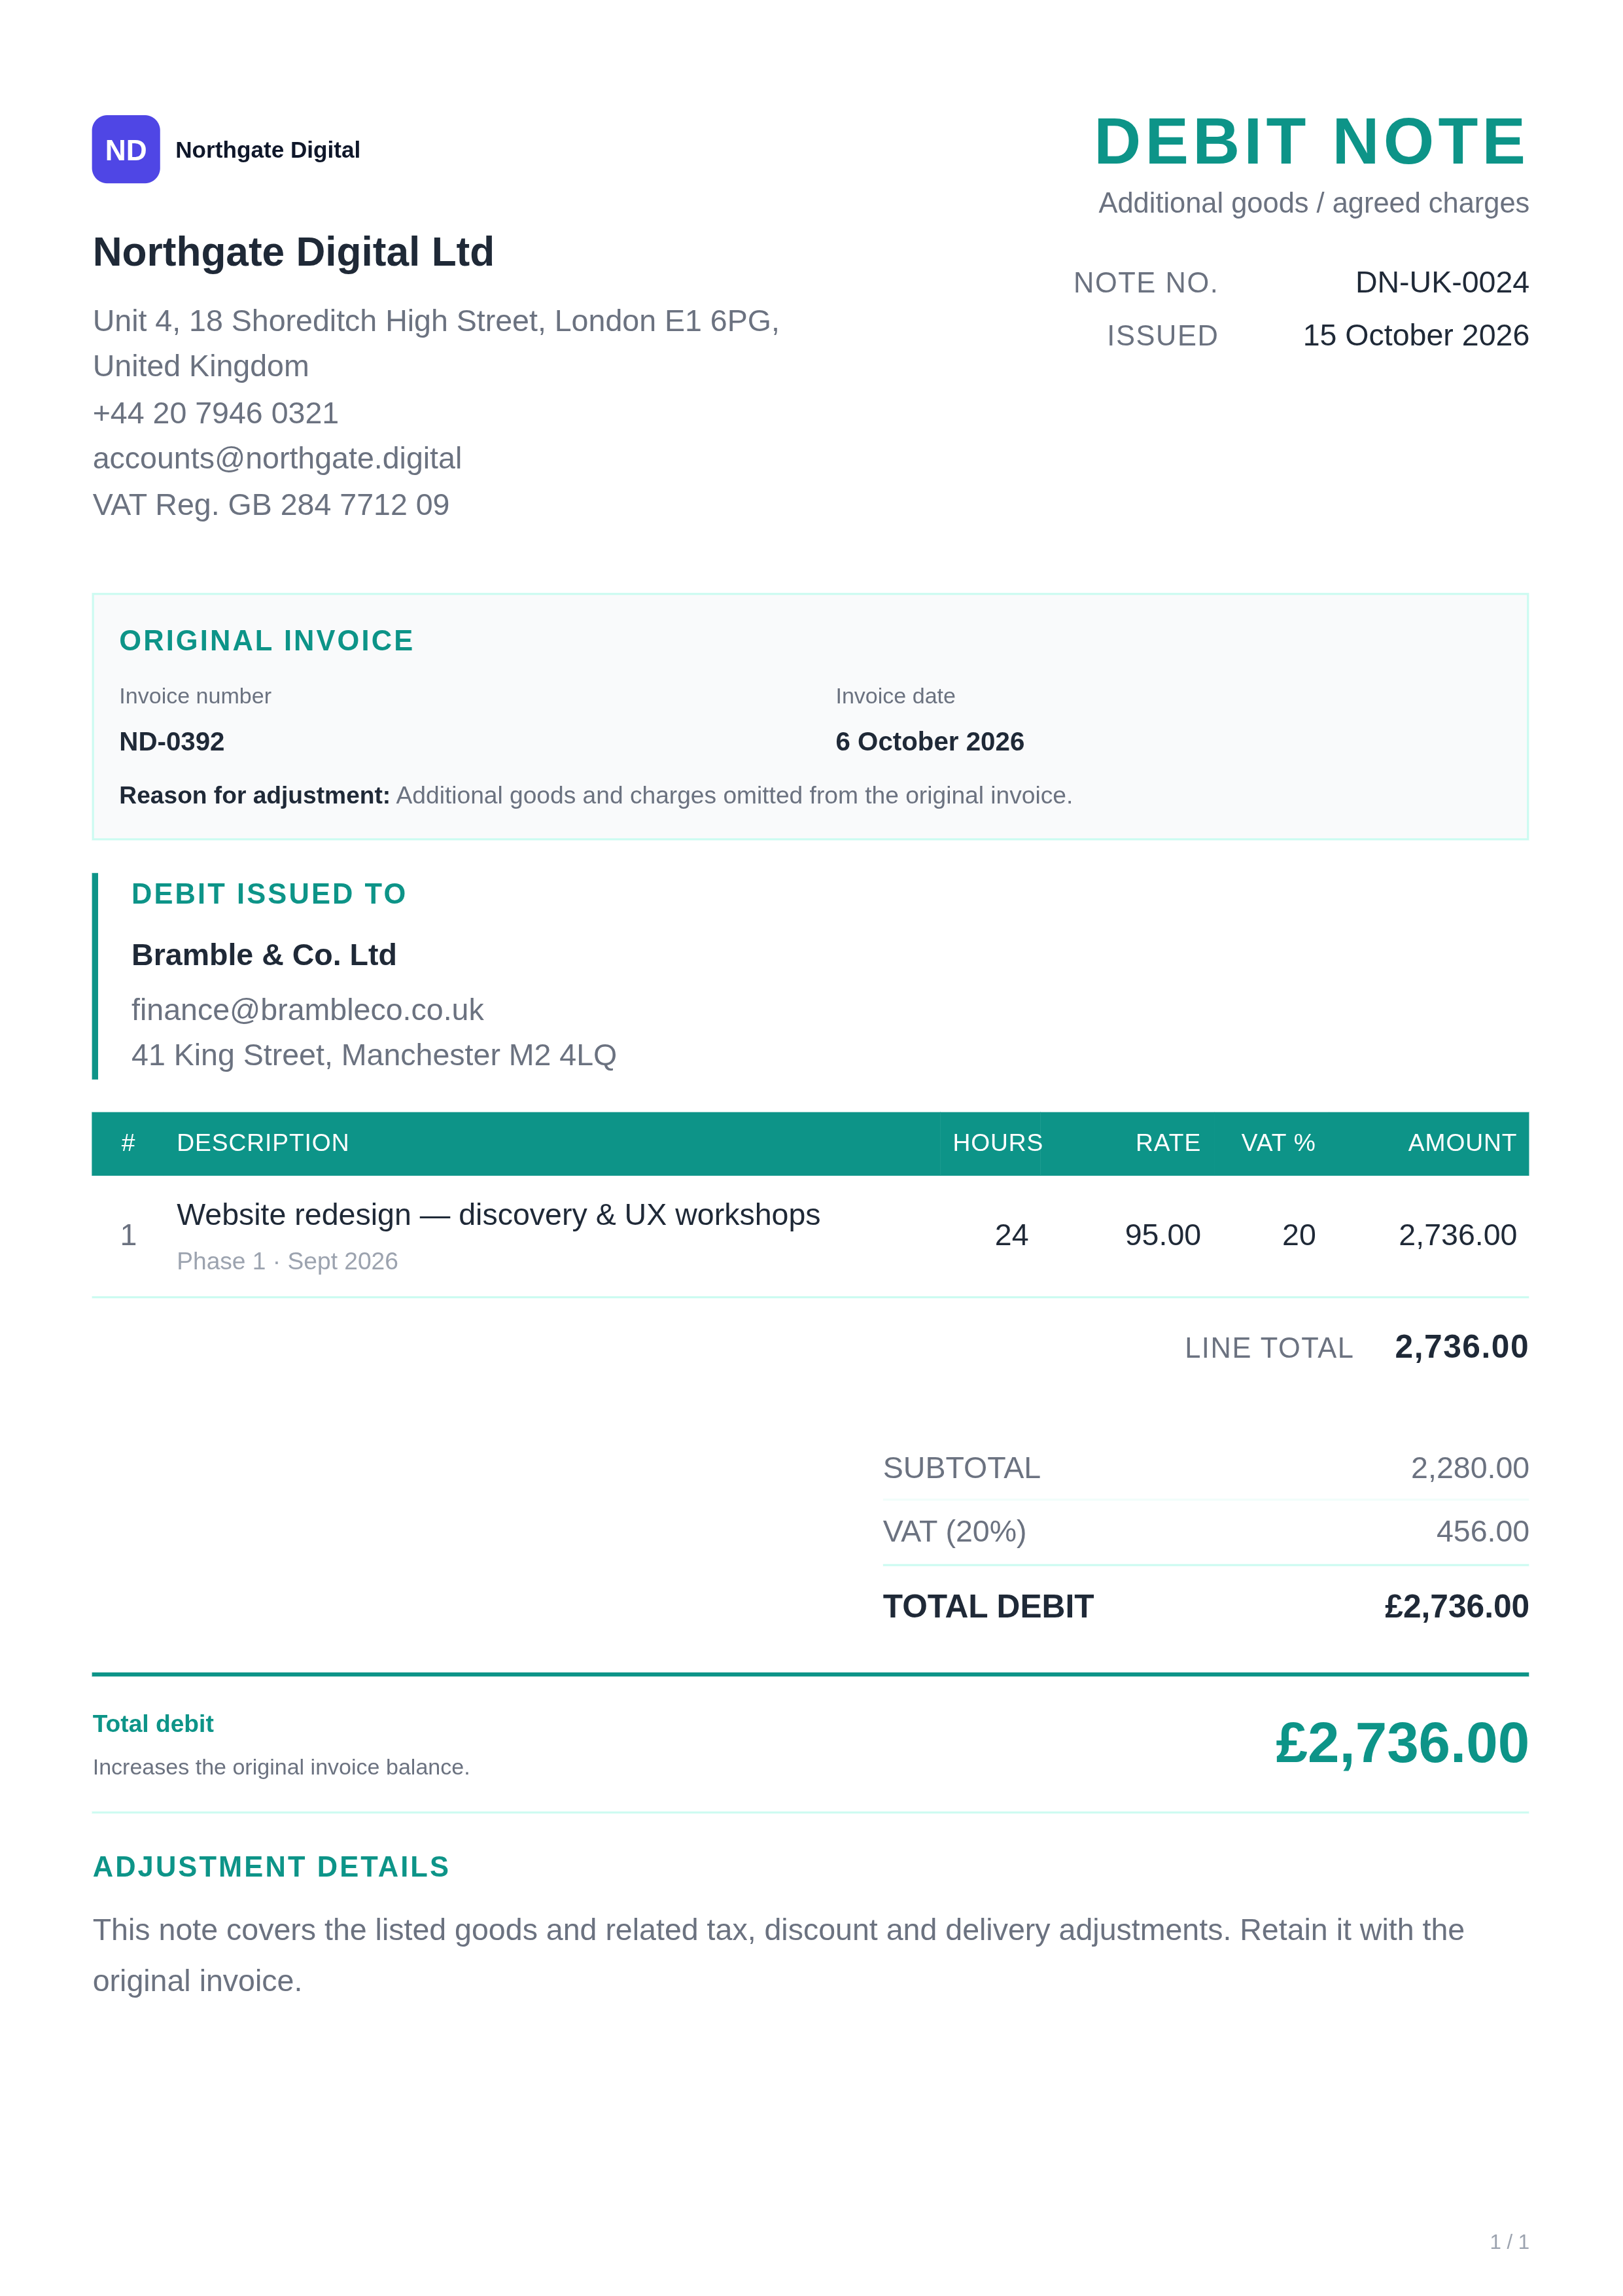
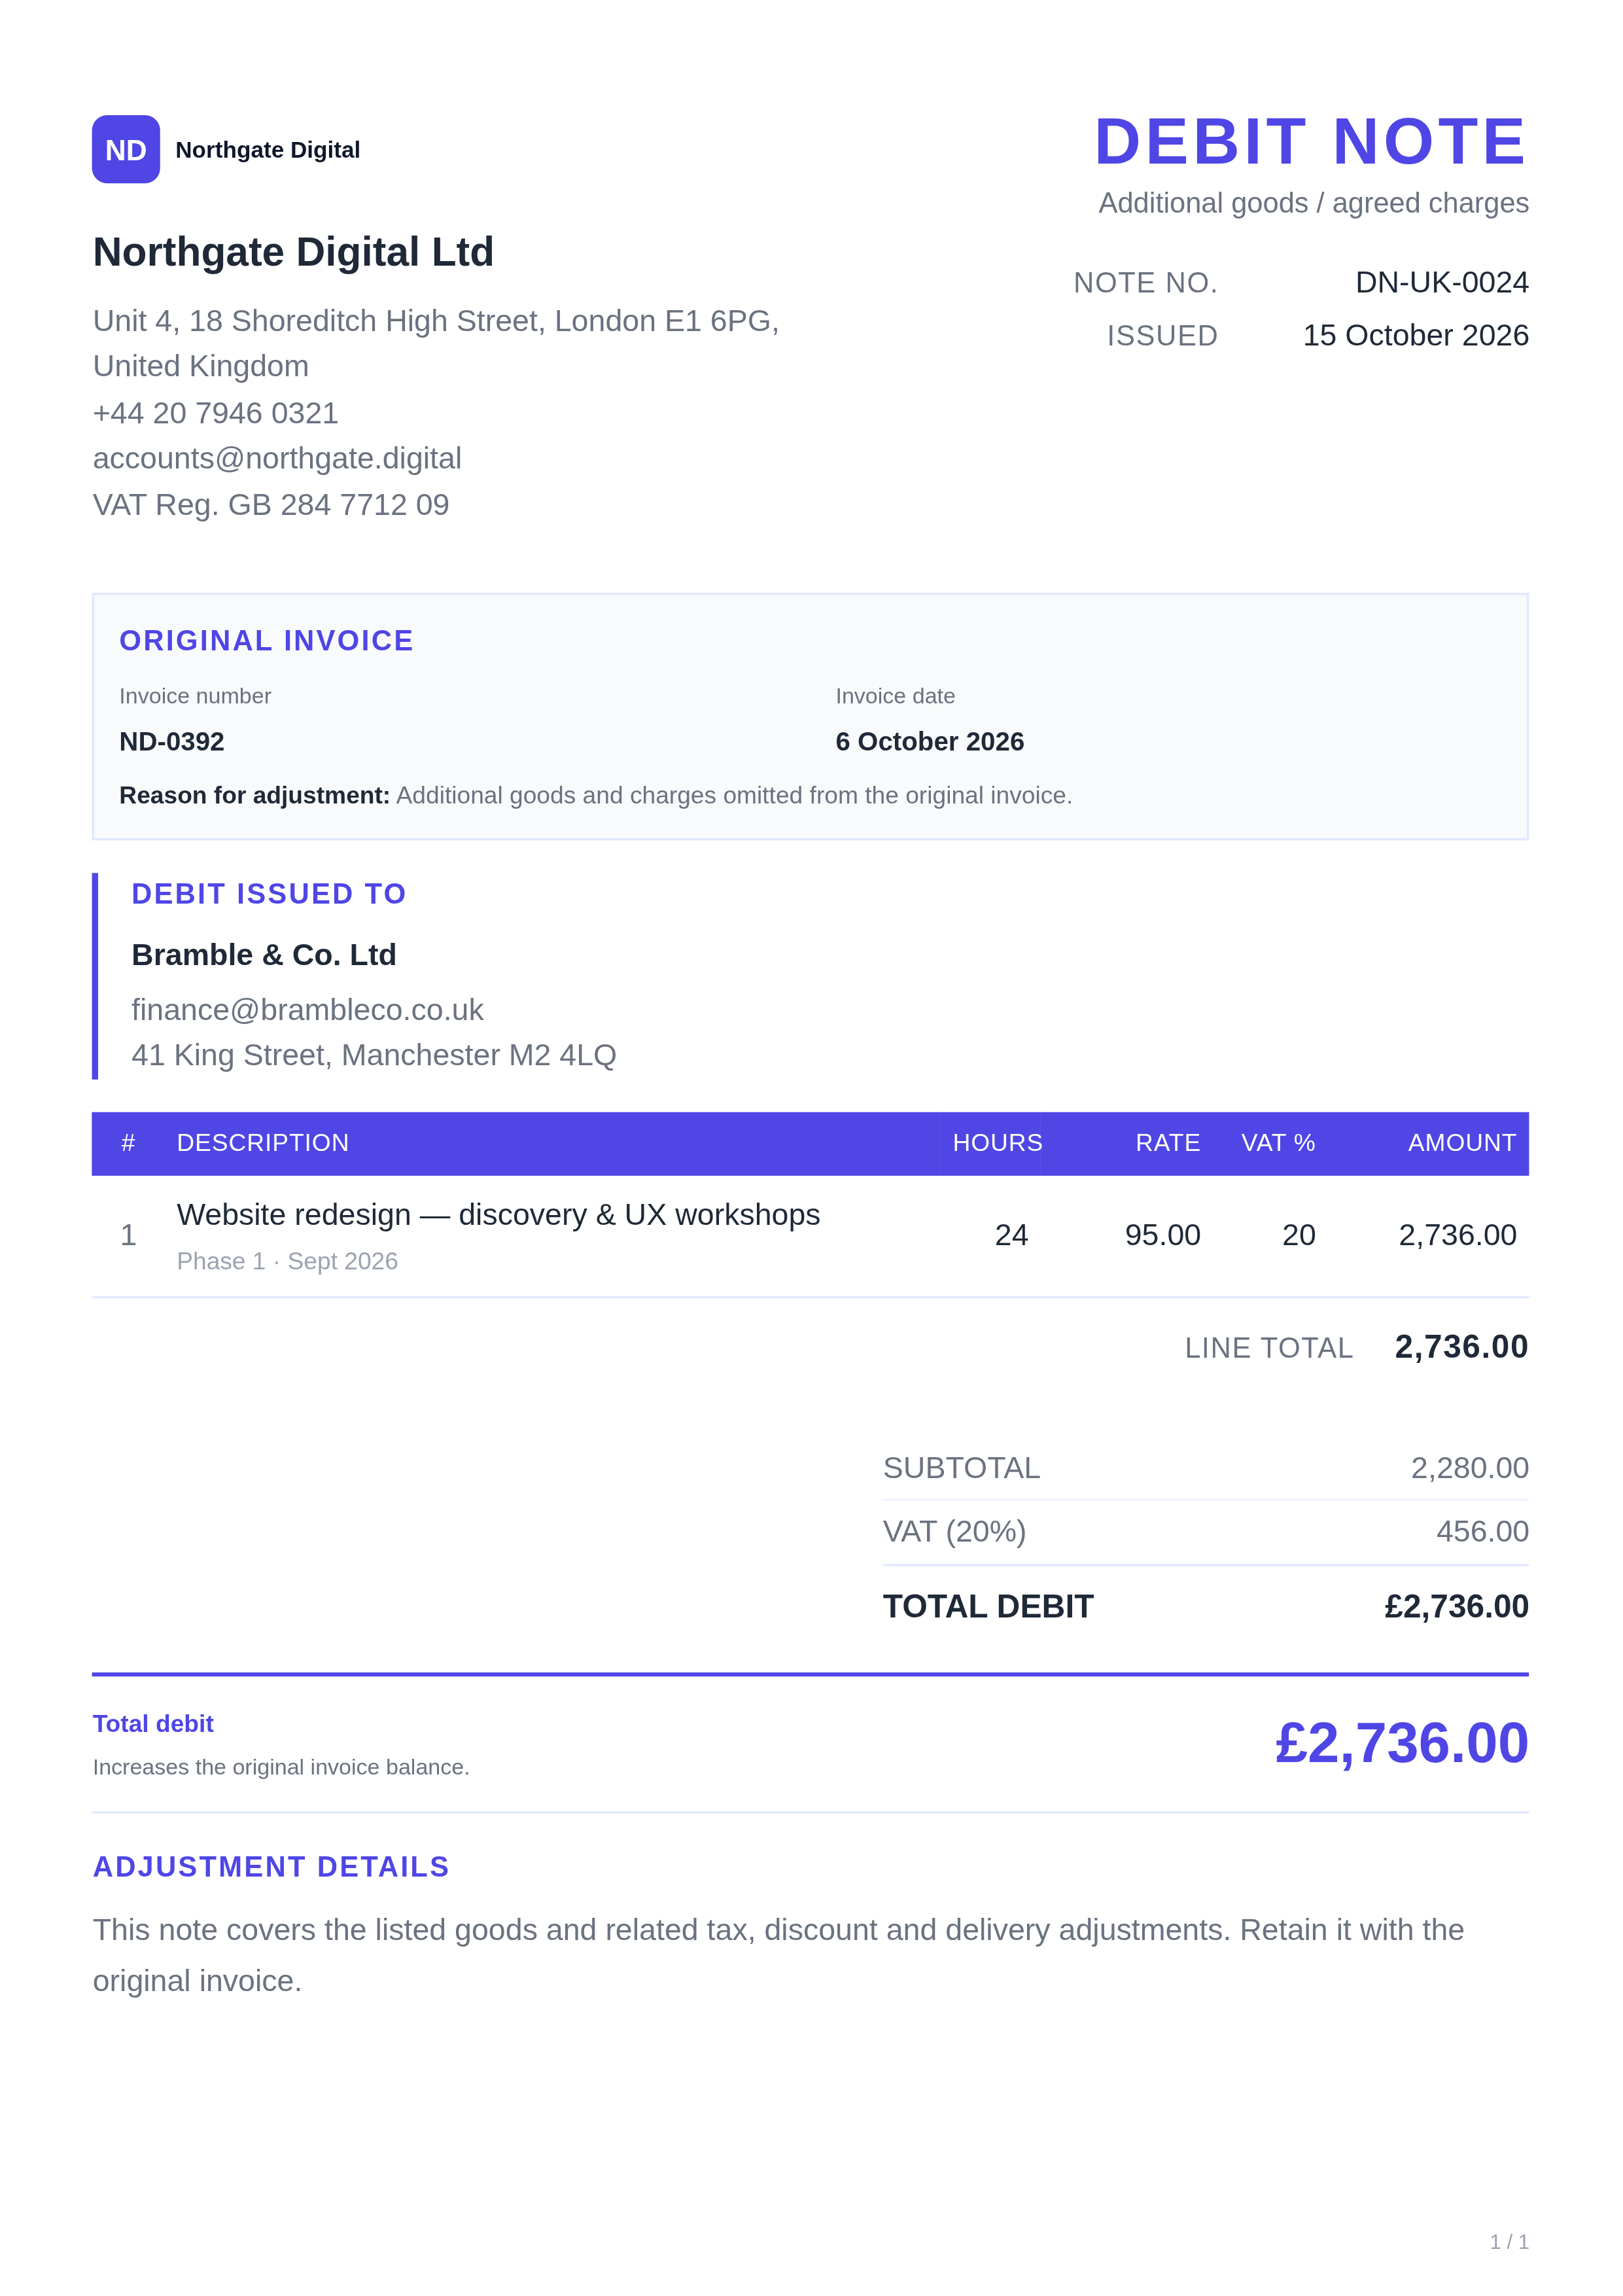
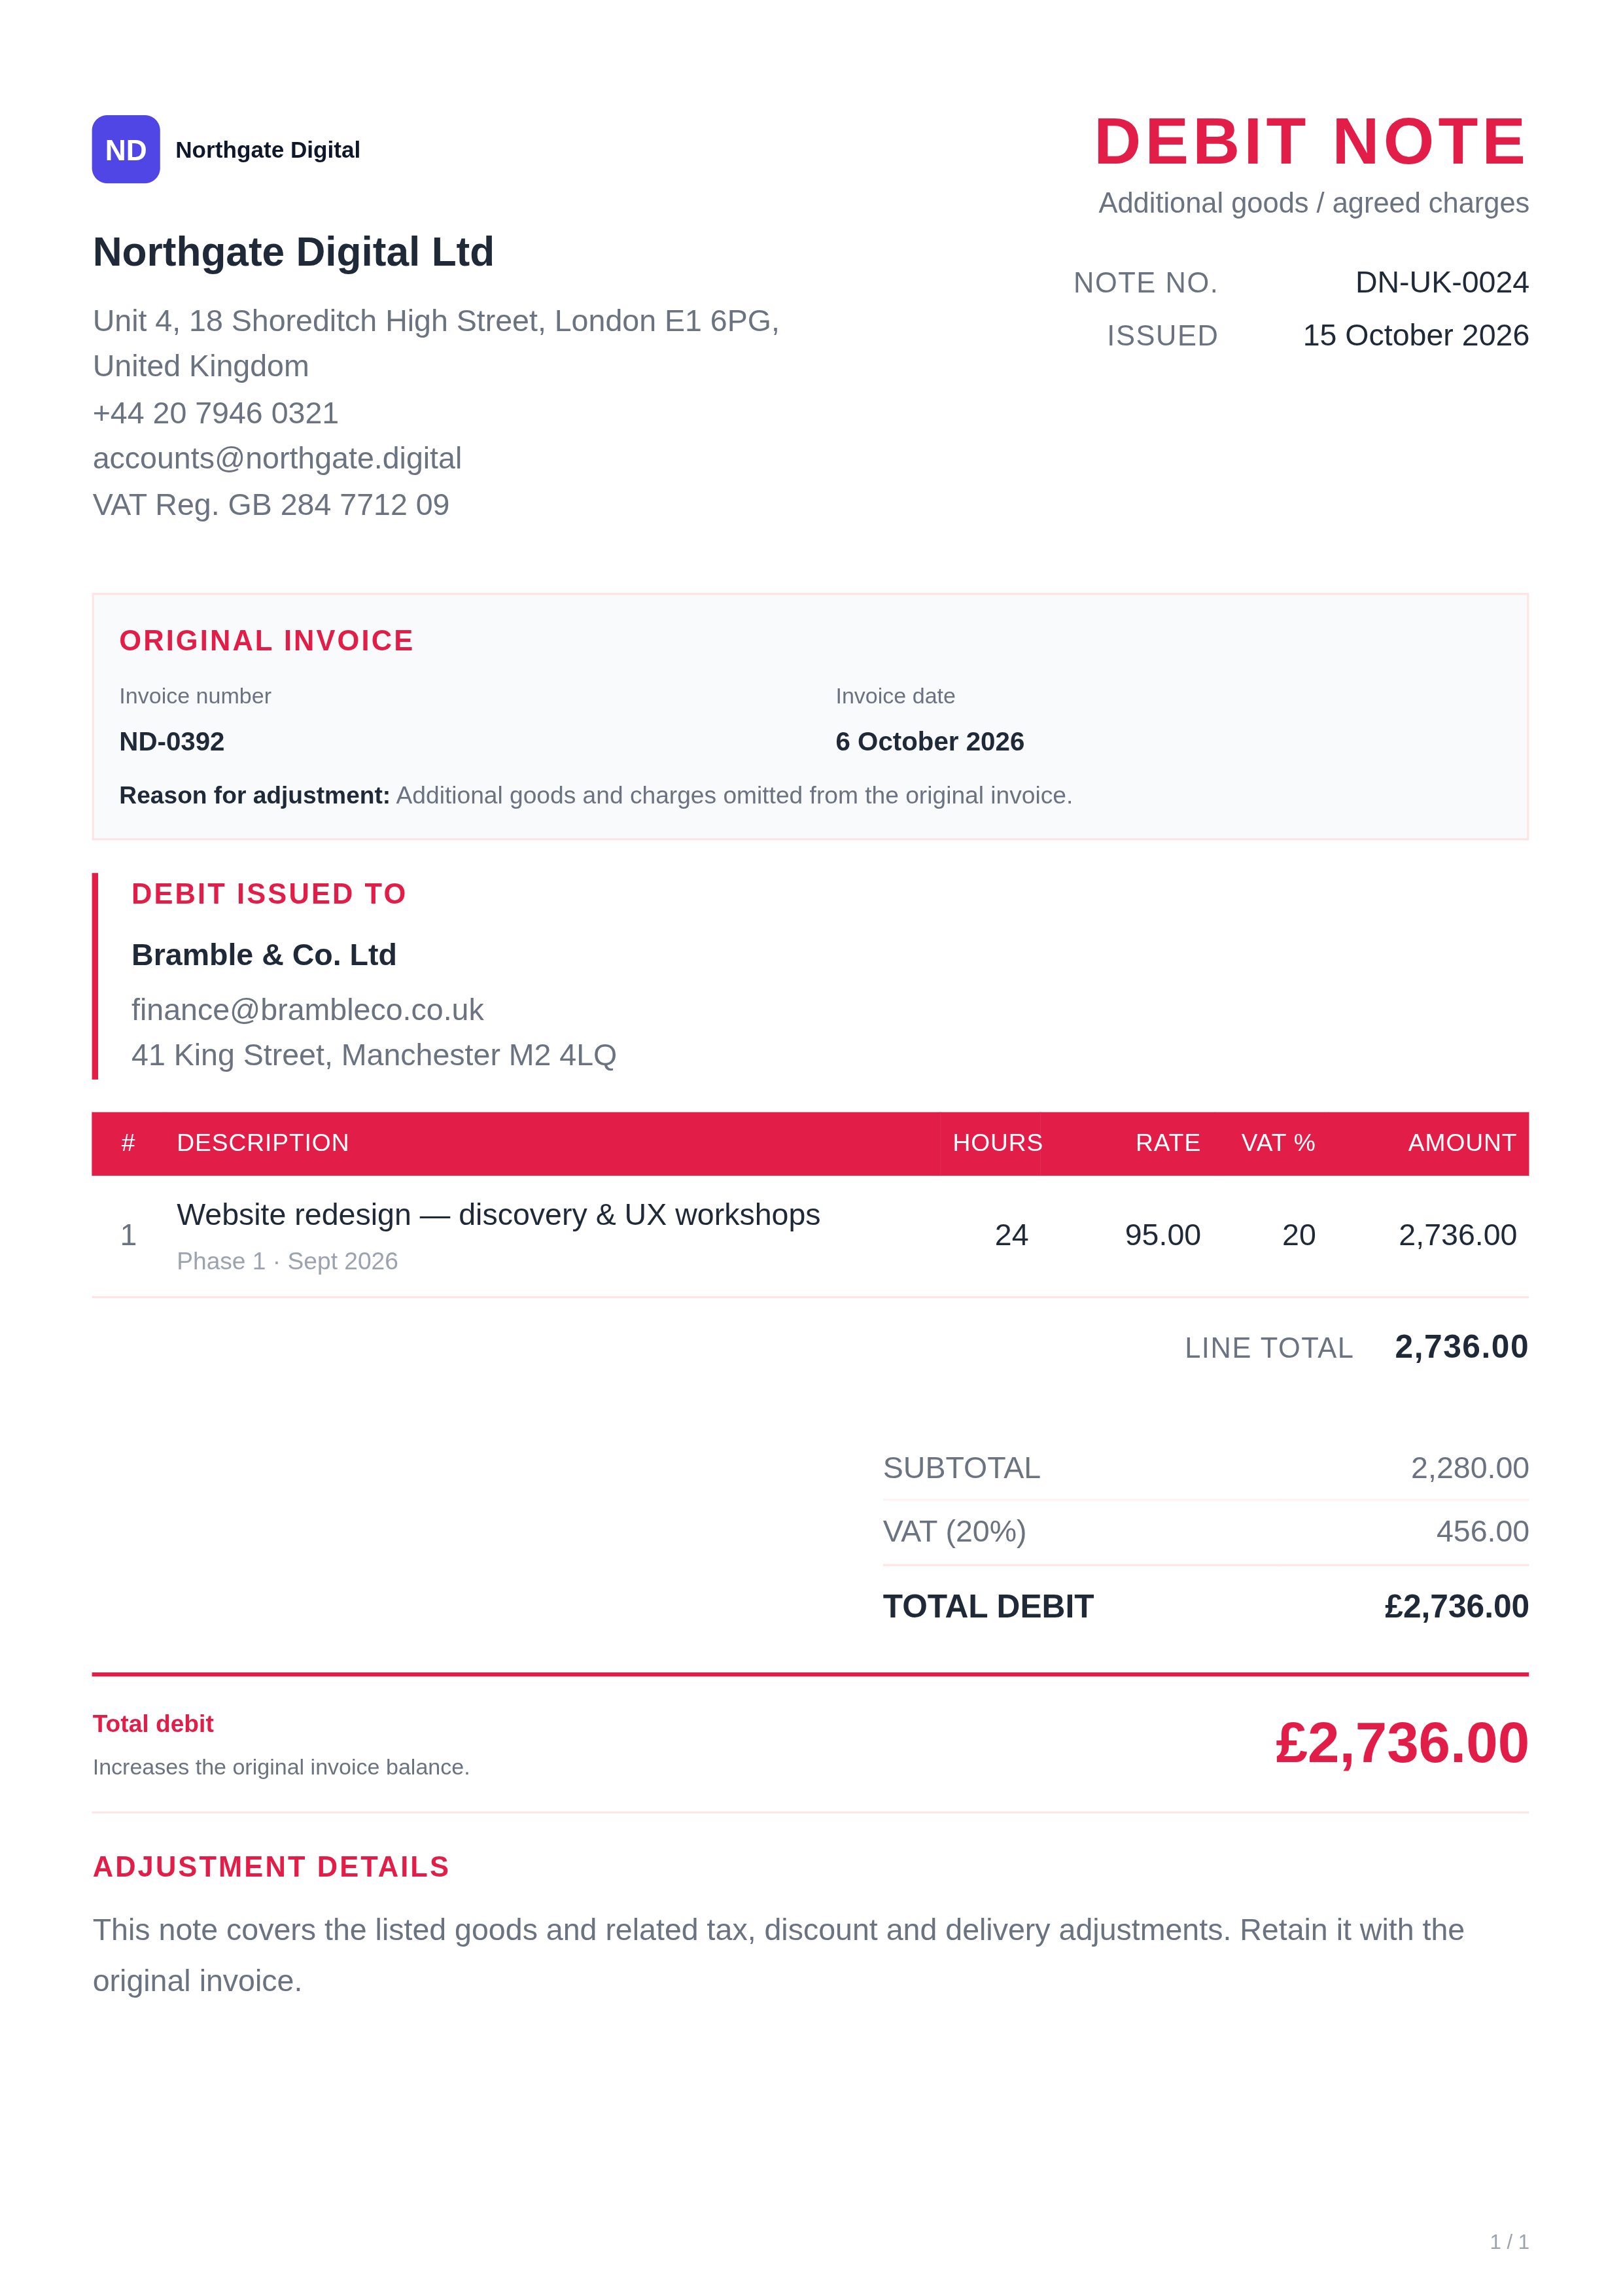
Scénarios opérationnels illustratifs, non nommés études de cas clients. Les exemples en GBP supposent une taxe de 20 % pour l'arithmétique uniquement ; appliquer le traitement réel de la fourniture.
Agence et services professionnels
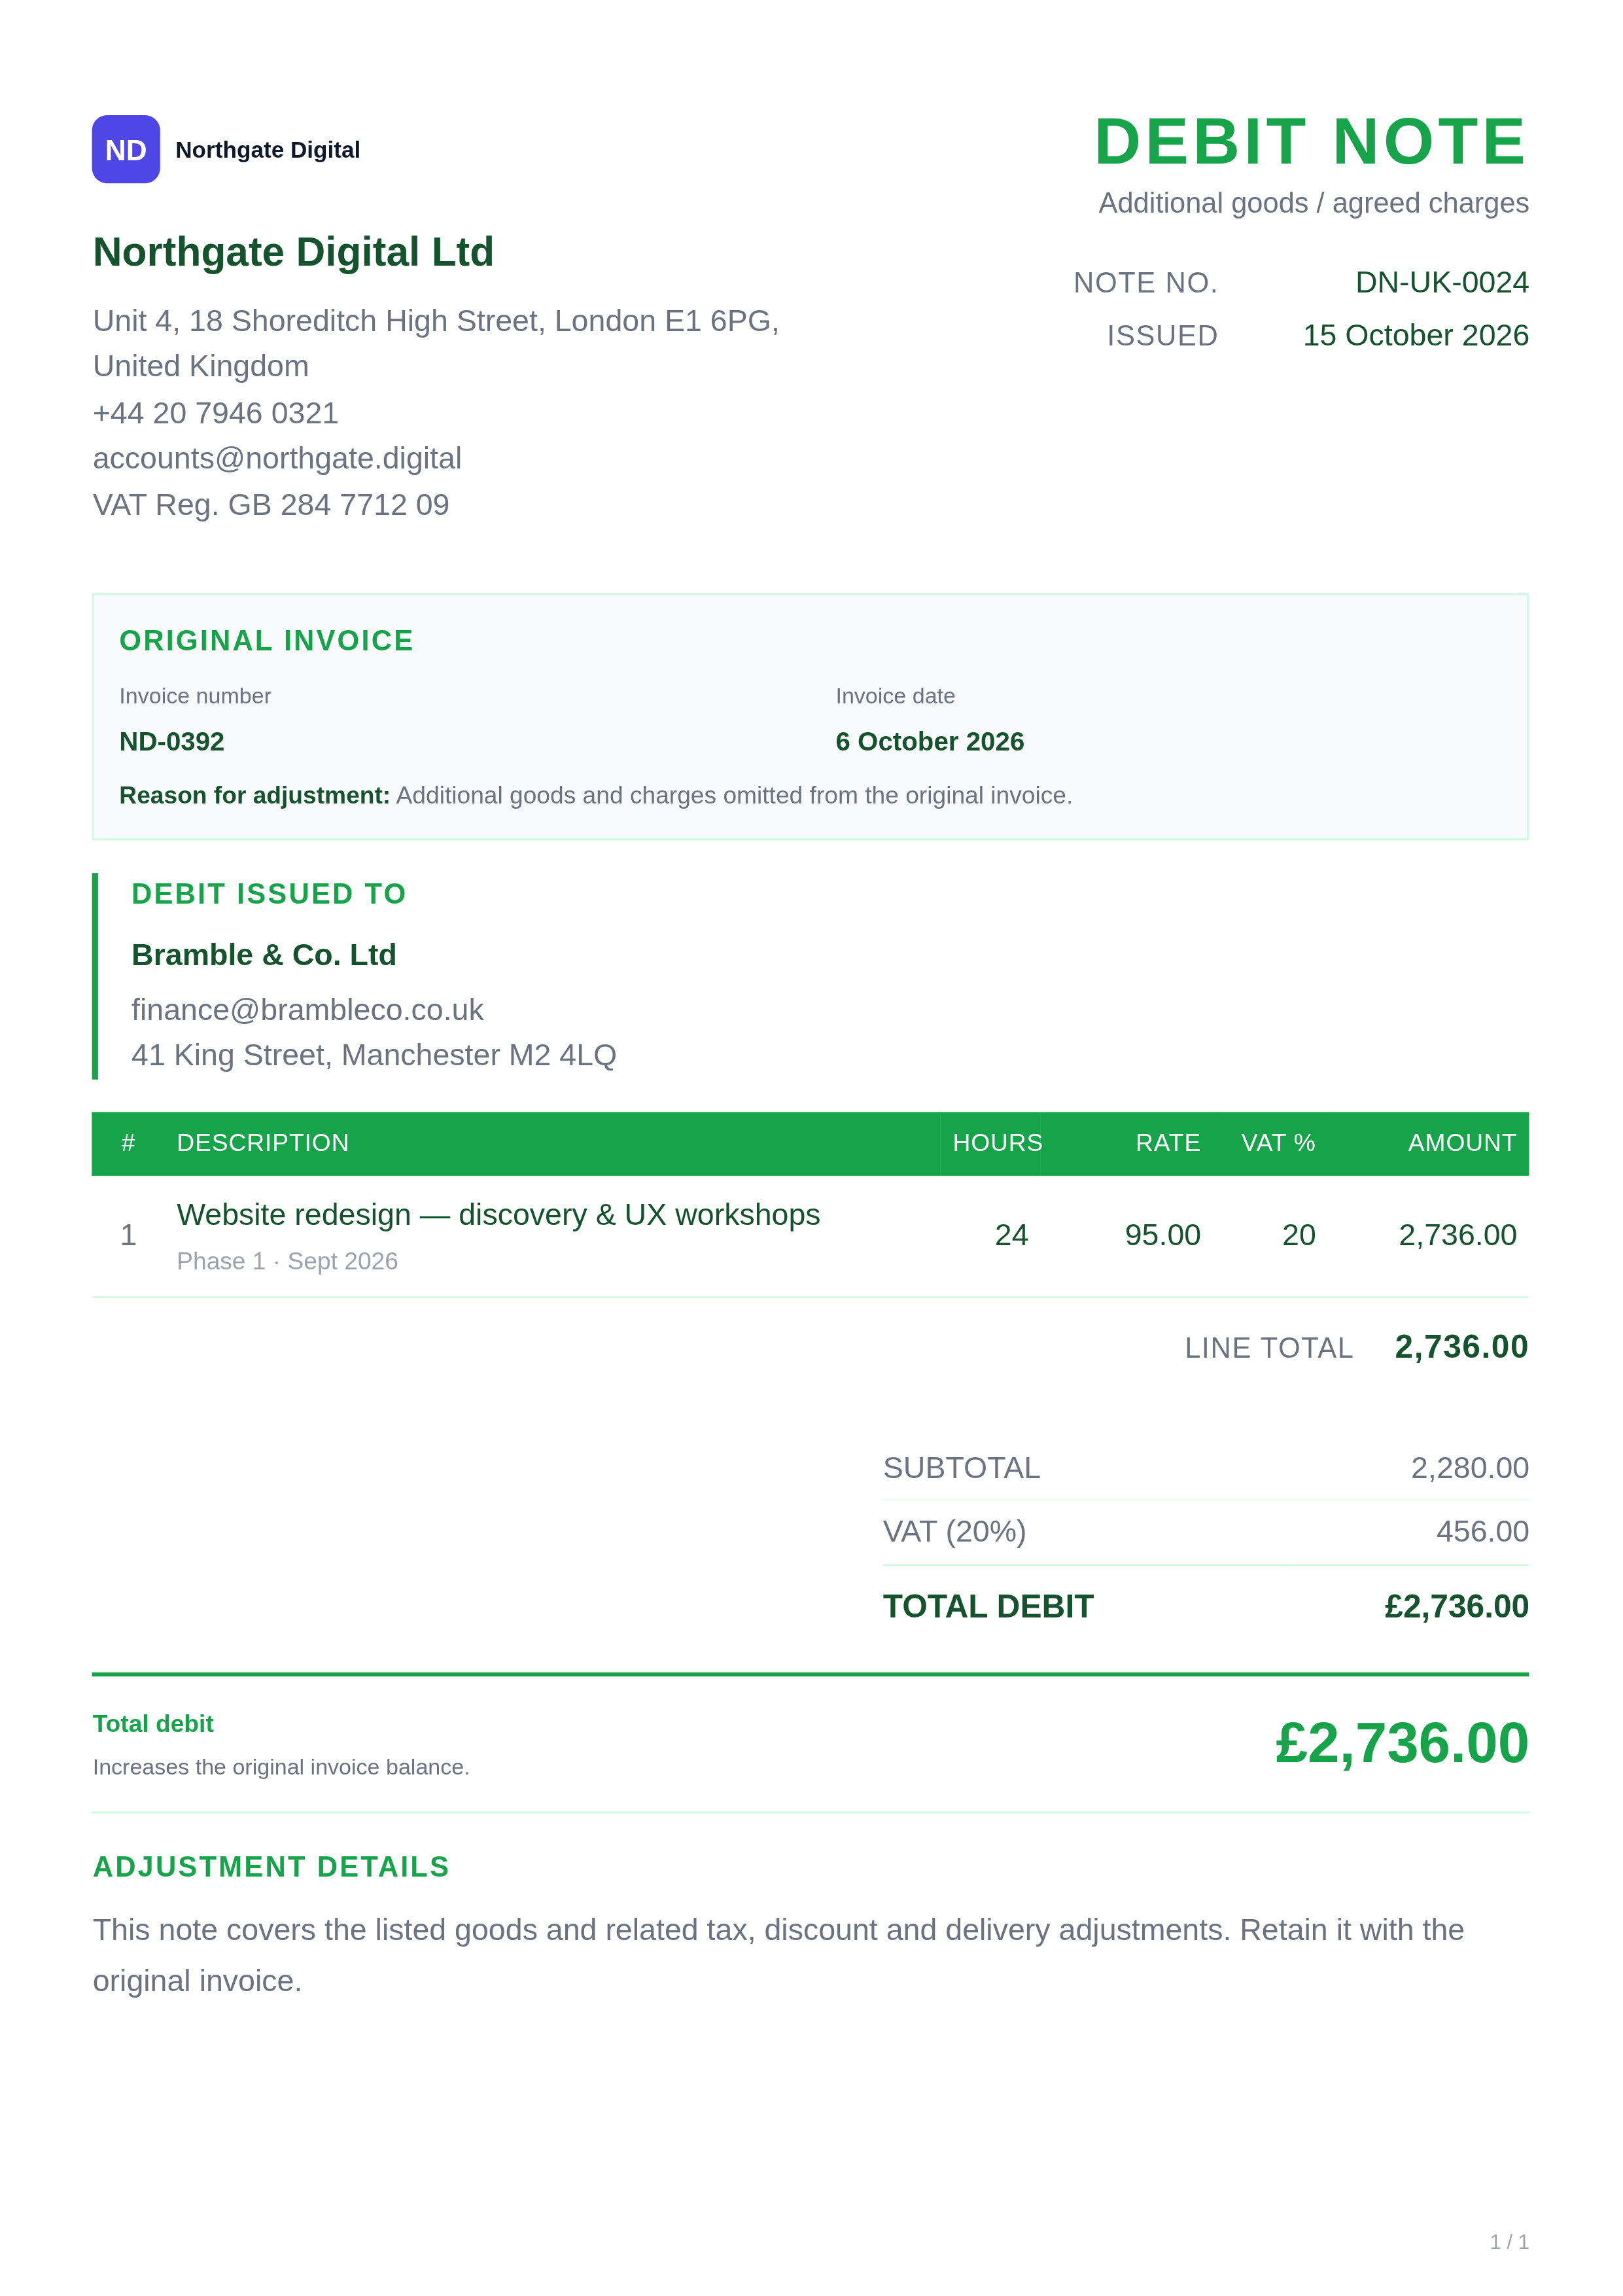
Déclenchement: Une extension de projet approuvée a été omise de la facture originale.
Action: Liez le travail supplémentaire approuvé à la facture originale et ne facturez que le montant omis.
Preuve: Modification de portée signée, feuille de temps, tarifs et facture originale.
- Ajustement net
- £300.00
- Exemple de taxe
- £60.00
- Ajustement total
- £360.00
Facture originale £1,200.00 · Déjà payé £400.00
1 160 £ restent dus après le paiement existant. Ne facturez pas l’œuvre originale deux fois.
Distribution en gros
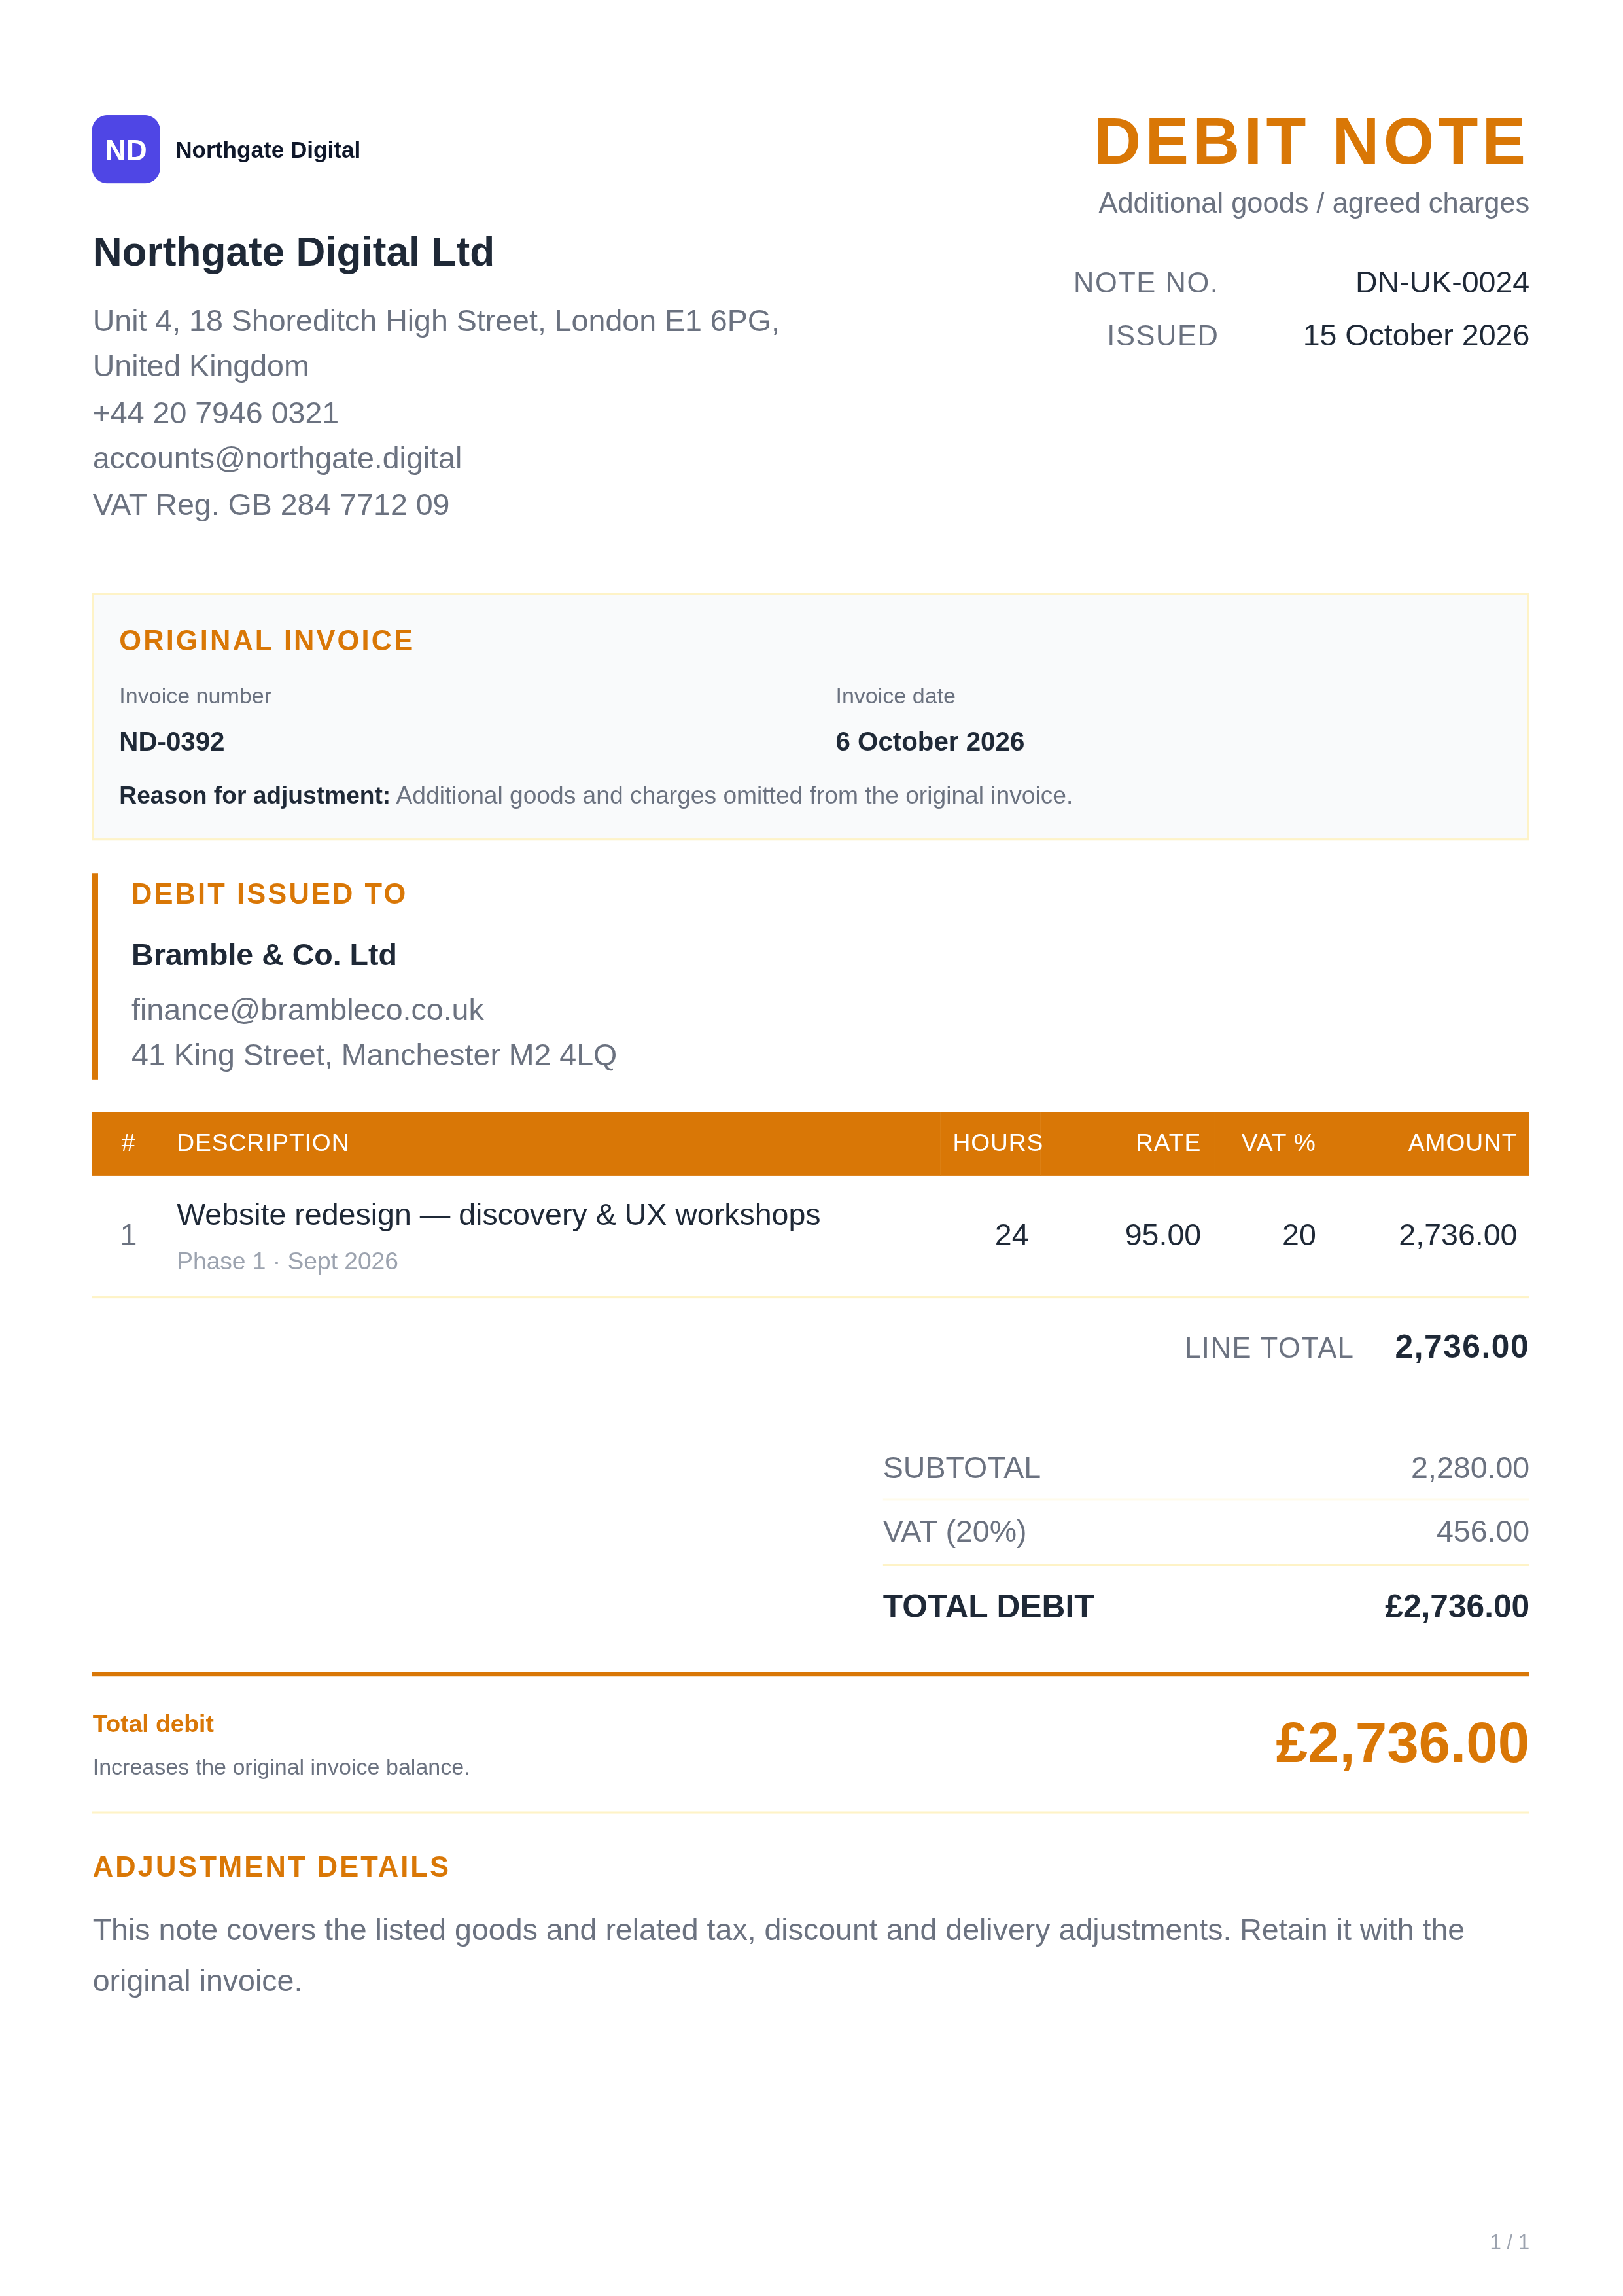
Déclenchement: Cinq unités livrées ont été omises de la facture originale.
Action: Rapprochez la quantité livrée de la quantité facturée et documentez l’augmentation convenue.
Preuve: Commande, bon d'expédition, preuve de livraison et facture originale.
- Ajustement net
- £250.00
- Exemple de taxe
- £50.00
- Ajustement total
- £300.00
Facture originale £900.00 · Déjà payé £0.00
1 200 £ sont désormais dus. Aucune deuxième expédition de stock n'a lieu du seul fait que la facture est corrigée.
Logistique et fret
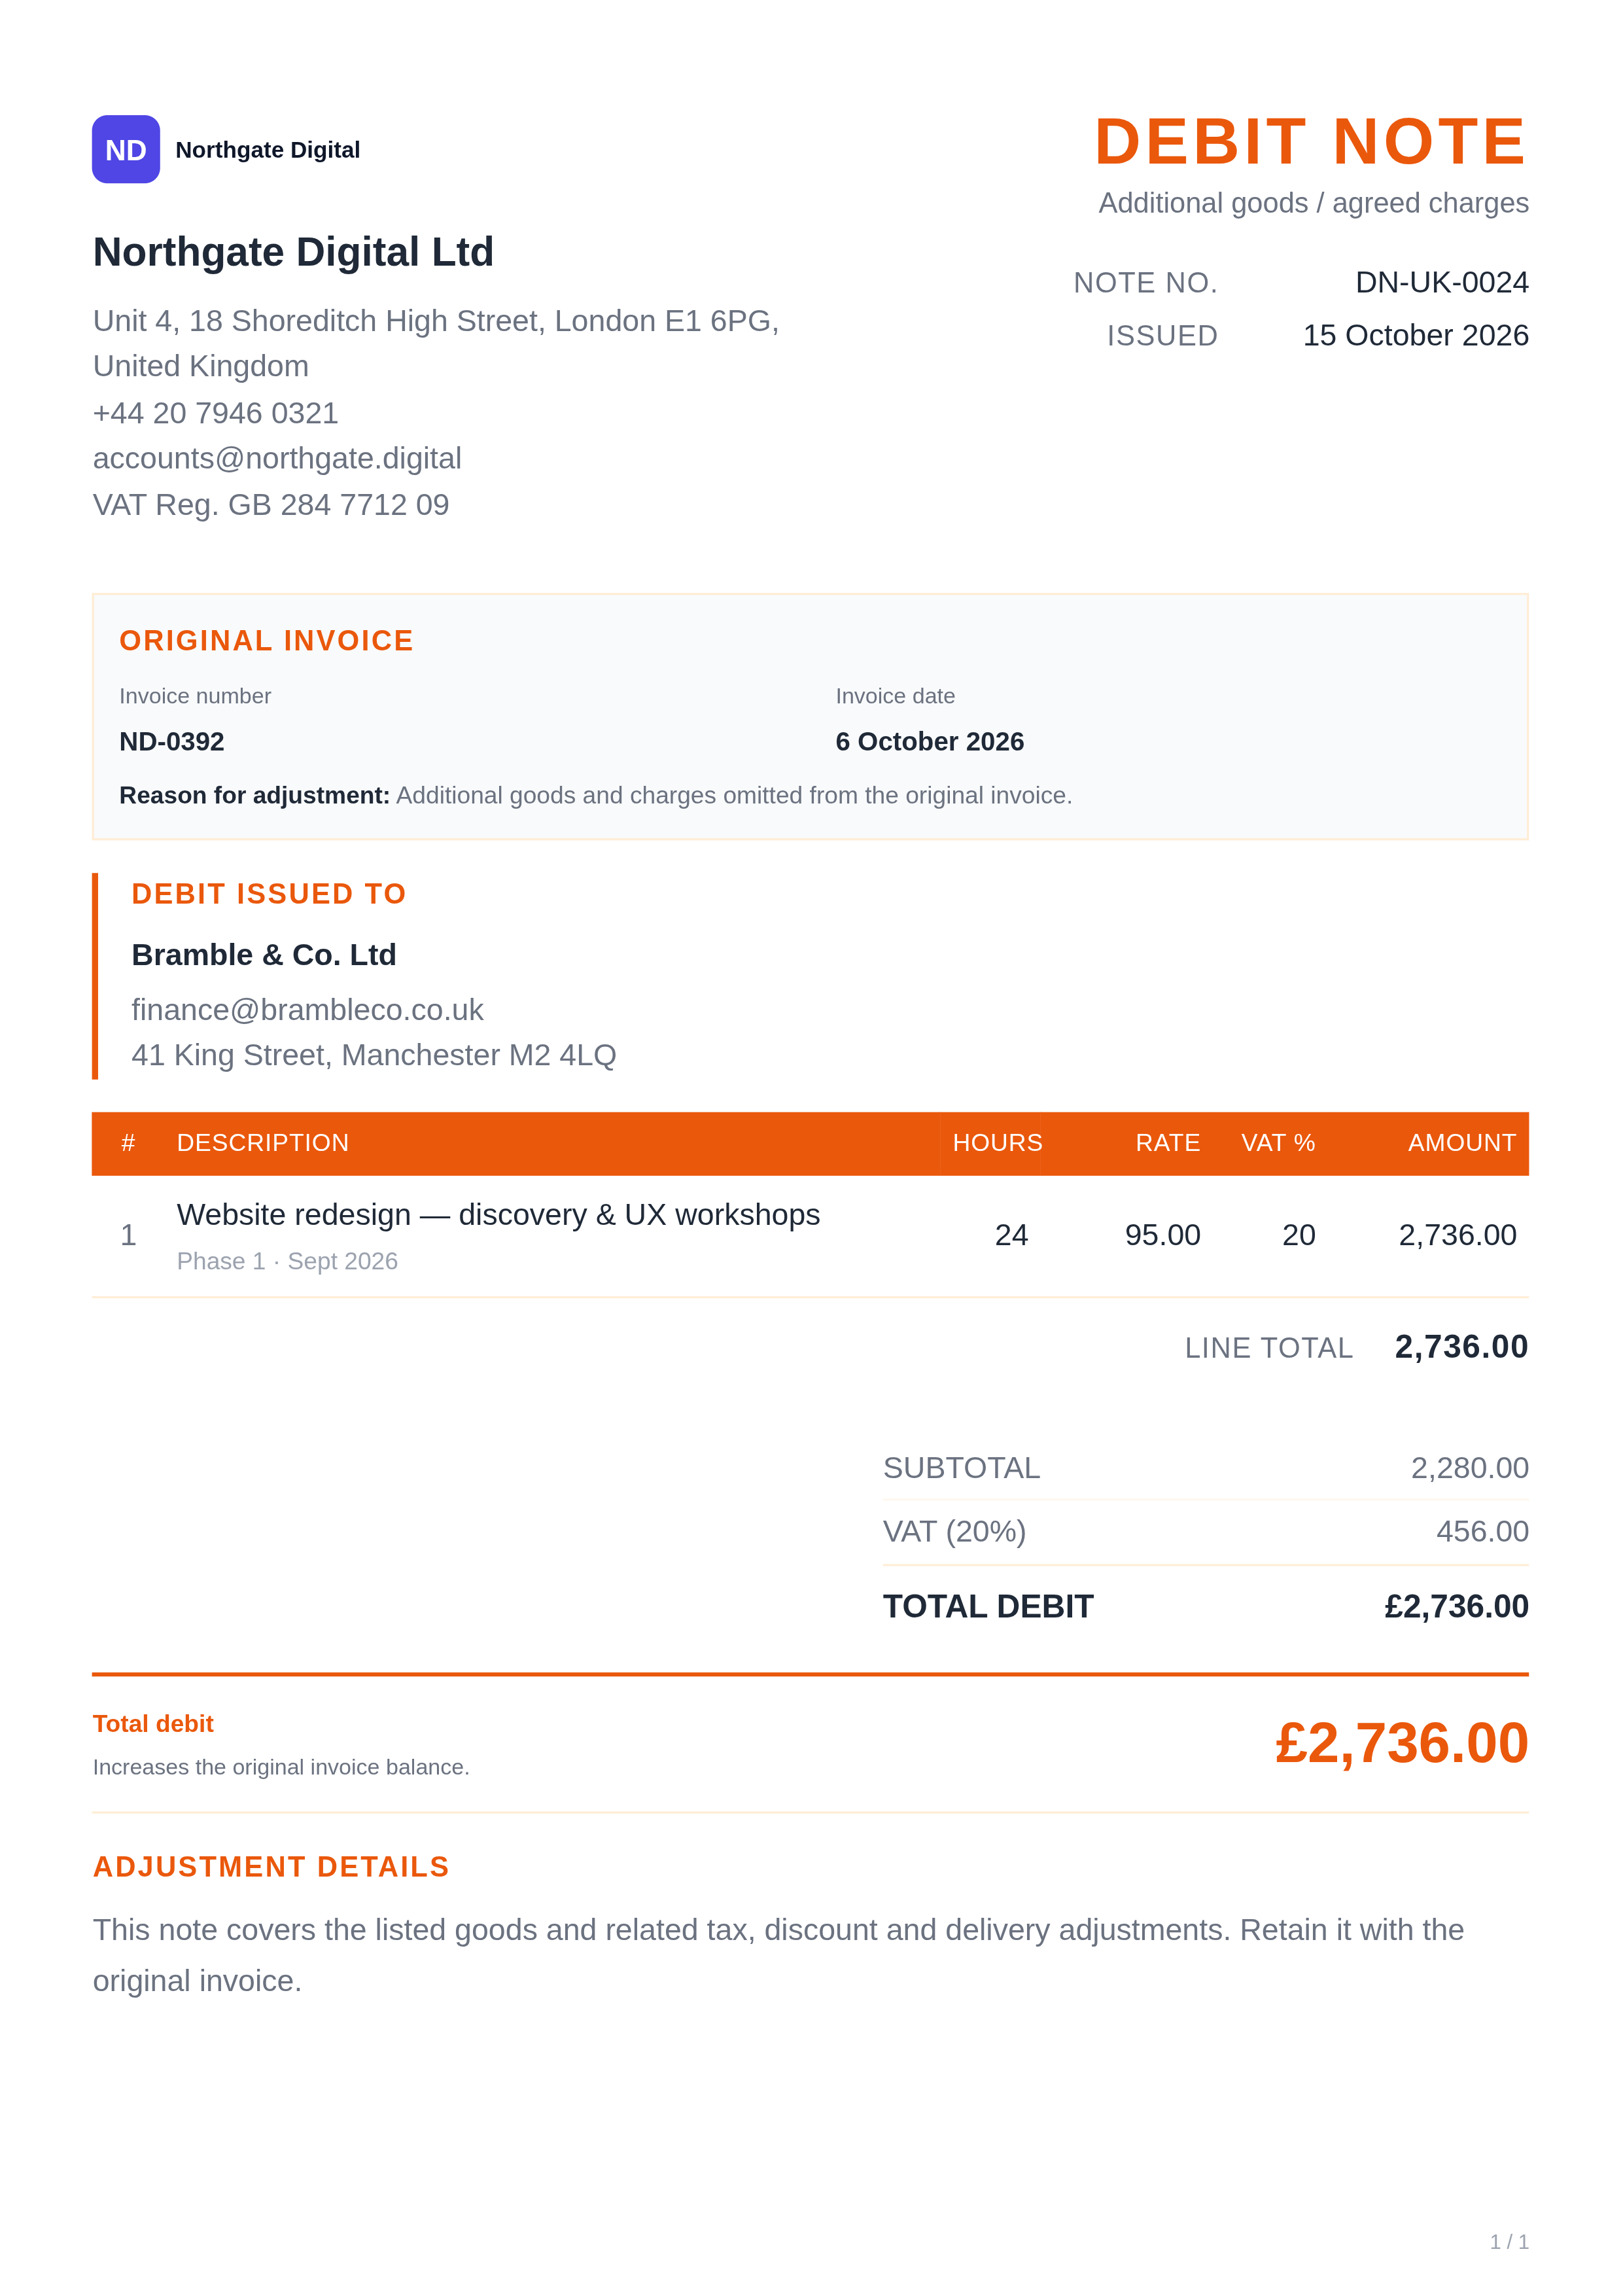
Déclenchement: Les frais de livraison convenus n'ont pas été inclus dans une facture payée.
Action: Vérifiez le contrat et le traitement fiscal du fret applicable avant d’ajouter les frais omis.
Preuve: Accord de transport, preuve de livraison, frais de transport et facture.
- Ajustement net
- £80.00
- Exemple de taxe
- £16.00
- Ajustement total
- £96.00
Facture originale £600.00 · Déjà payé £600.00
96 £ restent dus. L'exemple suppose une taxe de 20 % ; le fret peut nécessiter un traitement différent.
Réclamations en matière d’approvisionnement et de fournisseurs
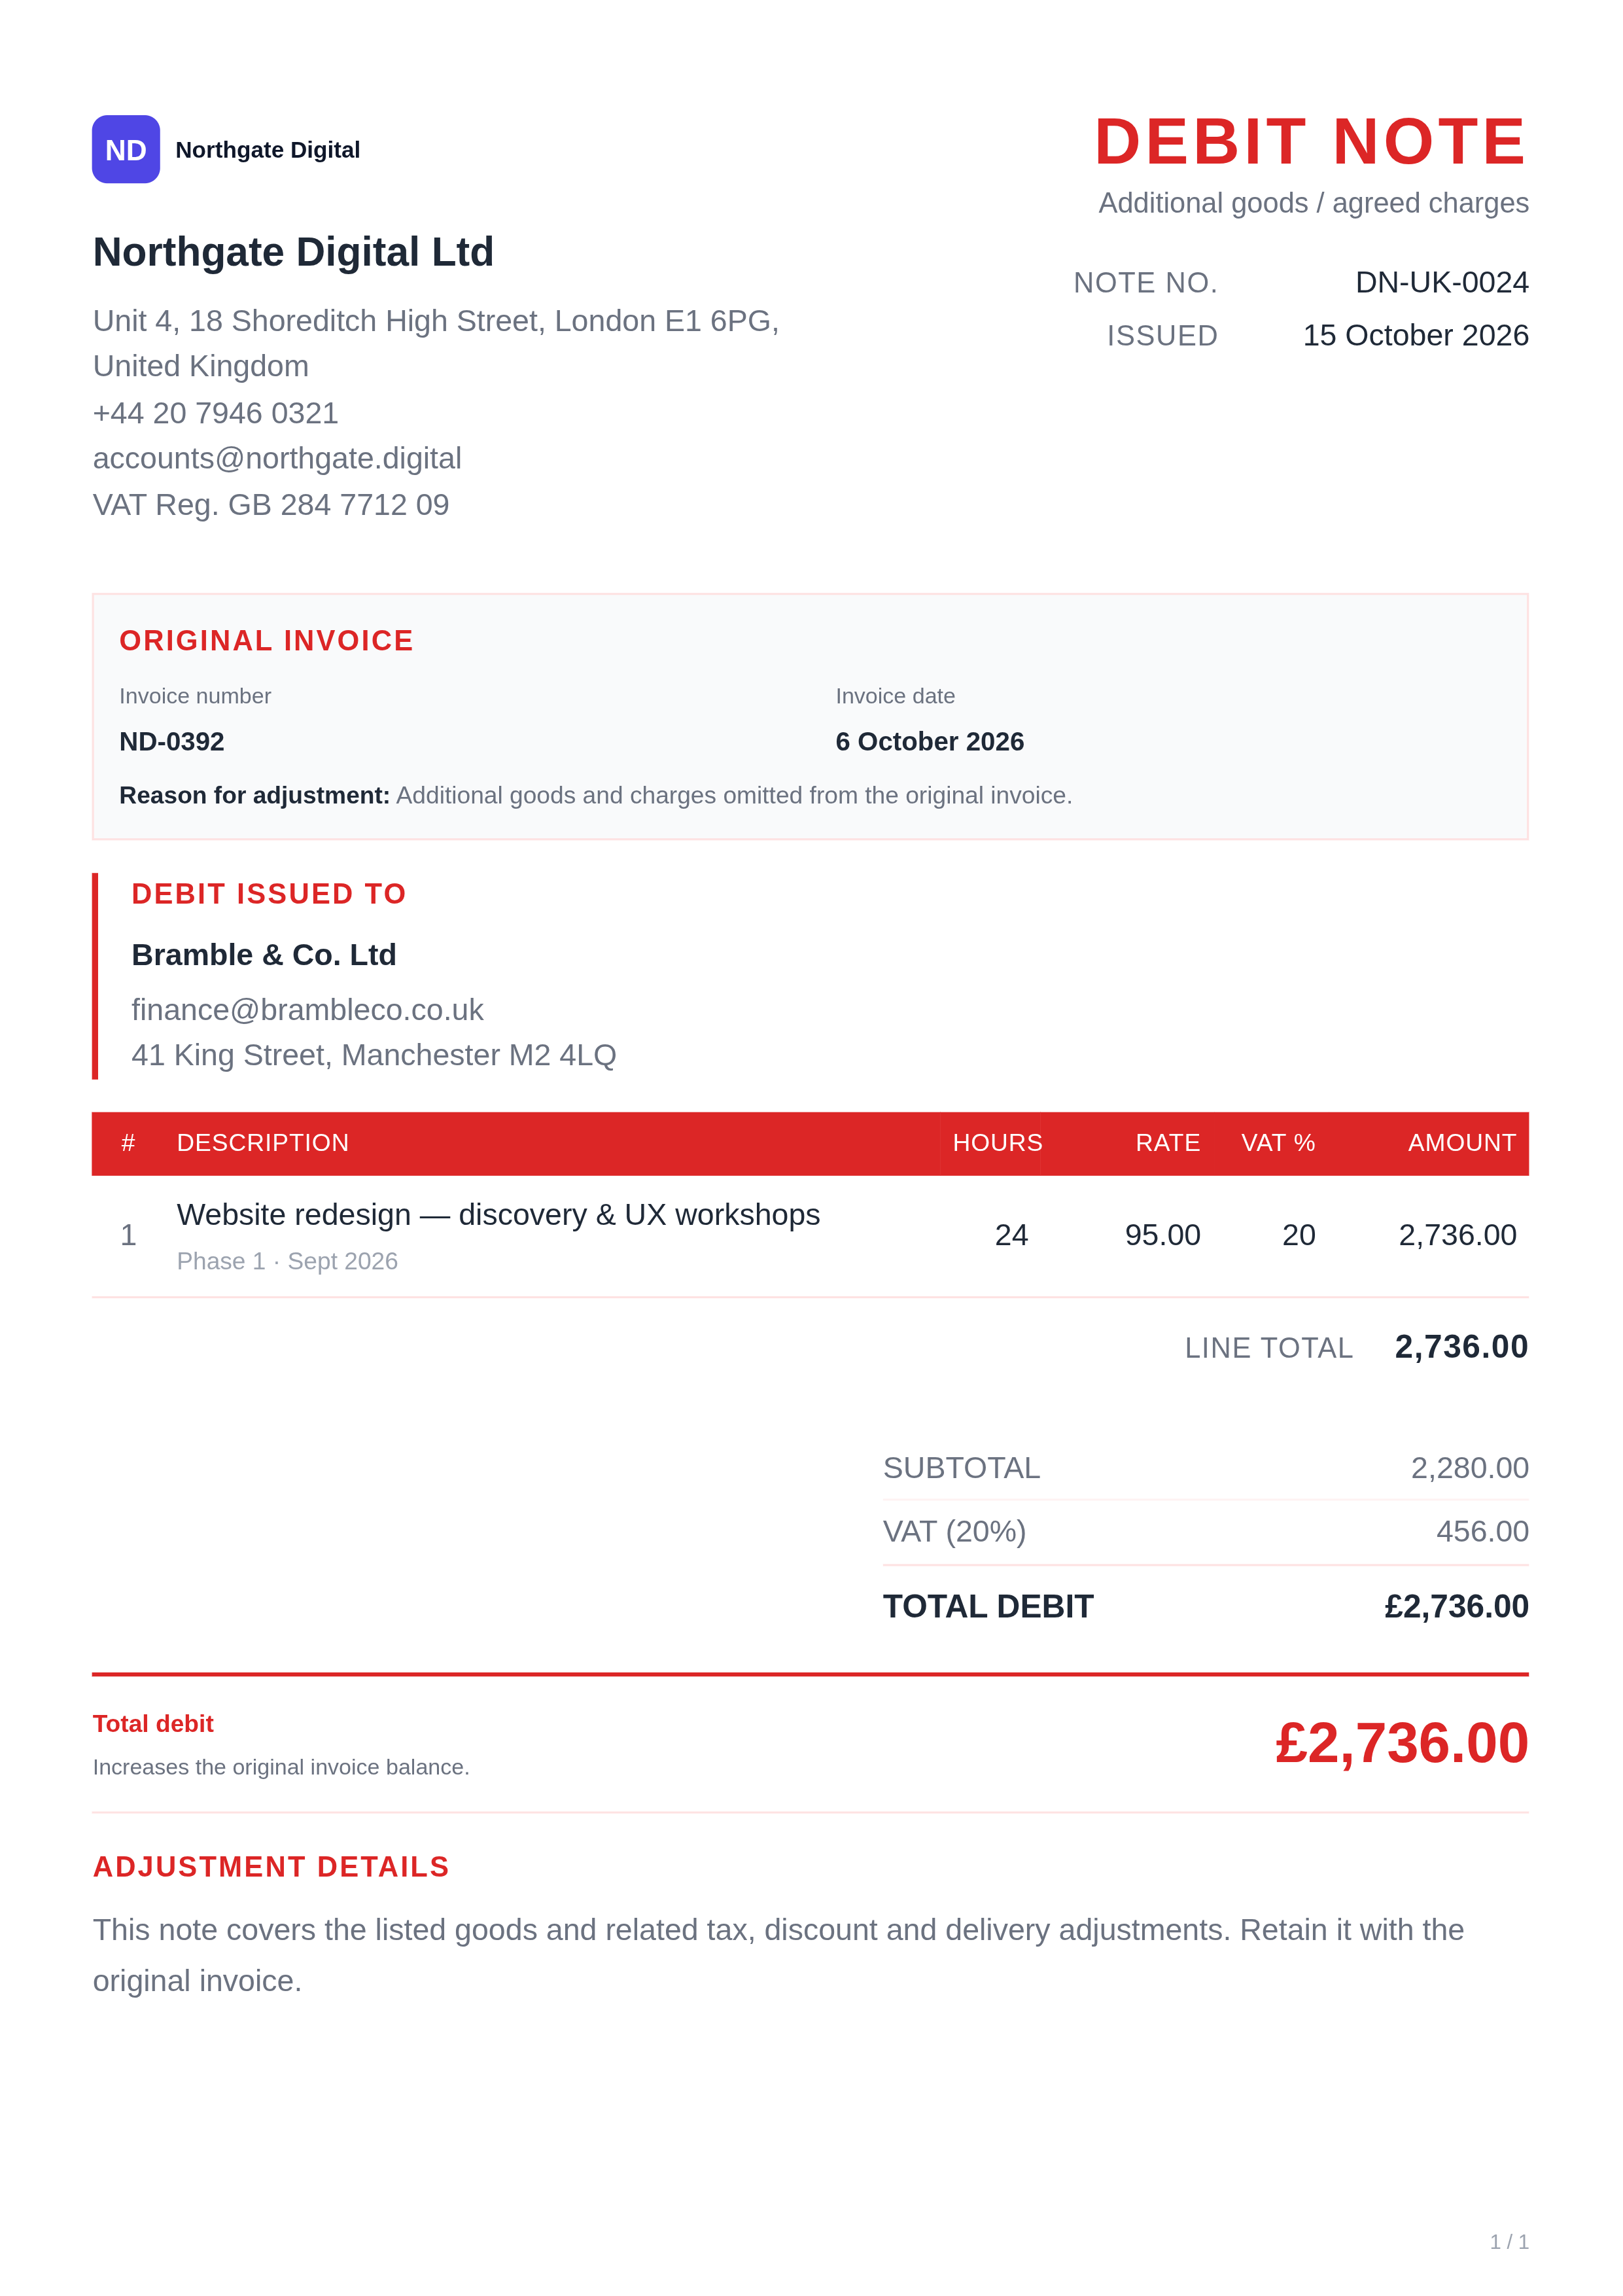
Déclenchement: L'acheteur découvre une pénurie et envoie une note de débit demandant un crédit au fournisseur.
Action: Suivez le mémo comme une réclamation. Faites correspondre tout crédit fournisseur convenu avant de régler le montant à payer.
Preuve: Bon de commande, réception des marchandises, facture fournisseur et acceptation de la réclamation.
- Ajustement net
- £100.00
- Exemple de taxe
- £20.00
- Ajustement total
- £120.00
Facture originale £600.00 · Déjà payé £0.00
480 £ resteraient payables après qu'un crédit fournisseur de 120 £ ait été accepté et comptabilisé. Une réclamation de l’acheteur ne constitue pas à elle seule une acceptation.