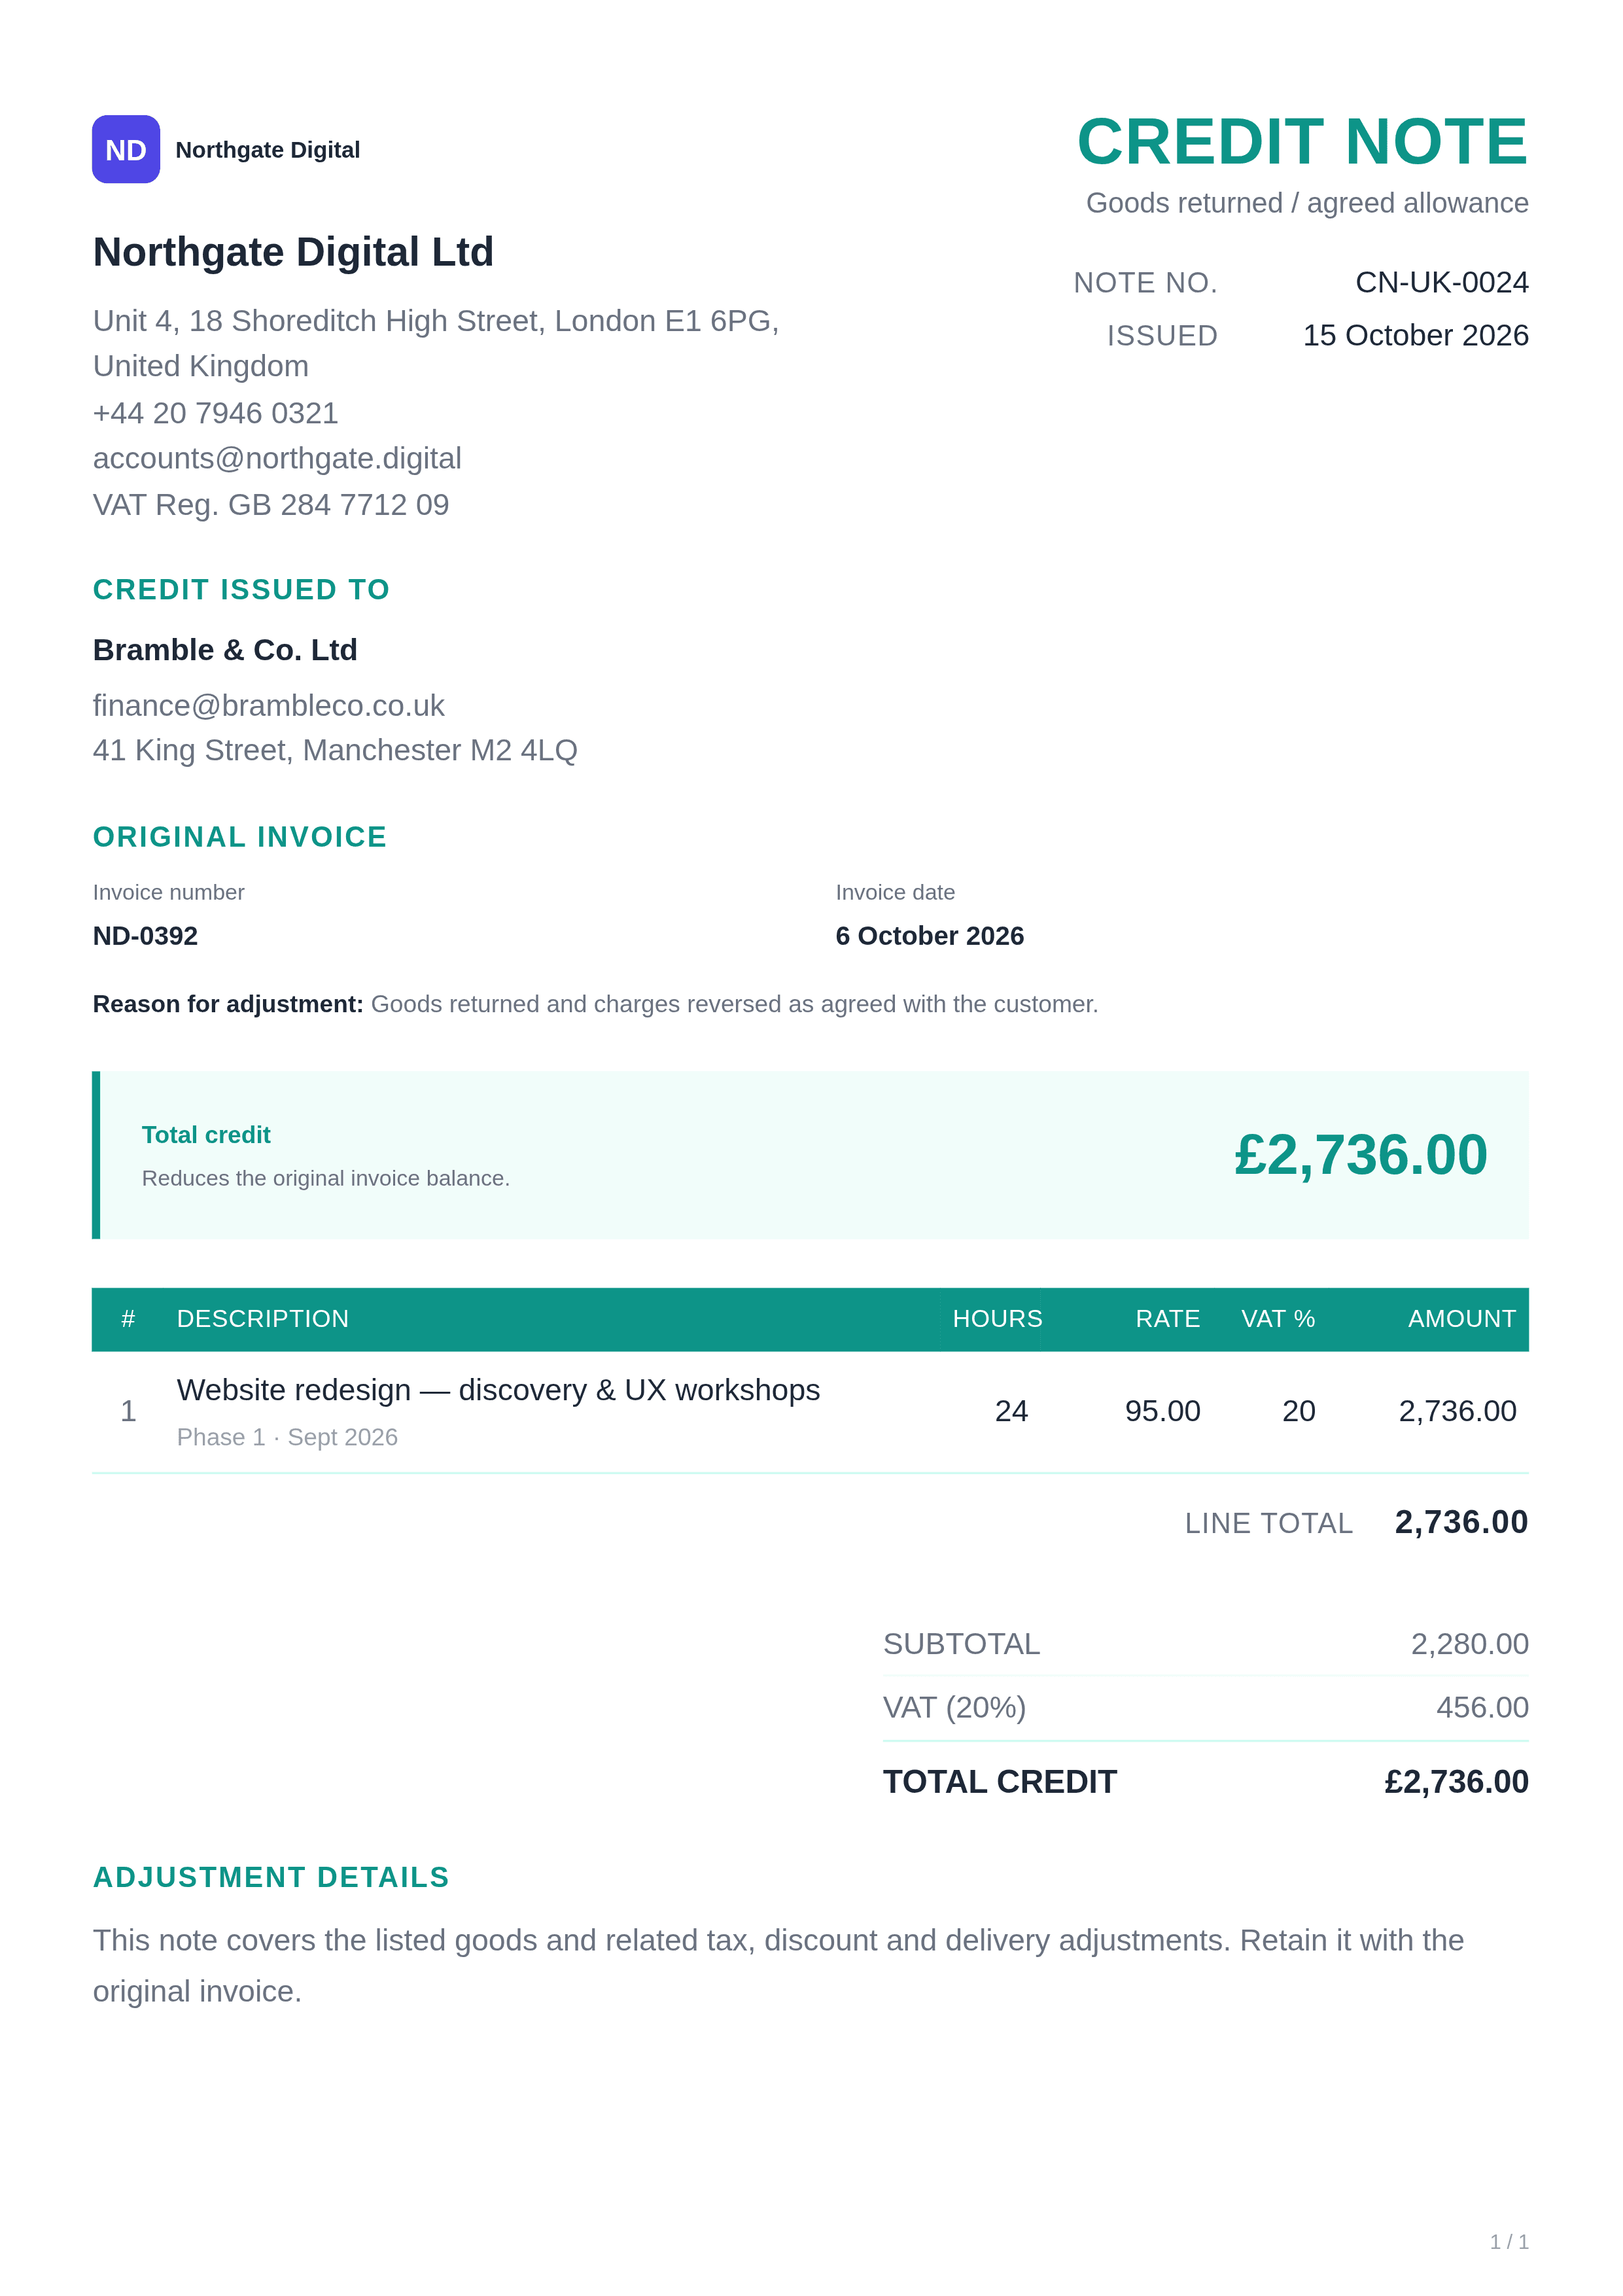
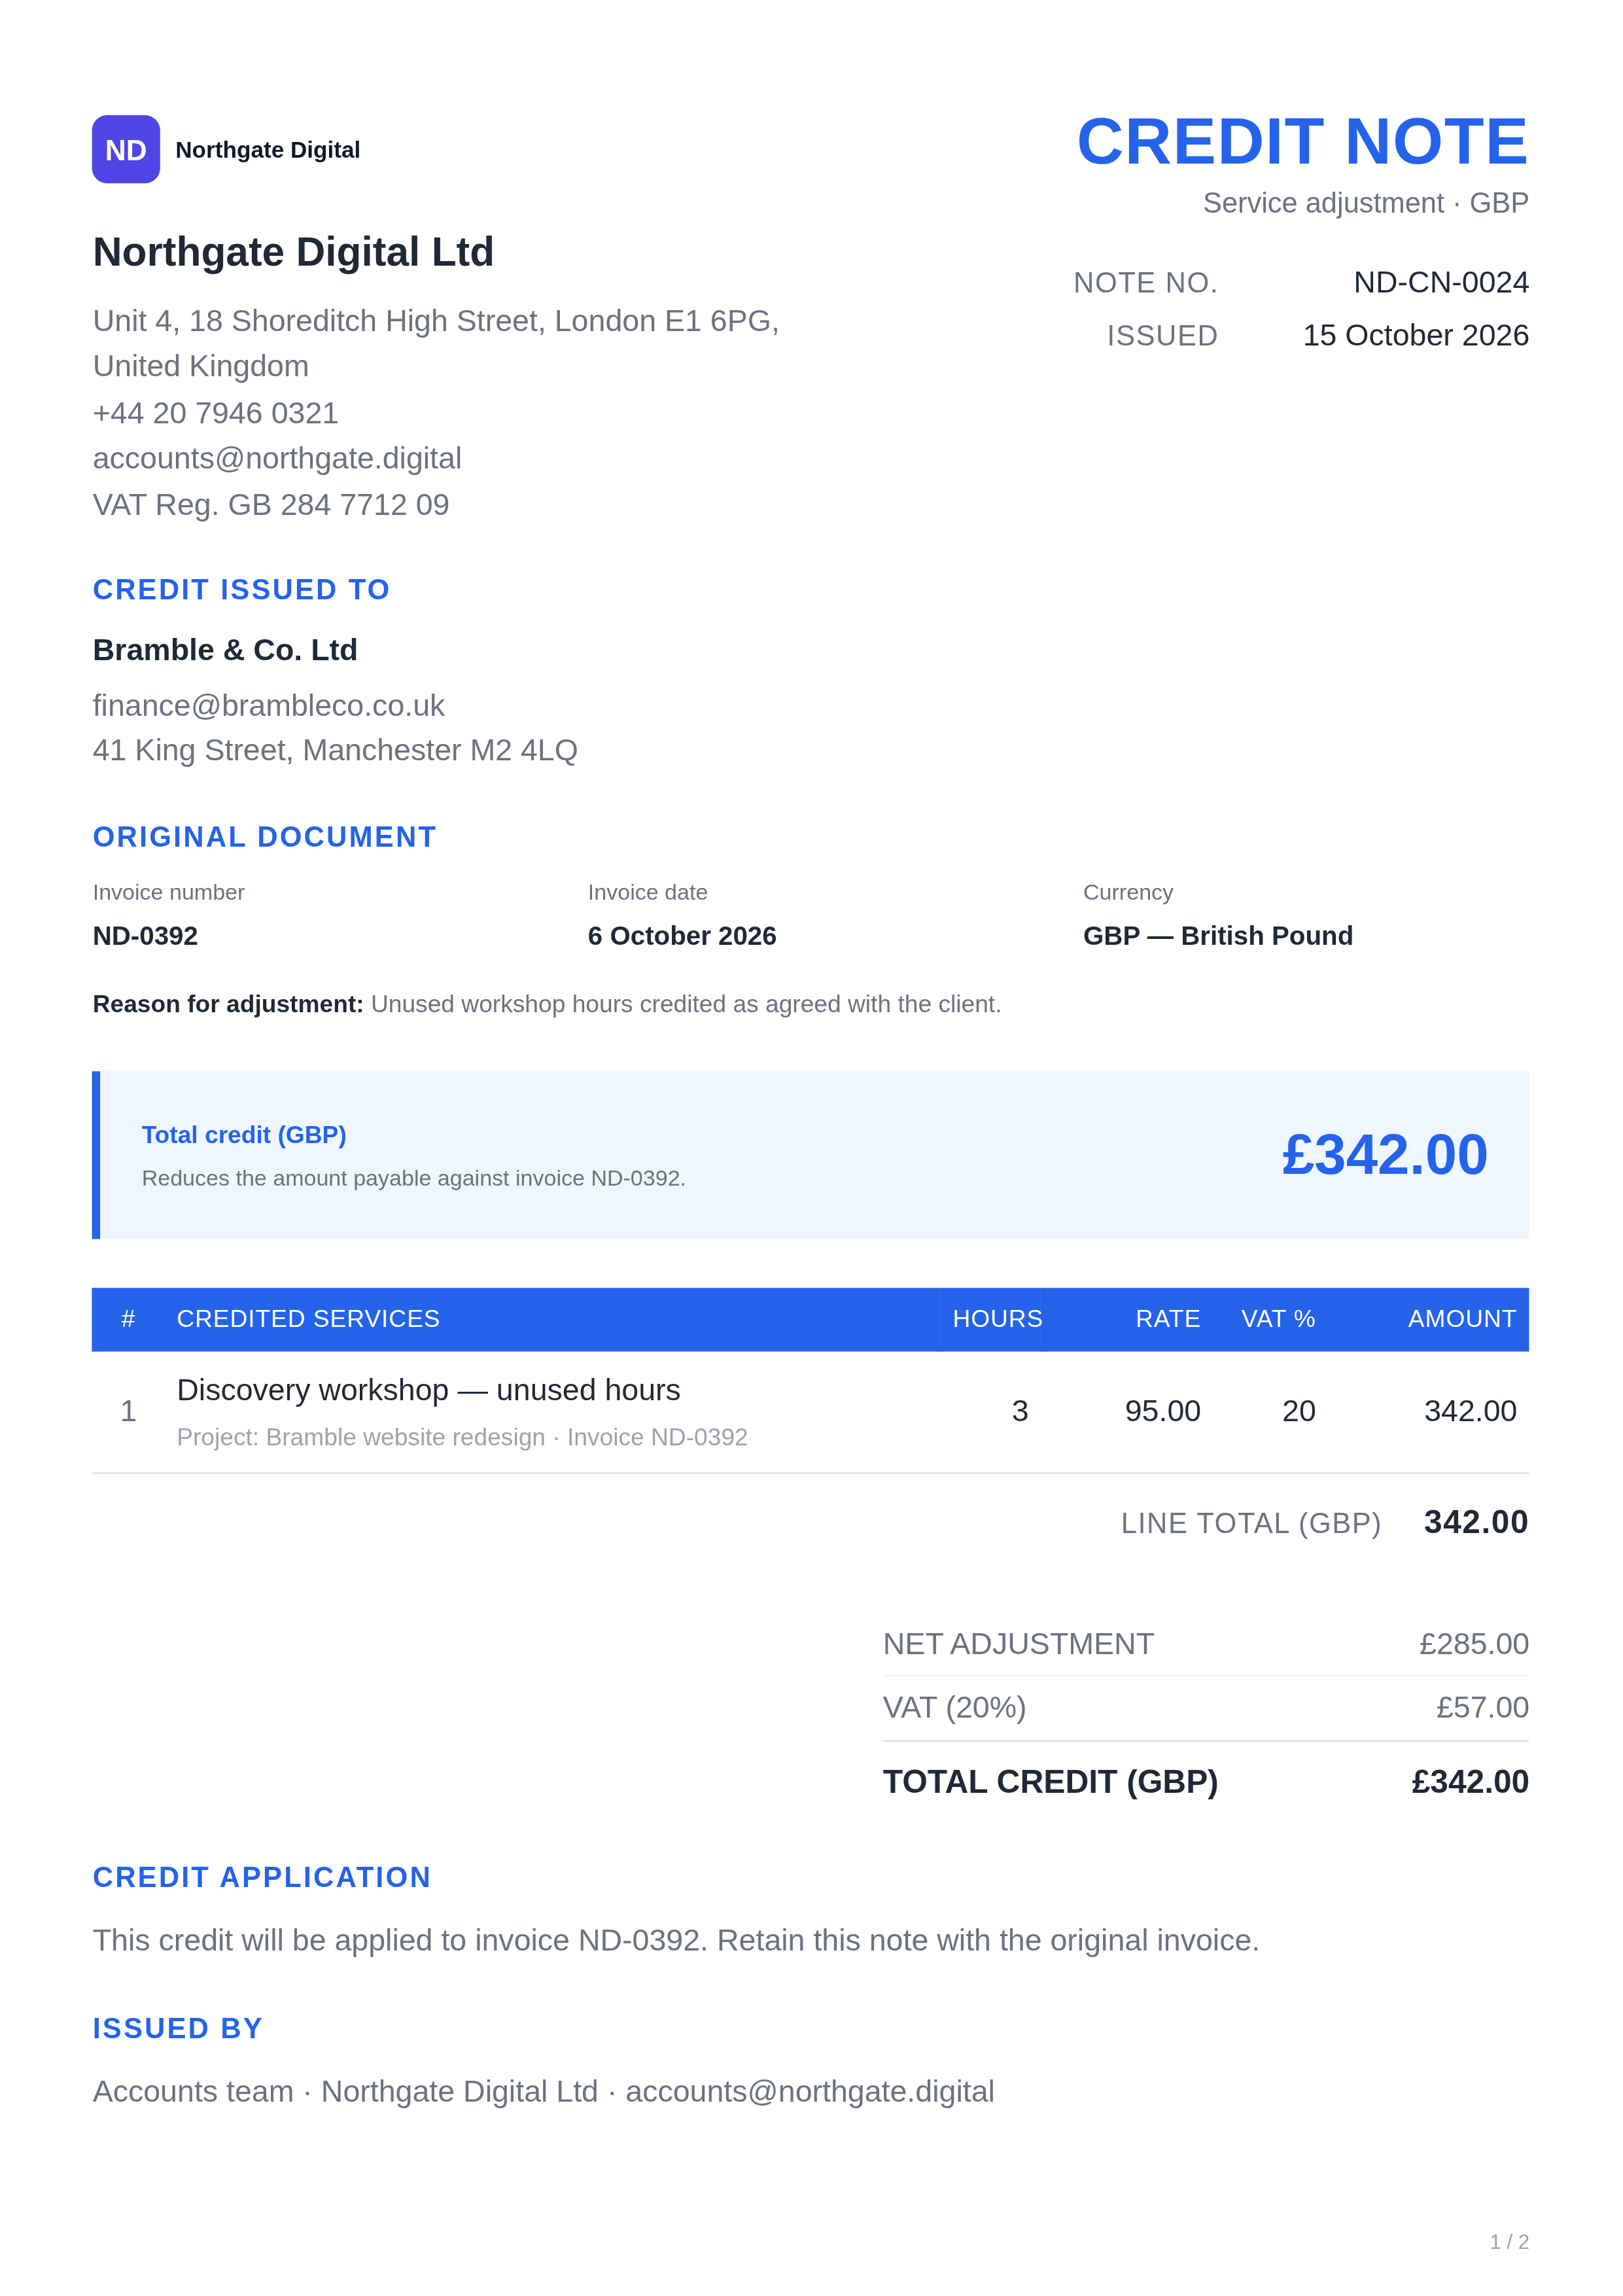
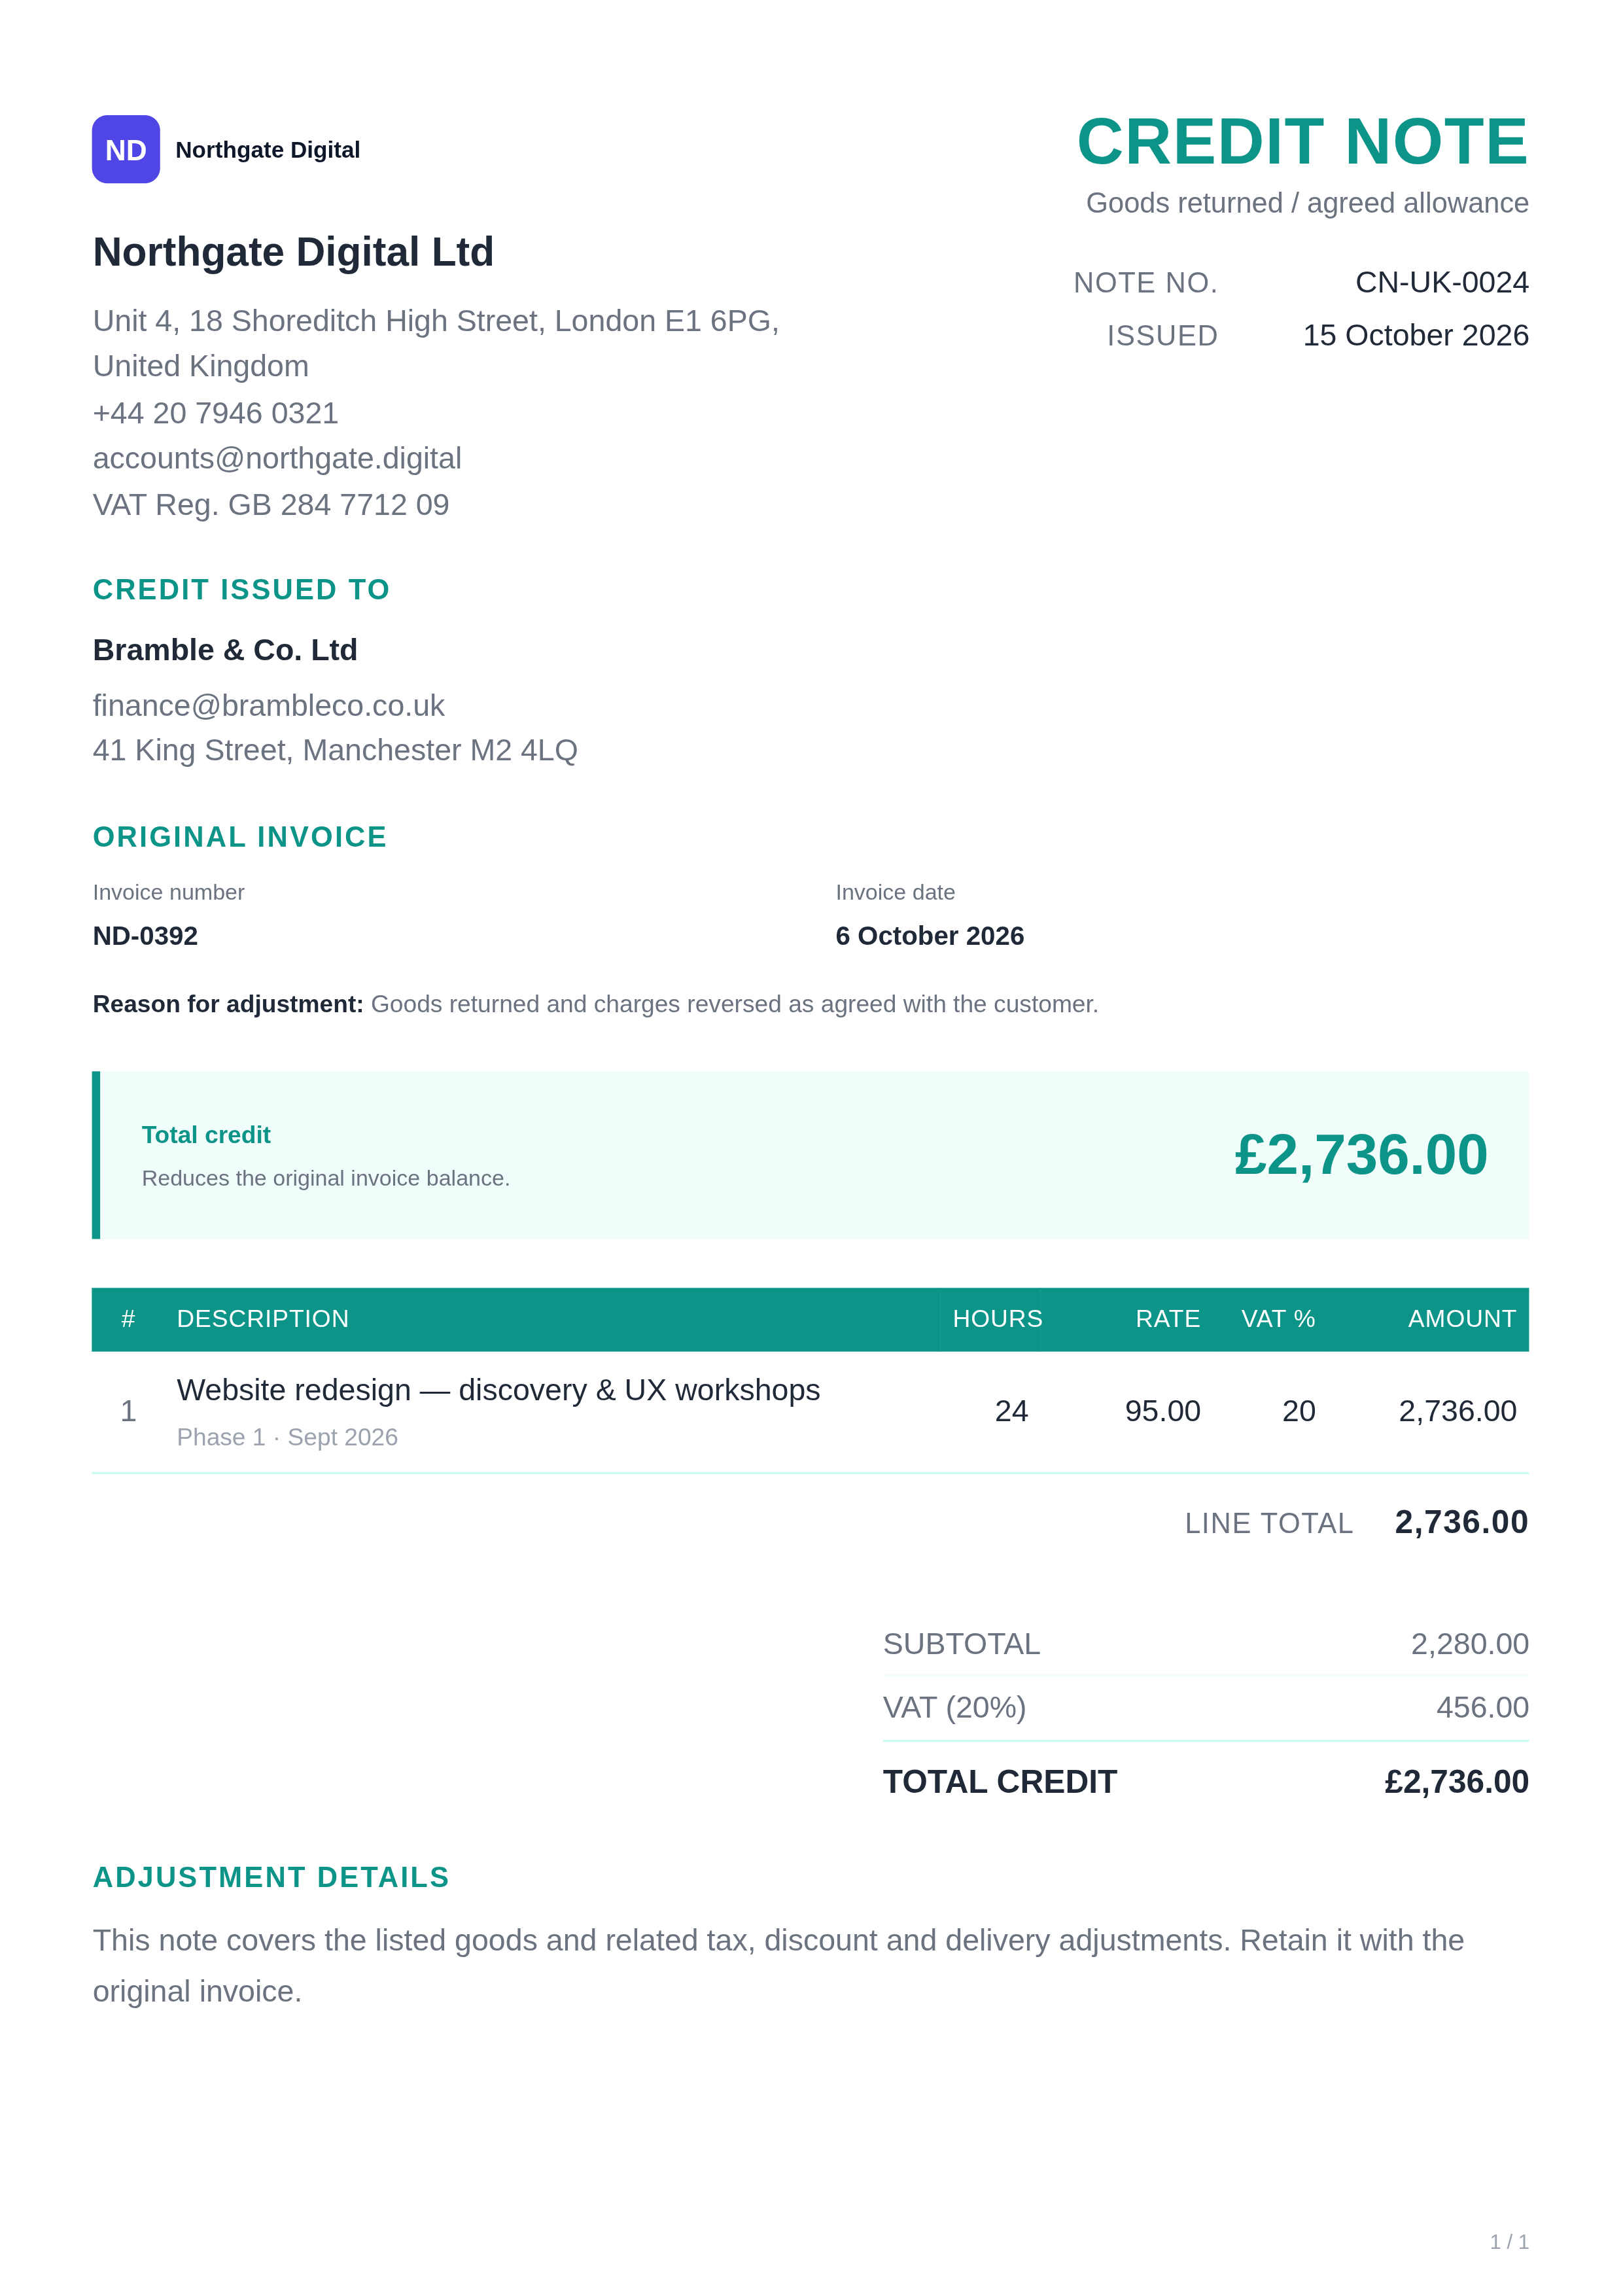
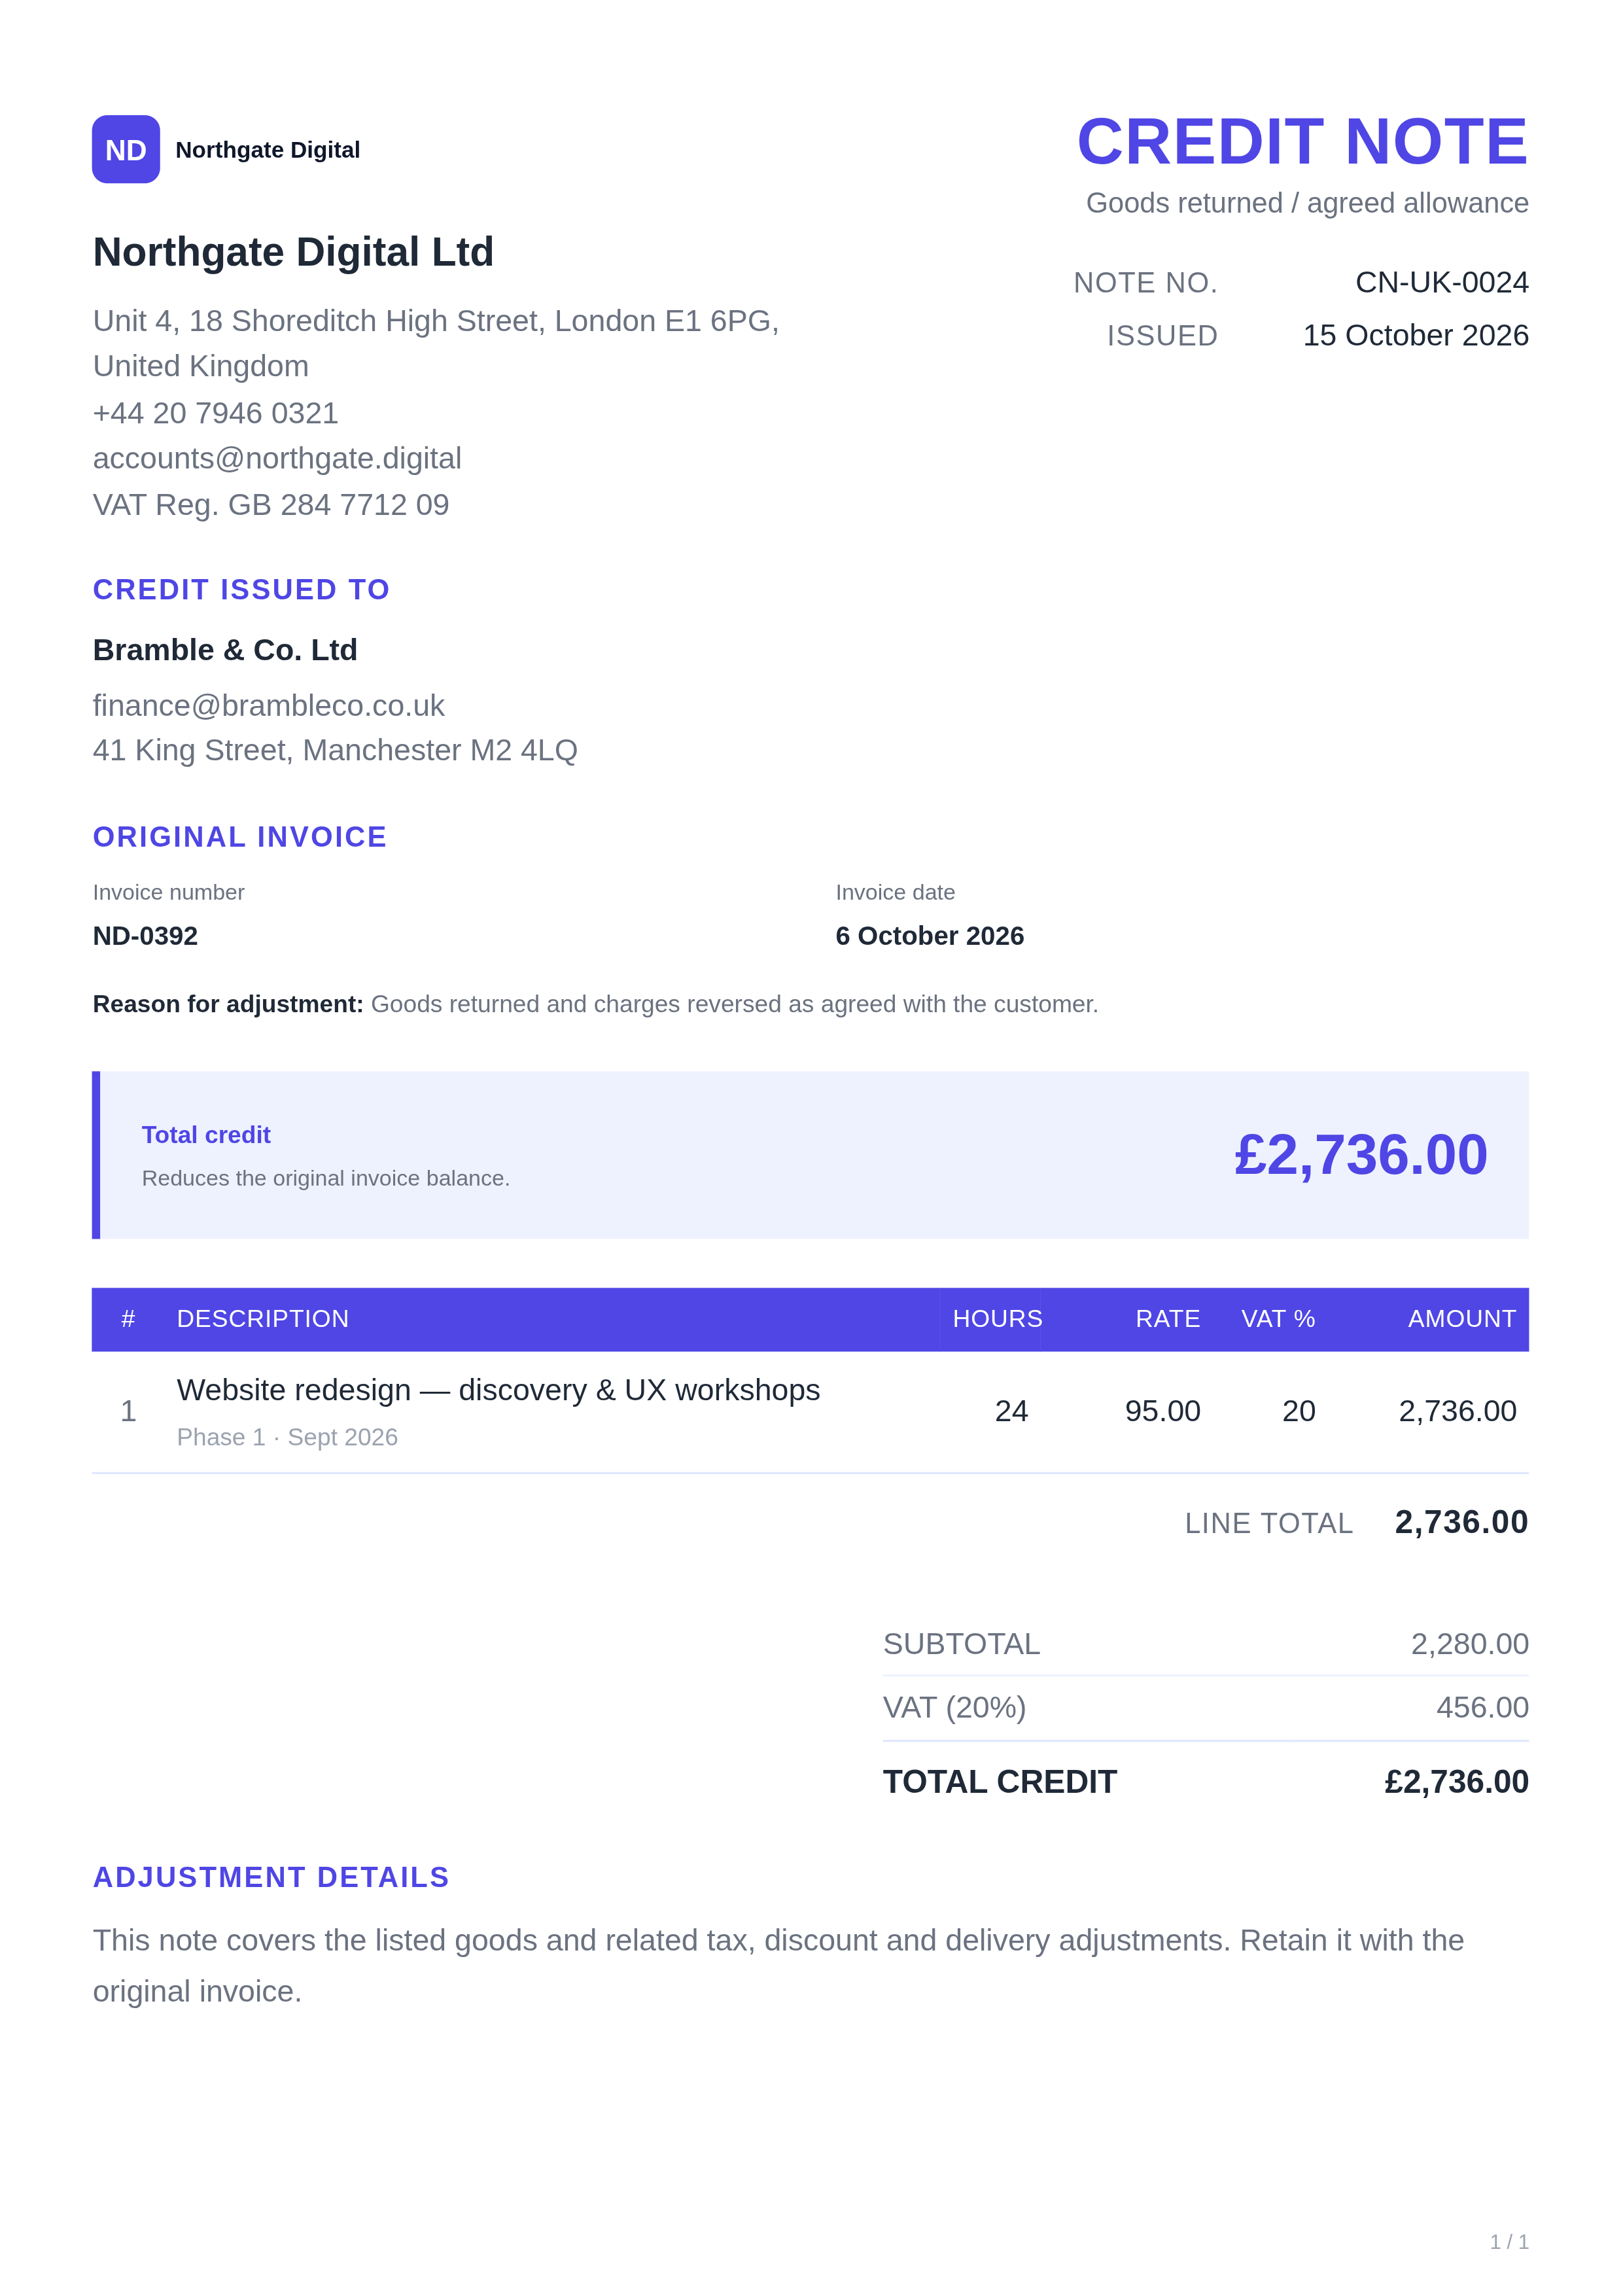
Escenarios operativos ilustrativos, no estudios de casos de clientes nombrados. Los ejemplos en libras esterlinas suponen un impuesto del 20% sólo para aritmética; aplicar el tratamiento real del suministro.
Comercio minorista y comercio electrónico
Desencadenar: El cliente devuelve dos artículos de un pedido pagado.
Acción: Haga coincidir la autorización de devolución con la factura original, inspeccione los productos y apruebe el crédito.
Evidencia: Referencia de pedido, factura, acuse de recibo, inspección y reembolso.
- Ajuste neto
- £100.00
- Impuesto de ejemplo
- £20.00
- Ajuste total
- £120.00
factura original £600.00 · Ya pagado £600.00
Crédito de cliente de £ 120 antes del reembolso. Reembolsarlo consume el crédito; El stock se recibe por separado.
Distribución mayorista
Desencadenar: Se aceptan tres unidades dañadas como crédito en un pedido impago.
Acción: Crédito solo por unidades aceptadas al precio neto facturado y al impuesto aplicable.
Evidencia: Registro de entrega, fotografías de daños, reclamo aprobado y líneas de factura.
- Ajuste neto
- £240.00
- Impuesto de ejemplo
- £48.00
- Ajuste total
- £288.00
factura original £960.00 · Ya pagado £0.00
Quedan £672 por cobrar. Las existencias dañadas no pasan automáticamente a estar disponibles para la venta.
Agencia y servicios profesionales.
Desencadenar: Cliente y proveedor acuerdan cancelar parte de un proyecto facturado.
Acción: Registre la reducción del alcance acordada y emita un crédito parcial contra esa factura.
Evidencia: Correspondencia de contrato, aprobación de cambios, facturas y cancelaciones.
- Ajuste neto
- £200.00
- Impuesto de ejemplo
- £40.00
- Ajuste total
- £240.00
factura original £1,200.00 · Ya pagado £400.00
Restan £ 560 después del pago y el crédito. Las horas no realizadas no constituyen una devolución de acciones físicas.
Fabricación y suministro B2B
Desencadenar: El comprador recibe una compensación acordada por un defecto de calidad pero se queda con la mercancía.
Acción: Documentar la prestación sin inventar un movimiento de retorno.
Evidencia: Informe de calidad, referencia de lote, aprobación de prestaciones y factura original.
- Ajuste neto
- £150.00
- Impuesto de ejemplo
- £30.00
- Ajuste total
- £180.00
factura original £1,800.00 · Ya pagado £0.00
Quedan pendientes de pago 1.620 libras esterlinas. La cantidad permanece sin cambios porque el cliente se queda con la mercancía.