$849.9bn
Inaasahang retail return sa US
2025 · US retail · projection ng NRF / Happy Returns
Tinantyang halaga ng mga ibinalik na kalakal, hindi mga tala ng kredito na ibinigay.
Landscape ng NRF 2025 Retail Returns My Inventory Items
Nananatili sa orihinal na Ingles ang halimbawang teksto sa mga larawan ng template. Isinalin ang nilalaman ng mga gabay.
Mga template ng credit note at praktikal na gabay
Ang isang credit note ay nagtatala ng pagbawas sa isang naunang invoice. I-link ang bawat return, allowance o pagwawasto ng presyo sa orihinal na sale at ipakita kung ano ang mga pagbabago.
Mga nada-download na PNG · Mga nagtrabahong halimbawa · Opisyal na pinagmumulan ng VAT sa UK
Ang credit note, o credit memo, ay nagdodokumento ng napagkasunduang pagbabawas ng invoice. Tinutukoy nito ang customer, orihinal na invoice, dahilan, mga na-credit na item at kabuuan. Maaari nitong bawasan ang isang hindi nabayarang balanse o lumikha ng credit para sa isang invoice na nabayaran na.
Itinatala ng tala ng kredito ang pagsasaayos. Ang isang refund ay nagtatala ng pera na naibalik. Ang isang resibo ng stock ay nagtatala ng mga kalakal na pisikal na natanggap. Iugnay ang mga ito nang magkasama upang hindi mabilang nang dalawang beses ang pagsasaayos.
Gumamit ng checklist ng credit note na sumasaklaw sa mga numero ng dokumento, orihinal na mga sanggunian sa invoice, mga dahilan, mga na-credit na item, mga detalye ng buwis at settlement.
Idokumento ang mga ibinalik na dami, kalkulahin ang isang invoice credit at i-reconcile ang mga naibalik na kalakal na may maibebenta, nasira at naka-quarantine na stock.
Ihambing ang mga tala ng kredito na ibinigay ng nagbebenta, mga tala sa debit at mga refund, sa mga halimbawa ng mga pagtaas ng invoice, mga pagbawas at ibinalik na pera.
Unawain ang UK VAT credit note reference, tunay na pagsasaayos at pagsuporta sa mga tala, na may mga link sa gabay ng HMRC at isang halimbawa ng GBP.
Kalkulahin ang isang bahagyang invoice credit pagkatapos ng isang pagbabayad, iwasan ang dobleng pagbibilang ng mga refund at i-reconcile ang natitirang balanse ng customer.
Nai-publish na pananaliksik · Konteksto at saklaw
Ipinapaliwanag ng mga pag-aaral na ito ang sukat ng mga pagbabalik at mga overdue na pagbabayad. Hindi sila nagbibilang ng mga credit o debit notes, nagtatag ng pandaigdigang rate ng pag-isyu ng note, o sinusukat ang mga resulta mula sa paggamit ng site na ito. Ang mga natuklasan sa retail sa US at UK na negosyo ay naglalarawan ng iba't ibang populasyon at hindi dapat pagsamahin.
$849.9bn
2025 · US retail · projection ng NRF / Happy Returns
Tinantyang halaga ng mga ibinalik na kalakal, hindi mga tala ng kredito na ibinigay.
Landscape ng NRF 2025 Retail Returns15.8%
2025 · retail sa US · pagtatantya ng retailer
Pangkalahatang return rate na iniulat ng NRF; hindi isang rate ng pagwawasto ng invoice.
Paglabas ng NRF, 15 Oktubre 202519.3%
2025 · online retail sa US · pagtatantya
Ang mga online na pagbabalik ay gumagawa ng reconciliation work sa mga order, stock at mga talaan ng pagbabayad.
Landscape ng NRF 2025 Retail Returns9%
2025 · Ulat ng NRF / Happy Returns
Sinusuportahan ang pagsuri sa pagbabalik ng ebidensya; hindi sinusukat ang mga mapanlinlang na tala ng kredito.
Landscape ng NRF 2025 Retail Returns£26bn
2025 pananaliksik · Mga negosyo sa UK · sa isang partikular na oras
Backlog ng pagbabayad sa mga negosyo, hindi ang halaga ng mga tala sa debit o mga dispute na invoice.
Tanggapan ng Komisyoner ng Maliit na Negosyo, 31 Hulyo 2025£17,000
2025 na pananaliksik · UK · mga apektadong negosyo
Isang average para sa mga negosyong apektado ng mga late payment, hindi para sa lahat ng negosyo.
Tanggapan ng Komisyoner ng Maliit na Negosyo, 31 Hulyo 202528%
2025 na pananaliksik · UK · higit sa 1.5 milyong mga negosyo
Isang malawak na sukatan sa pagganap ng pagbabayad; ang pag-aaral ay hindi nagbubukod ng mga dokumento sa pagsasaayos.
Tanggapan ng Komisyoner ng Maliit na Negosyo, 31 Hulyo 202586 na oras
2025 na pananaliksik · UK · bawat apektadong negosyo
Tinantyang karga ng trabaho sa pagkolekta. Ang mga malinaw na sanggunian ay tumutulong sa pagkakasundo; walang time saving ang inaangkin dito.
Tanggapan ng Komisyoner ng Maliit na Negosyo, 31 Hulyo 2025Pananaliksik na inilathala noong 2025; nasuri ang mga link noong Oktubre 17, 2026. Ang mga halaga ng NRF ay mga pagtatantya o projection ng ulat. Ang mga natuklasan sa UK ay nagmumula sa kinomisyon na survey at pagsusuri sa ekonomiya, sa halip na sa data ng customer ng website na ito.
Mapaglarawang mga senaryo sa pagpapatakbo, hindi pinangalanang pag-aaral ng kaso ng customer. Ipinapalagay ng mga halimbawa ng GBP ang 20% na buwis para sa aritmetika lamang; ilapat ang aktwal na paggamot ng supply.
Trigger: Nagbabalik ang customer ng dalawang item mula sa isang bayad na order.
Aksyon: Itugma ang awtorisasyon sa pagbabalik sa orihinal na invoice, suriin ang mga produkto at aprubahan ang kredito.
Katibayan: Order, invoice, return receipt, inspeksyon at reference sa refund.
Orihinal na invoice £600.00 · Nabayaran na £600.00
£120 na credit ng customer bago ang refund. Kinukonsumo ng pag-refund nito ang kredito; hiwalay na natatanggap ang stock.
Trigger: Tatlong nasirang unit ang tinatanggap para sa credit sa isang hindi nabayarang order.
Aksyon: Credit lang tinatanggap na mga unit sa na-invoice na netong presyo at naaangkop na buwis.
Katibayan: Talaan ng paghahatid, mga larawan ng pinsala, naaprubahang claim at mga linya ng invoice.
Orihinal na invoice £960.00 · Nabayaran na £0.00
£672 ang natitira upang makolekta. Ang nasirang stock ay hindi awtomatikong magagamit para ibenta.
Trigger: Sumasang-ayon ang kliyente at supplier na kanselahin ang bahagi ng isang na-invoice na proyekto.
Aksyon: Itala ang napagkasunduang pagbawas sa saklaw at mag-isyu ng bahagyang kredito laban sa invoice na iyon.
Katibayan: Kontrata, pagbabago ng pag-apruba, invoice at pagsusulat ng pagkansela.
Orihinal na invoice £1,200.00 · Nabayaran na £400.00
Nananatili ang £560 pagkatapos ng pagbabayad at kredito. Ang mga hindi nagawang oras ay hindi isang pisikal na pagbabalik ng stock.
Trigger: Ang mamimili ay tumatanggap ng isang napagkasunduang allowance para sa isang depekto sa kalidad ngunit pinapanatili ang mga kalakal.
Aksyon: Idokumento ang allowance nang hindi nag-imbento ng paggalaw sa pagbabalik.
Katibayan: Ulat sa kalidad, sanggunian ng batch, pag-apruba ng allowance at orihinal na invoice.
Orihinal na invoice £1,800.00 · Nabayaran na £0.00
£1,620 ang nananatiling dapat bayaran. Ang dami ay nananatiling hindi nagbabago dahil pinapanatili ng customer ang mga kalakal.
Hakbang 1
Itugma ang order, numero ng invoice, customer o supplier, pera at mga apektadong linya. Panatilihing buo ang orihinal na invoice.
Hakbang 2
Suriin ang katibayan ng pagbabalik, mga kasunduan sa presyo o mga tuntunin sa pagkansela. Sumang-ayon kung ano ang kredito at kung sino ang nag-aapruba nito.
Hakbang 3
Gumamit ng natatanging numero ng dokumento, petsa ng pag-isyu, dahilan, mga halaga ng linya at nauugnay na mga detalye ng buwis. Ibahagi ito sa katapat at panatilihin ang pag-apruba.
Hakbang 4
I-link ang pagsasaayos sa invoice at account ng customer o supplier. Itugma ang mga pagbabayad, refund, at tinanggap na claim nang walang mga duplicate na alokasyon.
Gamitin ang mga panloob na formula na ito upang subaybayan ang iyong proseso. Ang lahat ng halimbawang value sa ibaba ay hypothetical, na walang target sa industriya o ipinangakong pagpapabuti.
| Sukatan | Formula | Nagtrabahong halimbawa | Paano ito gamitin |
|---|---|---|---|
| Rate ng pagsasaayos | Mga invoice na may hindi bababa sa isang pagsasaayos ÷ mga invoice na nasuri × 100 | 12 inayos na invoice ÷ 400 invoice = 3%. Bilangin ang mga invoice nang isang beses kahit na mayroong maraming tala. | Siyasatin ang mga sanhi ng customer, produkto at dahilan; ito ay isang panloob na panukala, hindi isang benchmark. |
| Ratio ng halaga ng kredito | Mga netong kredito para sa isang cohort ng invoice ÷ orihinal na halaga ng netong invoice × 100 | £2,000 netong kredito ÷ £100,000 netong orihinal na pagsingil = 2%. Gumamit ng pare-parehong cohort at currency. | Subaybayan ang halaga na nawala sa mga pagbabalik, allowance o overbilling corrections nang hindi hinahalo ang buwis sa mga netong benta. |
| Ang ratio ng pagbawi ng debit | Mga pagbabayad na inilaan sa mga tala sa debit ng nagbebenta ÷ kabuuang halaga ng debit na dapat bayaran × 100 | £900 na natanggap ÷ £1,200 dapat bayaran = 75%. Ibukod ang mga takdang petsa sa hinaharap at mga memo ng claim ng mamimili. | Paghiwalayin ang mga nakadokumentong dagdag na singil mula sa aktwal na nakolektang cash. |
| Oras ng paglutas | Kabuuan ng mga araw mula sa pag-claim na naka-log hanggang sa napagkasunduang resulta ÷ nalutas na mga claim | 40 kabuuang araw sa kalendaryo sa 8 naresolbang claim = 5 araw sa average. | Subaybayan ang hindi nalutas na pagtanda nang hiwalay upang ang mga bukas na kaso ay hindi mawala sa larawan. |
| Pagkumpleto ng sanggunian | Mga tala na may kinakailangang invoice at mga link ng ebidensya ÷ mga tala na sinuri × 100 | 48 ganap na naka-link na tala ÷ 50 tala = 96%. Tukuyin ang kinakailangang katibayan bago suriin. | Maghanap ng mga nawawalang numero ng invoice, pag-apruba at mga talaan ng settlement bago mag-post. |
| Itala | Inilabas ni | Epekto | Karaniwang gamit |
|---|---|---|---|
| Tala ng kredito ng nagbebenta | Supplier / nagbebenta | Binabawasan ang na-invoice na singil | Tinanggap ang pagbabalik, allowance o pagwawasto ng sobrang bayad |
| Debit note ng nagbebenta | Supplier / nagbebenta | Pinapataas ang na-invoice na singil | Underbilling o isang napagkasunduang inalis na pagsingil |
| debit memo ng mamimili | Customer / mamimili | Humihiling ng isang kredito ng tagapagtustos; pagtanggap ng track | Kakulangan sa pagbili, pinsala o paghahabol sa pagbabalik |
| Talaan ng refund | Party na nagbabalik ng pera | Ibinalik ang mga rekord ng pera | Sanggunian sa pagbabayad na nag-aayos ng isang kredito ng customer |
| paggalaw ng stock | Warehouse / pangkat ng imbentaryo | Itinatala ang pisikal na dami at kondisyon | Ibalik ang resibo, quarantine o dispatch |
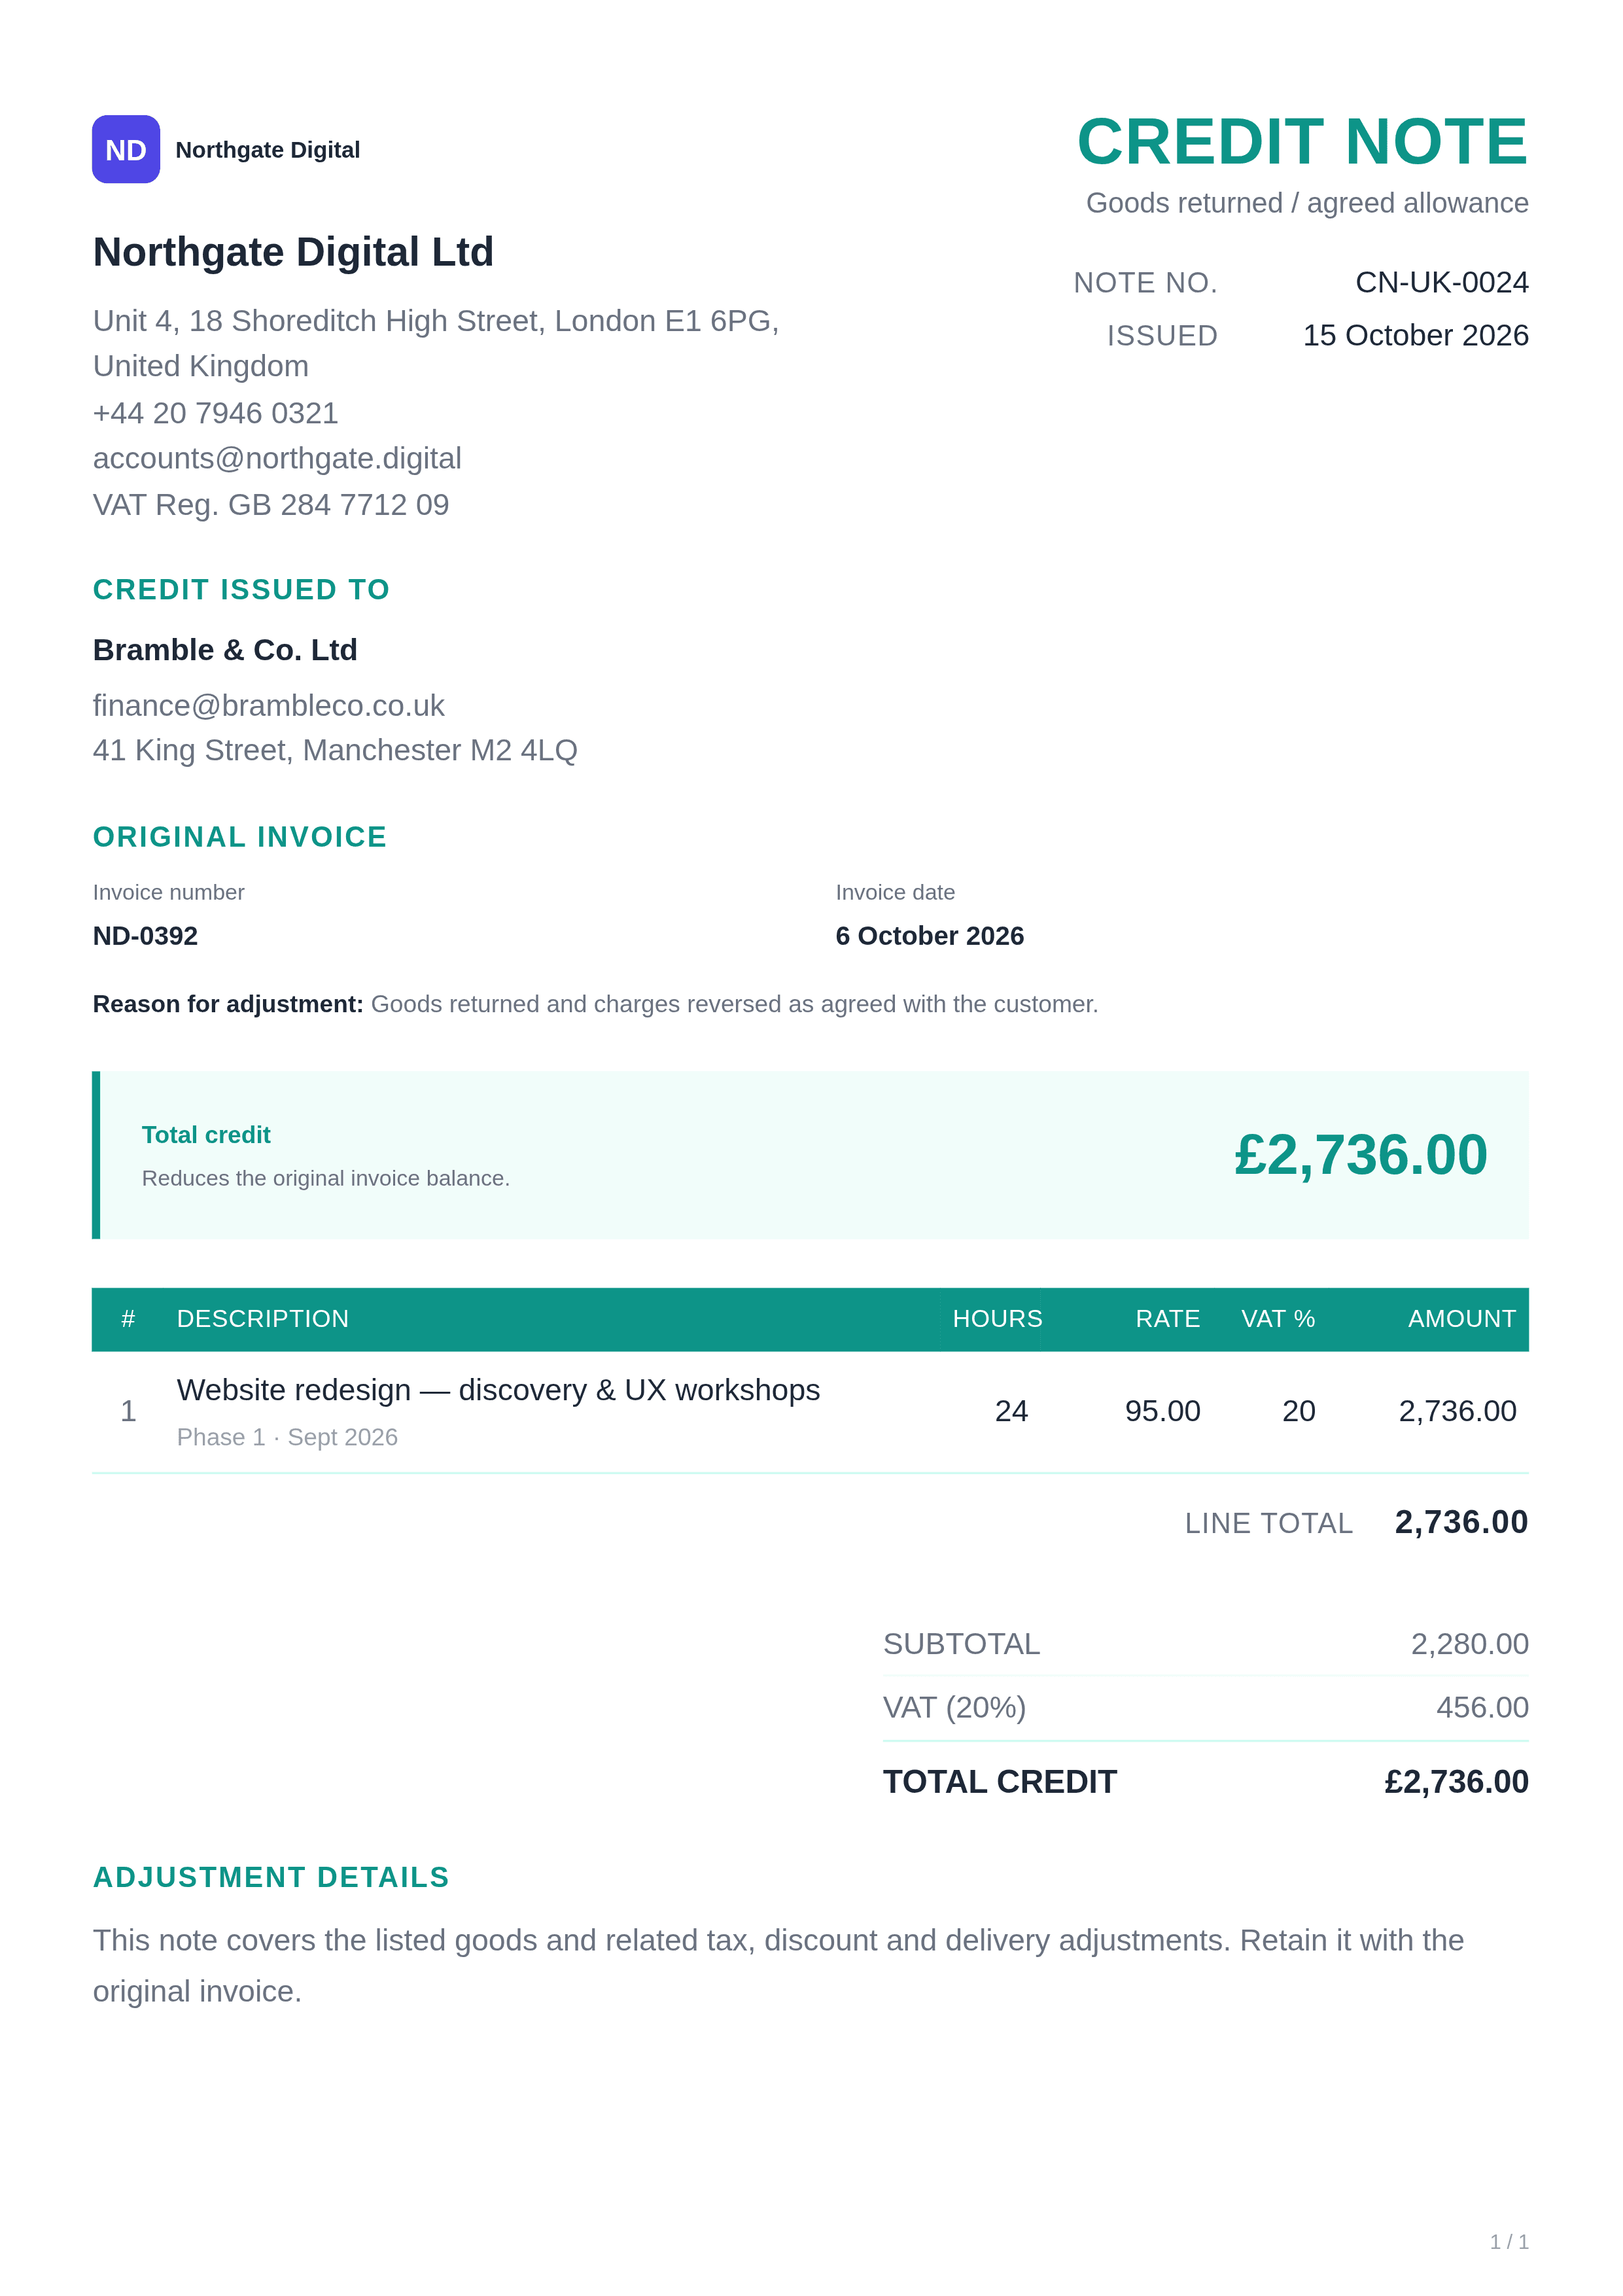
Mag-download ng mga static na preview ng disenyo ng PNG na naglalaman ng mga sample na detalye ng negosyo. Siyam ang nagpapakita ng ibinigay na layout ng UK; asul ang ibinigay na maikling variant. Ito ay mga reference na larawan, hindi nae-edit na mga form o nakumpletong dokumento ng negosyo.
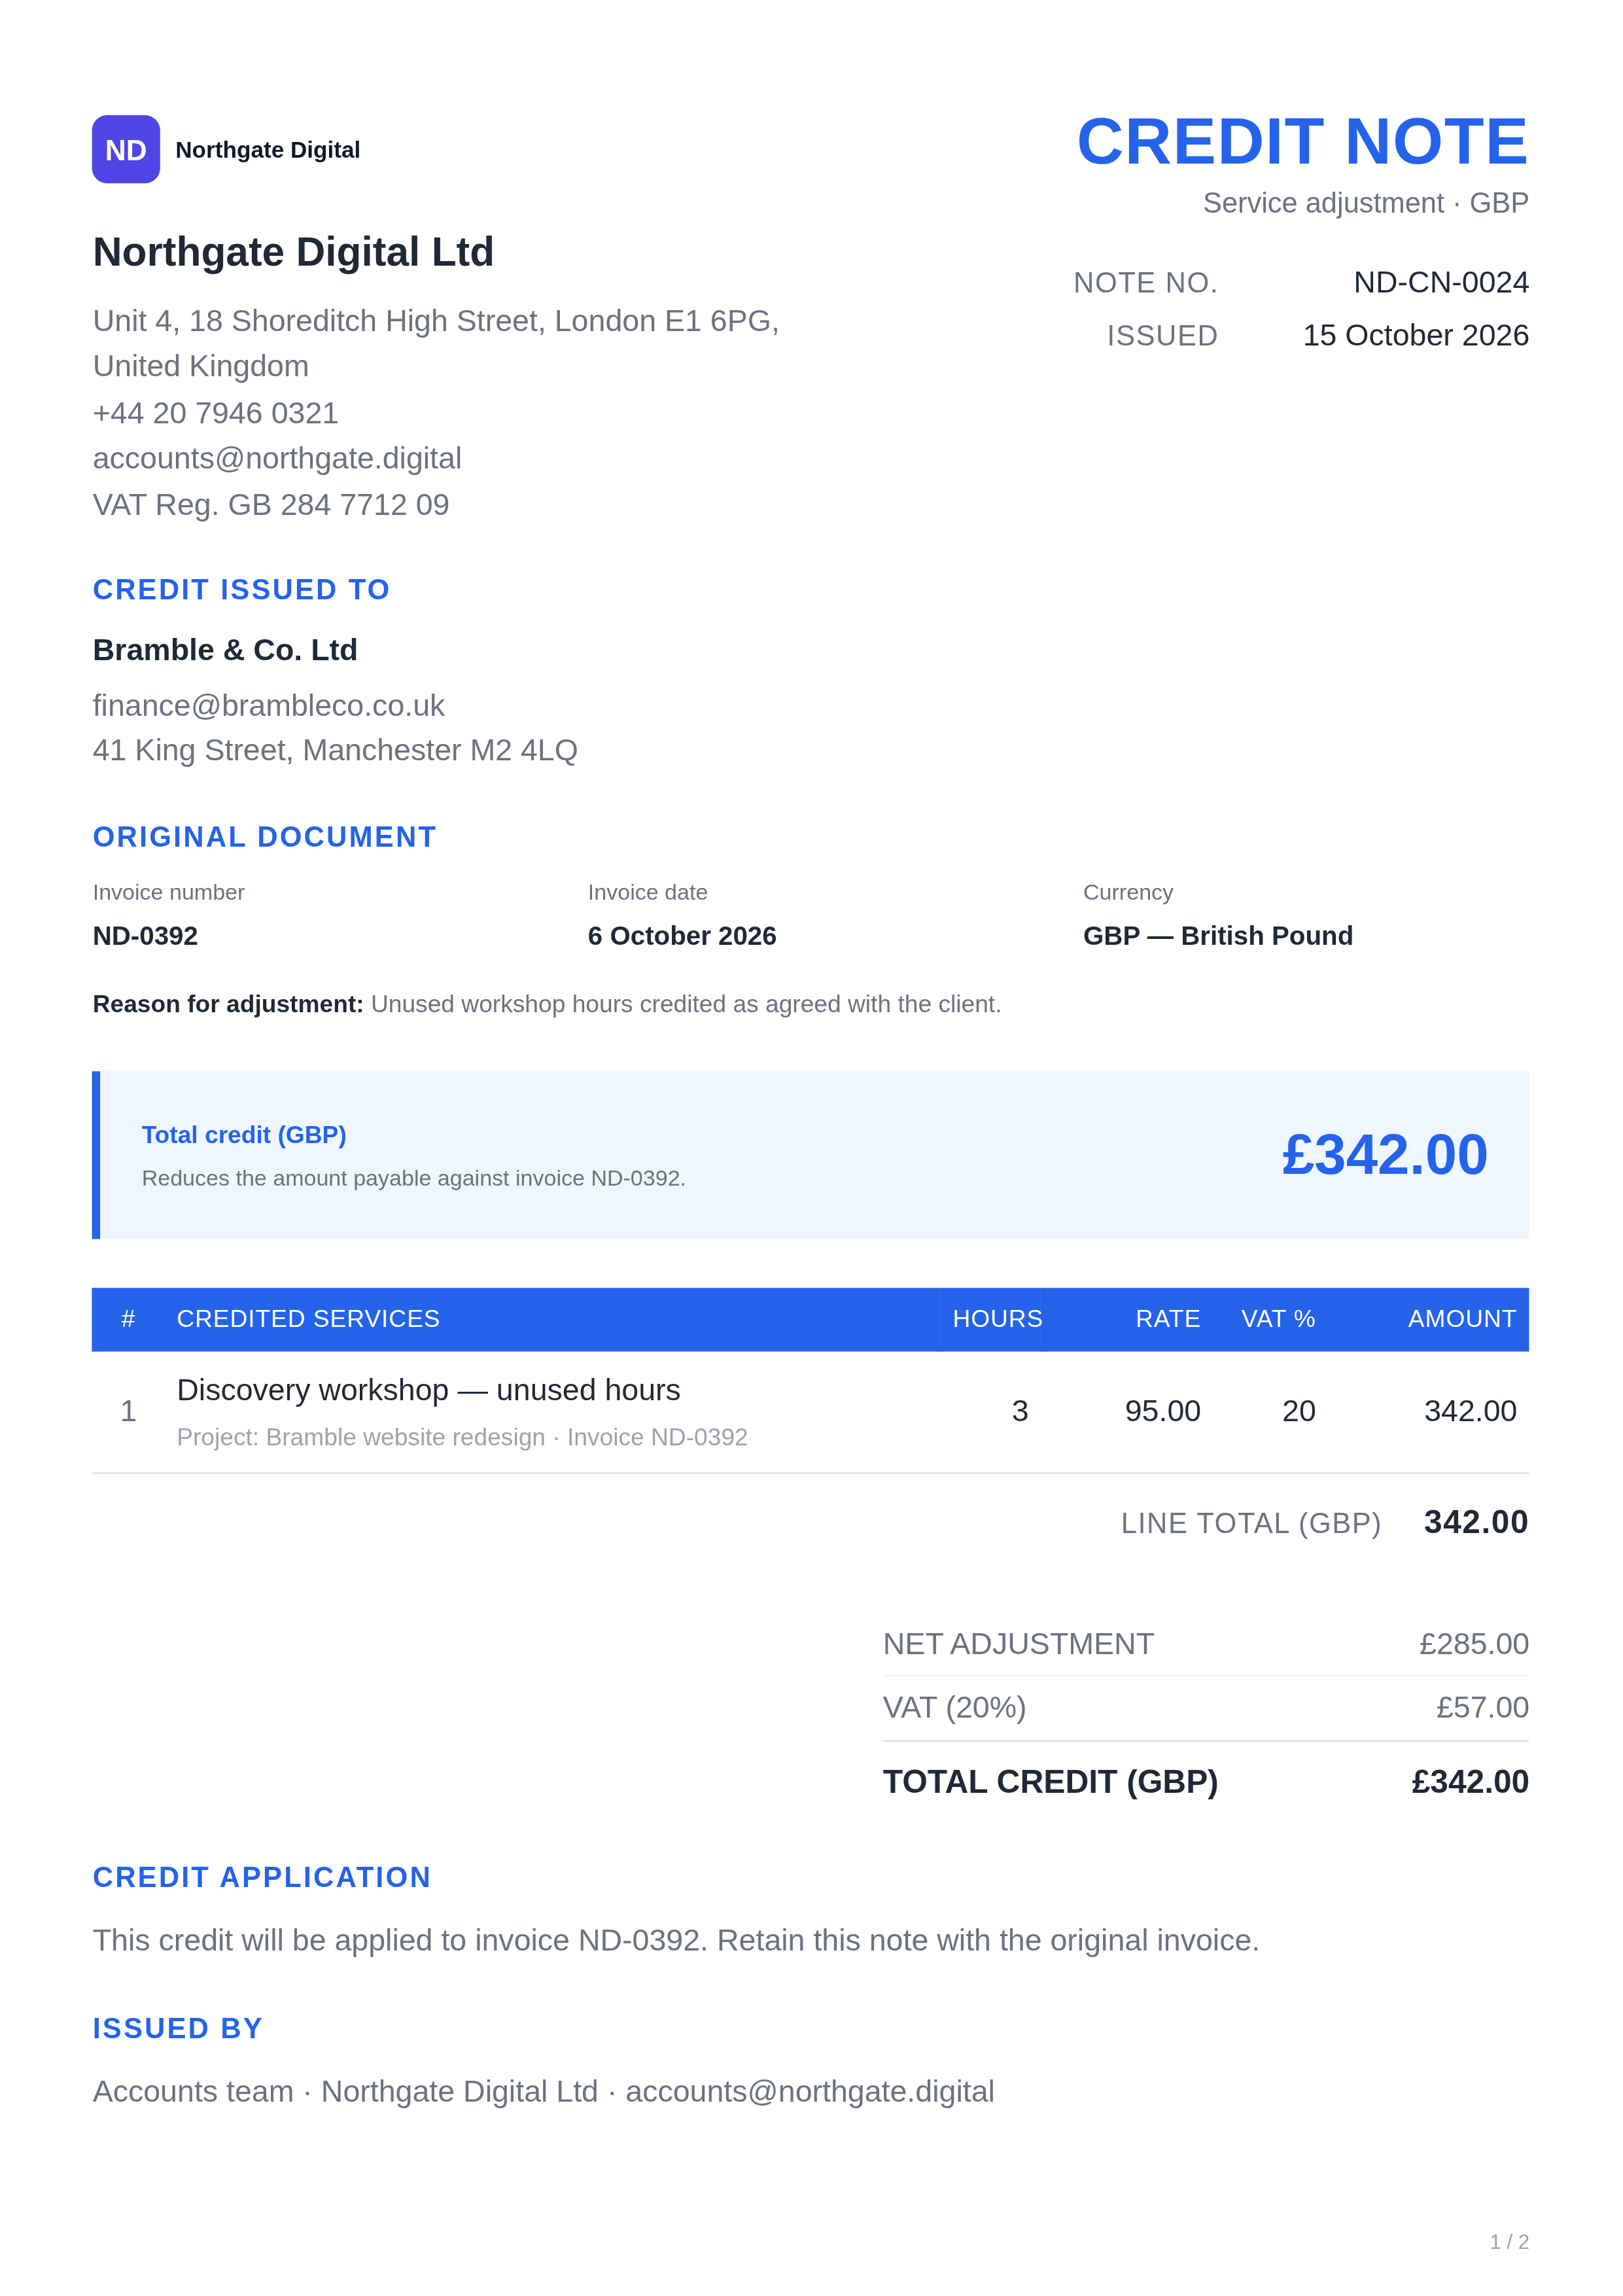
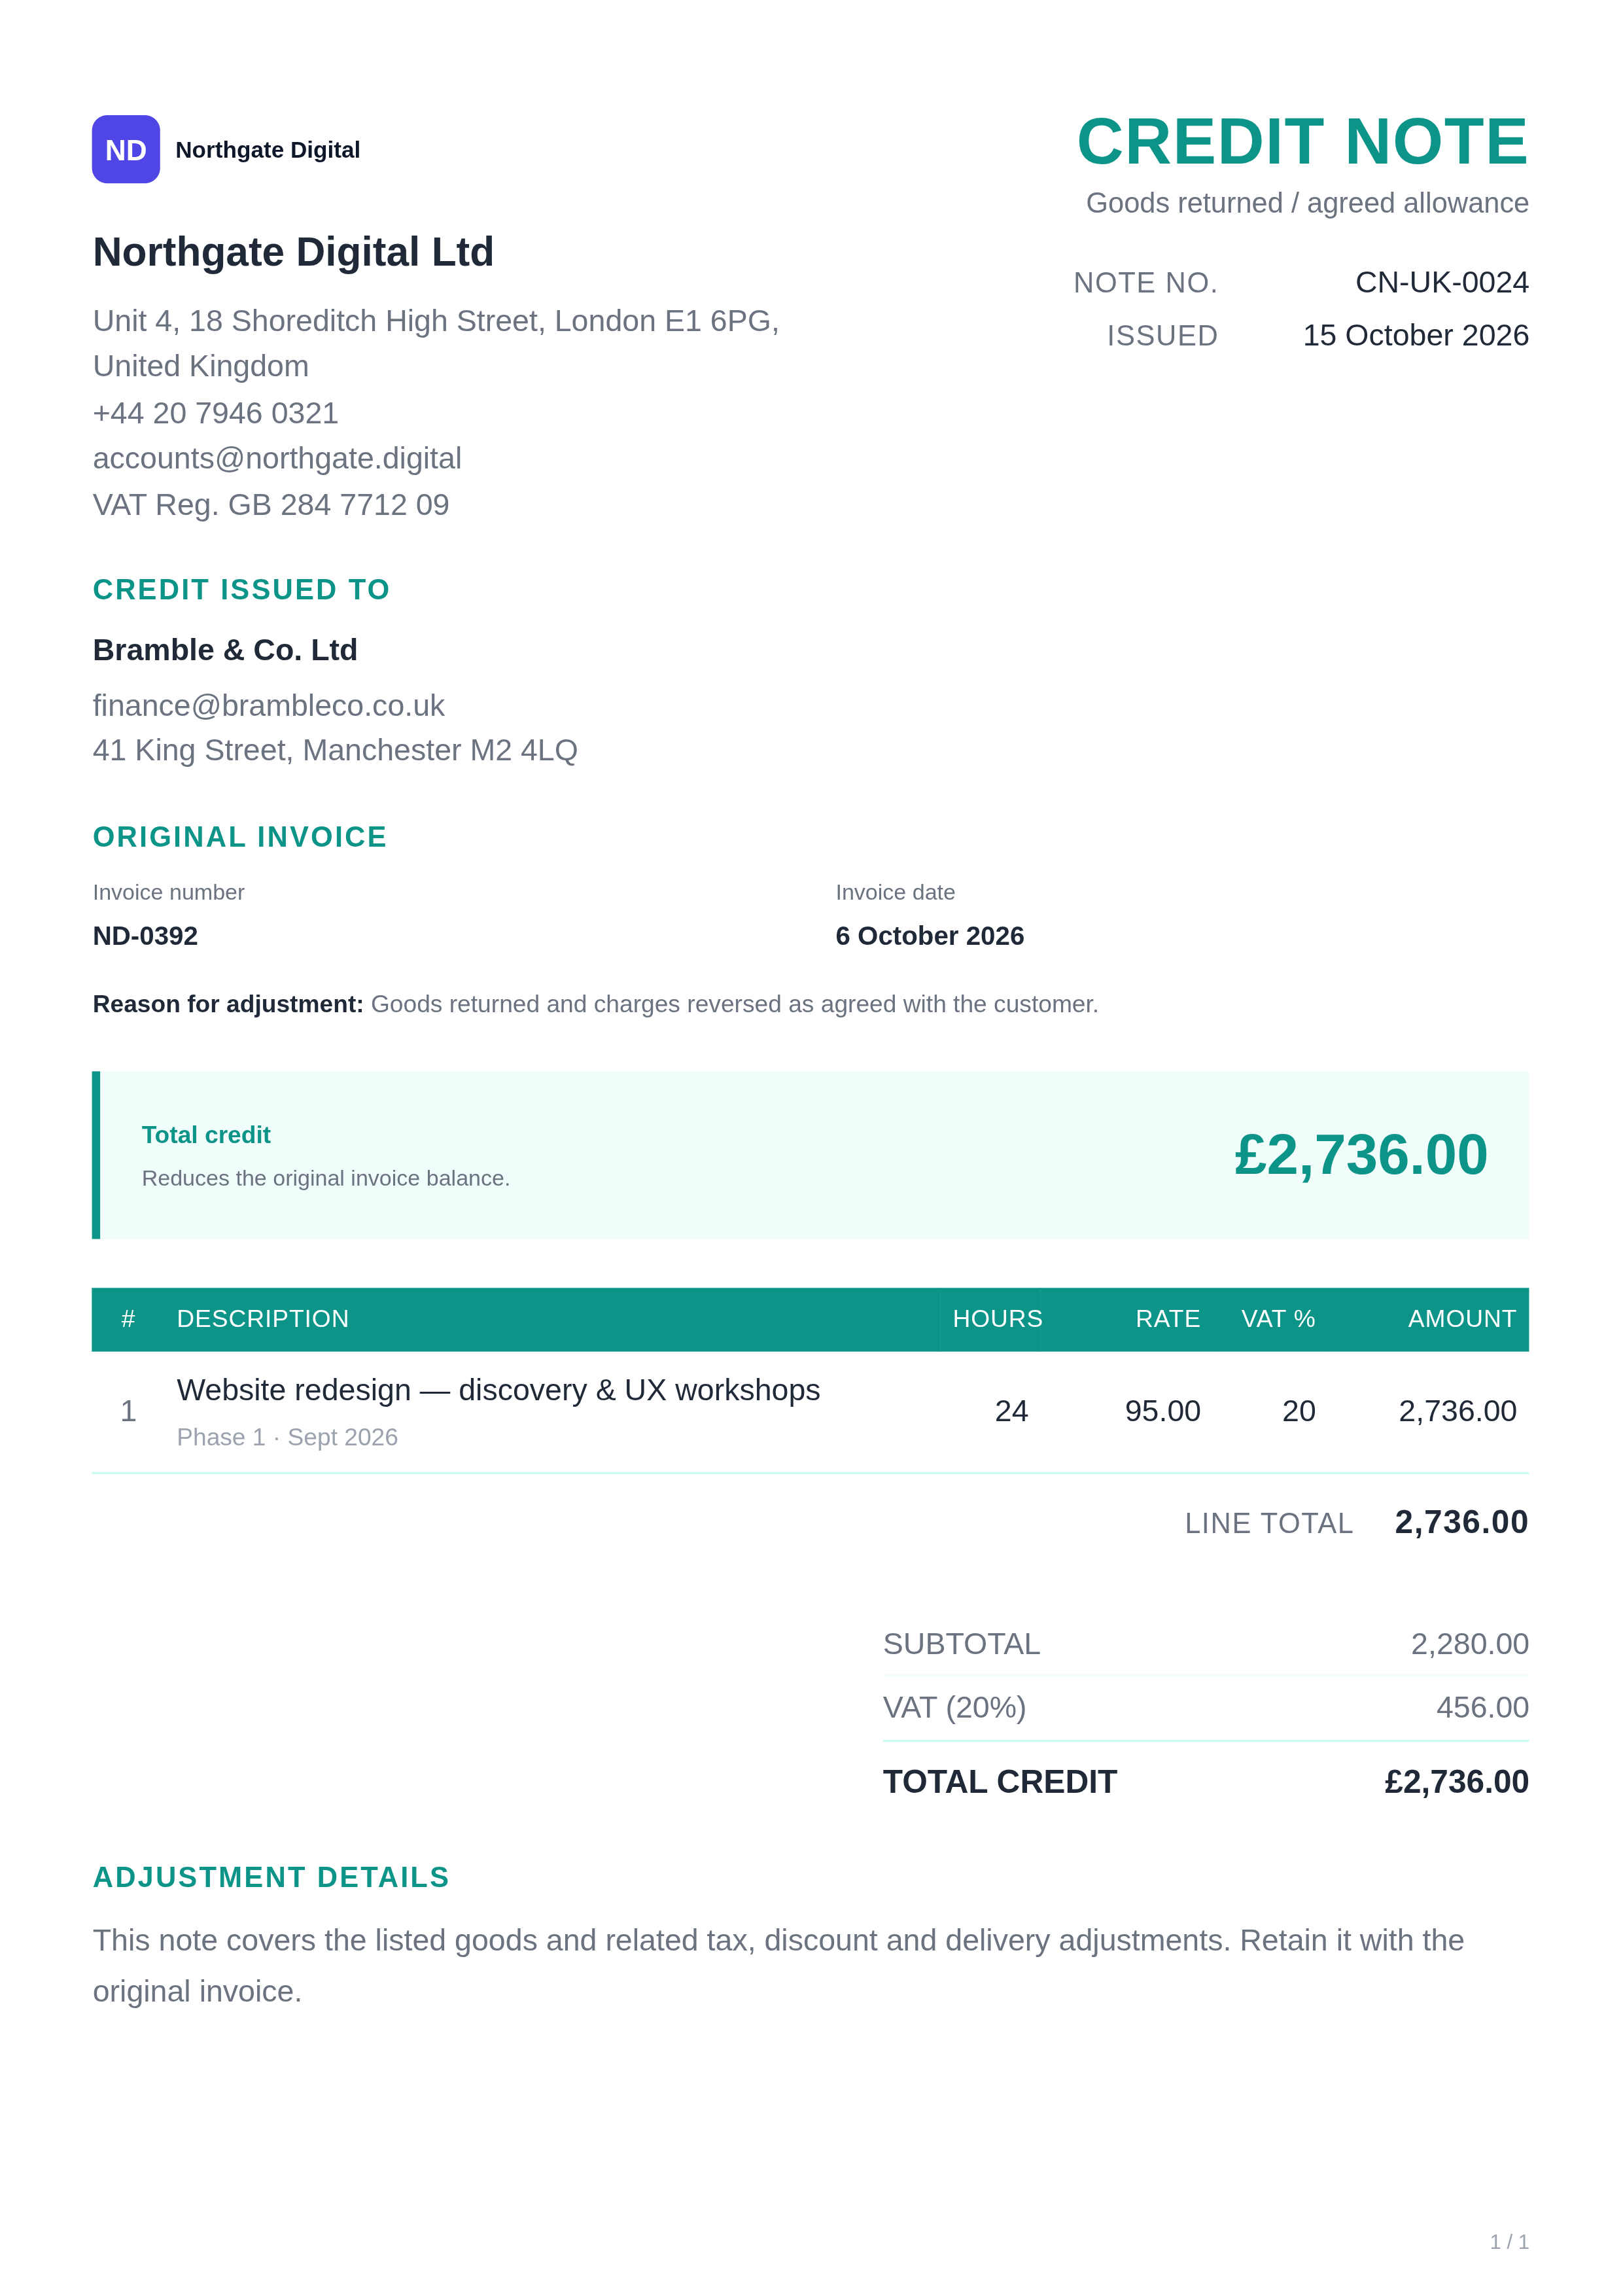
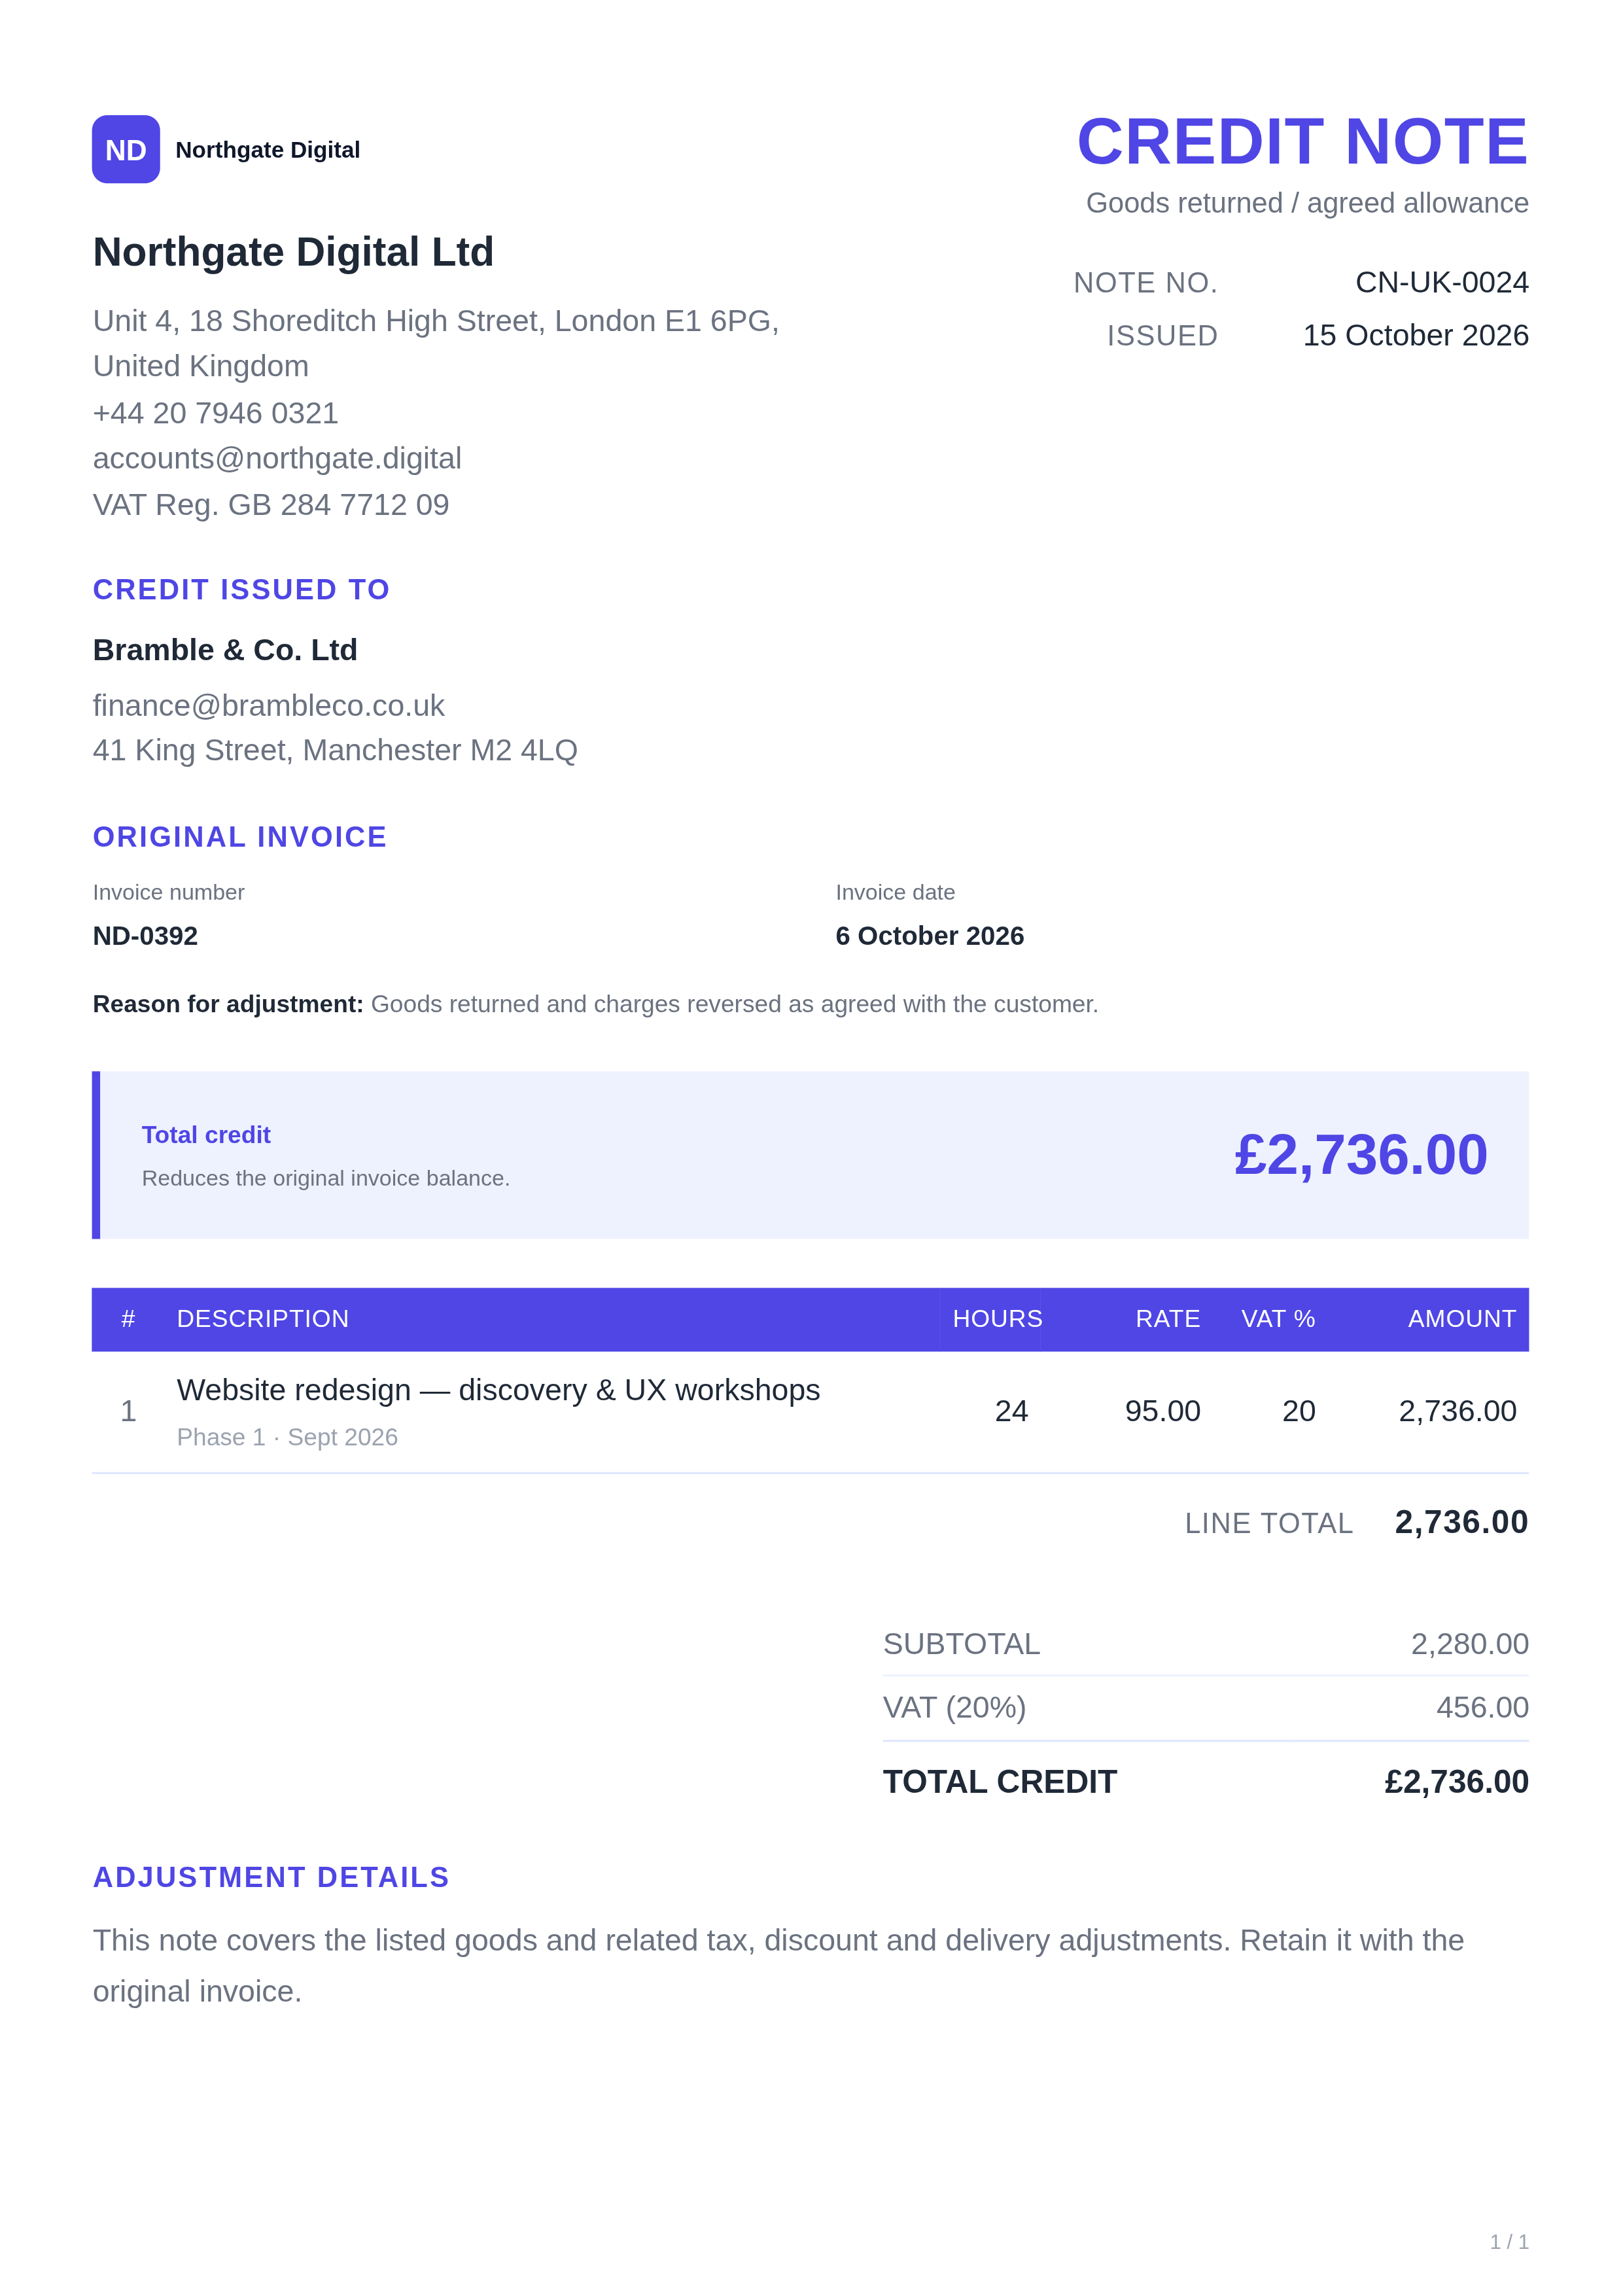
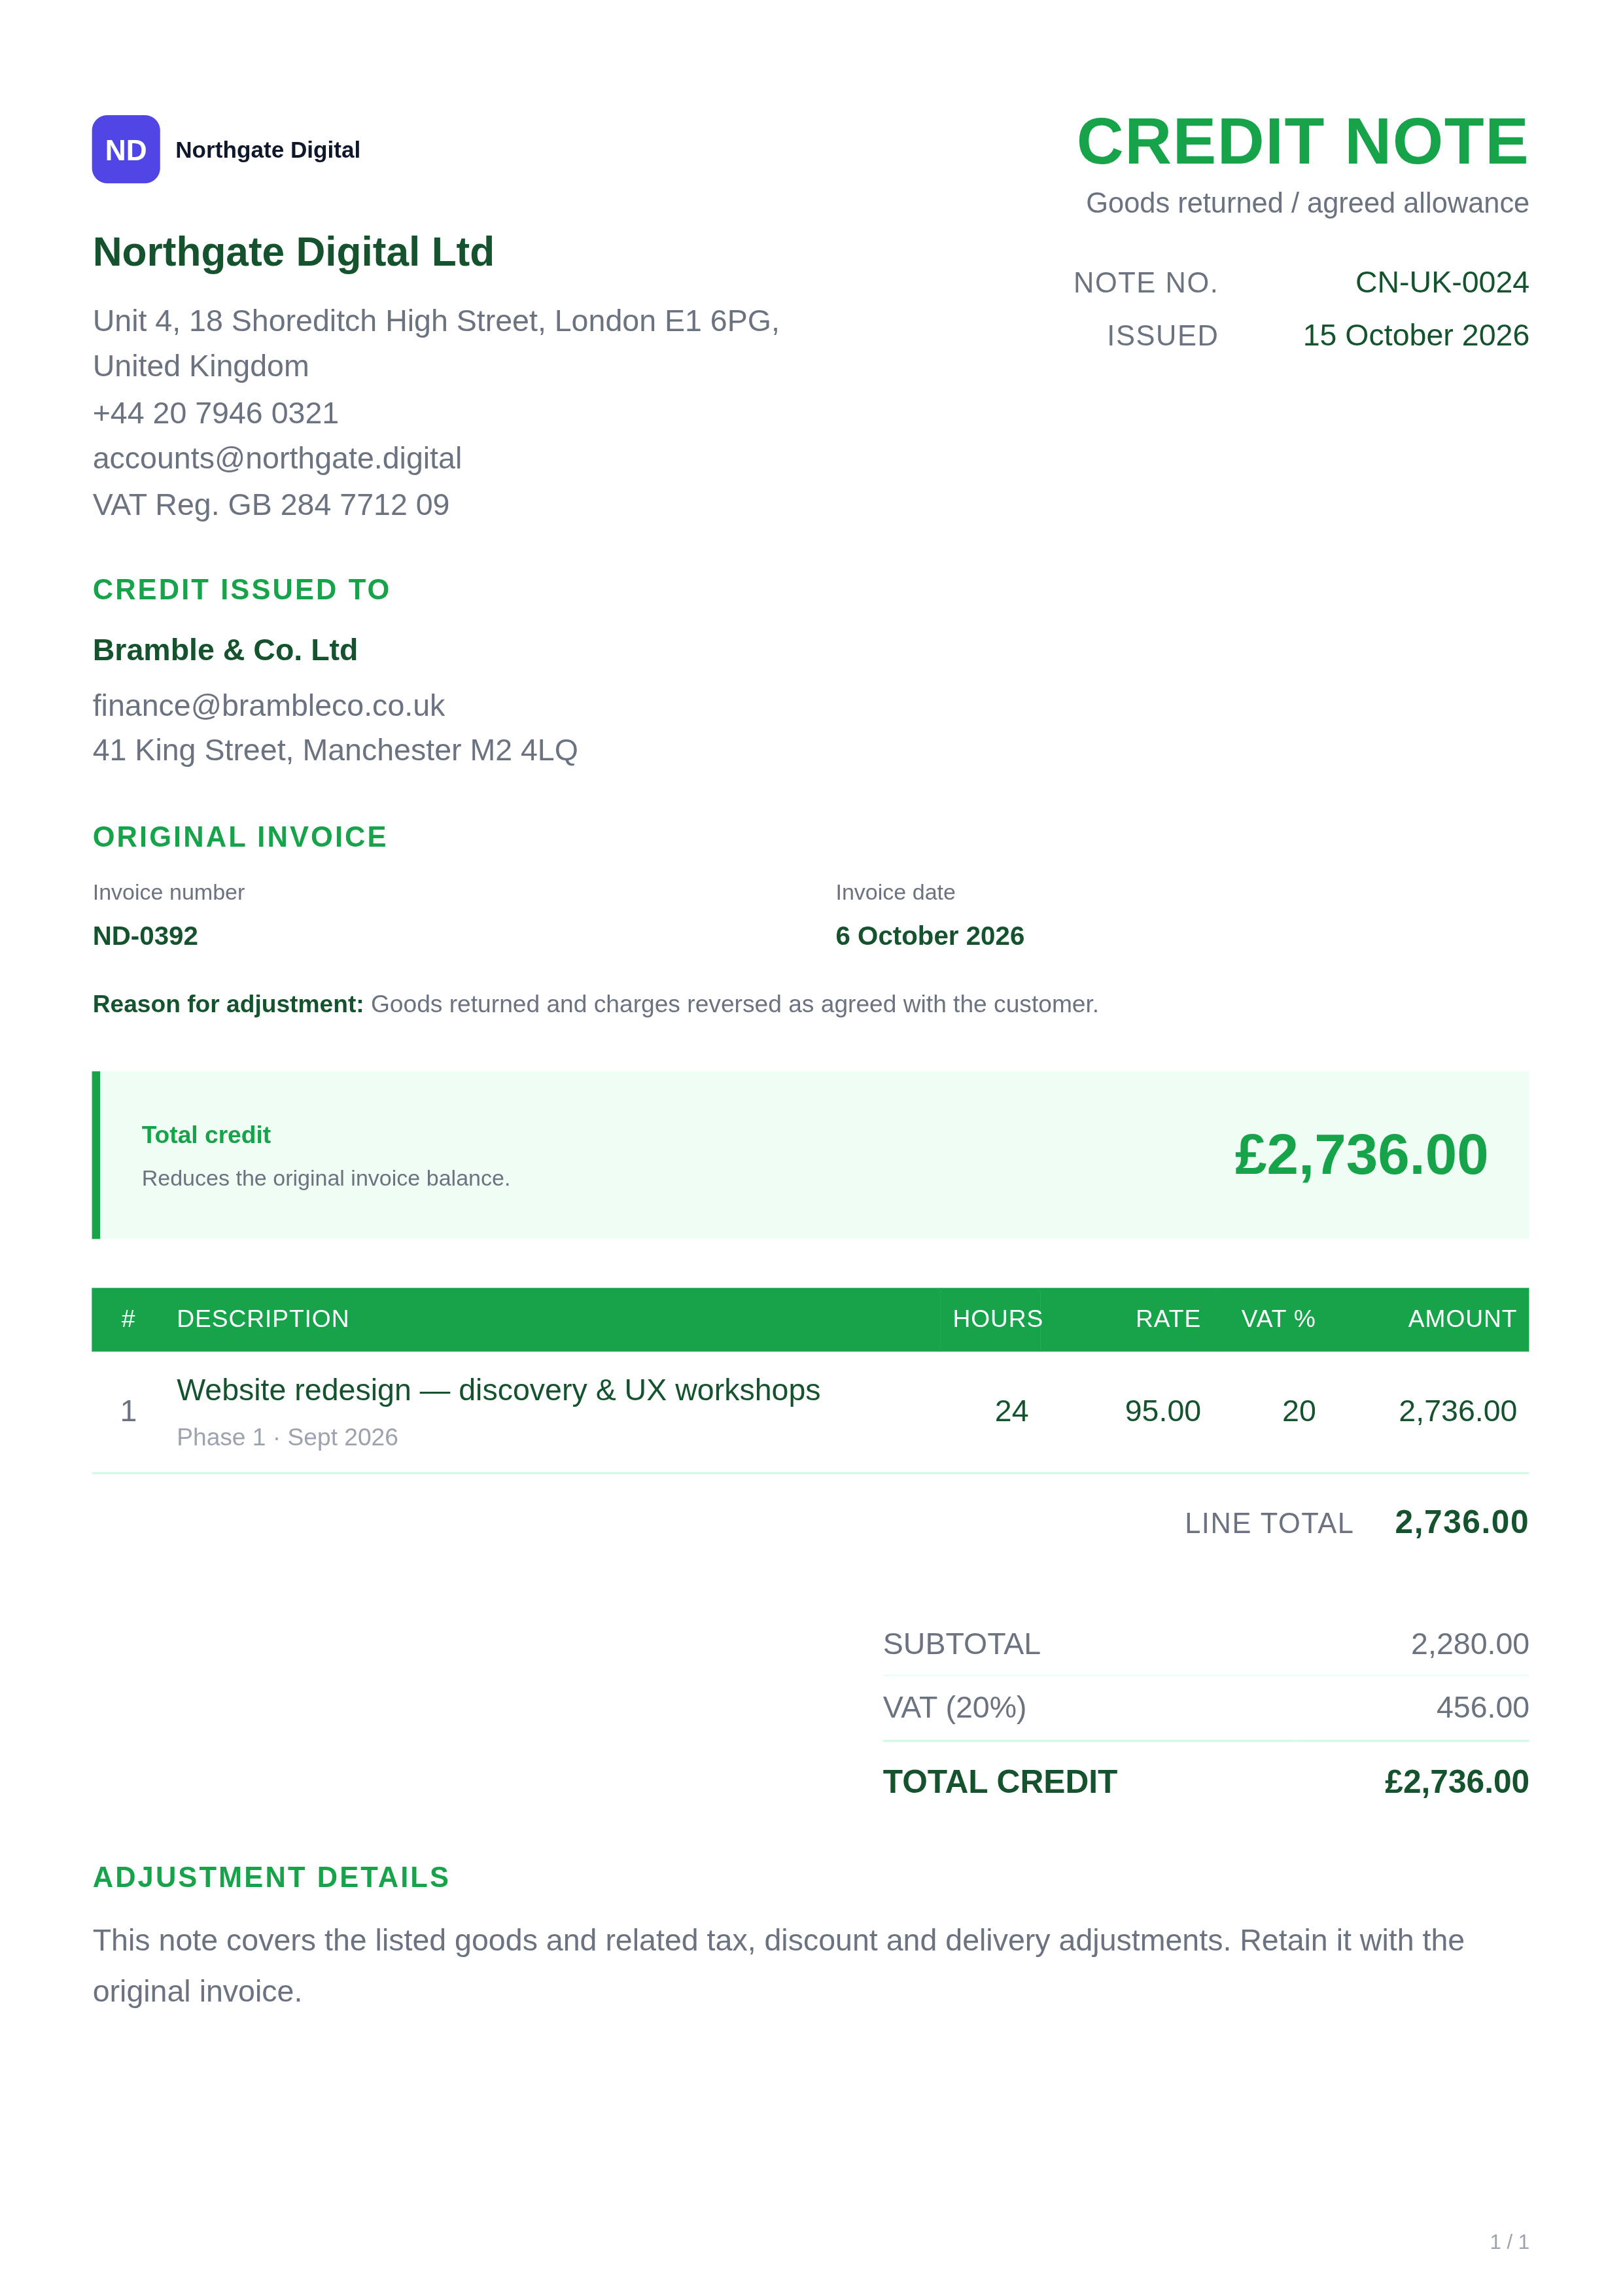
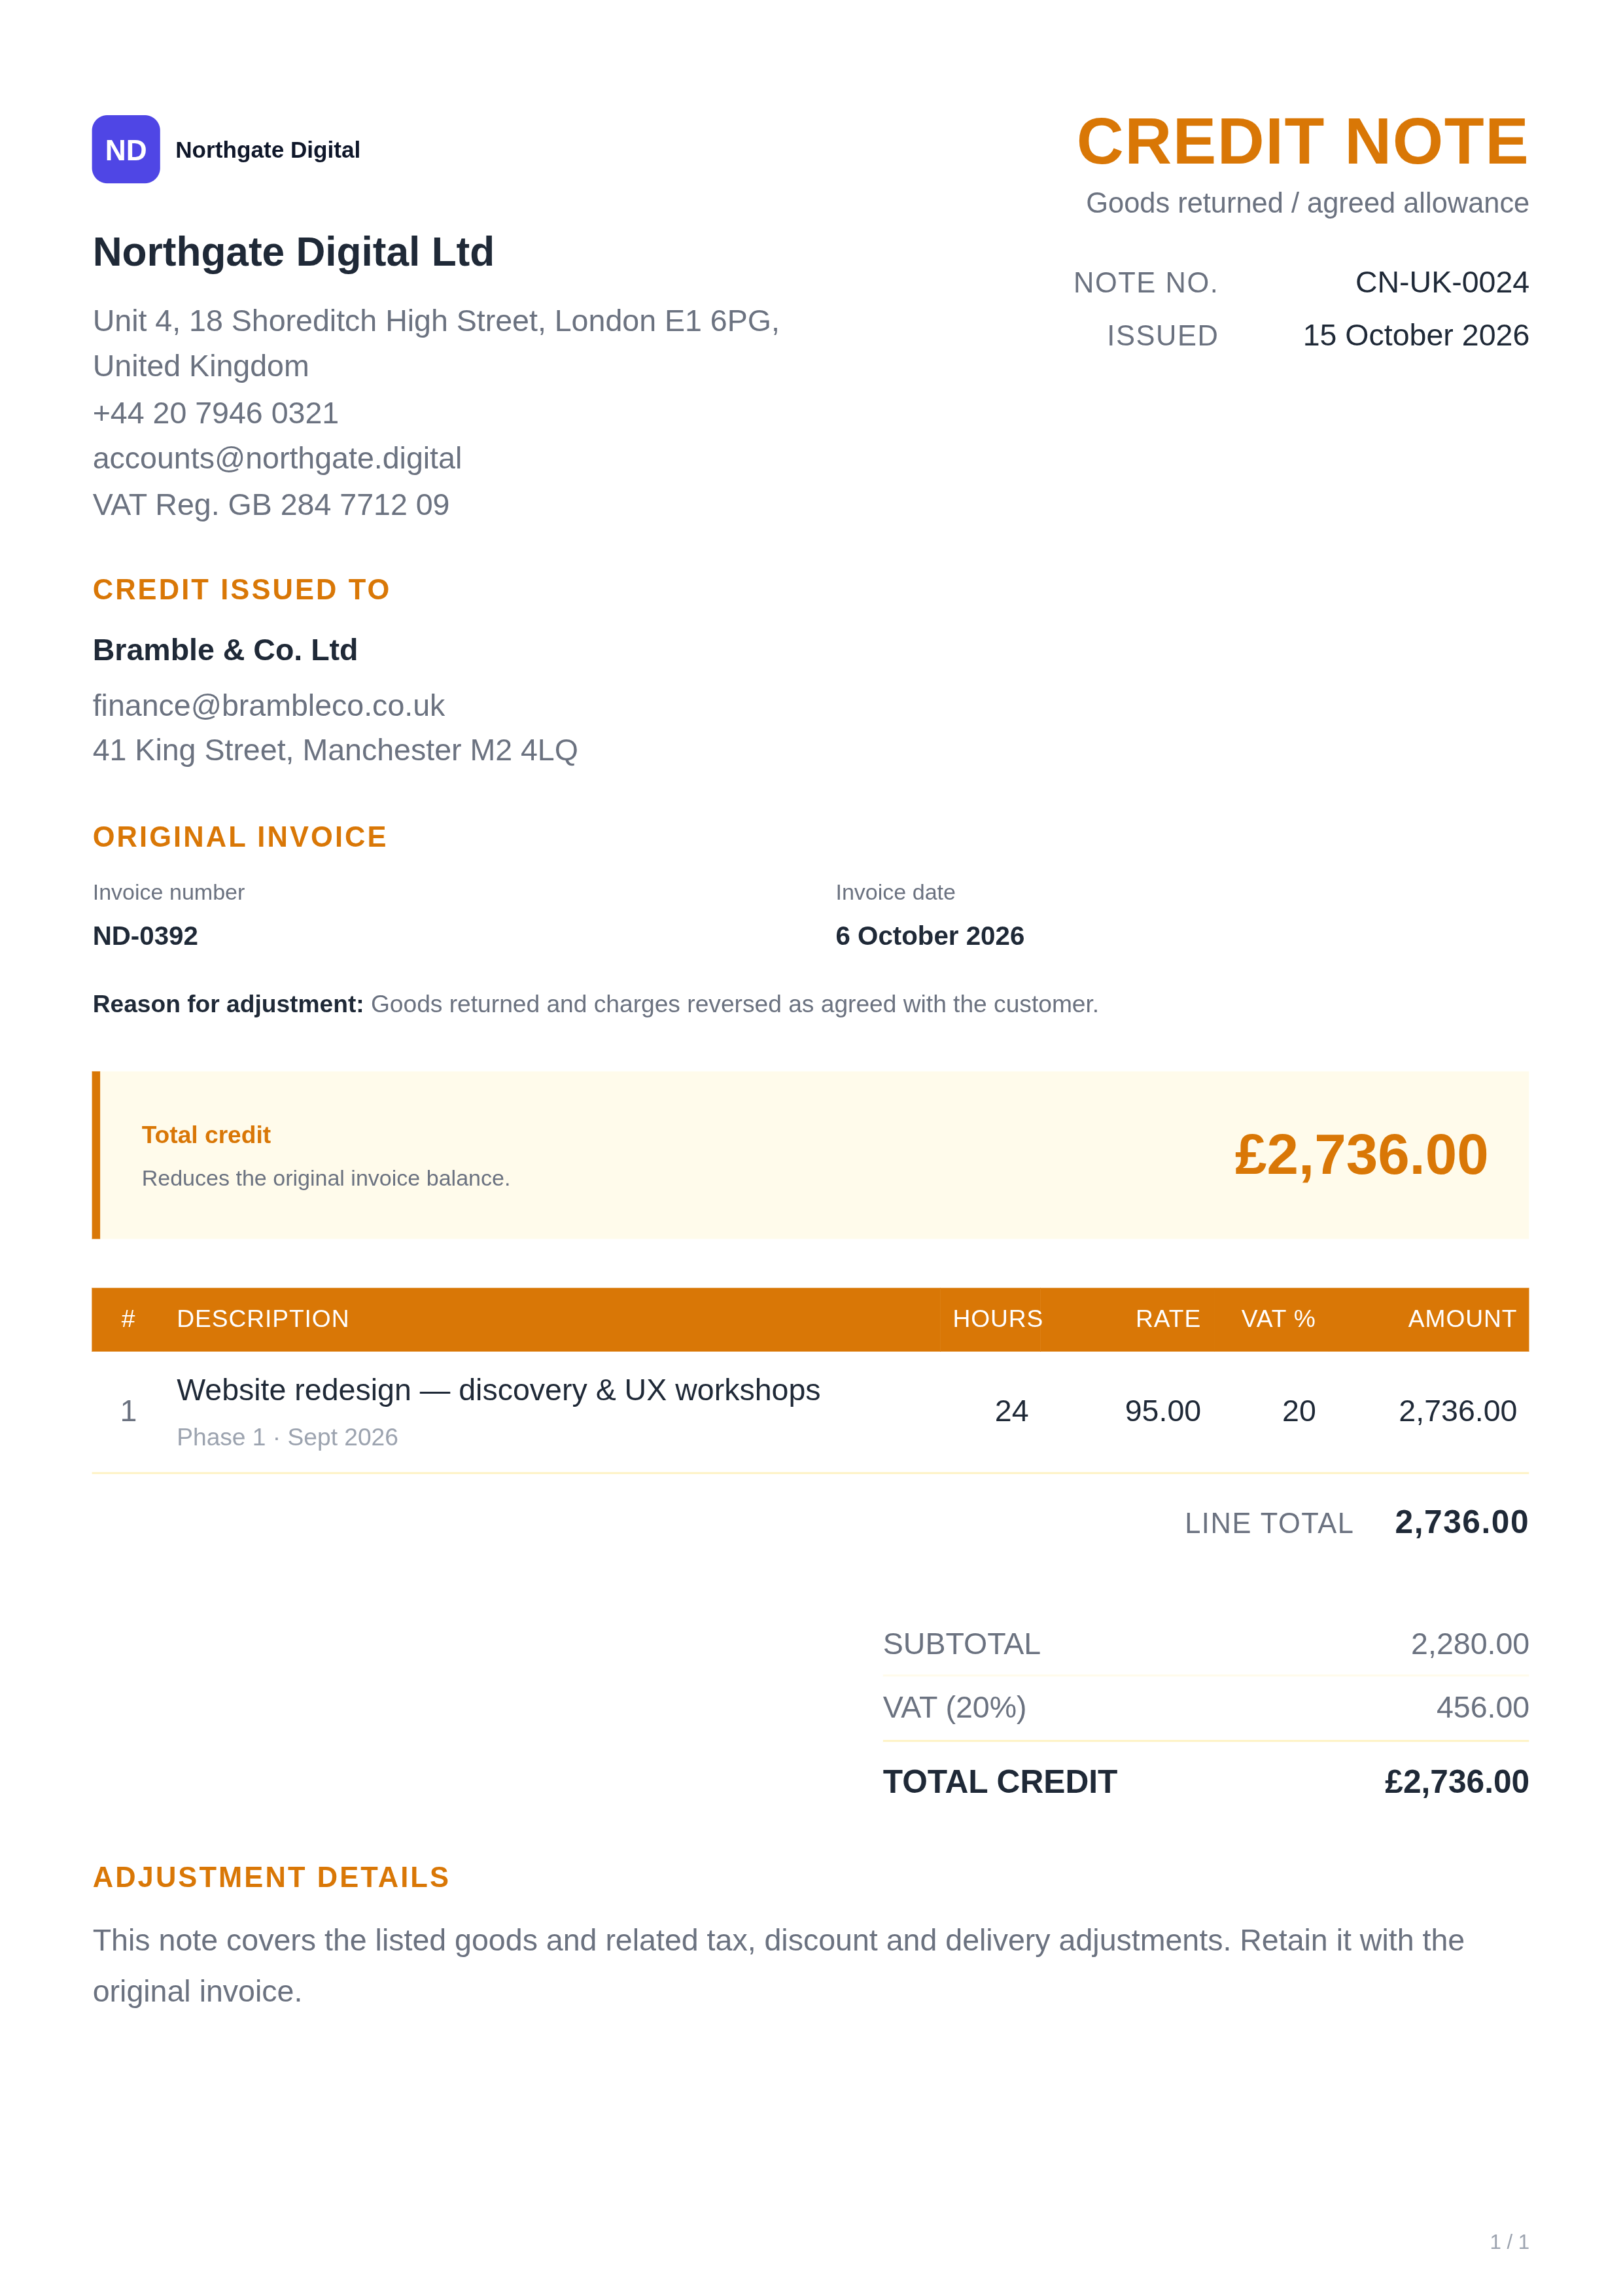
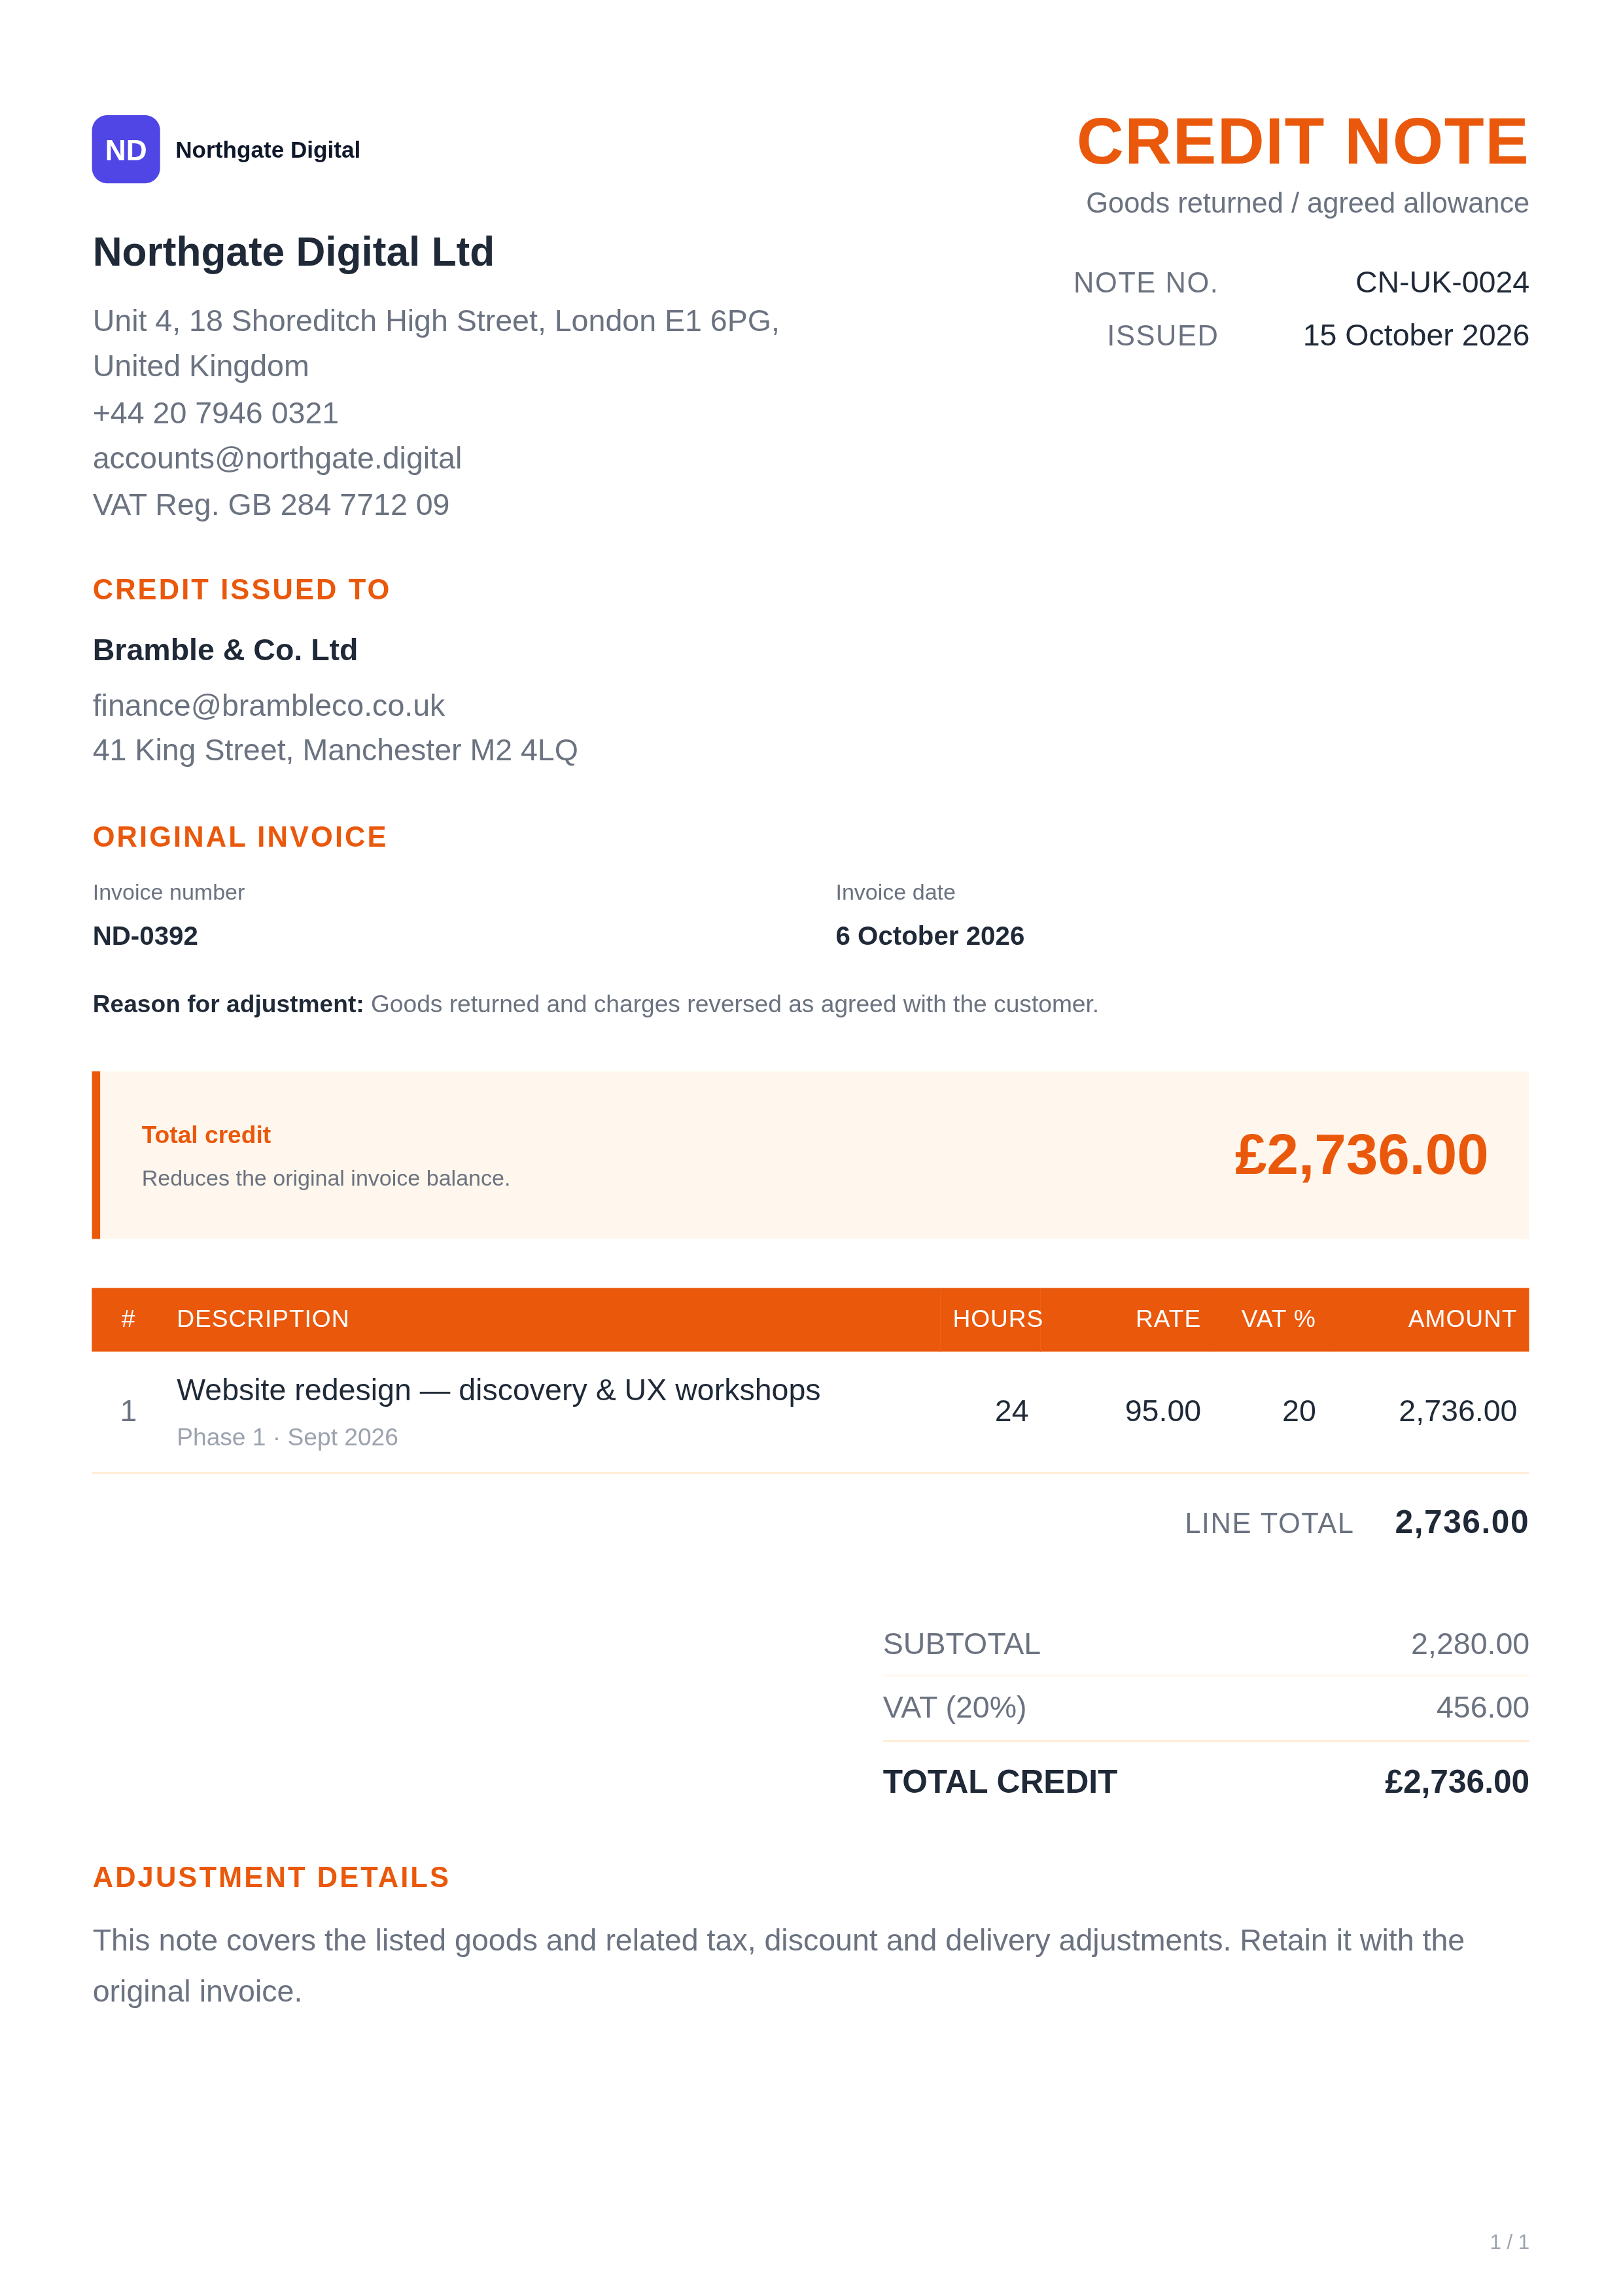
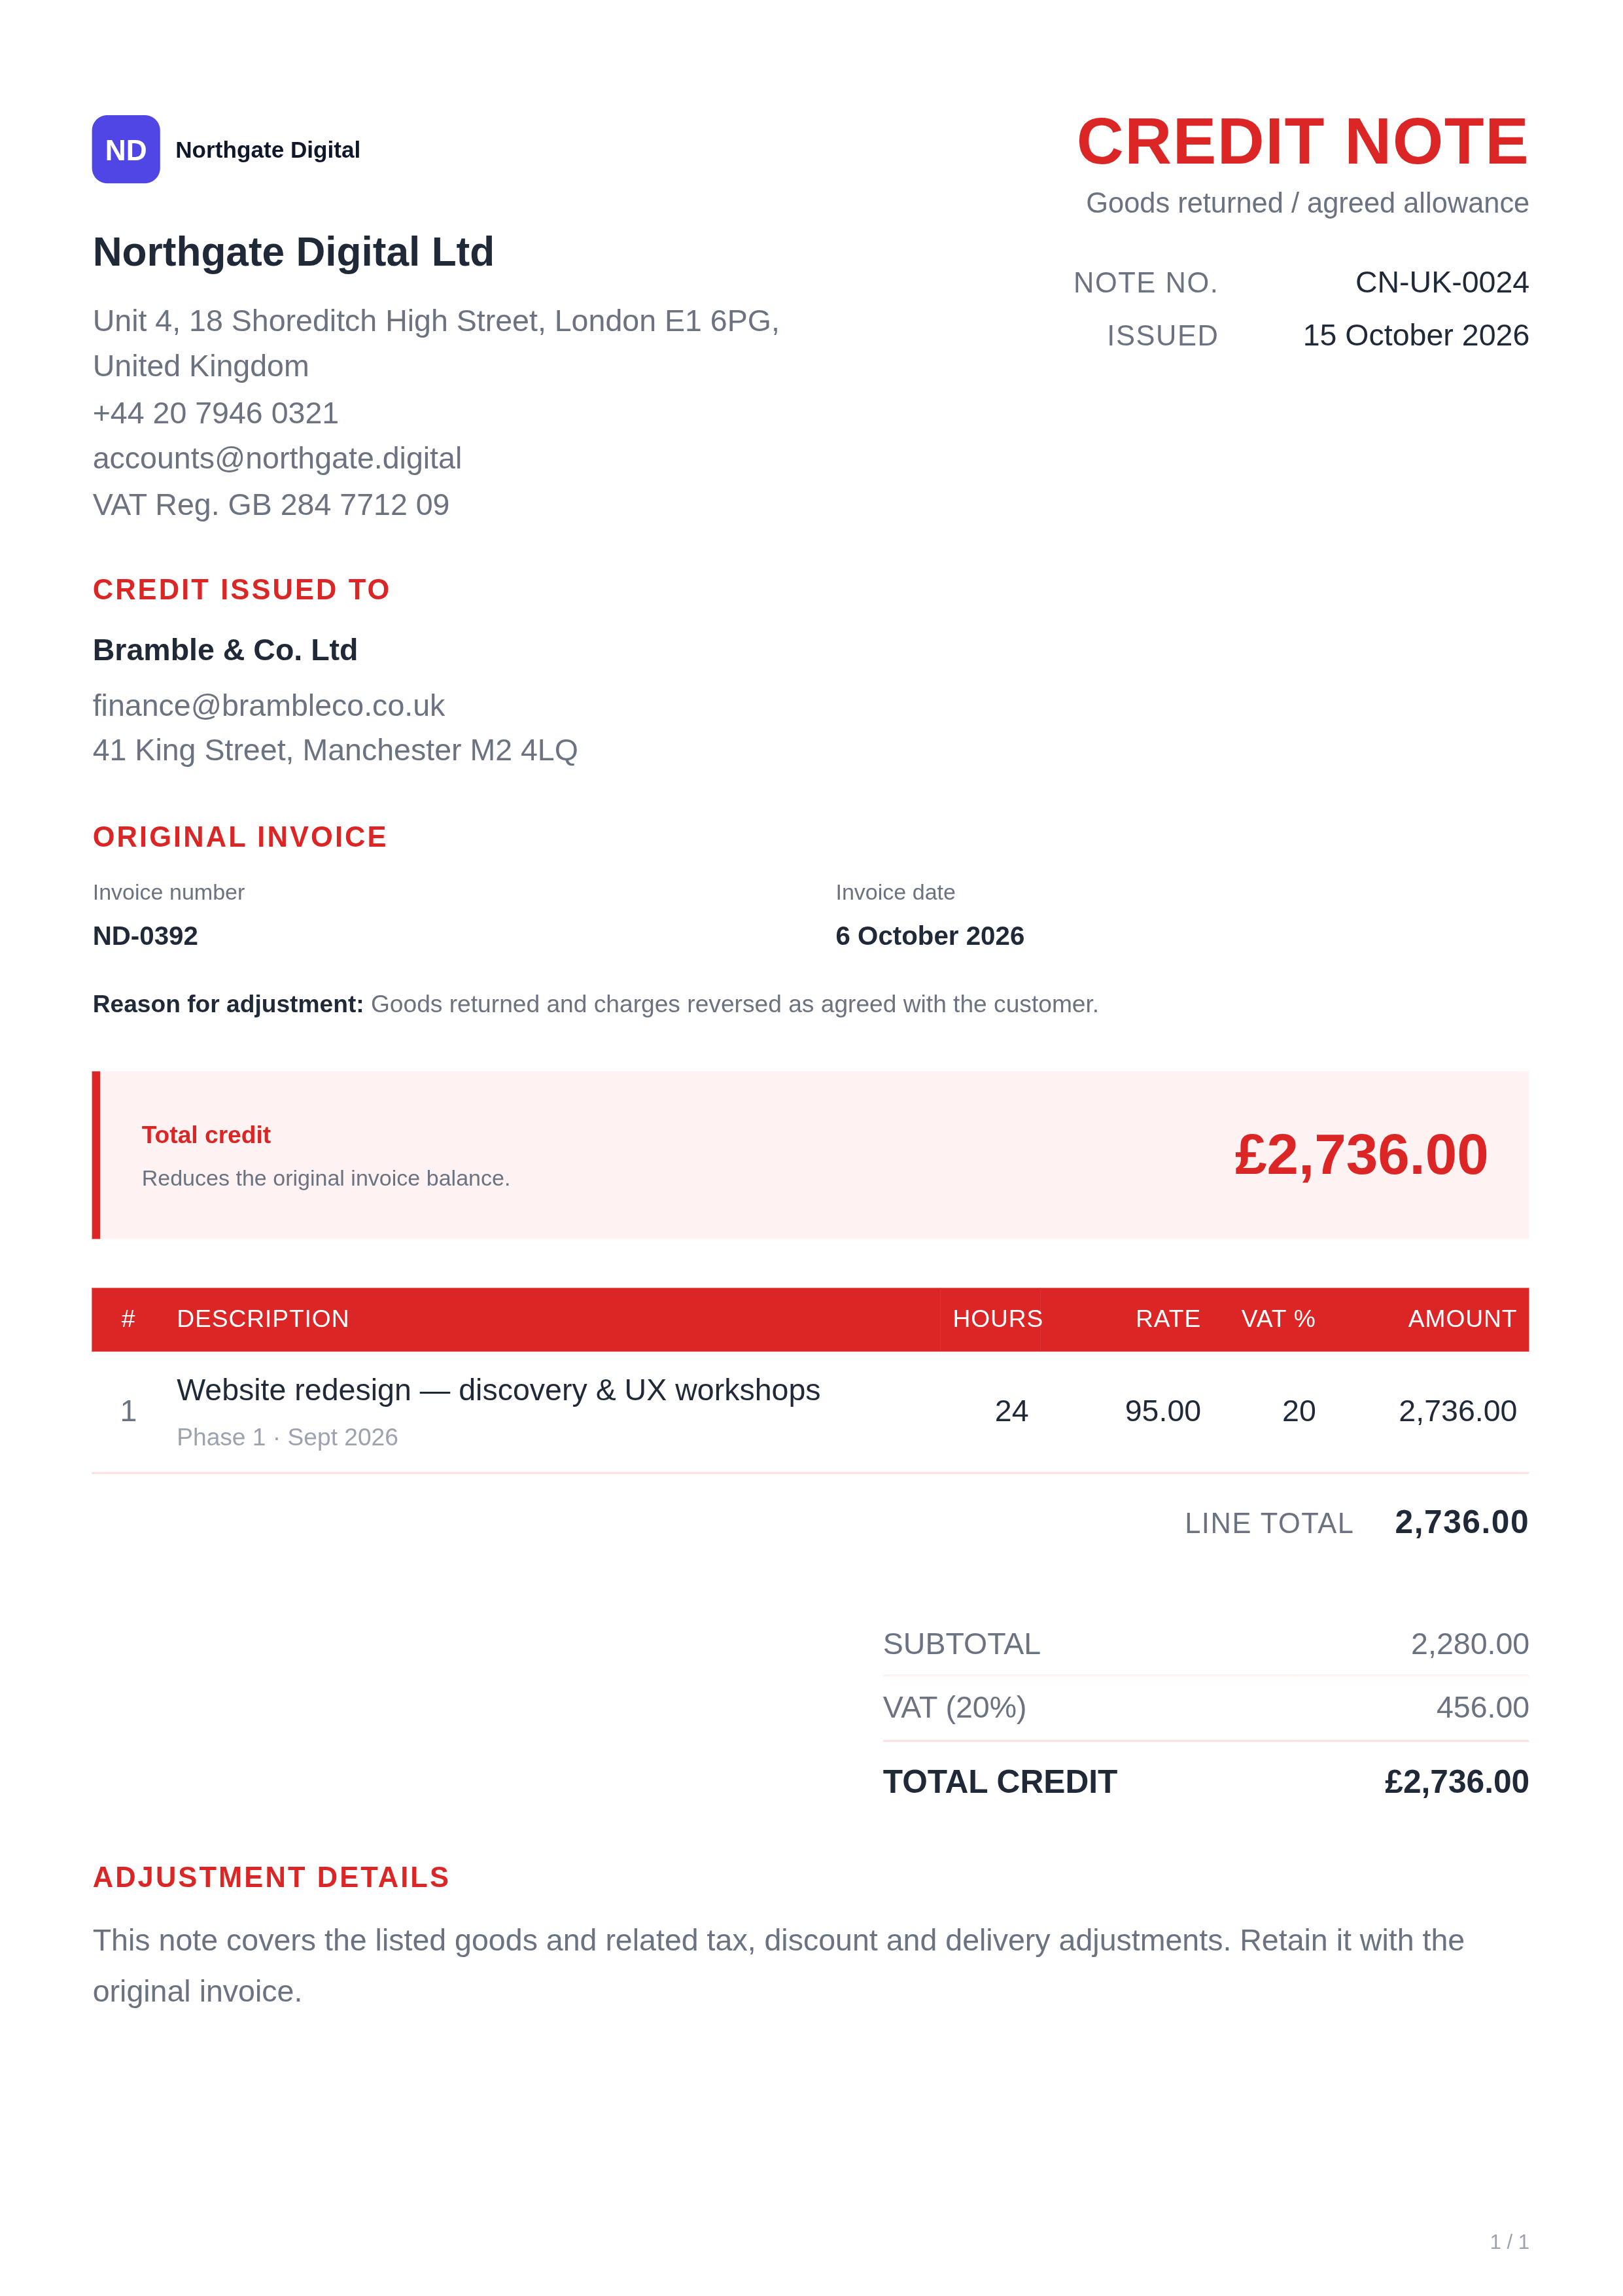
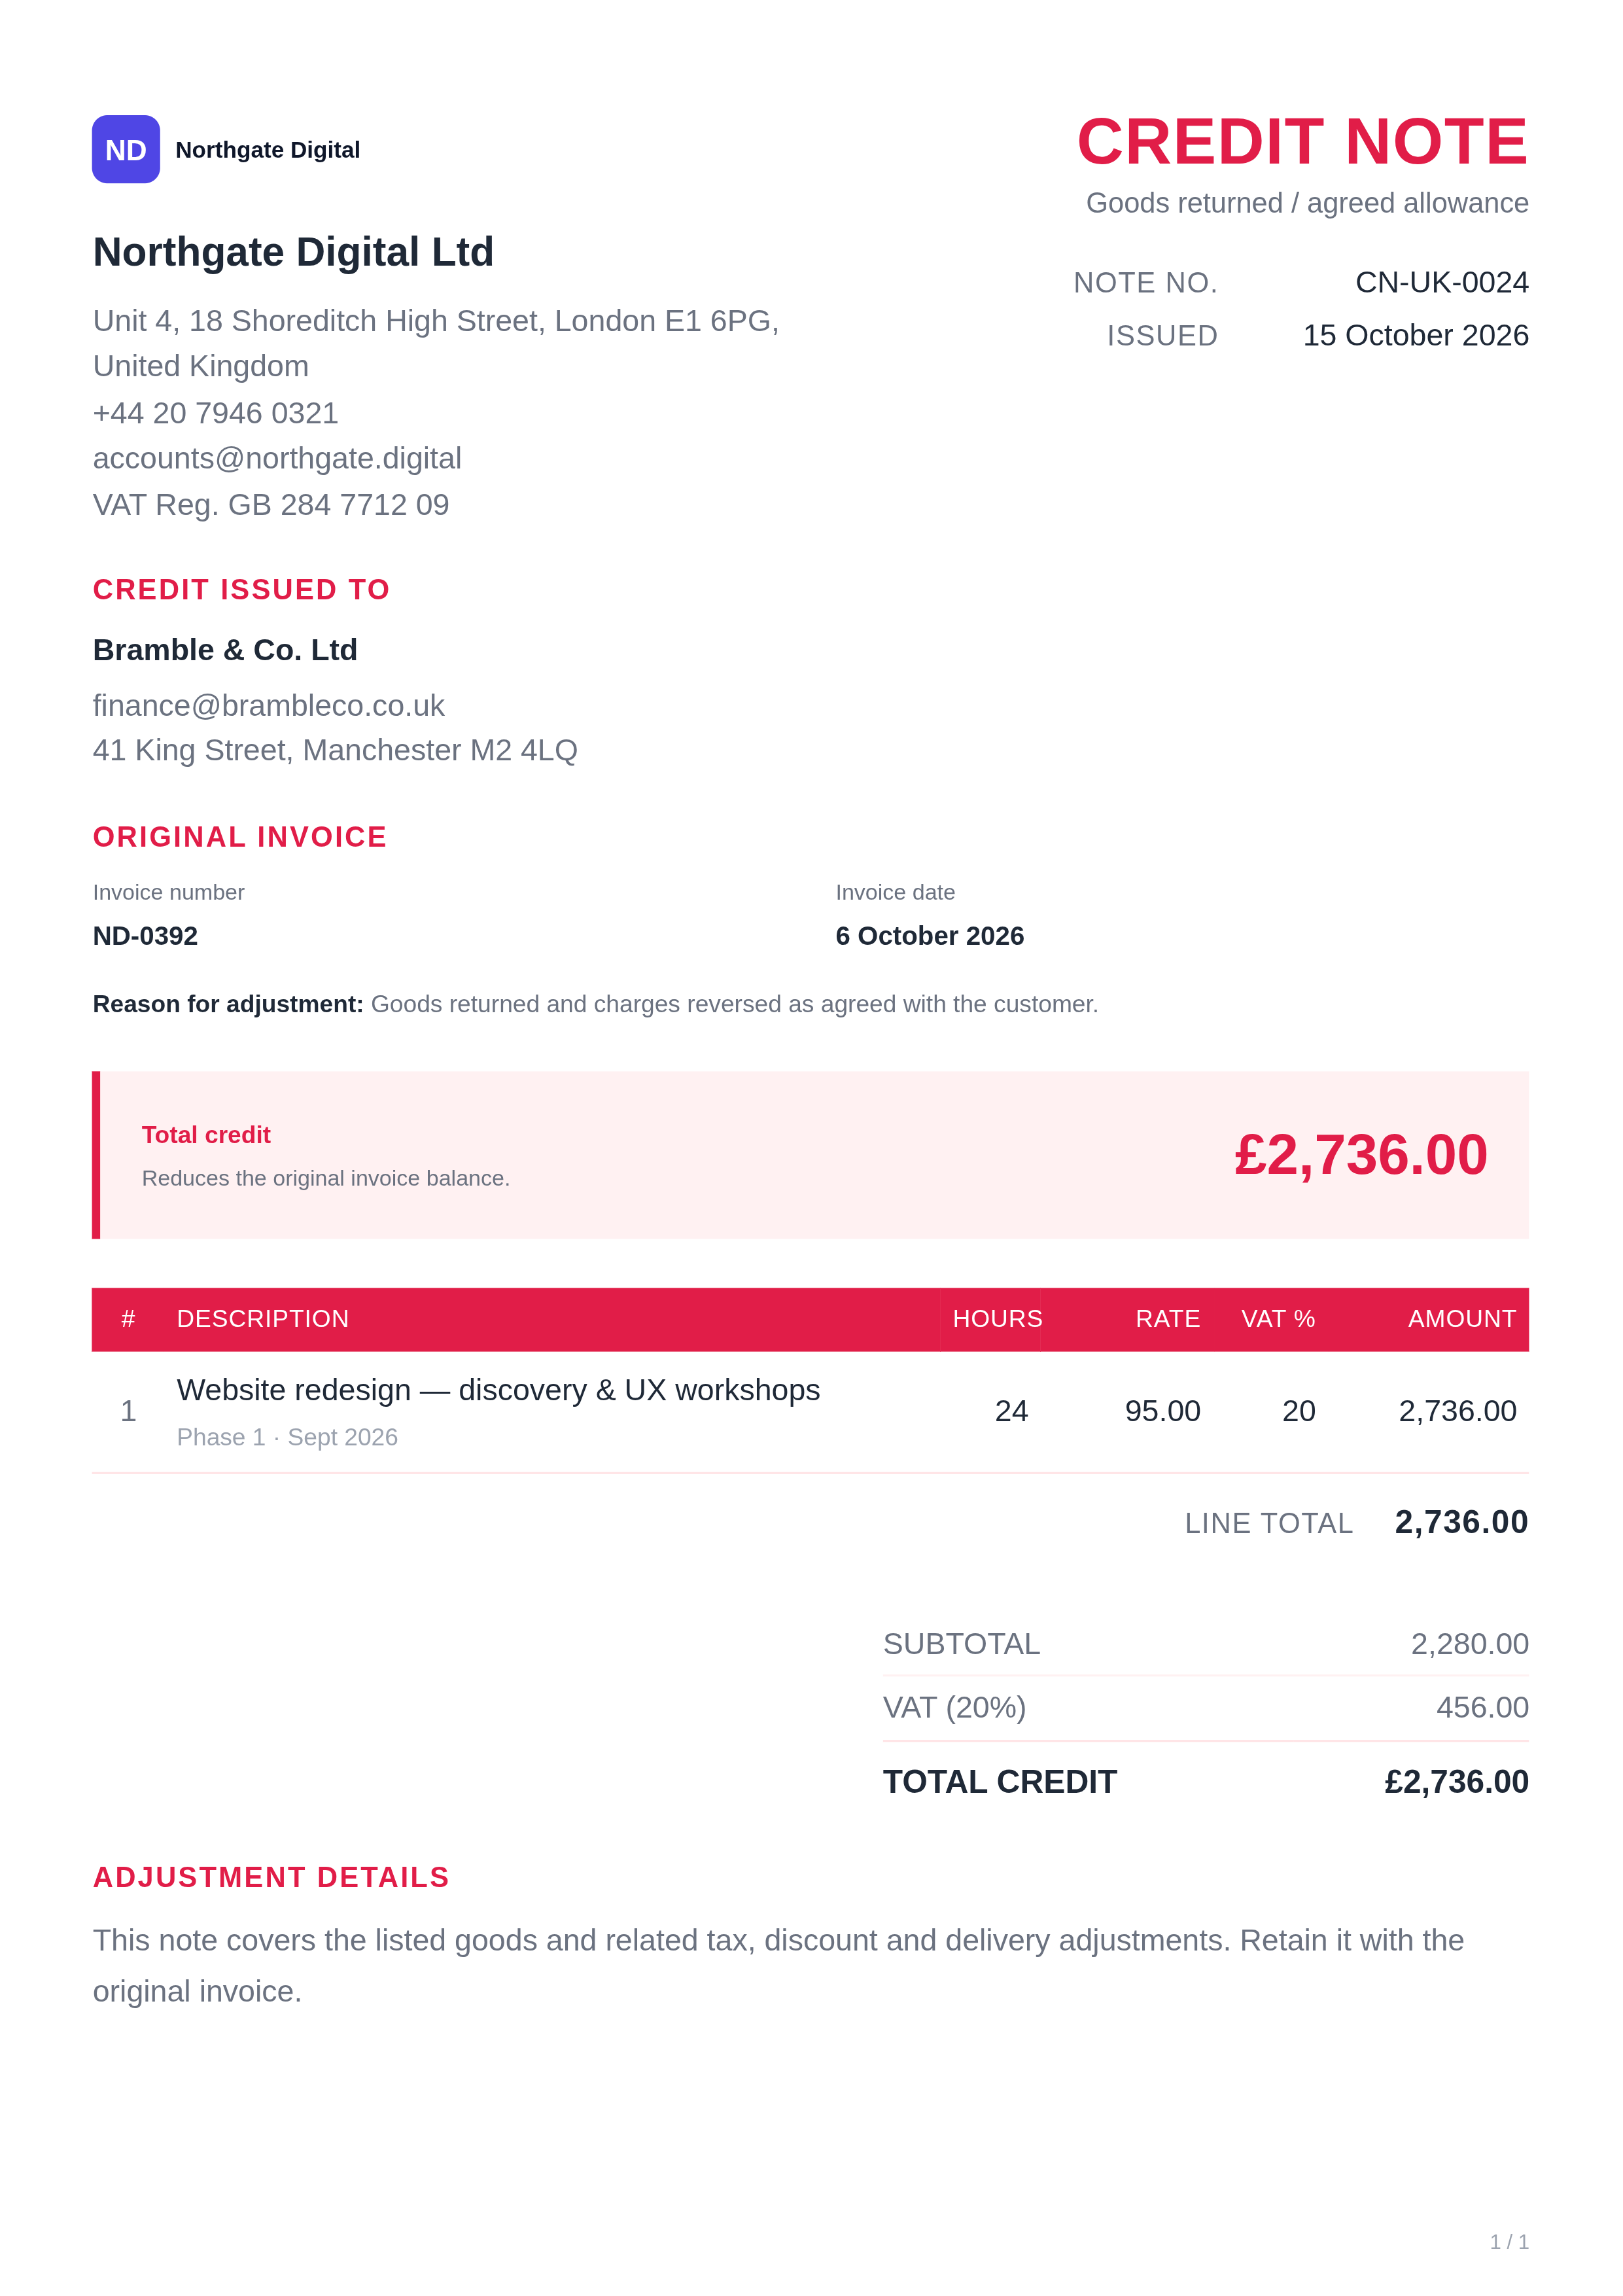
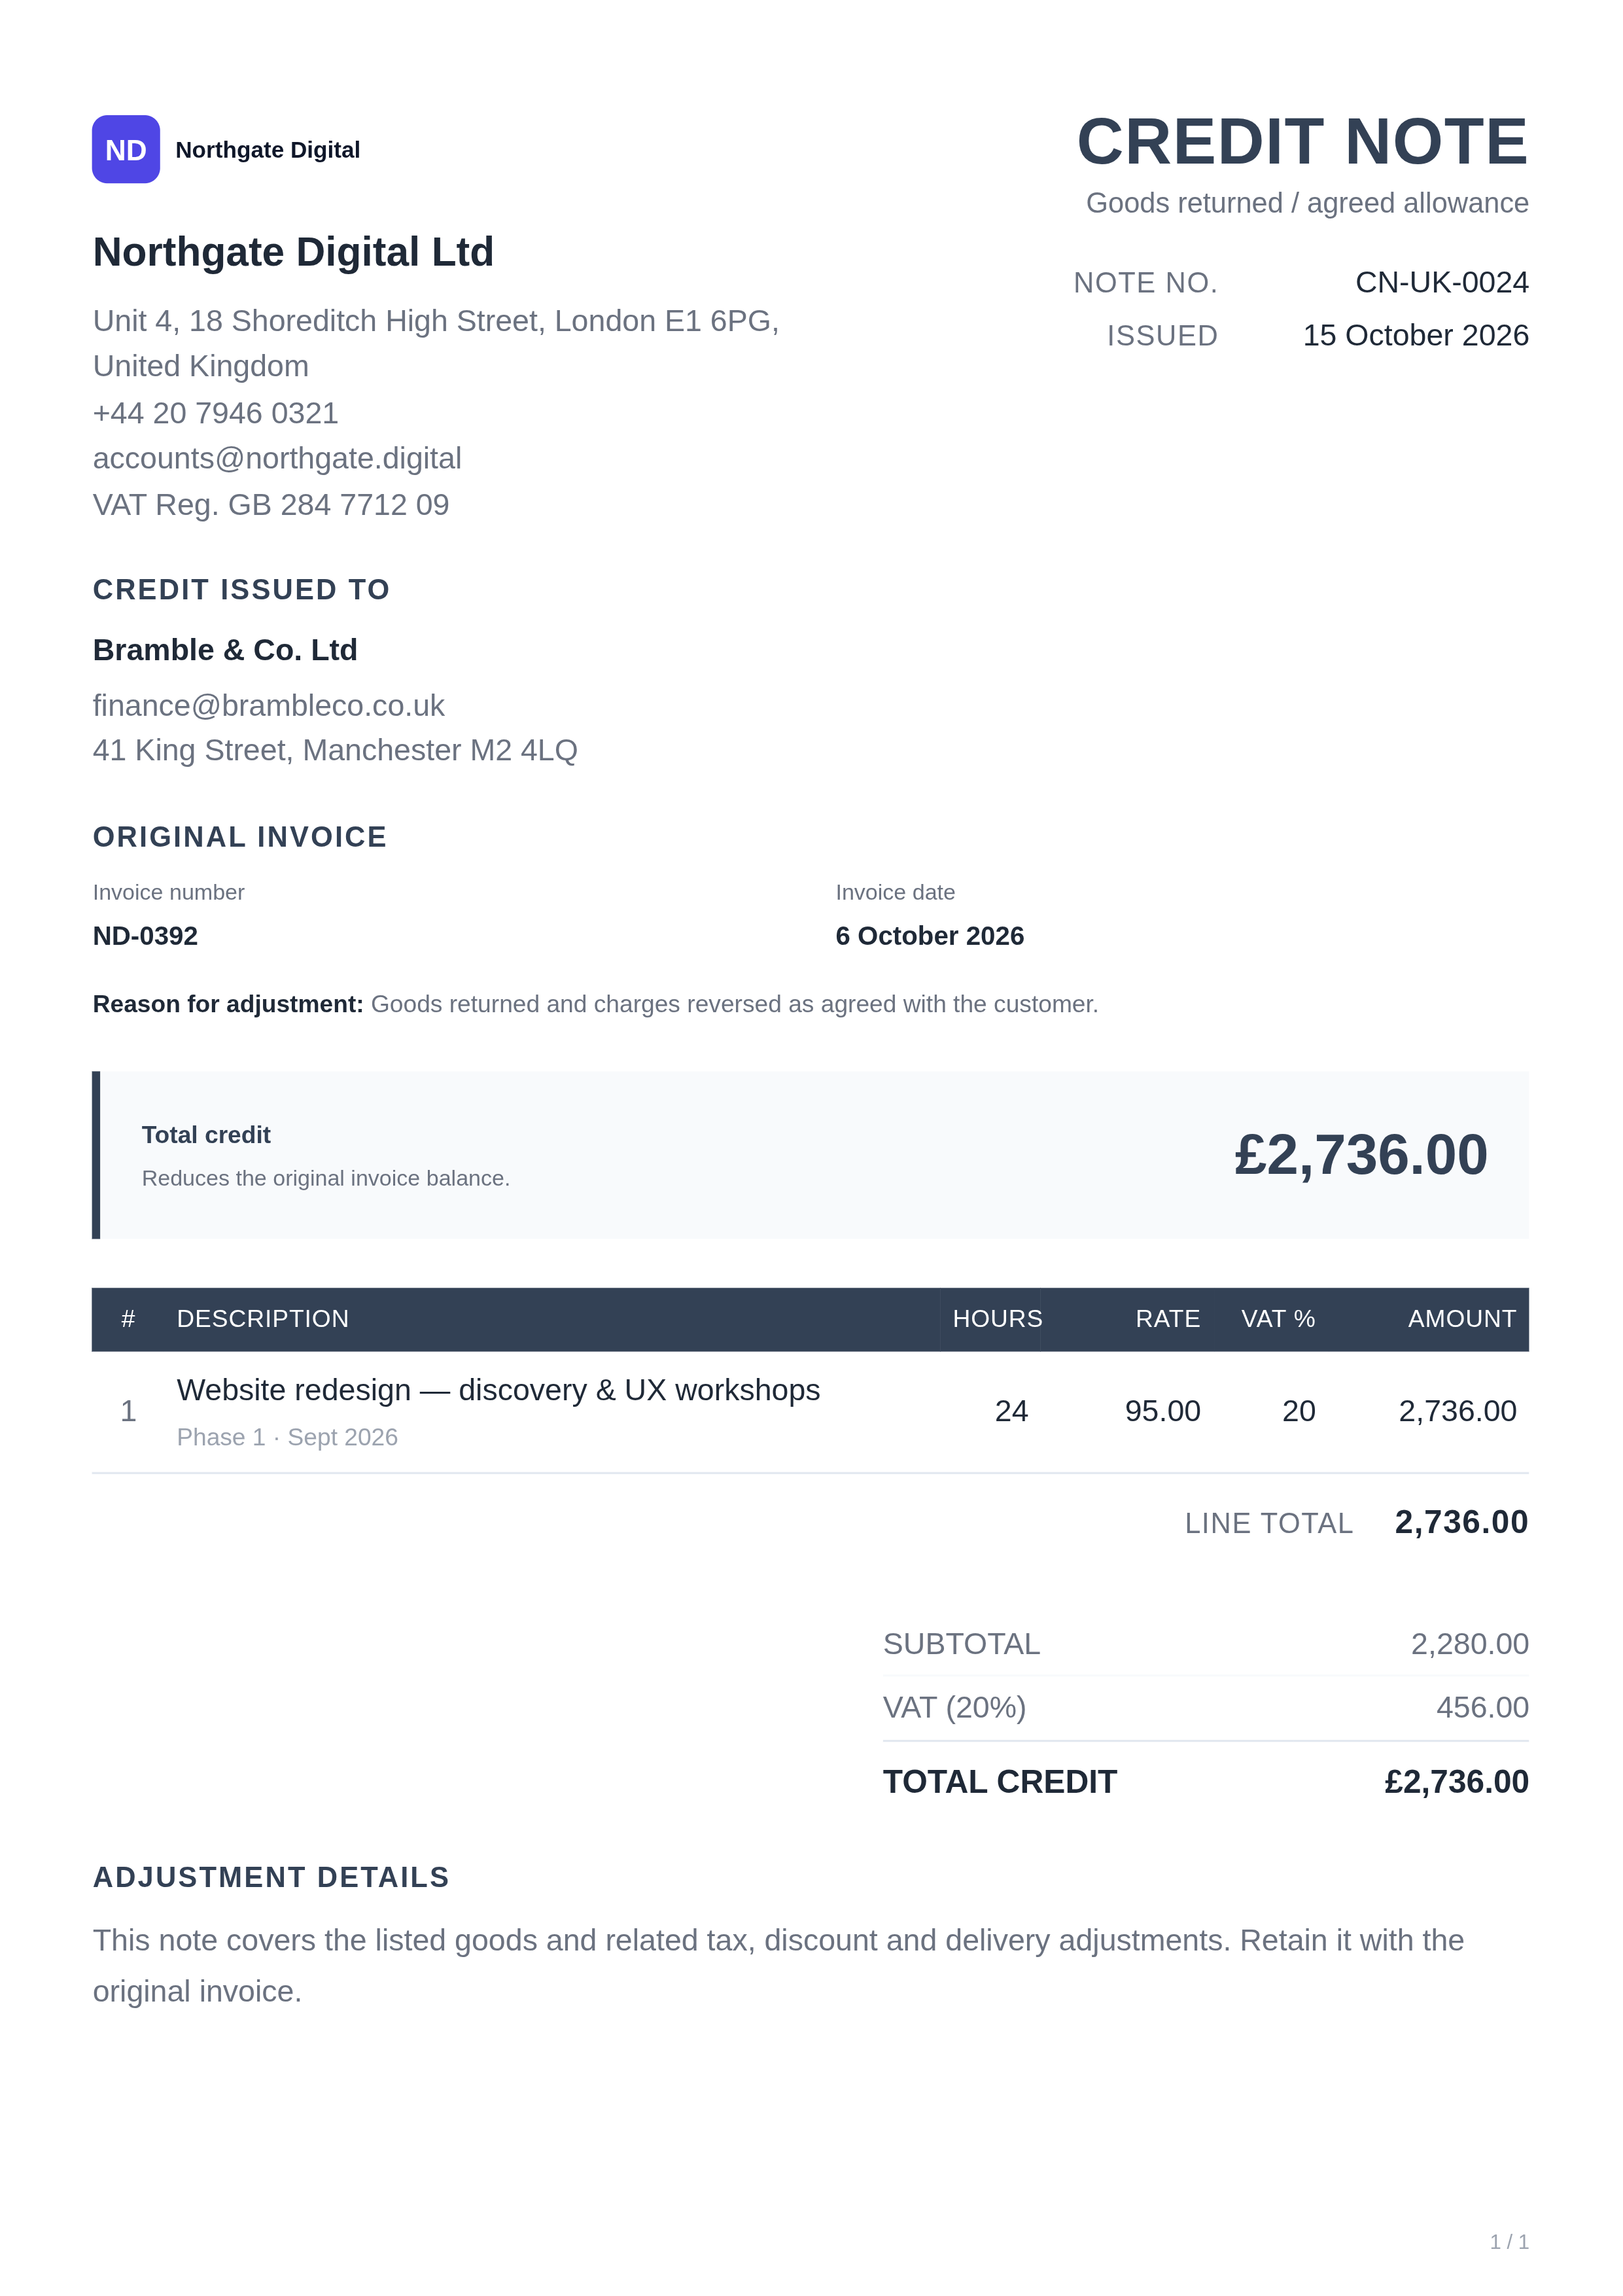
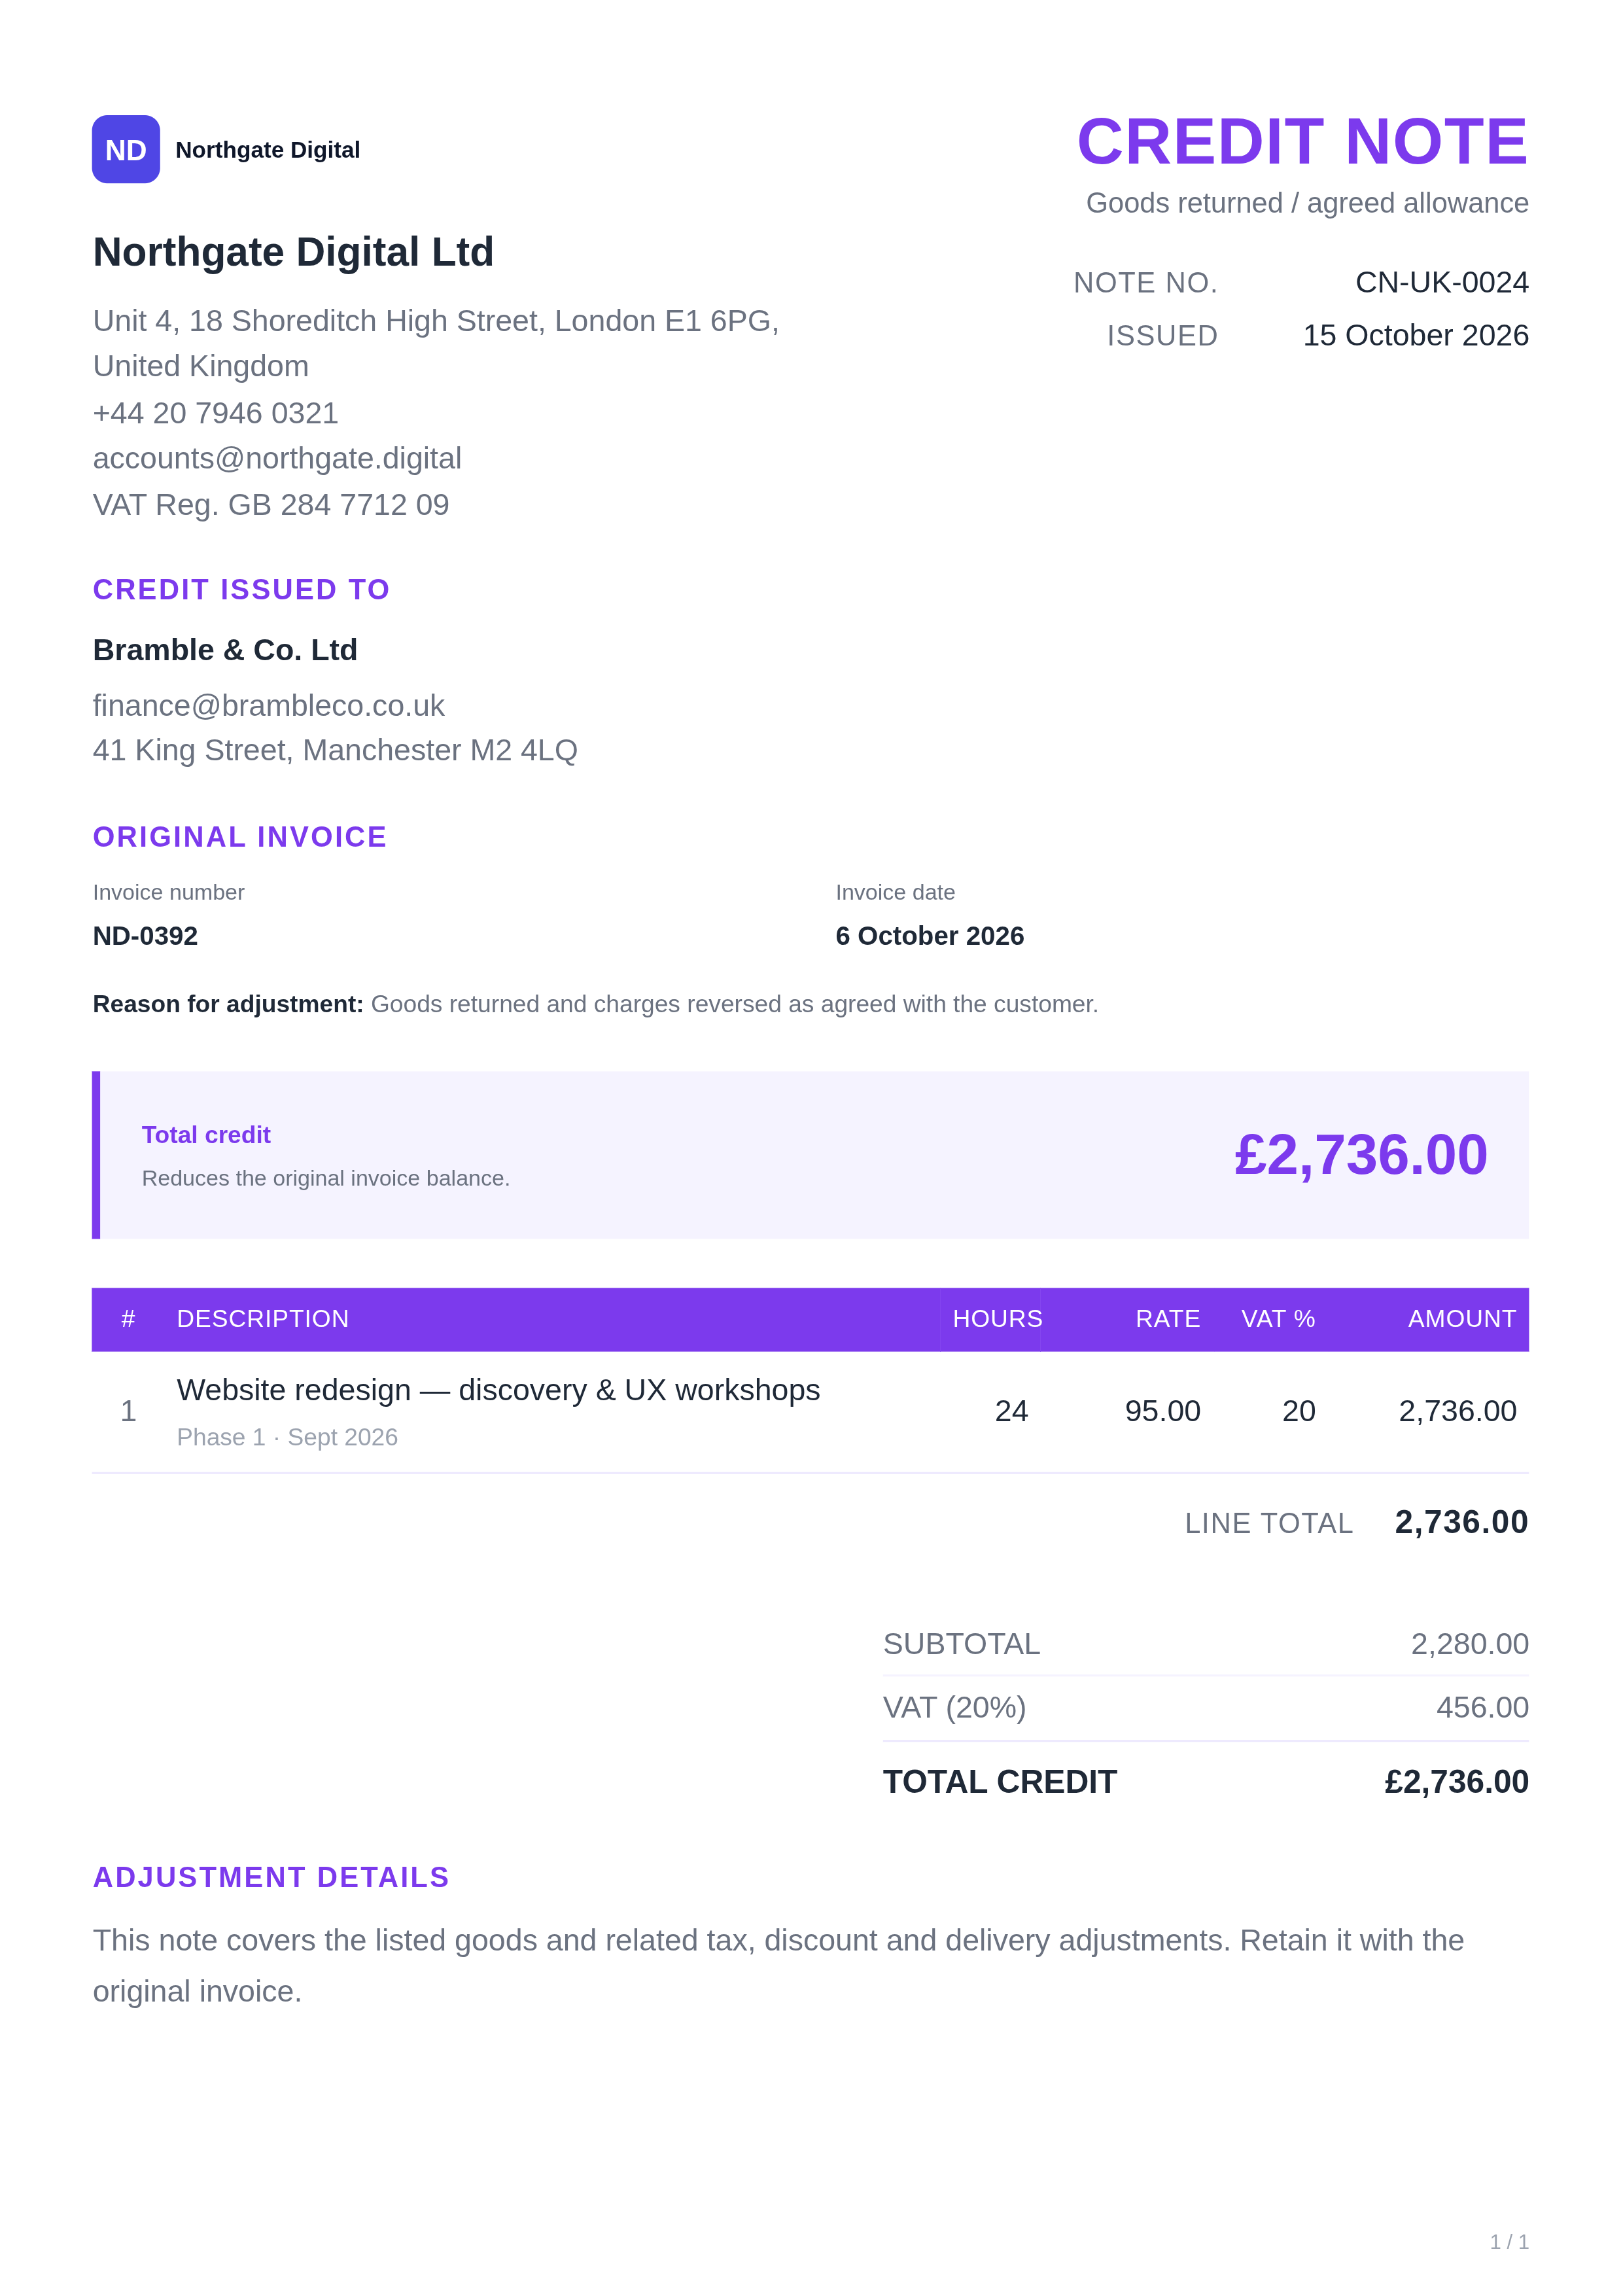
Ang isang mapaglarawang £1,200 na invoice ay may £400 na nabayaran na. Ang isang £240 na kredito ay nag-iiwan ng £560 upang makolekta. Binabawasan ng kredito ang singil; hindi ito nagtatala ng isa pang bayad.
| Orihinal na invoice | Pagbabayad | Credit | Natitira |
|---|---|---|---|
| £1,200 | − £400 | − £240 | £560 |
Kalkulahin ang na-kredito na netong halaga mula sa napagkasunduang dami, rate at diskwento, pagkatapos ay idagdag ang naaangkop na pagsasaayos ng buwis. Halimbawa, ang £100 net kasama ang isang mapaglarawang £20 na buwis ay nagbibigay ng £120 na kabuuang kredito. Gamitin ang aktwal na paggamot sa orihinal na supply.
Ang kredito ay maaaring lumikha ng balanse ng kredito ng customer. Subaybayan kung ito ay na-refund o inilapat sa isang napagkasunduang invoice sa hinaharap, at pigilan ang parehong credit na magamit para sa pareho.
Maaaring bawasan ng napagkasunduang presyo o allowance sa kalidad ang singil nang walang pagbabalik ng mga kalakal. Itala ang dahilan at pag-apruba; panatilihing hindi nagbabago ang dami ng imbentaryo kapag walang gumagalaw na kalakal.
Hindi. Ang pananaliksik ay sumasaklaw sa US retail returns at UK late payments. Nagbibigay ito ng konteksto sa pagpapatakbo, hindi isang rate ng pag-isyu ng credit note, isang pandaigdigang laki ng merkado o nasusukat na mga resulta mula sa website na ito.
Panatilihin ang orihinal na invoice, mga apektadong sanggunian sa linya, pag-apruba sa pagsasaayos, may-katuturang pagbabalik o ebidensya ng serbisyo, at anumang refund o mga sanggunian sa paglalaan sa ibang pagkakataon. I-reconcile ang customer account pagkatapos mag-post.
Ang isang tala ng kredito, na tinatawag ding credit memo, ay nagtatala ng pagbawas sa isang naunang inisyu na invoice. Tinutukoy nito ang orihinal na invoice, ang dahilan para sa pagsasaayos at ang halagang na-kredito.
Ang isang tala ng kredito ay nagdodokumento ng isang pagsasaayos ng invoice. Ang refund ay pera na ibinalik sa customer. Mag-record ng refund nang hiwalay at i-link ito sa credit note para hindi magamit nang dalawang beses ang parehong credit.
Ang mga pag-download ay mga static na preview ng disenyo na may mga sample na detalye, hindi nae-edit na mga dokumento. Gamitin ang credit note generator para ilagay ang sarili mong mga detalye at mag-print o mag-save ng PDF. Gumagamit ang generator ng sarili nitong layout at mga field ng GST; hindi nito nire-reproduce ang UK preview.
Hindi. Ang isang pinansiyal na credit at isang stock movement ay magkahiwalay na mga talaan. Suriin ang mga ibinalik na kalakal, pagkatapos ay itala lamang ang dami ng aktwal na natanggap sa naaangkop na lokasyong mabebenta, nasira o nakakuwarentenas.
Walang iisang template ang nakakatugon sa mga kinakailangan ng bawat hurisdiksyon. Ang mga preview na ito ay nagpapakita ng UK-style GBP at mga halimbawa ng VAT. Itugma ang mga field, paggamot sa buwis at proseso ng pag-uulat sa aktwal na transaksyon at mga lokal na panuntunan.
Gumagamit ang mga preview ng UK-style GBP at mga detalye ng VAT. Ang gabay sa UK ay kumukuha sa gabay ng HMRC; ipinapaliwanag ng ibang mga gabay ang mga daloy ng trabaho ng dokumento at paglalarawan ng arithmetic. Sinuri ang mga link ng pinagmulan noong Oktubre 17, 2026.
Ilagay ang sarili mong mga detalye sa libreng credit note generator. Nag-aalok ito ng mga field ng GST at browser print o PDF output sa sarili nitong layout. Suriin ang mga field ng buwis para sa iyong transaksyon.
Gumawa ng credit note